有B级车者称霸天下!1-8月累计销量榜:凯美瑞破10万夺冠,秦L第6!

1-8月,凯美瑞 (图片 | 参配) 突破10万辆,而曾经的“王者”正被新面孔悄悄替代。这场看起来温和的换血,到底是市场进化,还是消费者投票?谁在悄悄改变我们的购车清单,我要留个悬念,等你自己去想。
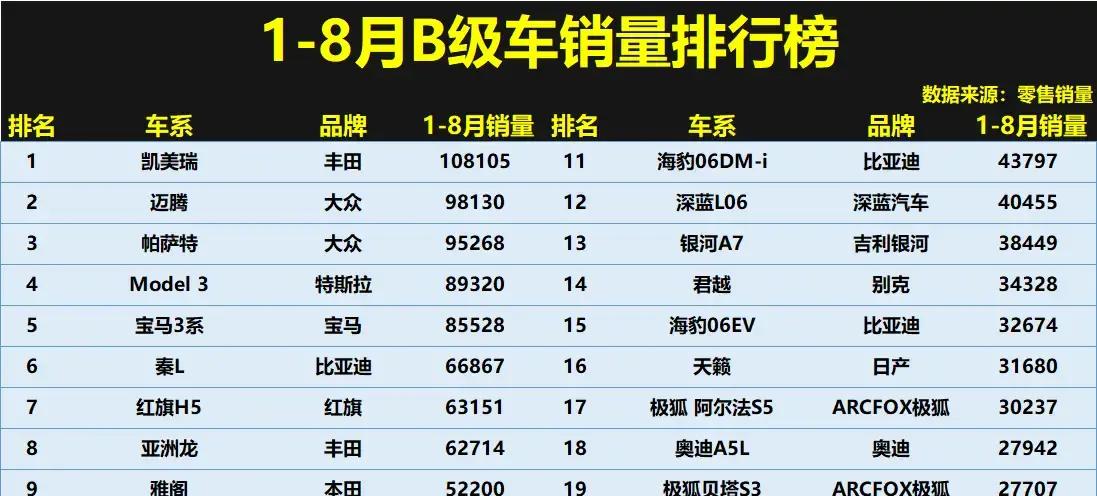
有人说,B级车还是老三样——凯美瑞 (图片 | 参配) 迈腾 (图片 | 参配 | 询价) 帕萨特 (图片 | 参配 | 询价) ;有人反驳,新势力已经不容小觑。表面上,前三名都稳在9.5万以上,像老戏骨站在台上不动声色;台下,特斯拉、比亚迪、自主新贵正在布阵。你以为只是替补队员登场?别急,我先透露点料:Model 3以89320辆排在第四,宝马3系 (图片 | 参配) 85528辆紧随其后,差距不到四千辆。这说明什么?老牌强者还有底气,但新的打法已经开始蚕食舞台。
把洋葱一层层剥开:前十里,新能源和自主车型占了半壁江山。除了前三名传统燃油车,Model 3、秦L (图片 | 参配 | 询价) 、极狐、极氪这些名字频频出现。数据摆在眼前:秦L累计66867辆、红旗H5 (图片 | 参配 | 询价) 63151辆,雅阁 (图片 | 参配) 52200辆只排到第九,天籁31680辆掉到第十六。各方说法不一:保守派强调多年口碑和产品力,创新派则喊着技术和品牌年轻化的利器。街头的声音更接地气,有人说“开惯燃油车,还是觉得稳”;也有人笑言“别总拿老款式侮辱年轻钱包”。这市场,既有讲情怀的老车主,也有追求科技感的新买家。
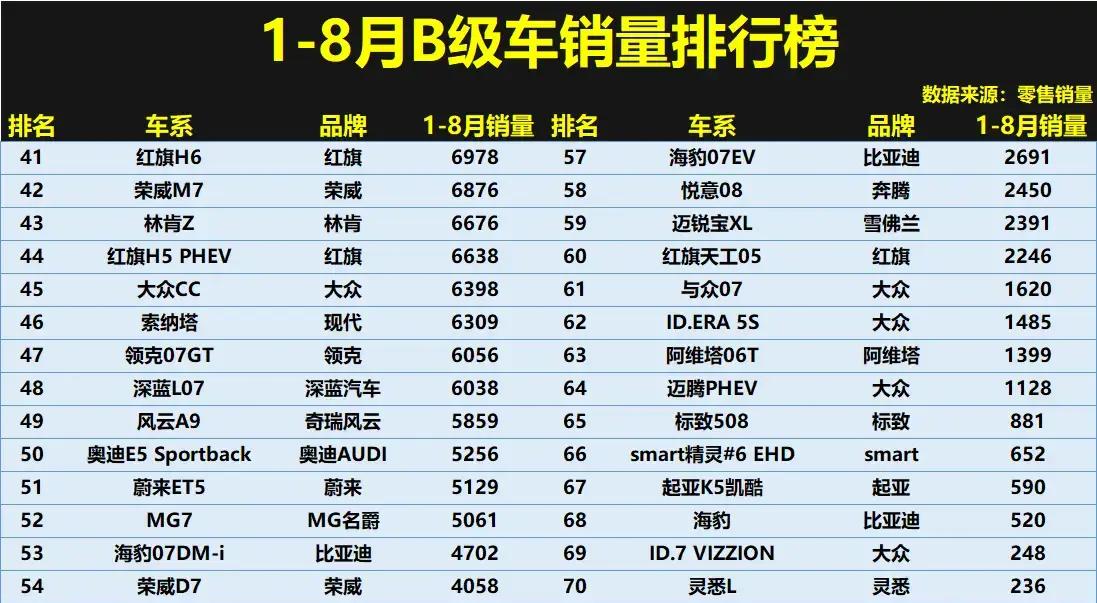
表面平静其实暗流涌动。表面上看,燃油B级车守住前三靠的是沉淀,但反方提醒:沉淀并不等于永恒。那些销量掉落的名字并非突然消失,而是逐步被边缘化。比如林肯Z (图片 | 参配) 只有6676辆,大众CC (图片 | 参配) 6398辆,索纳塔 (图片 | 参配) 6309辆,连月均不到千辆;一些车型已进入生命周期末端。反对者直言,厂商自满是最大的敌人:不更新、不贴近新需求,最终会被市场投票淘汰。假如一款车只靠“名字能卖”,而不靠技术与体验加持,别指望明年还能回到榜单前列。另一方面,老客户也在抱怨:优惠变少、配置缩水、更新太慢,口碑并非铁打,而是需要持续经营。
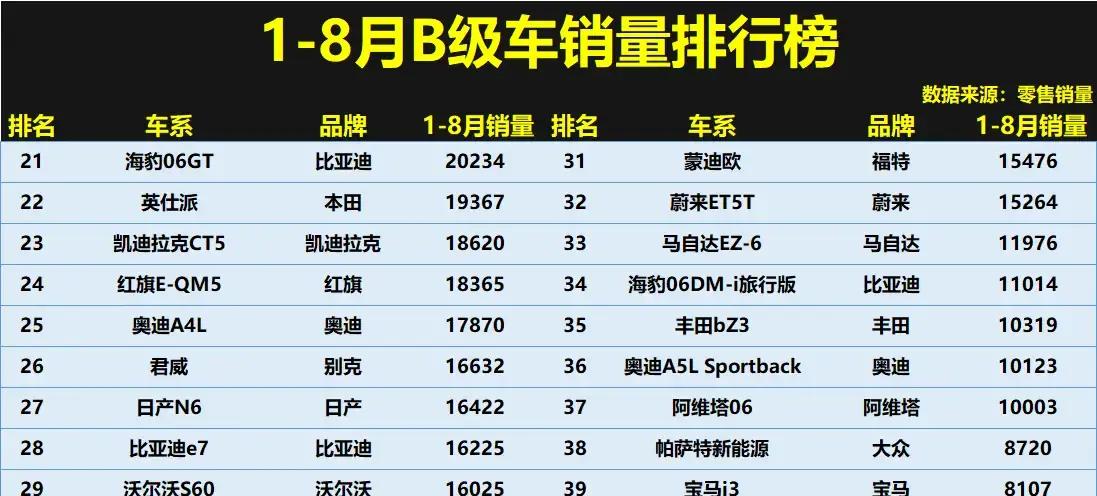
剧情反转来了:新能源并非单一路径,更像多条支线同时发力。Model 3的电动冲击,秦L (图片 | 参配 | 询价) 的性价比,自主品牌的品牌升级,四面夹击把B级车市场推向一个新的临界点。矛盾激化了——传统车企说“燃油车稳定可靠”,新能源阵营反驳“用数据证明效率与成本优势”。伏笔回收:前文提到雅阁 (图片 | 参配) 落后、天籁下滑,如今看来不是偶然,而是消费群体迁移的明证。真正惊人的是,那些曾经只在豪华区打转的品牌也开始出现断崖式下滑:捷豹XEL (图片 | 参配) 仅28辆,几乎从主流视野消失。这不是小概率事件,而是信号——消费者在20万价位的选择已不再被老牌牢牢控制,技术、驾控、智能生态在重新定义“体面”。
当各方把矛盾推到顶峰后,表面上的和解就来了,实则更危险。厂商会暂时降价促销,以短期销量掩盖长期结构性问题;消费者获得短期实惠,却可能在品牌服务和长期价值上吃亏。意外障碍也接踵而来:供应链波动、新能源补贴政策变动、二手车残值预期不稳,这些都可能让新势力的光环褪色。分歧加深:传统厂商要求宏观政策保护,新能源厂商要求公平的市场准入,两边都把问题归咎于对方。市场看似回稳,但内部裂缝更深——谁来主持一个公平、透明且可持续的发展规则?短期销量数据能遮住问题多久?
那些高喊“传统不倒”的人,很会唱老歌;而宣称“电动终结者”的人,也喜欢把未来说得太漂亮。我就质疑一句:都在卖故事,谁在管细节?你们讲得天花乱坠,但产品力、服务和长期规划才是票房保底。真要夸一句,能把消费者弄成话题的,确实都挺会做宣传的——可惜,有些宣传比车还轻。
以对立的角度来问:既然有人说“燃油情怀比技术更值钱”,那你是否认为把口碑当护城河就能永远挡住新能源蚕食?或者从另一面看,支持新能源的人能否保证补贴退坡后也能留下真客户?两个阵营各持一词,你站哪边,评论里说说你的底线是什么。