小牛九号正面硬刚掀开了行业底牌:雅迪爱玛为啥不碰高端市场?

上下班路上扫一眼街面。
跑的电动两轮车,十台里有五六台挂着雅迪的标,剩下两三台是爱玛。
偶尔窜过一台小牛、九号,配色亮眼,车价能买普通款两台。
有意思的是,攥着千万级年销的两家行业龙头,放着喊了好几年的高端风口不冲,反倒死死守着几千块的大众市场,稳得像个局外人。
过去五年,高端局的热闹,几乎全是小牛和九号撑起来的。
不少人默认,这俩新势力迟早要改写行业格局。
直到春风动力旗下的极核杀进赛道,一把撕开了电动两轮车行业藏了多年的底牌。
雅迪爱玛不是做不了高端,是早就把这门生意算得明明白白。
操盘极核的李三峰,是个实打实的燃油摩托老将。
近二十年职业生涯里,十七年都在跟燃油车打交道,管过春风自有大排量摩托,也负责过跟KTM合资的国际品牌。刚跨界做电动两轮车的时候,他自己都坦言是个“小白”。
好好的摩托不做,为什么要来挤电动车的红海?
跟春风的长期布局有关。
早些年春风的产品线,不管是两轮大摩托、四轮全地形车,还是合资的KTM车型,瞄准的都是小众性能玩家。
可公司定下的目标,是每年新增服务一千万用户,要触达全球一亿人的出行边界。
国内摩托车上路有不少限制,光靠小众玩乐车型,根本撑不起这么大的盘子。
春风定的“电动化、智能化、全球化”三化战略里,极核就是那个破局的棋子:从小众玩乐圈跳出来,扎进大众出行的大盘里。
它家从一开始就没走歪路。
一二线城市路权管理严,电动自行车能上牌、好上路,就重点铺电自产品线;三四线城市约束少,用户更看重续航动力,就主推电动摩托车。
核心技术全靠春风攒了几十年的摩托研发功底托底,双线并行,刚好踩中不同市场的需求。
刚入局的时候,整个市场的空白点看得清清楚楚。
普通电动车性能拉胯,几乎没什么玩乐属性,所谓的智能化体验一言难尽,各品牌设计同质化严重,品控更是参差不齐。
春风手里握着成熟的摩托技术,判断自己刚好能填上这些缺口。
最反行业常规的,是它的定价思路。
2022年1月首款高性能电摩AE8上市,基础款卖17999元,高配S+款直接冲到21699元,一上来就扎进了少有人碰的万元高端价位。
放着几千块的主流市场不抢,先往最贵的细分赛道钻。
当时不少业内人等着看它翻车。
结果呢?
高端品牌的印象刚在用户心里扎根,两年后极核转头就推出了定价四千到七千元的A14,正好卡在主流价格带,一上市直接成了爆款。
销量涨得更夸张:2023年全年才卖2.1万辆,2024年直接冲到10.6万辆,同比涨幅超过400%。
这套“从上往下打”的思路,不是拍脑袋想的。
李三峰自己算得很清楚:要是刚进场就跟雅迪、爱玛在中端市场正面硬刚,拼供应链成熟度、拼成本控制,跨界的新品牌半分优势都没有。
可越往高端走,用户越看重性能、技术和品牌调性,刚好能发挥春风在摩托研发上的长板。
这路子也不是凭空创新。
特斯拉早年先推跑车、豪华车立住高端人设,再下沉做大众家用车,走的是同一个路径;春风自己做燃油摩托,也是先推出650CC大排量车型站稳高端,再慢慢往下铺走量车型,早就有成熟经验。
跨界的学费,极核一分都没少交。
亏吃得最多的就是智能化板块。
早期产品全是工程师思维,APP交互反人类,蓝牙连接不稳、功能不符合用户使用习惯的吐槽层出不穷。
为了纠偏,团队干脆沉到一线,一个半月跑了全国26个城市,泡在门店问经销商、找用户聊痛点,一点点把体验磨了回来。
跟传统电动车品牌相比,极核的渠道玩法,几乎是推倒重来。
绝大多数传统品牌,都靠线下经销商压货走量,线上只是个宣传入口。
极核倒好,常年有七成左右的订单来自线上。
全渠道严格执行线上线下同价,线下经销商不用压货,主要负责交付车辆和售后服务。
到2026年6月,极核的门店已经覆盖全国400座城市,总数超过2600家。
服务更是精准戳中了传统品牌的软肋。
它家做了7×24小时全年无休的服务响应,还跟第三方救援公司合作,给用户提供全国范围的免费道路救援。
质保范围内的费用全由品牌和经销商结算,用户不用掏钱。还搭了用户好评机制,直接绑定经销商收益,倒逼门店做好服务。
核心技术层面也留了后手。
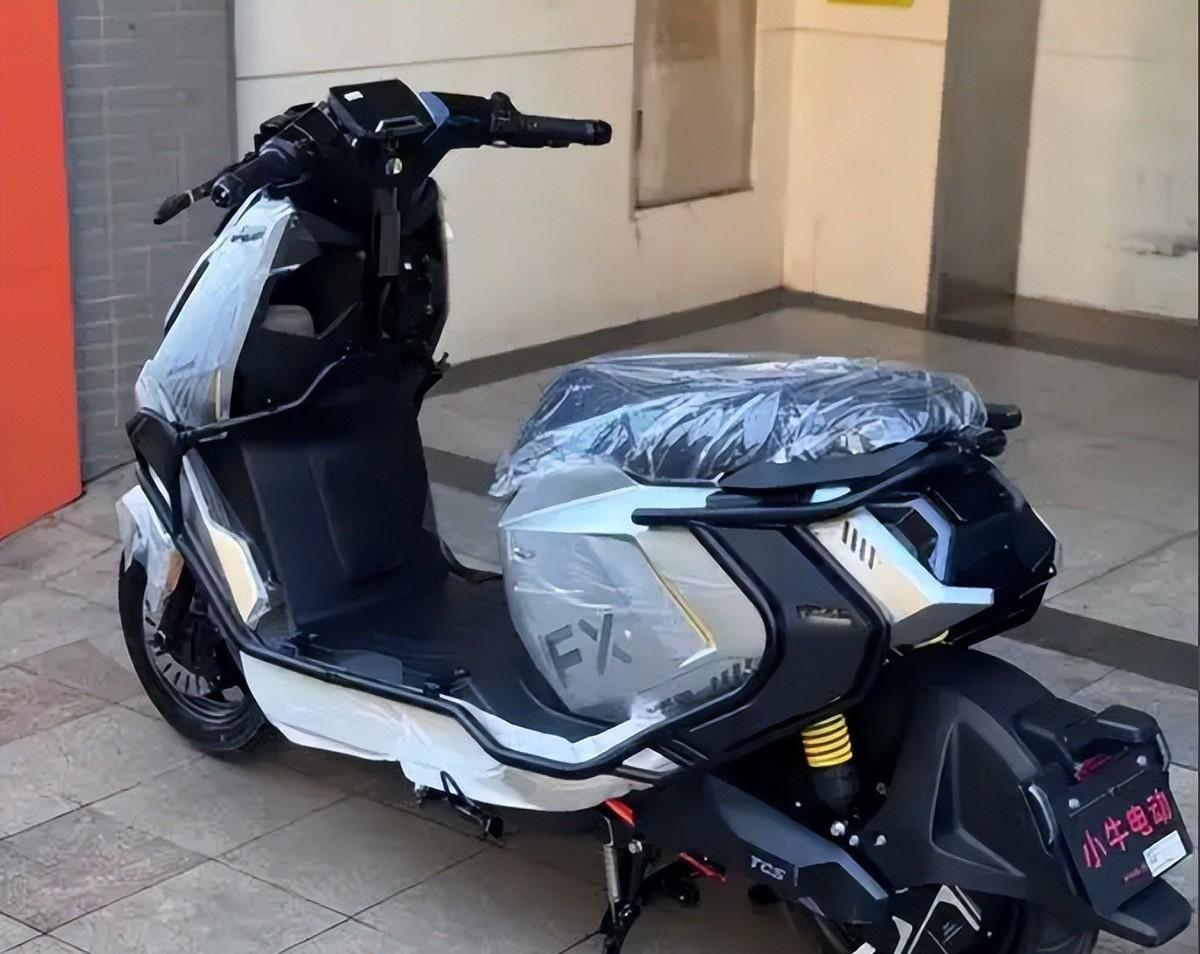
电池可以跟宁德时代、星恒这类头部供应商合作,但电机、电控这两大核心部件,全是自主研发生产。
全品类电驱研发生产体系都搭了起来,技术不光供给自家两轮电动车,还能用在集团四轮车、海外电动全地形车上,成本自然能往下摊。
极核给2025年定下的销量目标是60万台,对应营收规模约二十亿元,还规划了年产300万台的产能基地,给后续扩张留足了空间。
但极核的故事再亮眼,也只是电动两轮车高端化浪潮里的一个切面。
要读懂整个行业的真实逻辑,还是要回到最开始的疑问:为什么体量最大的雅迪、爱玛,始终不肯all in高端市场?
说句实在话,不是它们没能力做高价车,是早就算清了高端市场的账。
电动两轮车从诞生起就是“家门口的生意”,核心竞争力从来不是发布会上那些炫酷的参数,而是你家楼下有没有能上牌、能修车、能换电池的网点。
雅迪、爱玛沉在行业里这么多年,早就把渠道网铺到了毛细血管里。
别说地级市、县城,就连很多乡镇的主街上,都能找到它们的门店。再加上电池、电机核心部件都能自研自产,上下游成本攥得死死的,真打价格战,它们进退都有余地。
那些依赖外部供应链的新势力,根本没法在成本上跟它们对等竞争。
数据不会骗人。
2024年雅迪和爱玛的合计销量超过两千万台,牢牢占着行业大部分市场份额。
九号当年国内智能电动两轮车卖了约260万台,小牛全品类电动出行产品销量约92万台,两家加起来才350万台,连龙头总销量的零头都不到。
门店数量的差距更明显。
截至2025年,九号的线下门店已经逼近一万家,小牛还停留在数千家的规模,而雅迪爱玛的终端网点,早就数以万计,下沉到了普通人生活的最末梢。
很多人说,小牛和九号做高端,是吃到了消费升级的红利。
可往深了看,它们更像是在押注一个还没被完全验证的市场假设:用户愿意为了“智能”“潮酷”的标签,支付成倍的溢价。
小牛的起手牌其实相当好。
早年靠潮牌定位和科技感切入,一度引领了整个行业的设计风向,结果在冲规模的关键窗口期,因为管理层动荡乱了发展节奏,线下渠道始终没铺透,后劲慢慢就弱了。
九号走得更稳一些,靠着供应链整合和互联网生态加持,一边做硬件整合一边铺线下渠道,规模涨得很快。
可随着产品线不断下探到主流价格带,它原本的高端定位也在被慢慢稀释,和传统品牌的差异正在缩小。
这一对比,行业的底牌就露出来了:决定电动两轮车品牌能走多远的,从来不是产品本身,是渠道和服务这两条生命线。
毕竟这是个实打实的刚需产品。
半路上车胎扎了,推五百米就能找到修车铺,比什么花里胡哨的智能功能都实在。
普通用户买车,图的就是方便买、方便修、上牌省事,不是多一块能联网的屏幕,也不是多几个新鲜但没用的传感器。
高端化不是伪命题。
但如果把“智能”当成唯一的溢价支点,忽略了刚需用户最在意的便利属性,迟早会被市场的底层逻辑反噬。
极核的差异化尝试,确实给行业提供了另一种可能性。
用成熟的摩托车技术下放筑高产品壁垒,用线上同价的用户思维重构渠道关系,用全流程服务补齐传统行业的短板,每一步都踩在了真实需求上。
但我们也得承认,哪怕路径正确,想要撼动雅迪、爱玛在大众市场经营了十几年的根基,也不是短时间能做到的,需要漫长的时间沉淀,还有持续不变的执行力。
未来的中国电动两轮车行业,比拼的不会是谁更会讲故事,谁的发布会更有科技感。
比拼的是谁能把政策配套、电池标准化、旧电池回收网络、售后服务这些不起眼的脏活累活,一件一件拧成一股绳。
真正的产业升级,从来不在发布会的聚光灯下,在街头巷尾的泥土里,在用户下楼就能走到的门店里。
小牛和九号的试错,算是行业创新的前奏。
但要真正让普通人享受到更便捷的出行,靠的从来不是花里胡哨的炫技,是效率、性价比,还有扎扎实实地把服务落地的执行力。
你平时骑电动两轮车吗?买车的时候最看重动力配置,还是楼下有没有门店方便维修?欢迎在评论区聊聊你的看法。