车商必看!精准出险报告显示 0 出险?车辆底档帮你曝光人伤暗病

做二手车收车、做门店经营,我们都非常依赖出险报告。
正常情况下,出险报告可以帮我们清晰判断:车损理赔、维修记录、事故痕迹,大部分车况风险都能直接筛出来。
但很多资深车商都遇到过一种行业隐形坑:
明明出险报告干干净净、显示0次出险,却标注了「建议线下复检」「疑似拒赔」。
很多同行以为:出险报告都查不到问题,那就是精品车。
实则不然!这种车,十有八九藏着人伤赔付、纠纷拒赔记录,也是最容易造成售后争议、拉高门店经营风险的车况。
今天站在车商角度,用真实案例给大家讲透:为什么出险报告也会查不出来,以及收车该怎么规避这类隐形风险。
01 真实案例:两份0 精准出险报告,全部暗藏人伤记录
先看第一台比亚迪车型。
该车出具的是正规精准出险报告,出险次数直接归零,无车损理赔、无重大事故记录。
但报告醒目提示两点:
疑似拒赔风险
建议进一步线下深度检测
单凭精准出险报告,完全可以把这台车定义为“无出险精品车”。
但我们做了车辆底档案调取之后,真相直接颠覆认知:
这台0出险的车,实际有2次正规维修记录、背负2 次人伤赔付。
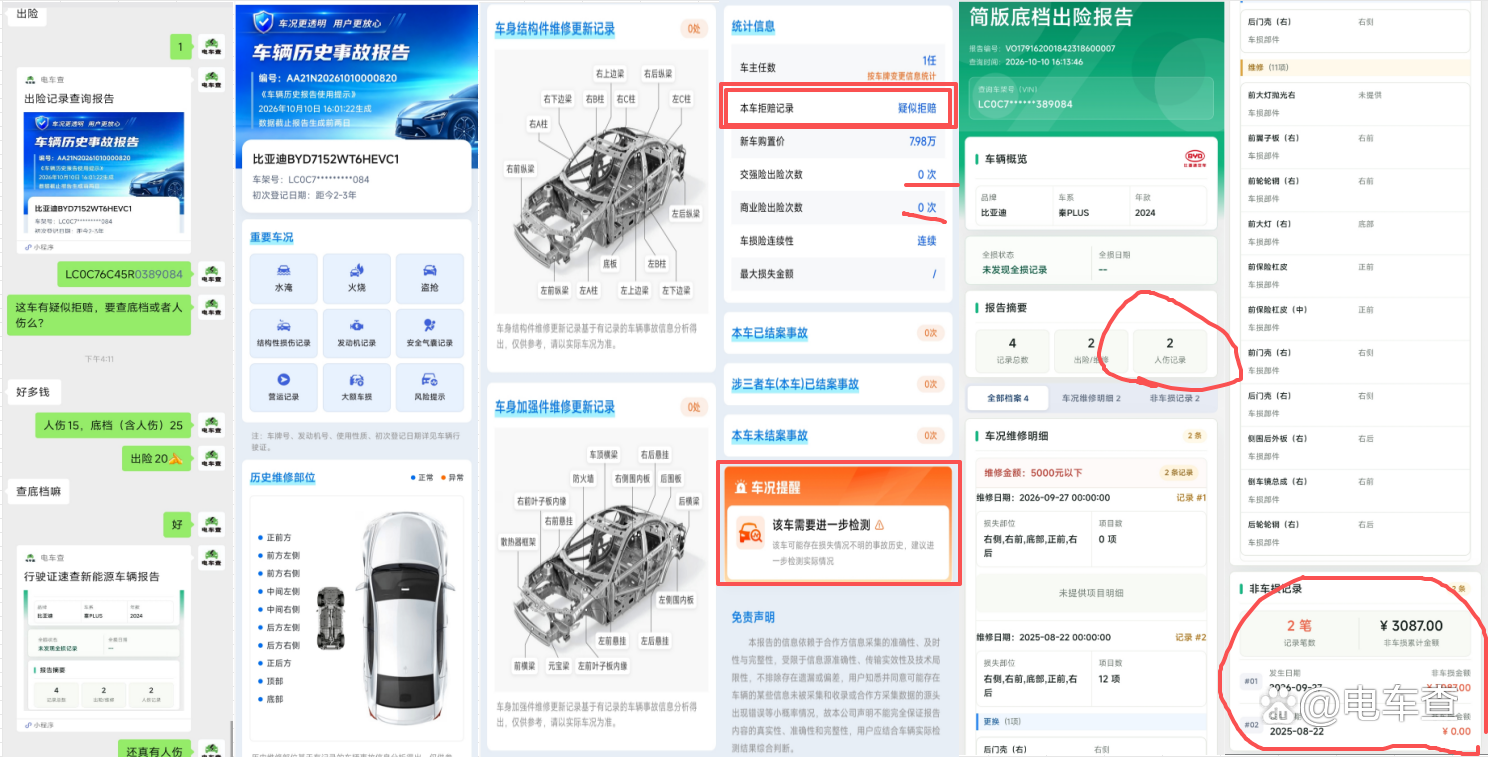
精准出险报告:0出险、无车损理赔报告标签:疑似拒赔、需线下复检
调取非车损底档后核实:同样存在隐藏人伤赔付记录。
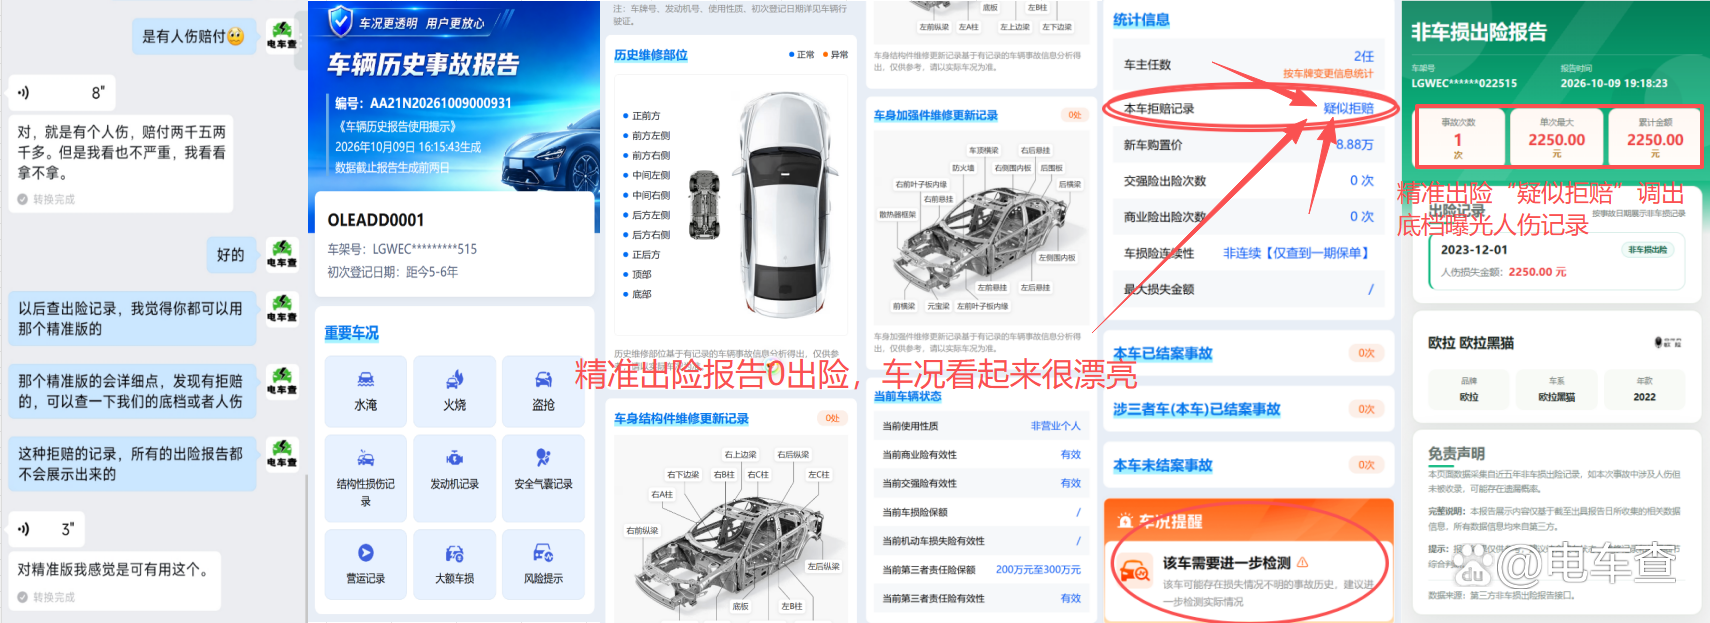
两台车共同点:精准报告看不出问题,车辆底档才看得见风险。
02 核心真相:不是报告不准,是「统计口径有盲区」
很多同行疑惑:明明是精准出险报告了,为什么查不到拒赔的人伤记录?
这里给大家讲透行业底层逻辑,所有车商都建议收藏:
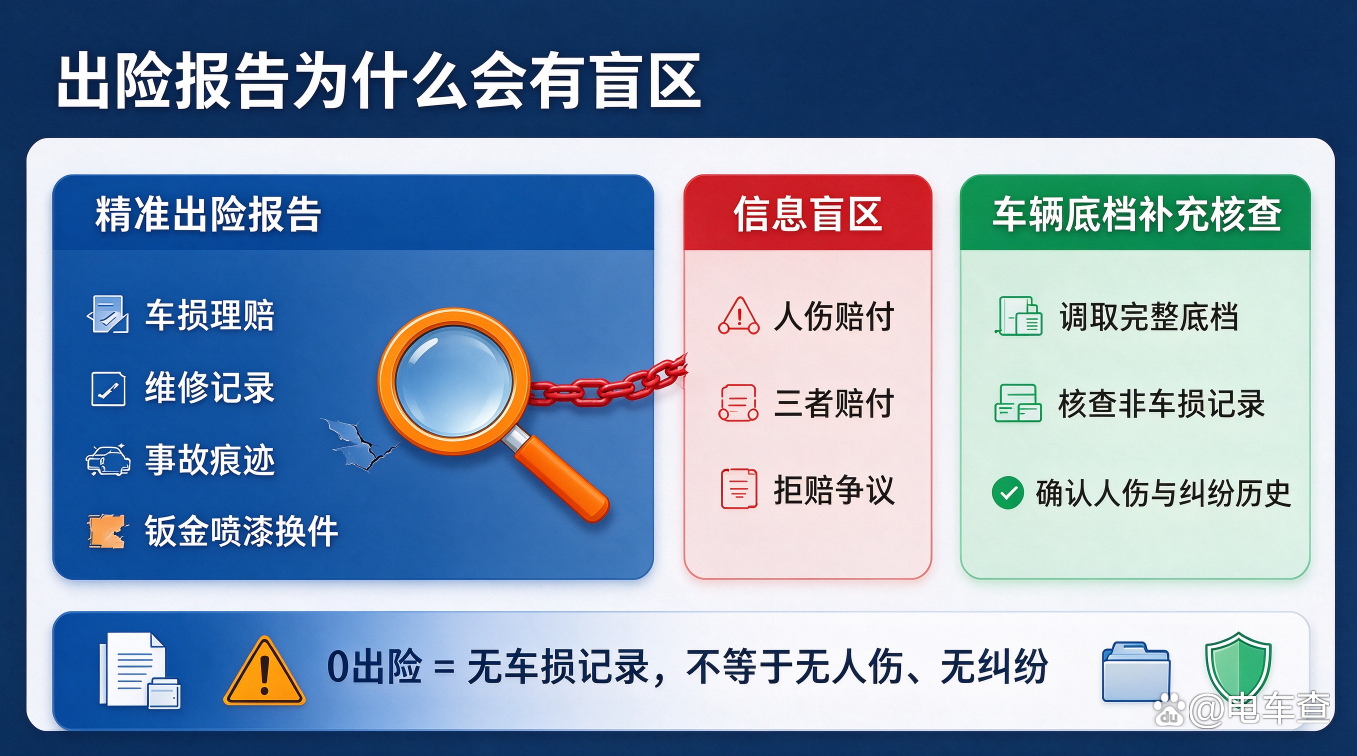
精准出险报告,主打「车损险理赔记录」。
它可以精准筛查:钣金、喷漆、换件、大修、车损赔付。
但是!人伤赔付、三者赔付、事故拒赔争议,大多不走车损险。
很多事故场景:车辆轻微受损甚至无明显车损,但发生人员受伤;事故走交强险、三者险赔付人伤,全程不触发本车车损险。
最终结果就是:
✅ 精准出险报告= 0出险、无车损记录
✅ 车辆真实历史=有人伤、有赔付、有拒赔争议
这不是报告问题,是单一报告维度不够全面。
03 对车商的致命影响:车况不透明= 经营隐患
实事求是说:带过人伤的车,不一定不能收、不能卖。
但对我们车商来说,最怕的不是车况差,是「不知情」。
精准报告0出险,我们按精品车定价、收车、销售,客户后期查出人伤记录:
容易产生客户质疑、售后扯皮
影响门店口碑和复购信任
原本透明经营的车商,被动背锅
行业内卷当下,车况绝对透明,才是车商最大的护城河。
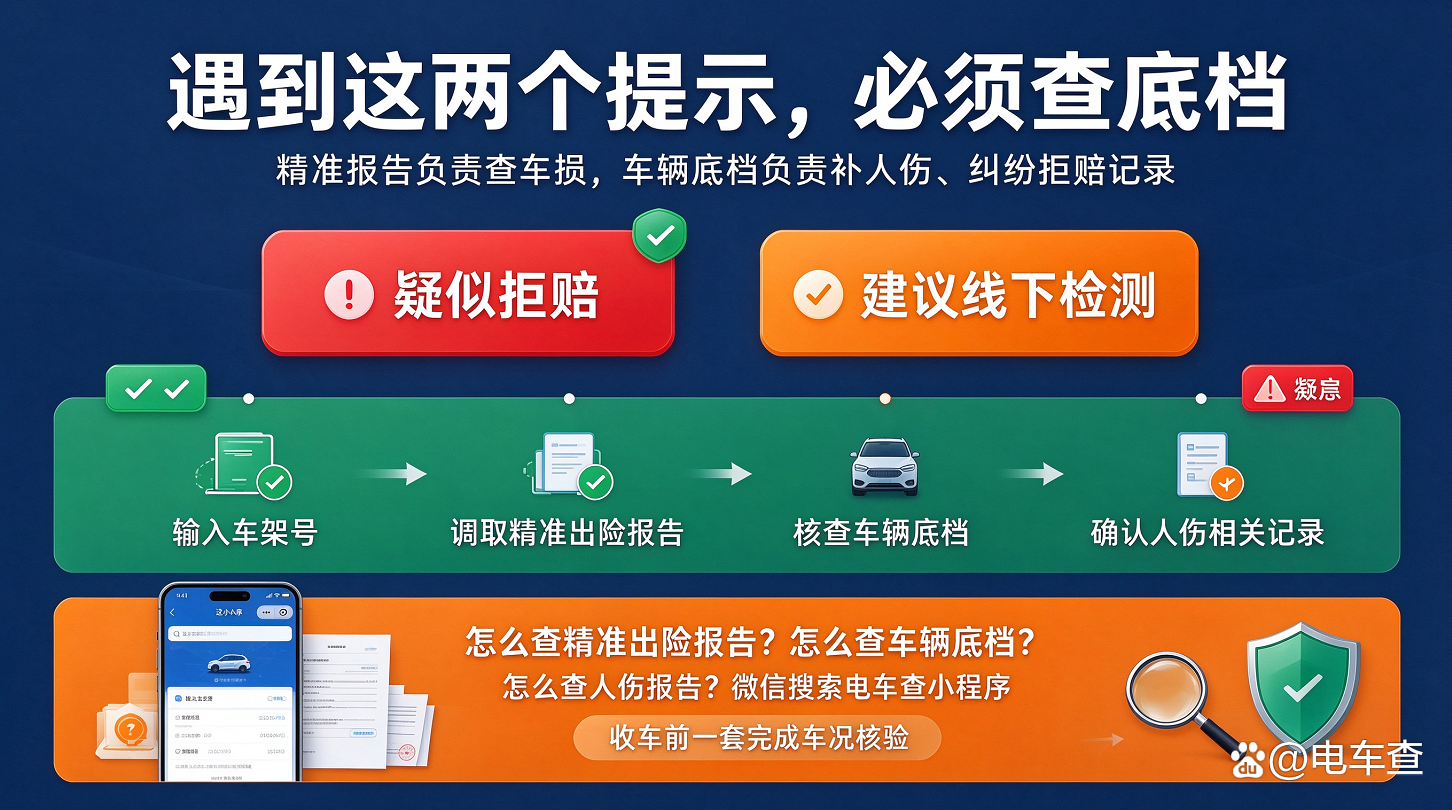
04 车商收车新技能:遇到这两个提示,必须查底档
给各位同行总结一套可直接落地的收车风控技能:
只要精准出险报告出现以下两种情况,无论是不是0出险,一律深度核查底档:
1、报告标注【疑似拒赔】
2、报告提示【建议进一步线下检测】
精准报告负责查「车损」,车辆底档负责补「车损、人伤」。
两份数据结合,才是完整、真实、无漏洞的车况。
写在最后
做二手车,专业和严谨,就是我们的利润和口碑。
不要只依赖单一精准出险报告判定车况。0出险不代表零事故、零隐患。
多一步底档核查,收车更稳、卖车更透、售后更少纠纷,门店经营更长久!
👉怎么查精准出险报告?怎么查车辆底档?怎么查人伤报告?微信搜索电车查小程序
收车前上传行驶证识别车架号,一键调取精准出险报告、车辆底层档案、人伤相关记录,一套完成车况核验,帮各位同行提前识别这类隐形风险,收车少踩坑,经营更安心。
同行们收车时遇见过这种“隐形人伤车” 吗?欢迎评论区交流避坑经验!
#二手车行业干货#车商收车风控#精准出险报告解读#二手车底档查询#二手车人伤报告查询