新能源及海外销量双增安汽车10月销量23.38万辆环比同比均增长

11月2日,北京的朋友圈先炸了一阵。长安汽车把一张10月销量明细贴出来,很多人点开就一句话,算它谁家?23.38万辆整车销量,新能源14.05万辆,海外10.24万辆,还写得很直白,当月双主线都在增长。
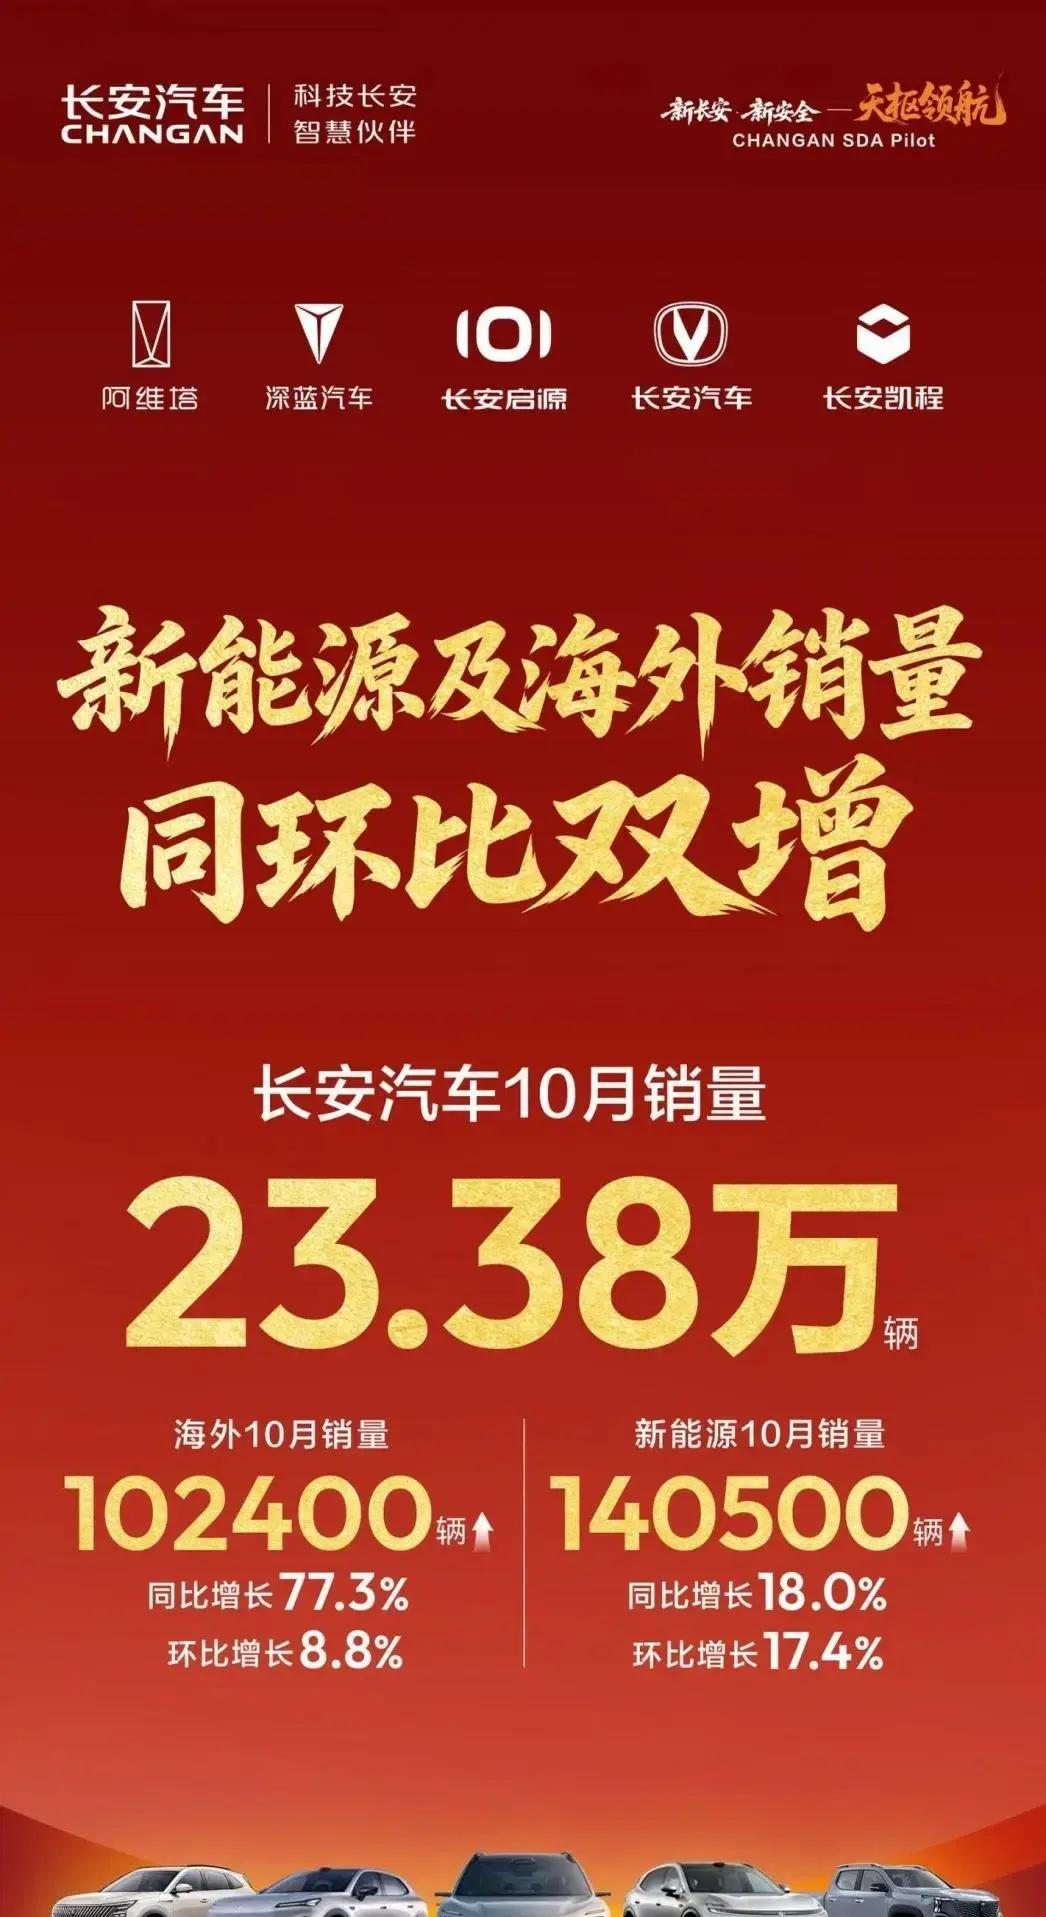
可真正让人停下手指的,是它把增长拆得很像做账。国内新能源不是在硬顶,海外也不是顺带。新能源同比18.0%、环比17.4%;海外同比77.3%、环比8.8%。在行业价格战把利润压得发紧的日子里,这种结构性增长,挺像给大盘加了两根梁,而不是拿一根柱子硬撑。
过去不少人聊车,常常只盯着当月总销量。可对长安这份10月数据,最值得看的是双引擎到底靠什么在转。
先看新能源。10月长安新能源销量140,500辆,同比增长18.0%,环比增长17.4%。简单说,不是只有同比好看,也不是只有环比热闹。很多车企在价格战里会出现一种节奏失灵:一个月冲得很猛,下一月又回落。长安这张表更像是连续出力。
再看海外。海外销量102,400辆,同比暴涨77.3%,环比增长8.8%。这个同比增速,把新能源拉在后面。用北京话讲,就是出门在外比家里更“能打”。这也解释了为什么不少行业人士把长安的海外节奏称为从布局到兑现的阶段。
车企出海这事儿,不是喊口号就能变成订单。它要解决渠道、售后、零部件体系、当地合规、用户习惯这些硬问题。海外同比接近八成增速,至少说明在东南亚、欧洲、中东等市场,长安的本地化不是只做了外观和名字,而是在做产出。
你会发现这时候聊价格战,反而要换个视角。价格战把国内竞争拉进同质化的泥潭,谁都想降价,结果谁都不好受。真正有空间的打法通常是两类。
一类是把成本控制、供应链效率做扎实,靠规模把利润兜住。另一类是把需求分散到不同市场,让单一市场的波动不至于把全盘掀翻。长安10月这组双增长数据,更像第二类在起作用。
说到双引擎,就绕不开新能源内部谁在扛量。长安启源这次站在前排。
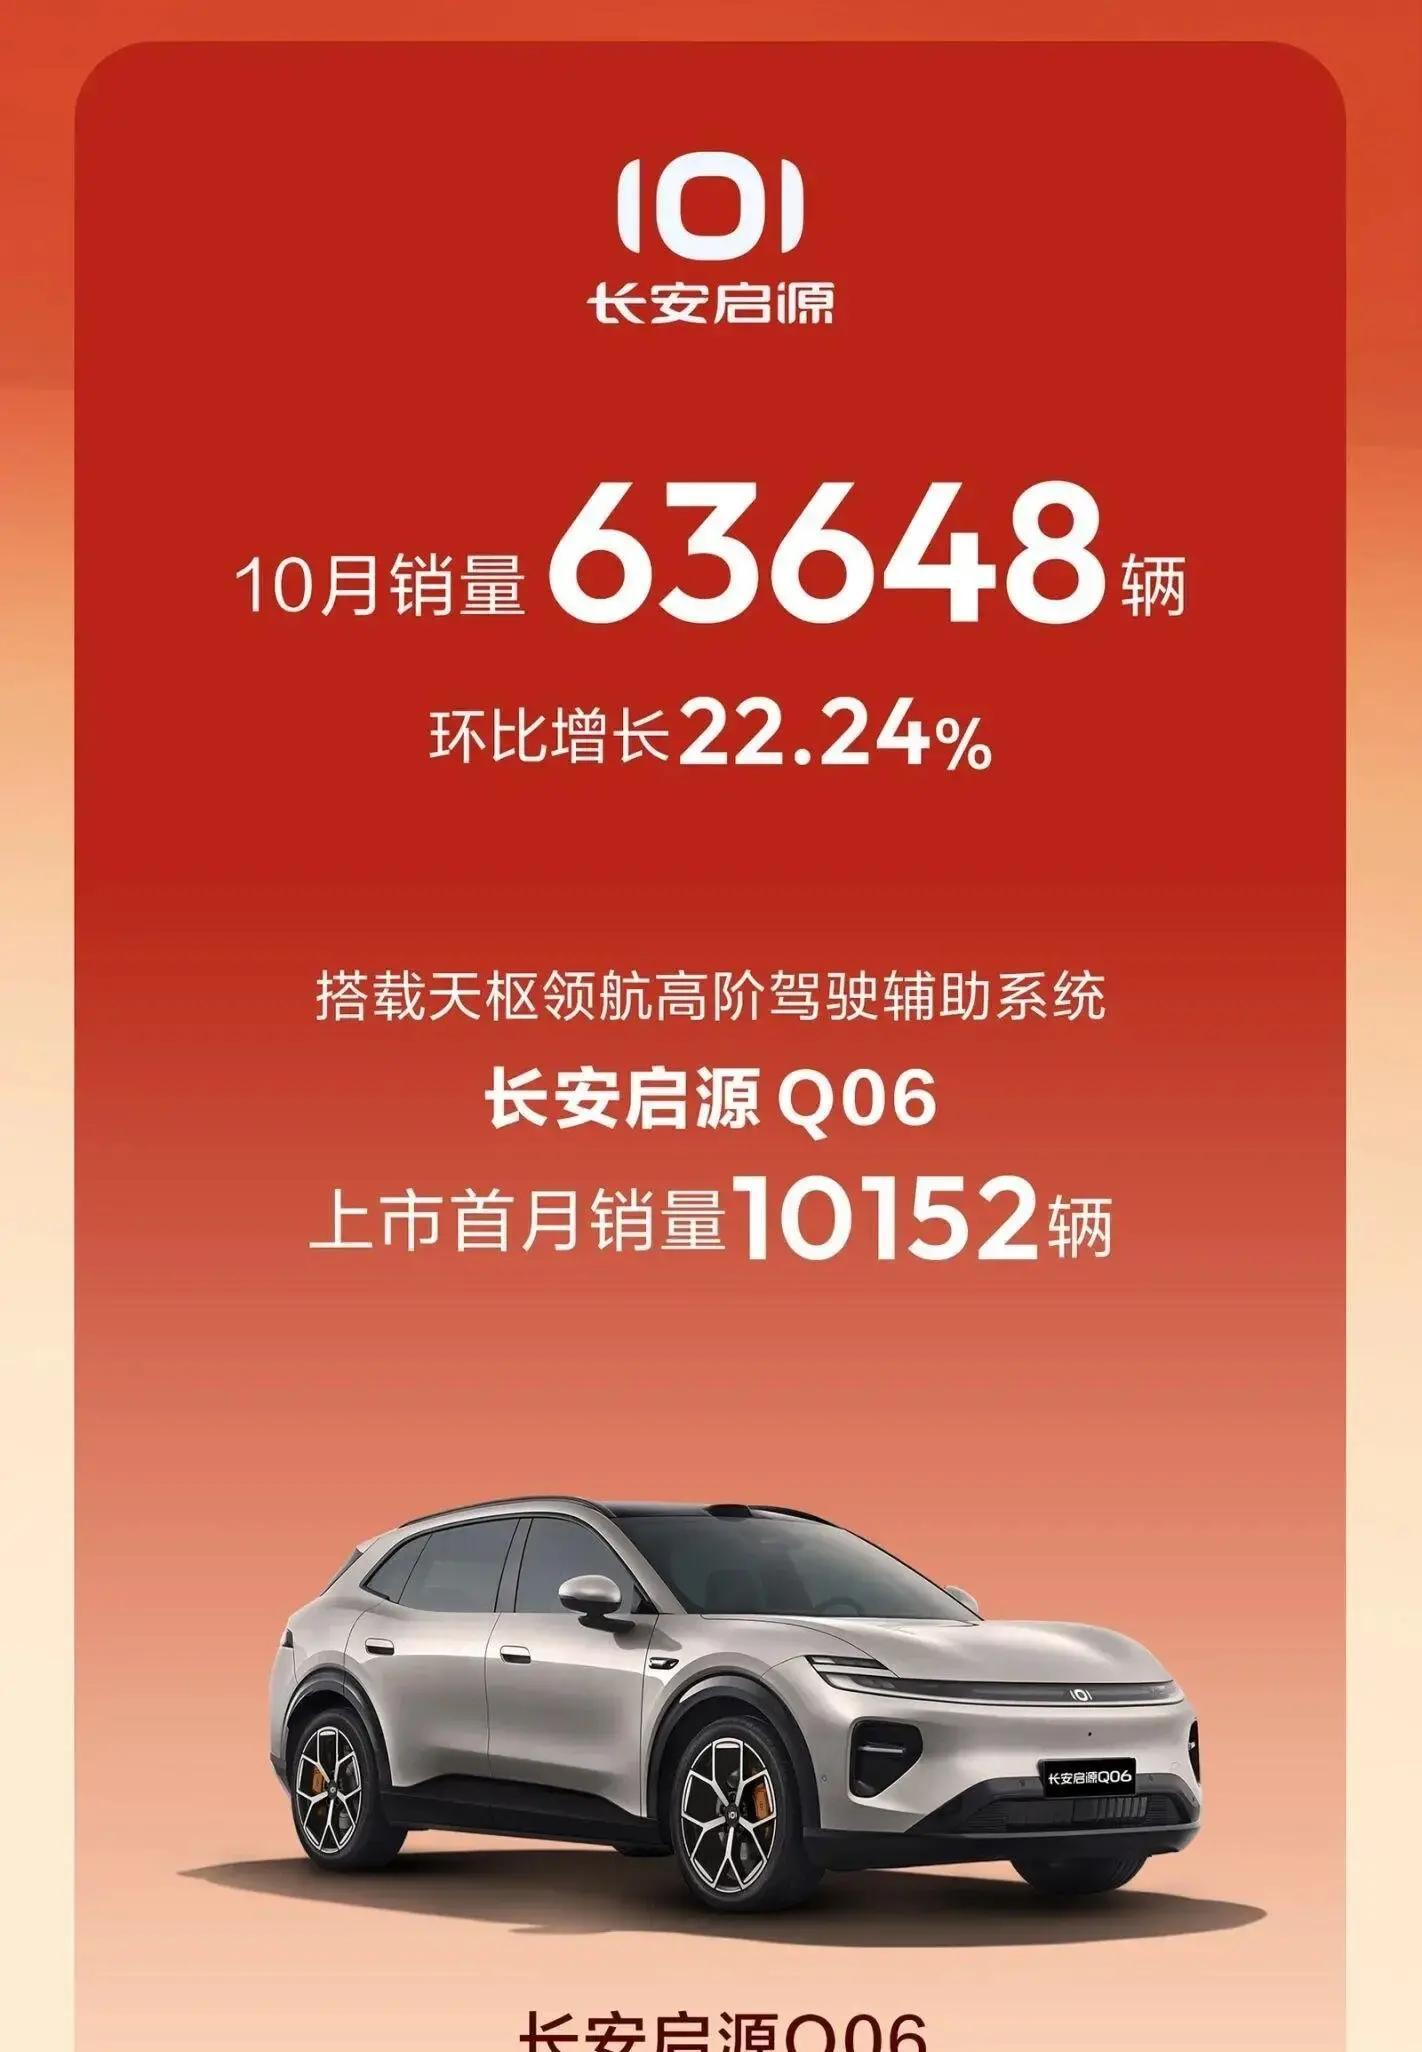
10月长安启源销量63,648辆,环比增长22.24%。它继续扮演集团新能源走量的排头兵。更关键的是启源Q06。9月23日上市,指导价13.99到16.99万元,纯电和增程双动力都有。
上市首月交付10,152辆。很多人看到这个数会想,10,000多台是不是小打小闹?放到15万级家庭新能源SUV这个“最惨烈的红海”,这就很不简单了。尤其是高配占比超80%,Ultra版选装率接近50%。这组数据很现实,说明用户不是只买最低配凑合,而是愿意往配置上加钱。
北京人最讲究一个词,性价比要落地。启源Q06拿到的不是“嘴上热度”,而是“手上订单”。新车高配占比高,也等于把用户的需求点摸得更准。
这里有个更值得聊的现象。从启源Q05到启源Q06,启源呈现的是连续爆款的节奏。爆款不是靠运气,通常靠两件事:第一是产品定义要贴近主流家庭的使用场景;第二是把技术下放到用户心理的临界点,让配置和价格同时说服人。
市场上常见的误区是,把高阶配置堆上去却不做价格和体验的平衡。另一种是只降价不升级,最后靠销量硬扛,然后把盈利能力磨薄。启源Q06这次把“天枢领航高阶智驾”下放到15万级家用SUV,同时让高配和选装率起来,至少说明它在这两件事之间找到了缝。
家用车的战场,拼的是你每天用得顺不顺。智能驾驶辅助、智驾能力、车机体验,这些不是放在发布会台上才有价值,而是放在上下班、接送孩子、周末带娃出门时,能不能把人从重复劳动里解放出来。一个高选装率的结果,经常比一段宣传更能说明问题。
跟启源对应的是深蓝。深蓝这条线,主要守基本盘,同时也做迭代。
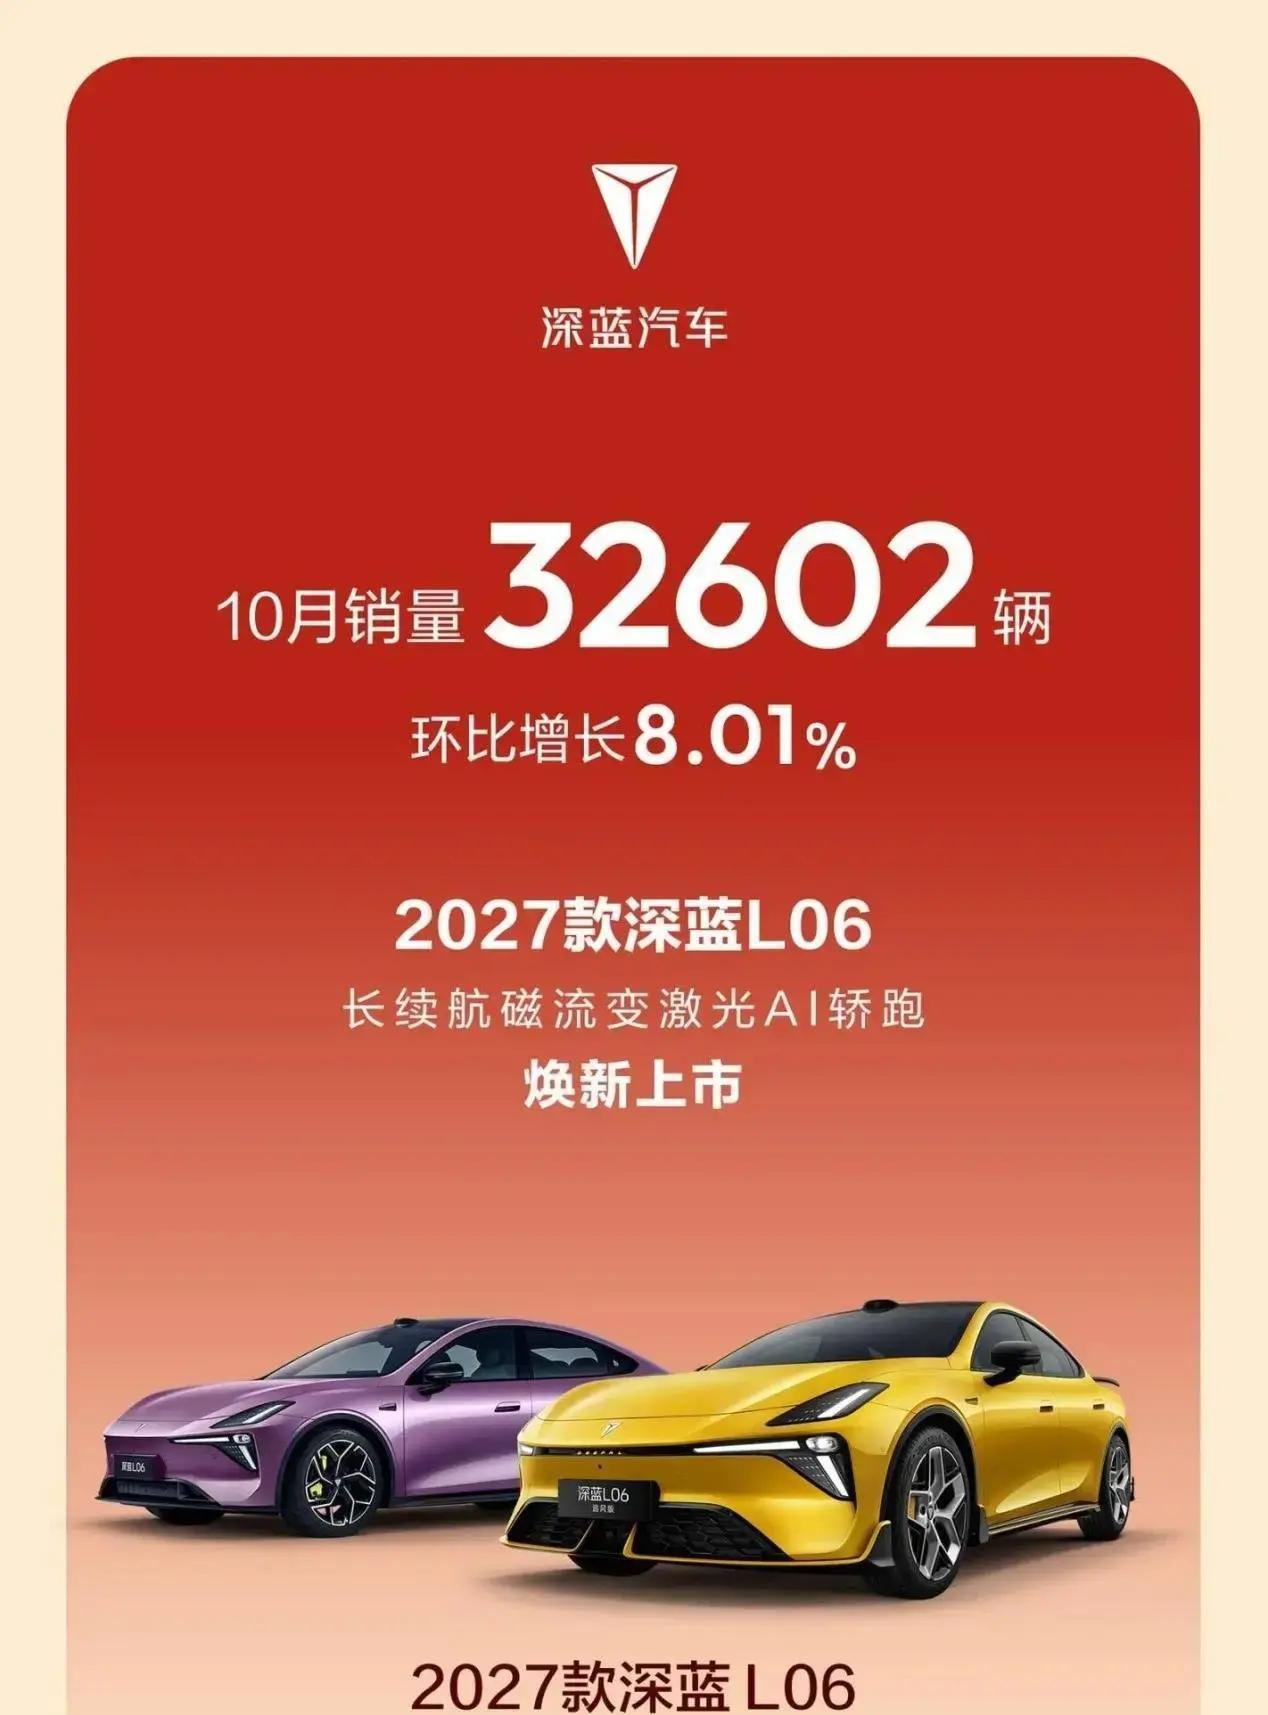
10月深蓝交付32,602辆,环比增长8.01%。其中S05月销19,793辆,占比超五成。S07月销6,062辆。两款大单品撑起主力盘。你可以把它理解成深蓝的“地基”在稳,至少没有在10月这种竞争压力下把结构打乱。
还有一个很现实的点。轿跑路线和AI座舱并不是新概念,市场里也有不少同类玩家。深蓝继续往长续航、底盘和智驾体验上加,反映出它的策略仍是用持续更新去压住竞争对手的换代速度。
要说长安在智能化和高端化上的表态,阿维塔就是那块“面子工程”,但也是技术展示窗口。
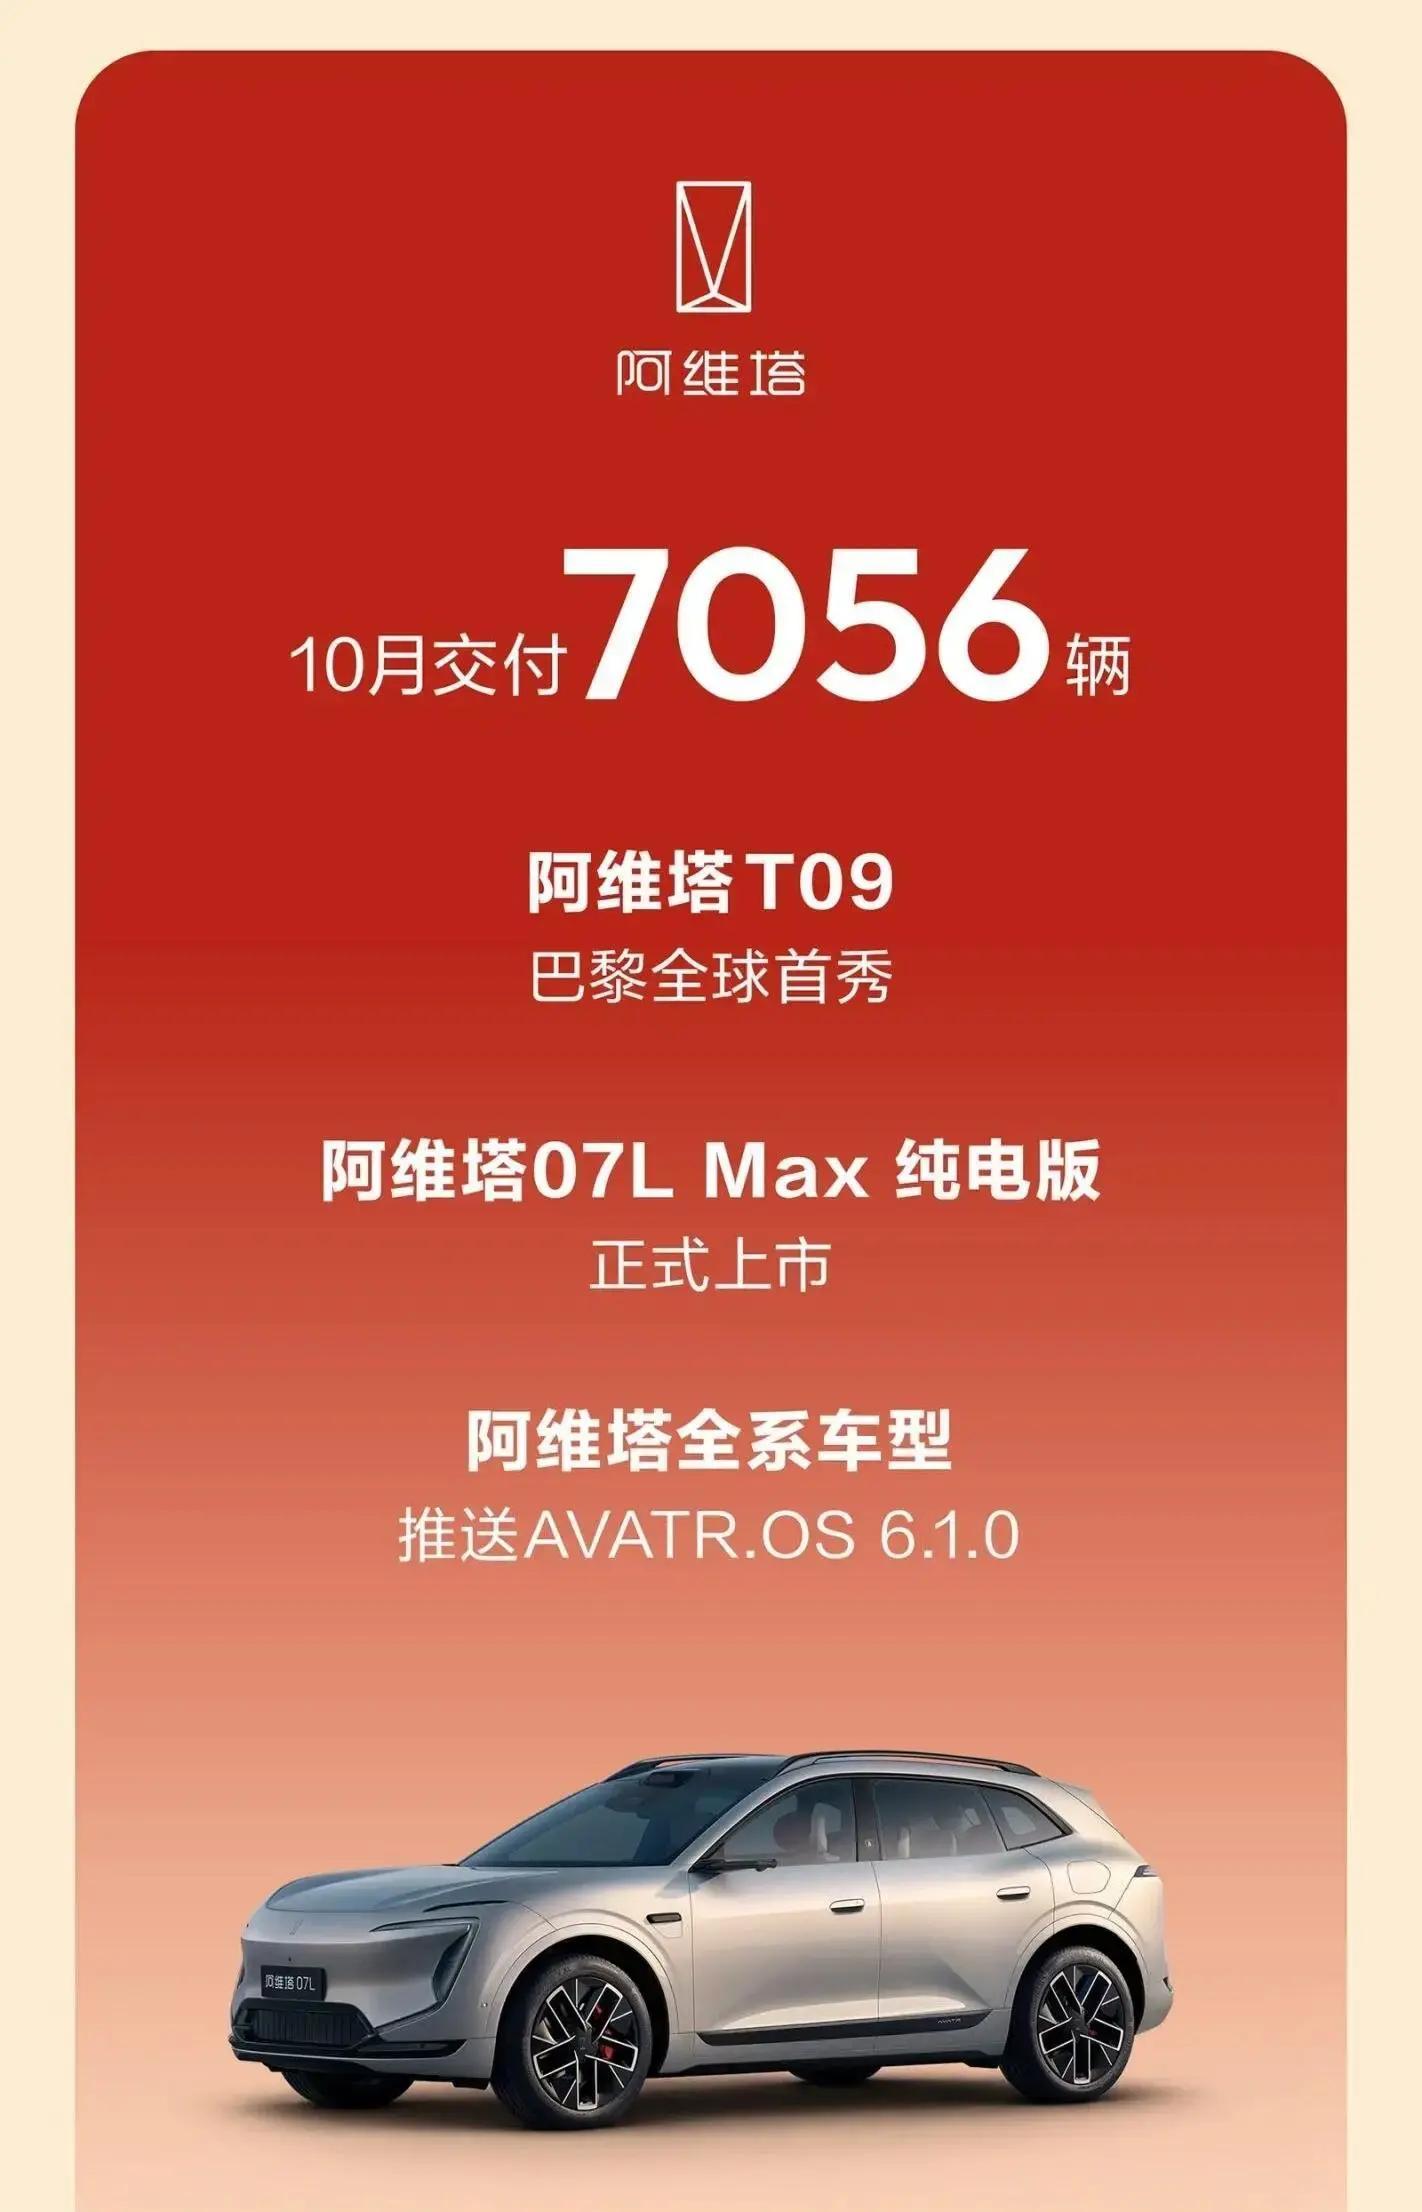
10月阿维塔交付7,056辆。规模还不算大,能看出来它依然在高端细分里爬坡。不过阿维塔扛的事情不只是销量,而是向外界展示长安智能化和品牌向上的上限。
你会发现长安的多品牌策略很“务实”。启源负责在主流家庭区间里把销量打起来;深蓝负责用大单品守住节奏并升级迭代;阿维塔负责技术和品牌天花板;引力和凯程则把体系里的燃油和商用基本盘稳住,还往出海延伸。
这就轮到引力和凯程上场了。很多人只盯新能源,但更关键的是别把老盘子端掉。
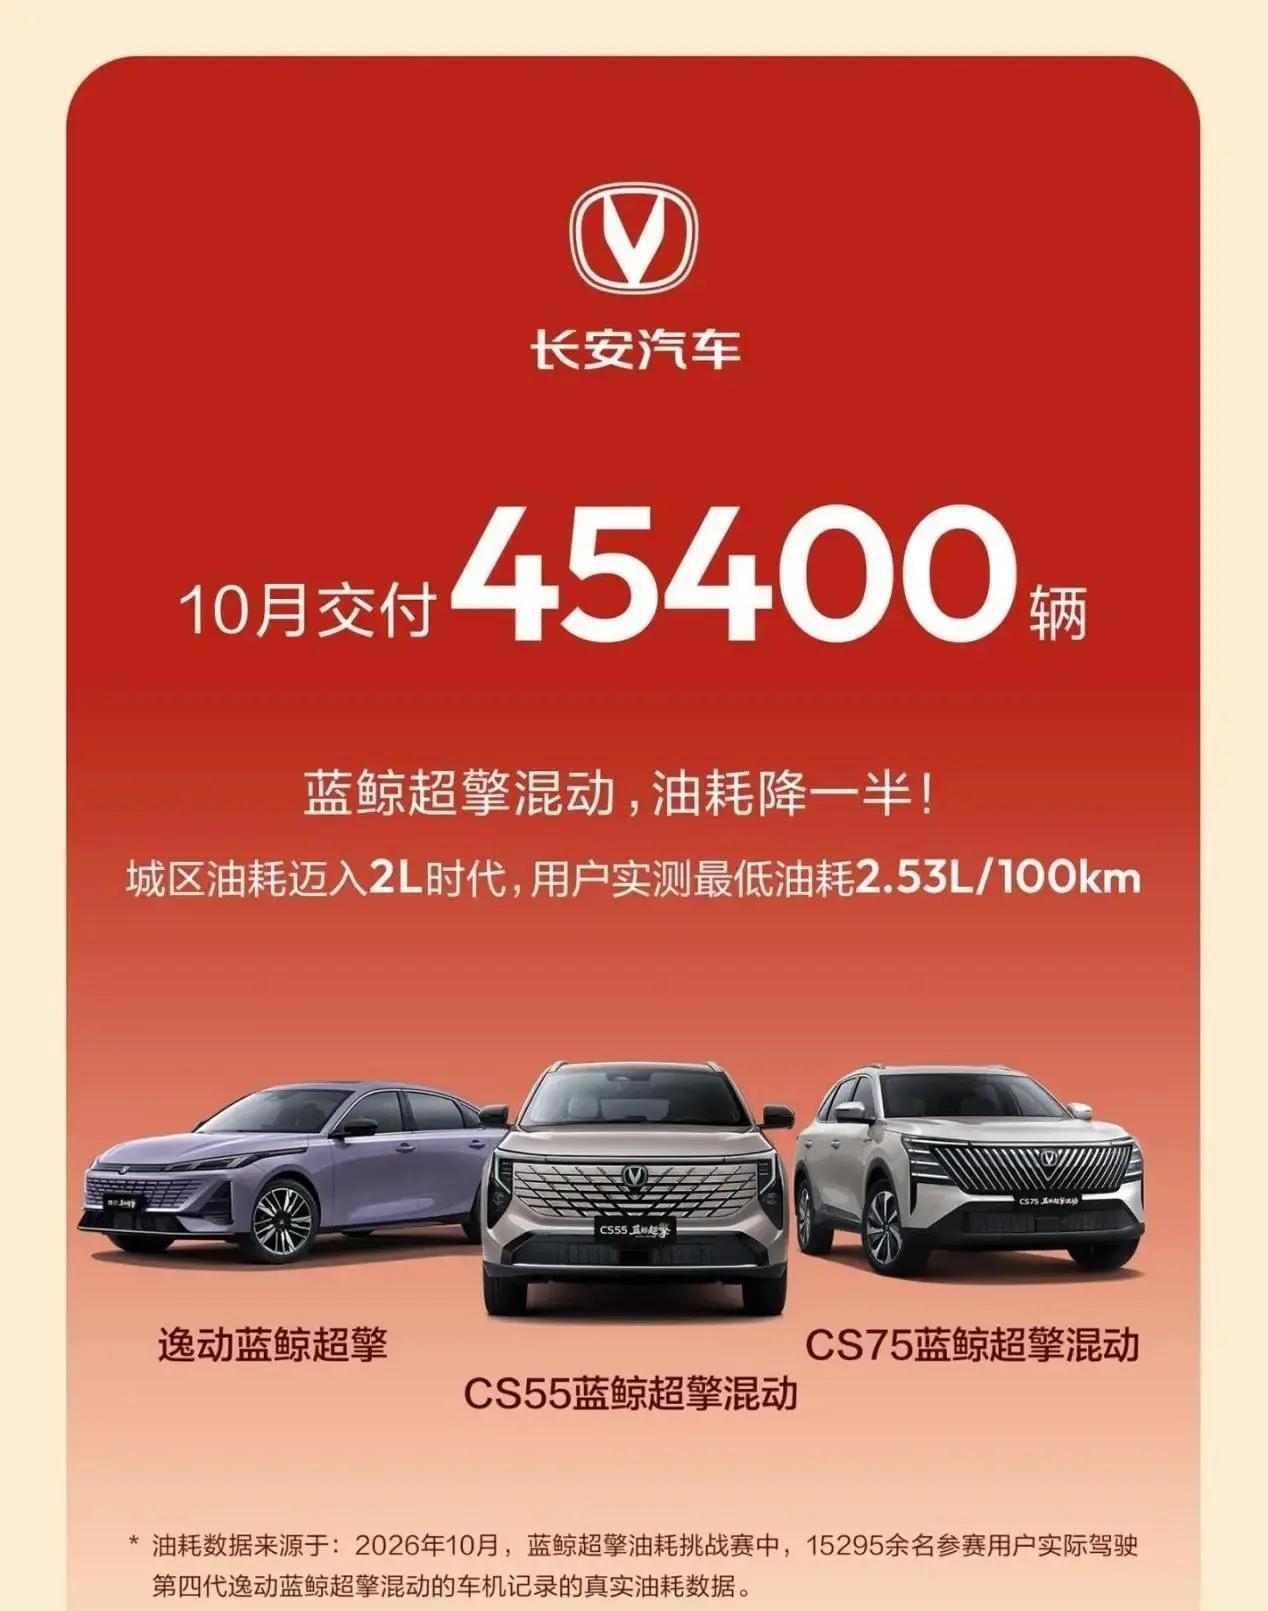
官方提到几个很具体的数据。城区油耗迈入2L时代,一箱油可跑1500公里,并且有15,295名用户实测最低油耗2.53L/100km。这里的关键词是“城区油耗”和“实测”。行业里最怕的是把指标写得很漂亮但很难落地。能拿到用户实测数量,至少说明这套宣传并不是纯口号。
在价格战里,燃油车用户其实最关心的不是你多会讲故事,而是开起来贵不贵。长安的HEV混动化路径,本质上是在用更低使用成本把用户留在体系里,而不是让他们被更极端的价格策略直接带走。
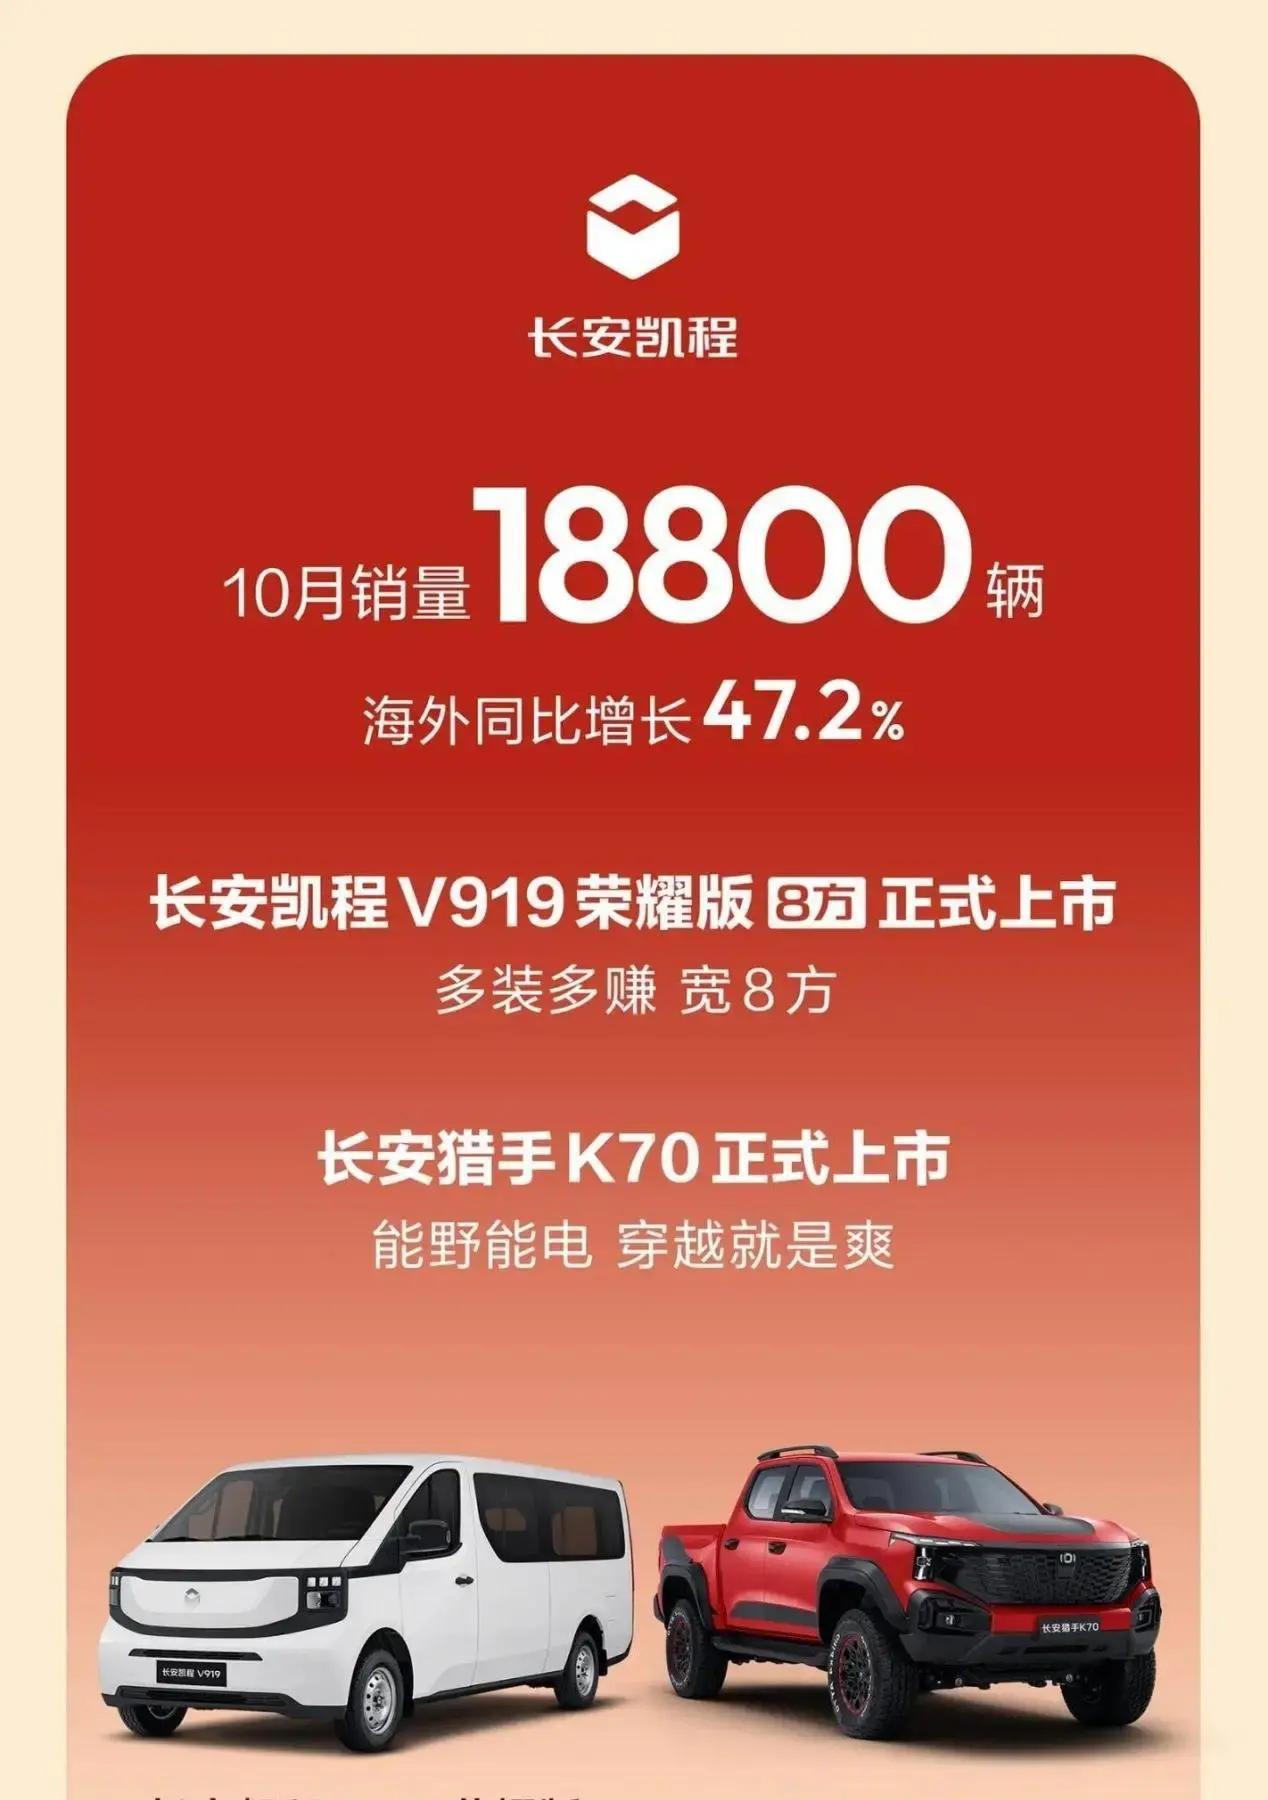
这里有个生活场景大家都懂。北京的街道里,物流车、皮卡、工程车并不只是城市角落里的“配角”。随着户外经济升温、用车半径变大,皮卡和面向生产生活的车型往往更容易在真实需求里找到增量。猎手K70这种增程皮卡走向市场,补上的是长安在双场景产品拼图的一块。
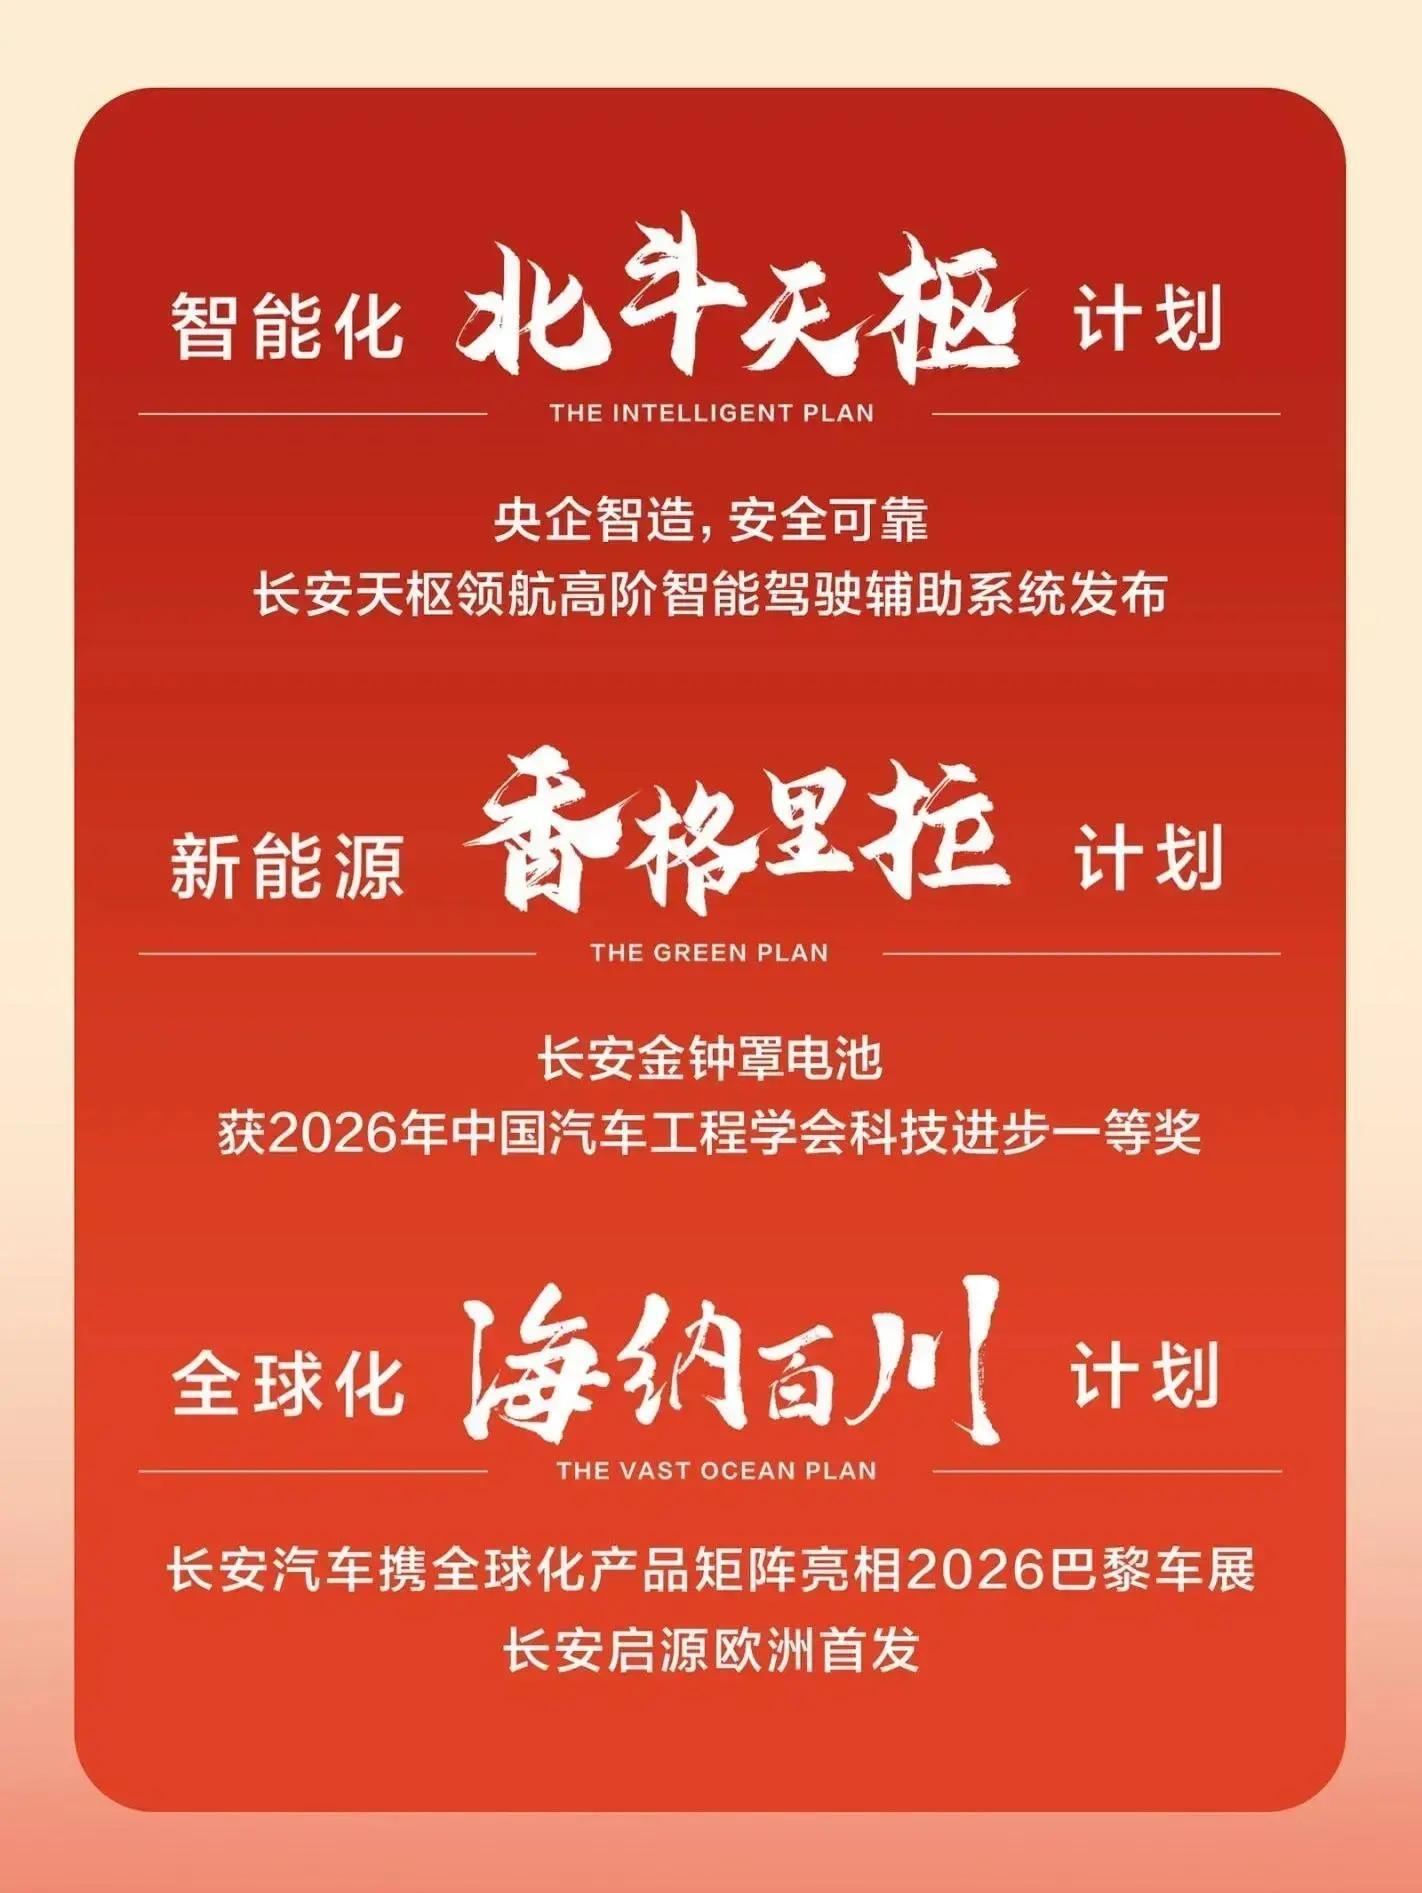
说回主线,这组10月数据把长安的逻辑链条串得挺清楚。新能源和海外双增长,是它对冲单一市场波动的手段;启源和深蓝承接主流家庭新能源走量;阿维塔承担智能化与高端展示;引力用混动守基本盘;凯程拓商用与海外。
很多人喜欢把这类多品牌、多动力的布局当成一句大词。可落到表格里,它更像是分散风险的工程。你把鸡蛋放在不同篮子里,每个篮子都有不同的市场节奏。国内价格战再凶,只要海外和新能源结构不塌,销量大盘就不至于被一刀切。
当然,读数据也得看清边界。长安这份10月成绩单能说明的是阶段表现,尤其是双主线同环比增长。至于后续会不会继续保持,10月这张单子本身没给出更多答案。它已经做了该做的部分:把结构的稳定性摆在台面上。
另外还有一个容易被忽略的点。行业里很多车企在冲量时,常常把主力押在单一动力或单一价格带。长安这份数据更像是把节奏拆开来:15万级家庭新能源由启源启动力拉动,轿跑和AI方向由深蓝迭代承压,天花板展示由阿维塔承担,燃油与混动由引力稳定,商用和皮卡由凯程延伸到户外与海外。
这套拼图方式,放在消费者眼里就是你总能在不同预算里找到匹配。放在渠道眼里就是你总有货能卖,不会因为某一个赛道突然变冷而断档。
所以这次争论点也很明确。有人会说,23.38万辆只是一个月的销量,算不上什么本事。可另一些更关心体系的人会反问:在价格战里还能做到新能源和海外同环比双增长,还能把启源Q06这样的车型在15万级红海里交出10,152辆首月交付,还能让高配和选装率保持上升,这说明什么?
说明“拼命降价”不是唯一解。结构对了,节奏对了,增长就可能不是一次性的脉冲,而是可以连续输出的曲线。对长安来说,10月这张成绩单看起来更像是把选择题做成了多选题,而且每一项都写进了答题纸。
北京的天阴下来时,人容易急。可车市这种场子,急也没用。把数据放桌上,问清楚增长来自哪里,问题就会少一半。长安10月这份结构清晰的答案,至少给了不少人一个更具体的参照点:双增长怎么做,哪些品牌在跑,哪些技术在下放,哪些基本盘在守。