荷兰车市纯电近半,起亚仍领跑,中国车卖得动却修不起

26455辆新车,纯电占近一半;中国品牌最高增速超3倍,荷兰保险商却一口气拒保9个中国品牌。卖得动,为什么修不起?
2026年8月的荷兰车市,总量几乎没动。新乘用车注册量26455辆,和去年同期基本持平。可掀开这层平静看,里面的结构已经变了:纯电动车注册12925辆,市场份额48.9%。十辆新车里,将近五辆是纯电。
这个数字放到欧洲不算孤例,但放在荷兰,分量不太一样。荷兰市场不大,一个月两万多辆,可它的电动化渗透率一直跑在前面。48.9%离半数只差一步,说明这里的消费者已经用钱包投了票,不是试水,而是日常通勤、接孩子、周末出门。
起亚还在第一,但第一的位置不那么稳
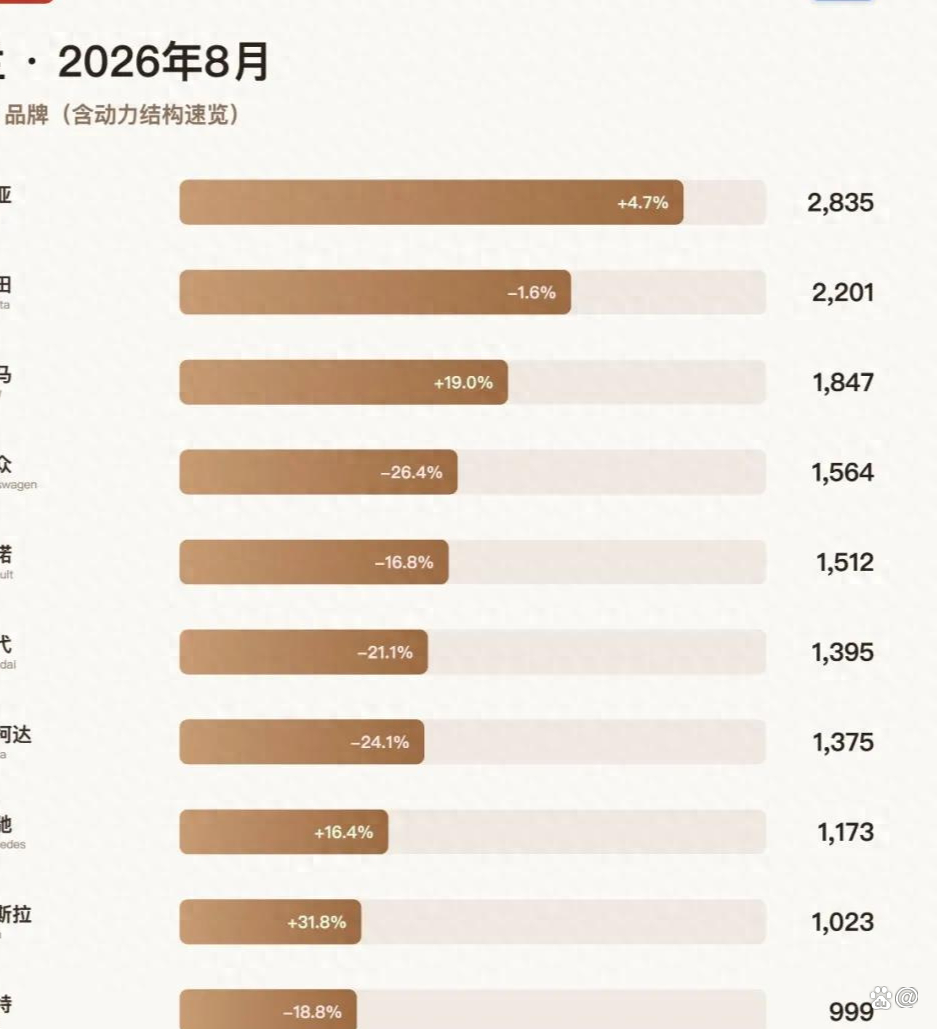
品牌榜上,起亚2835辆、10.7%的份额,还是第一。丰田2201辆、8.3%排第二,BMW 1847辆、7.0%第三。大众1564辆、雷诺1512辆,分列四五。
看单月,起亚稳。看累计,就没那么稳了:前8个月,起亚在荷兰的累计销量同比下滑15.8%。领先是真的,优势收窄也是真的。
中国品牌:有人翻倍,有人掉队
8月荷兰市场的中国品牌,销量画出一条很陡的曲线。
比亚迪680辆,同比+74.8%,稳稳坐在中国品牌头把交椅。零跑373辆,同比+314.4%。名爵244辆,+28.4%。极氪209辆,+71.3%。Jaecoo 200辆,+185.7%。领克165辆,-4.6%。小鹏138辆,+165.4%。Omada 112辆,+366.7%,是这份名单里跑得最快的。
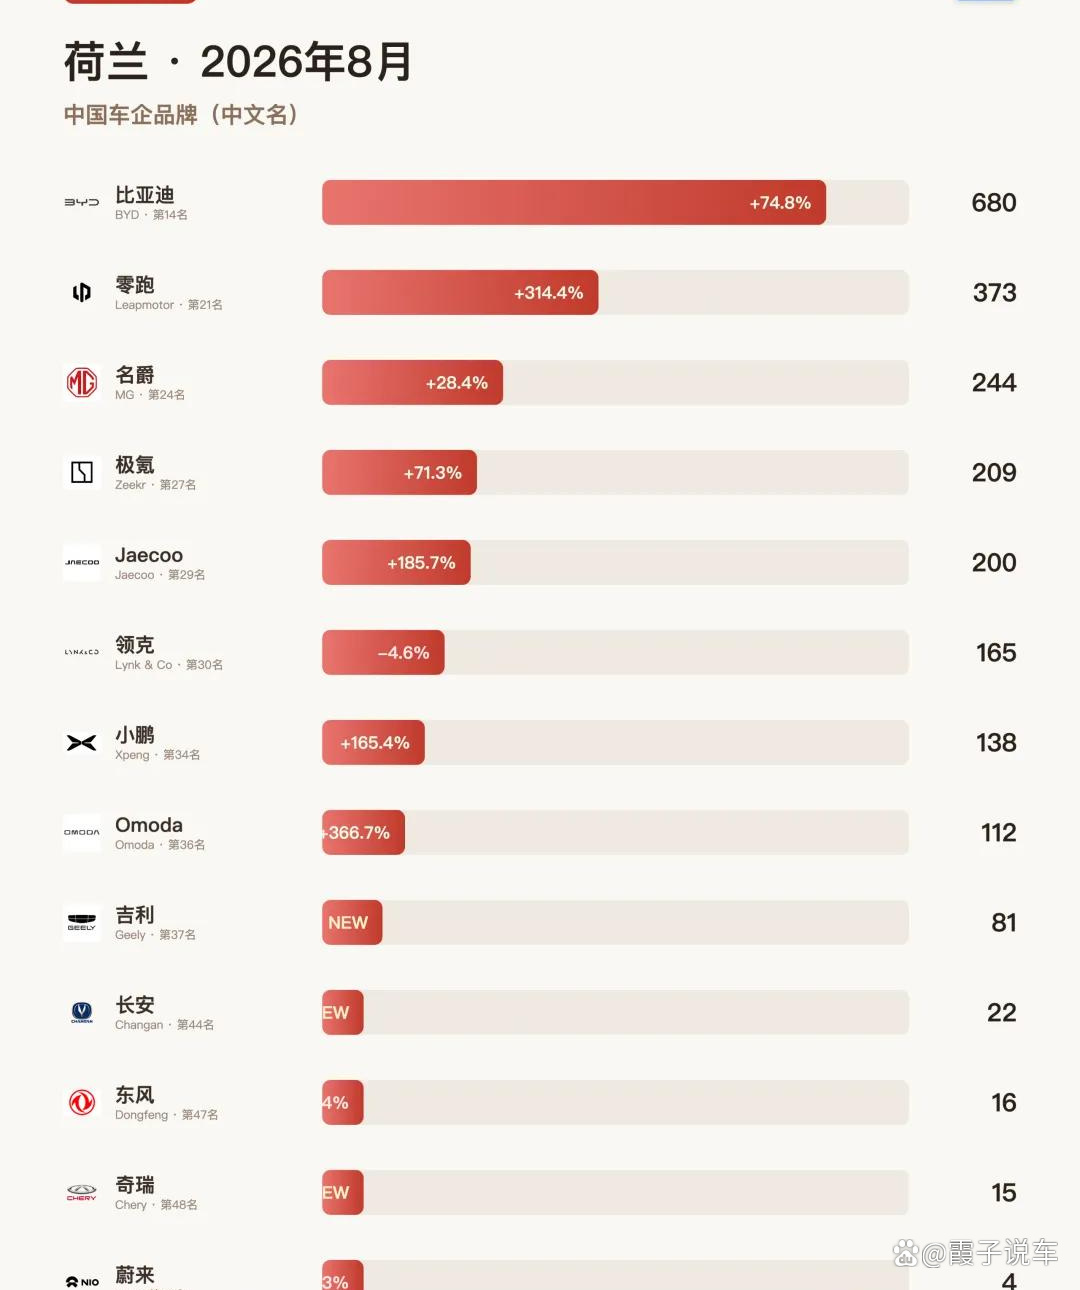
翻倍已经不稀奇,翻三倍才显眼。零跑和Omada的增速,放在任何成熟市场都刺眼。更扎眼的是新面孔:吉利、长安、奇瑞在8月首次上榜,销量还在爬坡;蔚来和东风排在尾部。领克是唯一负增长的品牌,165辆,同比小幅下滑4.6%。
这份榜单说明一件事:中国品牌在荷兰,问题已经从“有没有”变成“谁上谁下”。头部有规模,腰部在冲量,尾部还在找位置。内部已经分层,早就过了抱团取暖的阶段。
卖得动,修不起
增长最快的地方,往往也是问题最先冒头的地方。
拒保不是因为车不安全,也不是因为事故率高。理由很具体:零部件供应体系跟不上,售后网络跟不上。配件难买、到货周期长、维修网点少、技术信息缺失。车一旦撞了,修多久说不准,花多少钱也说不准。保险公司最怕的就是“说不准”,于是干脆不接。
这对中国品牌是个很实在的坎。荷兰是保险导向的市场,没有保险,车就上不了路。销量可以靠产品和价格冲上去,售后却得一家店一家店地建、一个配件一个配件地铺。比亚迪、MG、领克暂时没被波及,但整个阵营的短板已经摆在明面上。
关税在涨,对手也在追
价格这张牌,也没以前好打了。
欧盟对中国产电动汽车加征额外关税,比亚迪面临17%的附加税率,吉利集团18.8%,部分品牌综合税率能到27%至48%,这里面还含着10%的基础关税。税率一层层叠上去,原本靠性价比拉开的差距,被磨掉一截。
把这个8月拆开看,画面是分裂的。一边是48.9%的纯电份额,一边是9个中国品牌被保险商挡在门外;一边是Omada +366.7%、零跑+314.4%的增速,一边是领克-4.6%的回落。比亚迪680辆的规模已经站住,零跑373辆也在往上走,“卖出去”这一关已经过了。“修得快不快”“保险认不认”,成了留在路上的下一道门槛。