大众纯电卖10万,合资的标价签翻面了!D.AURA L5的起售价预期,比ID.7便宜了不止一个身位

2025年1到7月,纯电大三排SUV的渗透率从不到5%拉到18%。到12月,这个品类单月卖出54518台,连续四个月在所有动力形式里排第一,插混、燃油、增程依次落在后面。半年之前,纯电在这个细分市场还是个配角。半年之后,它成了销冠。
同一时间轴上,另一组数字也在动。2025年全年,自主品牌乘用车零售份额65%,新能源渗透率80.9%。合资品牌12月零售同比下滑27%,新能源渗透率8.2%。每卖出10辆自主品牌新车,超过8辆是新能源;每卖出10辆合资新车,新能源不到1辆。

第412批工信部目录把这两组数字变成了具体的车。

当一个产品的增量用户主要来自奔驰宝马奥迪的车主时,它需要学会用这些人熟悉的视觉语言说话,而不是坚持原生品牌的个性叙事。900L的“去年轻化”不是设计团队的审美转向,是用户结构倒逼的产品定义修正。
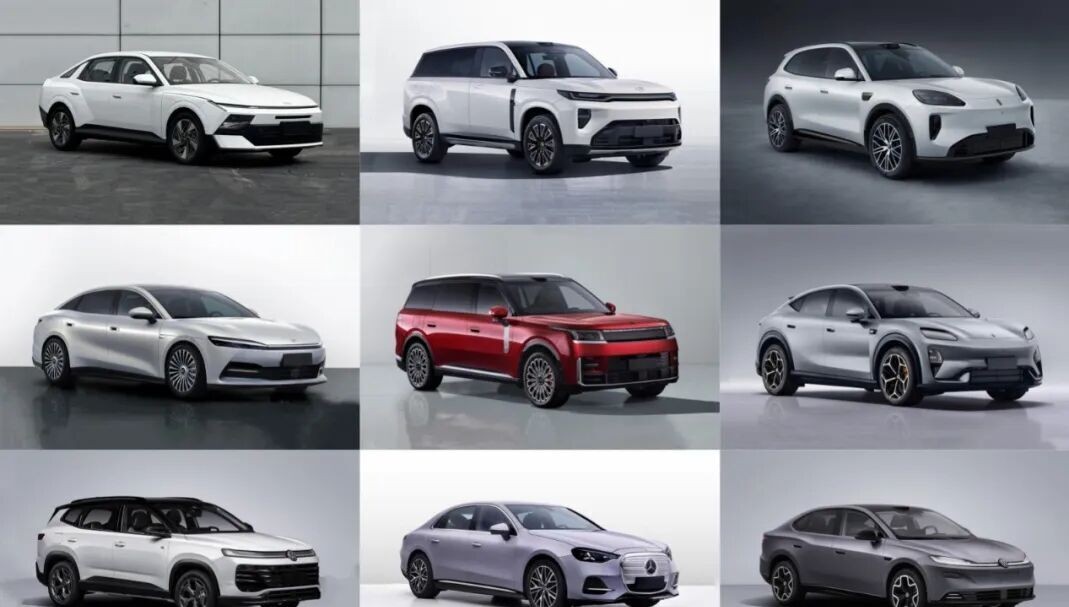
传祺S7的尺寸是4895/1950/1780mm,放在同价位竞品里不占优。它的牌不在尺寸表上。广汽自主在配置定义上一向做得早,但S7要面对的现实是:越级尺寸、高阶智驾、丰富配置这些东西,在10到20万区间已经从差异化卖点变成了默认项。当所有人都在堆同一套东西,堆料本身就不再构成理由。定价往下走,是S7手里最确定的一张牌。
一汽-大众ID.AURA L5的尺寸是4883/1881/1506mm,轴距2820mm,单电机峰值功率155kW。同平台的ID.AURA T6售价12.99万到16.69万,轿车版本通常低于SUV,ID.AURA L5的起售价预期落在9.99万到10万级。
ID.7还在的时候,一汽-大众的纯电轿车保留着某种定价惯性。到了ID.AURA L5,惯性停了。10万级的大众纯电轿车,挂大众标,续航500到600公里,这件事放在两年前没人会把它和“大众”两个字放在同一个句子里。

探歌L的尺寸是4648/1846/1619mm,已经超出了入门紧凑型SUV的传统边界,动力还是1.5T。燃油车基盘在收缩,但没有消失。一汽-大众选择用尺寸越级来延缓燃油产品的价值衰减,而不是把资源全部押到纯电上。两条腿走路的姿势谈不上优雅,但基盘不能丢这件事,不需要优雅。

赛豆ME7的尺寸是4999/1999/1626mm,轴距3050mm,后驱270kW,四驱在前桥加一台150kW电机,最高车速255km/h。它的座舱依托字节跳动火山引擎的豆包大模型,智驾方案来自元戎启行,制造由赛力斯凤凰工厂兜底。
ME7的造型放在今天的新车里不会让人觉得陌生,它真正要回答的问题不在造型上:一个新品牌,带着赛力斯的制造体系、字节的软件生态、宁德时代的电池,能不能让消费者在20万以上的价位上把它和那些已经跑了五六年的品牌放在同一张清单里。

第412批目录里那些车,尺寸不同,动力不同,品牌归属不同。它们被同一组数字推到了同一条起跑线附近:自主65%,合资的新能源渗透率8.2%,纯电大三排从5%到18%只用了半年。每一款车都在用自己的方式回应这些数字,有的用价格,有的用尺寸,有的用体系,有的用沉默。