15万的新车保险6000多,太贵了!新能源车的保险费为啥不降降?

不少人最近提15万级新能源新车,拿到保险报价直接愣住,首年保费六千多。很多老司机更是不解:自己多年零事故,驾龄十几年,换新车首年保险照样贵。大家都在问,新能源车保费什么时候能降?
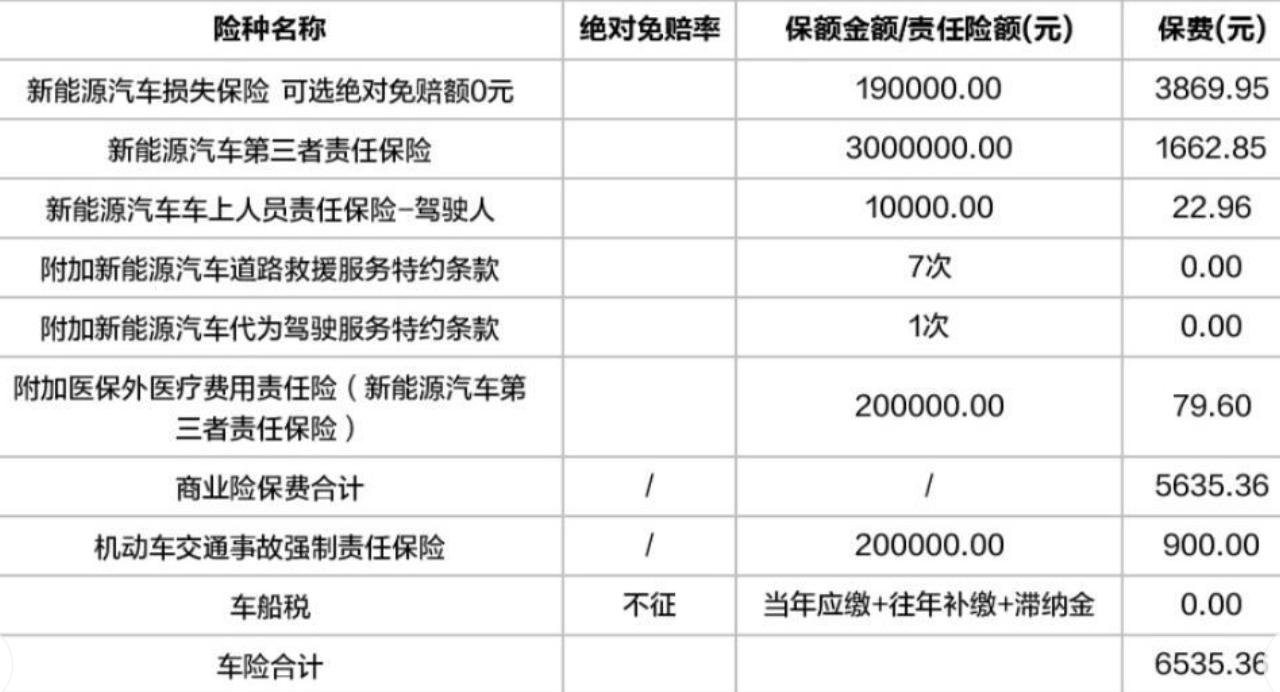
很多车主有个误区,以为保费看驾驶人的驾驶水平。其实新车首年保险,核心看车辆风险,而不是你是不是老司机。NCD无赔款优待是跟车不跟人,旧车多年不出险积累的折扣,没法直接转移到新车上。一台全新车辆没有出险记录,第一年NCD系数固定为1.0,没有任何优惠。哪怕是十几年驾龄的老司机,新车首年也只能按基准价核算,这是很多老司机觉得保费不合理的关键原因。
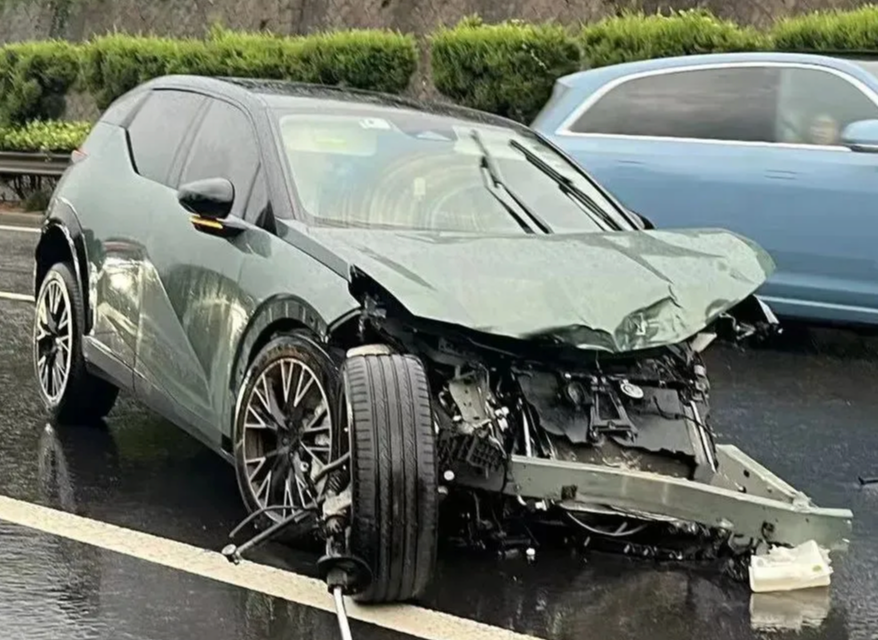
电车保费居高不下,根源还是维修成本。燃油车小磕碰大多只是钣金、换保险杠,费用可控。新能源车不一样,电池是最大成本项,一旦发生托底、碰撞,很多时候需要整体更换电池包,动辄几万块。再加上一体化压铸车身、毫米波雷达、摄像头等配件,轻微剐蹭维修费用就很高。
保险公司是按车型风险定价,每款车型根据过往出险、维修数据单独核算系数。同一款车,新手和老司机首年报价基本差别不大,风险成本绑定车型,和驾驶人技术无关。
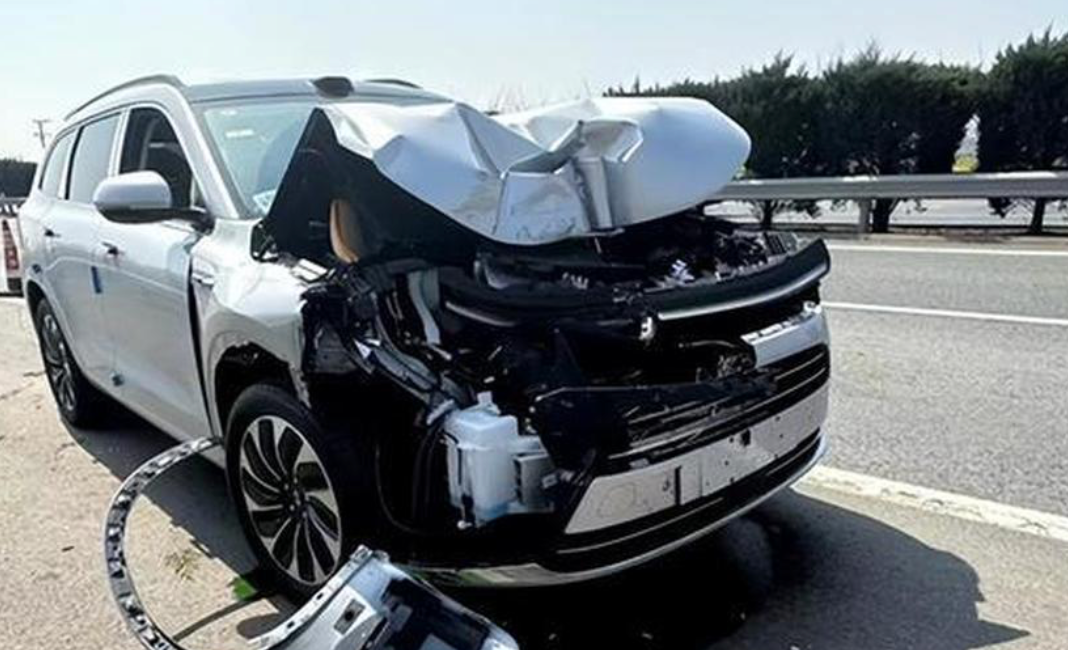
还有一个容易被忽略的因素:大量网约车、营运电车和家用车归在同一个车型风险池。营运车辆高频行驶,出险概率更高,这部分风险成本,会分摊到同车型家用车主身上。再加上4S店新车投保渠道自带溢价,报价里经常捆绑划痕险、驾乘险、道路救援等一堆附加服务,保费被进一步拉高。
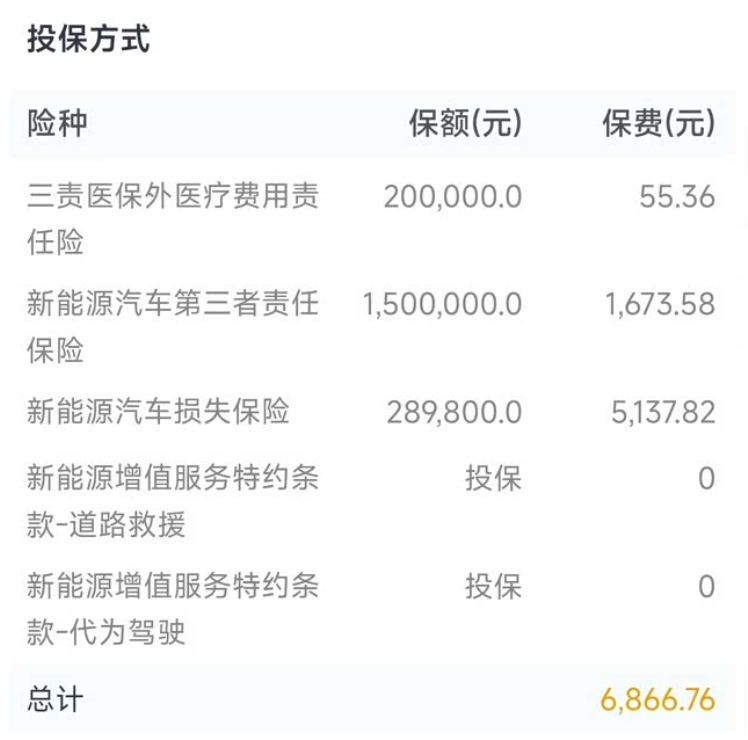
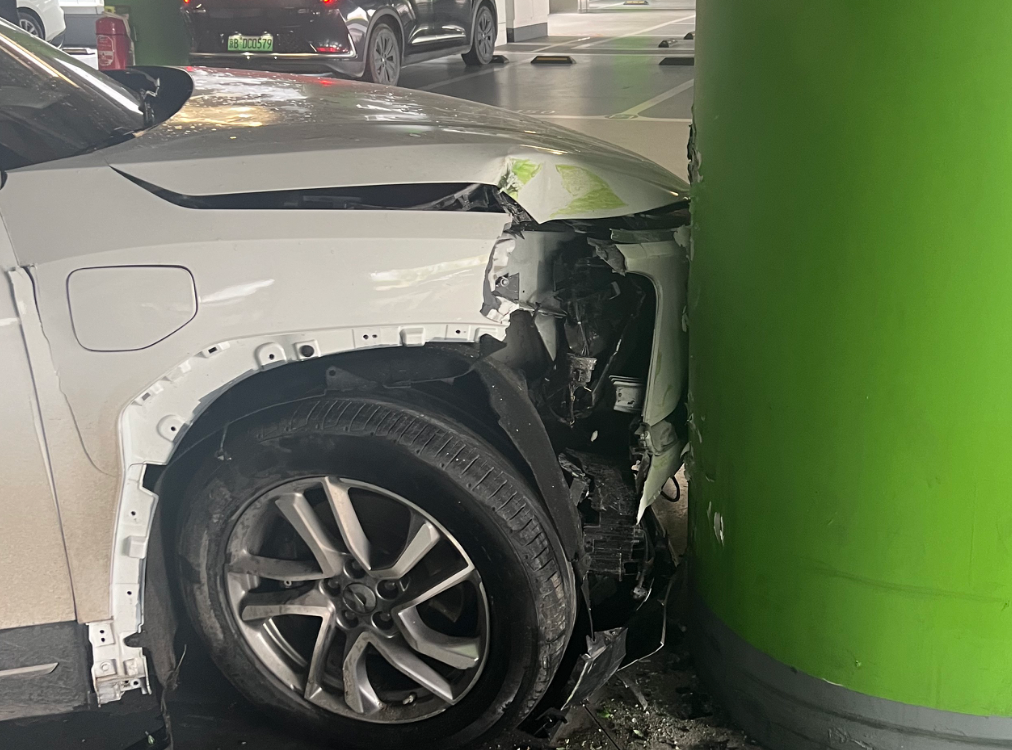
对于普通车主,与其等待行业降价,不如自己做好规划。提车时别直接接受4S全套保险报价,多找几家保险公司比价,精简险种,只保留交强险、车损险、200万三者险和医保外用药责任险。小剐小蹭优先自费维修,保住无出险折扣。
新能源车保费改革是长期过程,短期很难一步到位。对车主来说,保持安全驾驶,守住不出险记录,才是降低后续保费最靠谱的办法。