续保时保险公司说我的车辆 "出险次数多",拒保了怎么办?
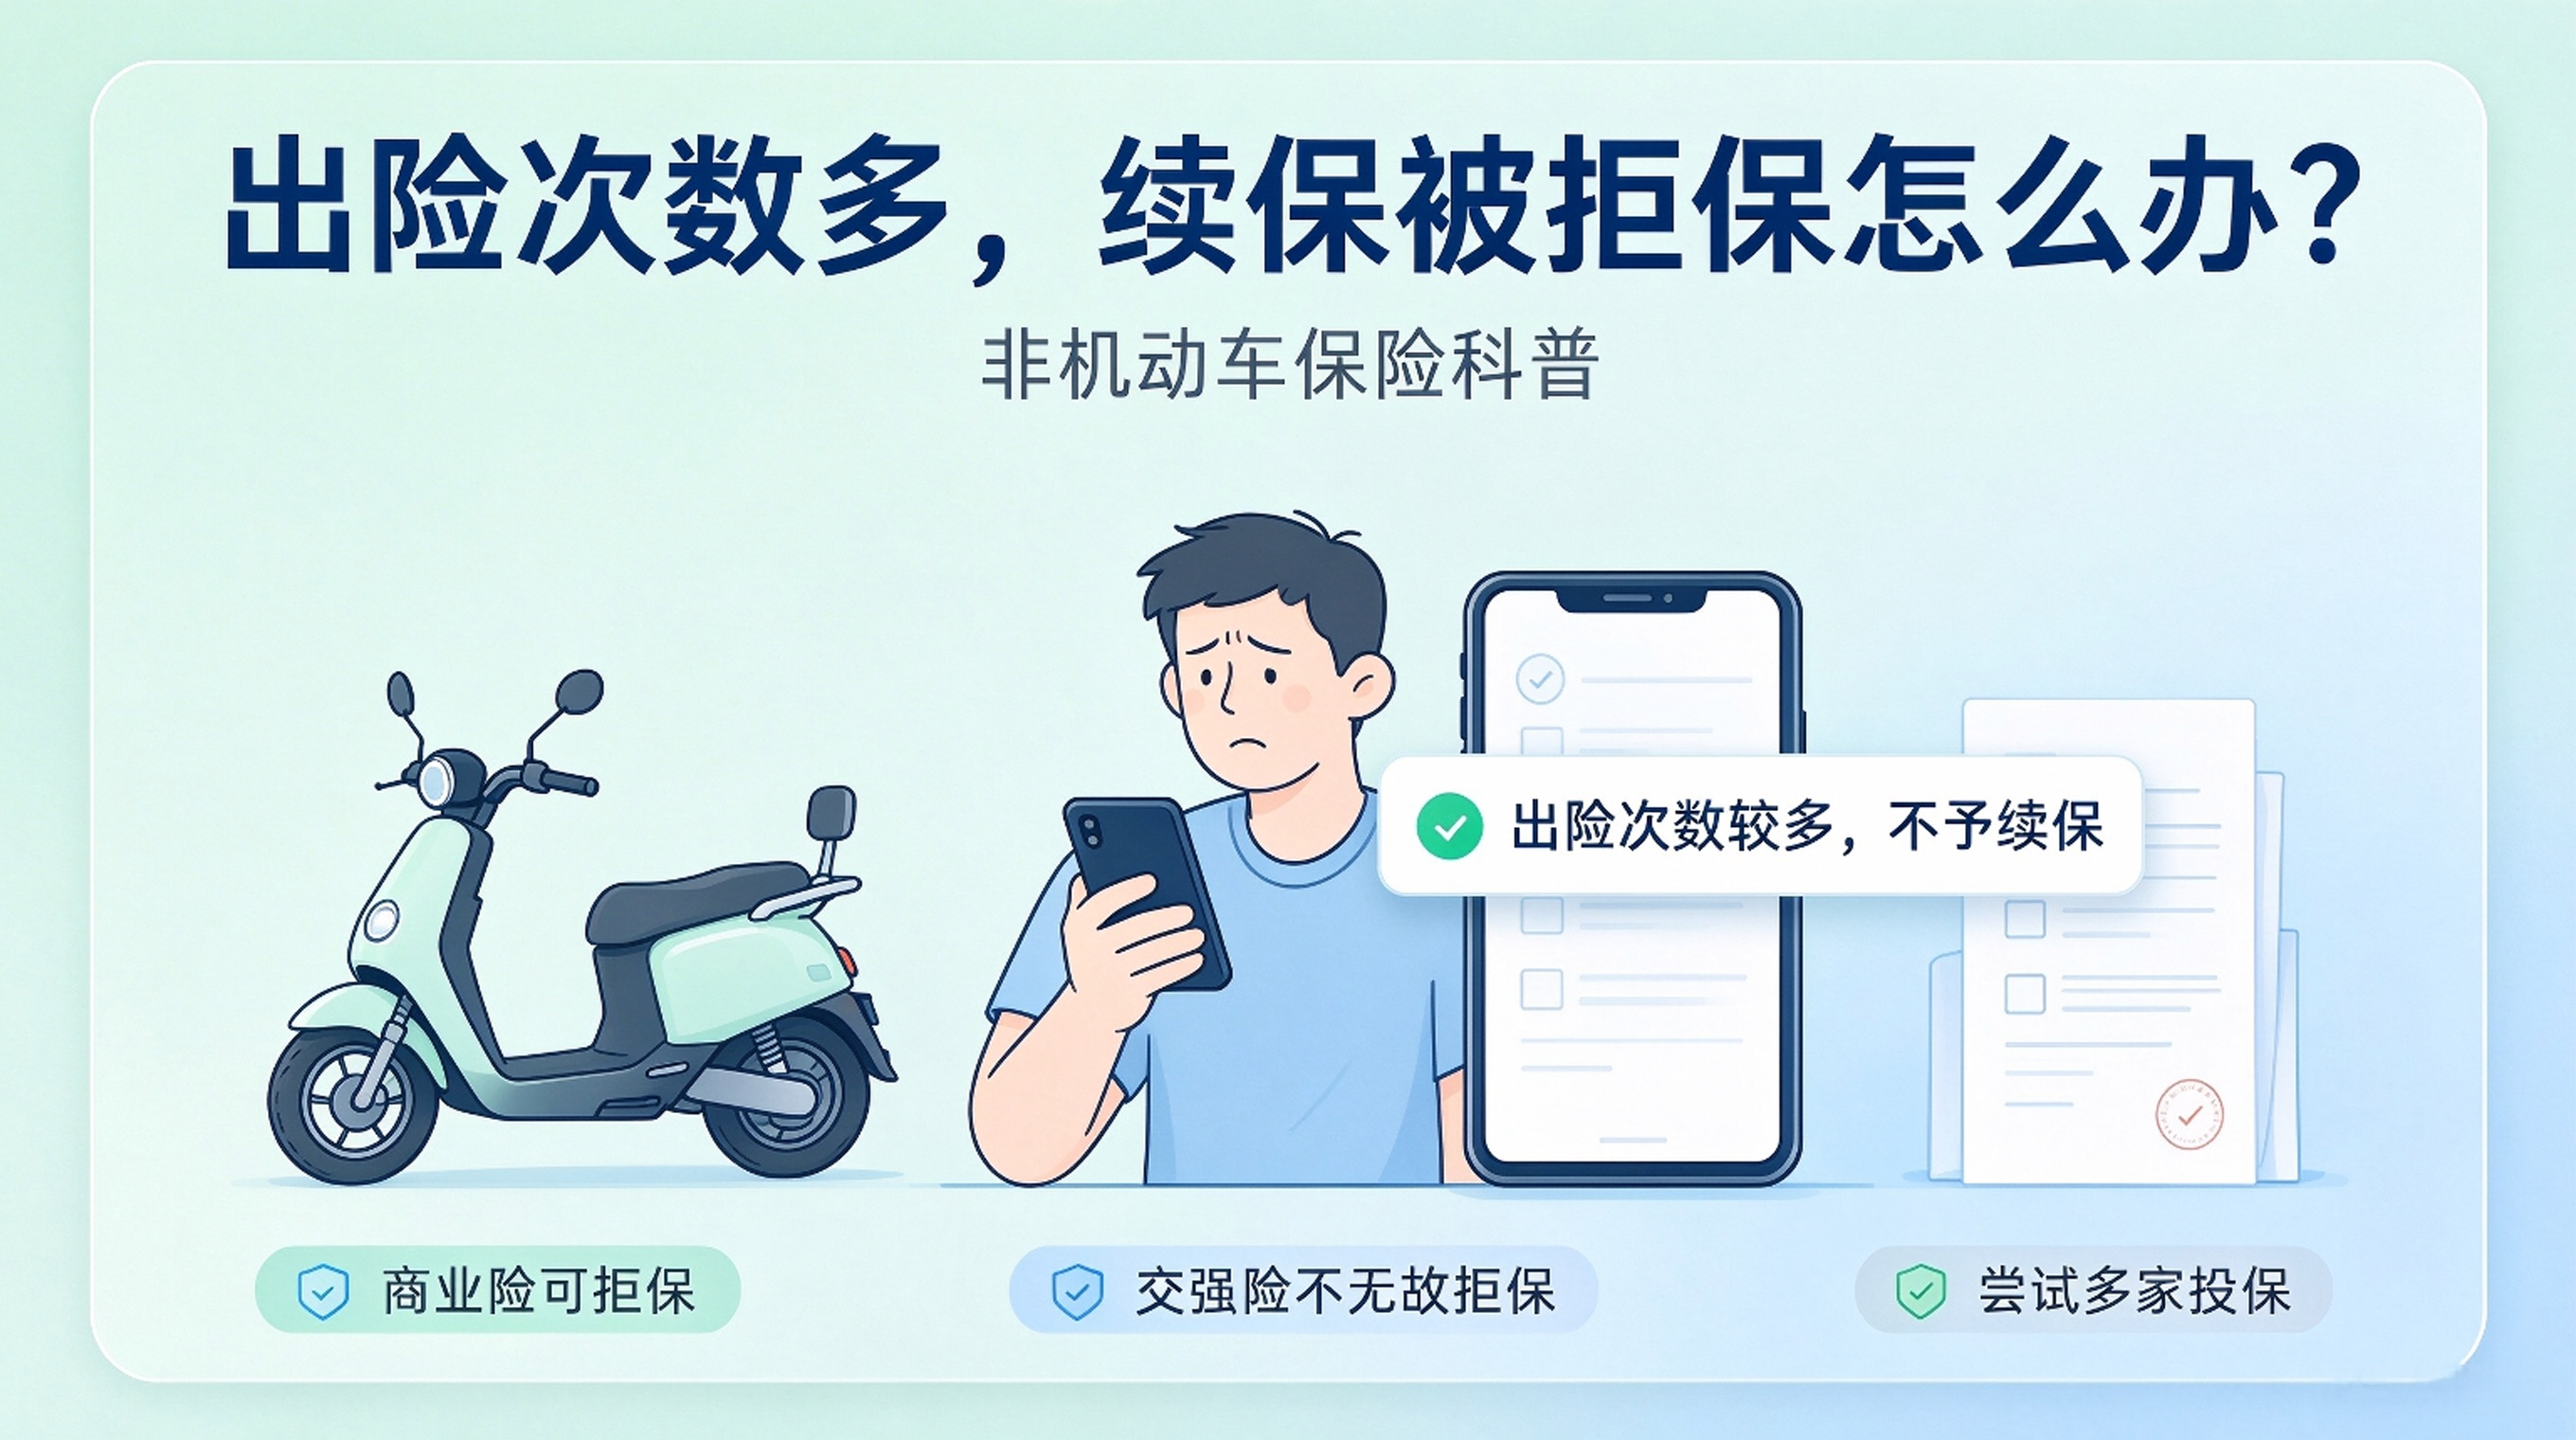
不少车主在续保的时候遇到糟心事:保单到期准备续保,保险公司告知车辆出险次数较多,不予续保。很多人第一反应:保险公司是不是故意刁难?车辆还能买到保险吗?今天一次性把这个问题讲明白。
一、出险频繁,保险公司有权拒保商业险
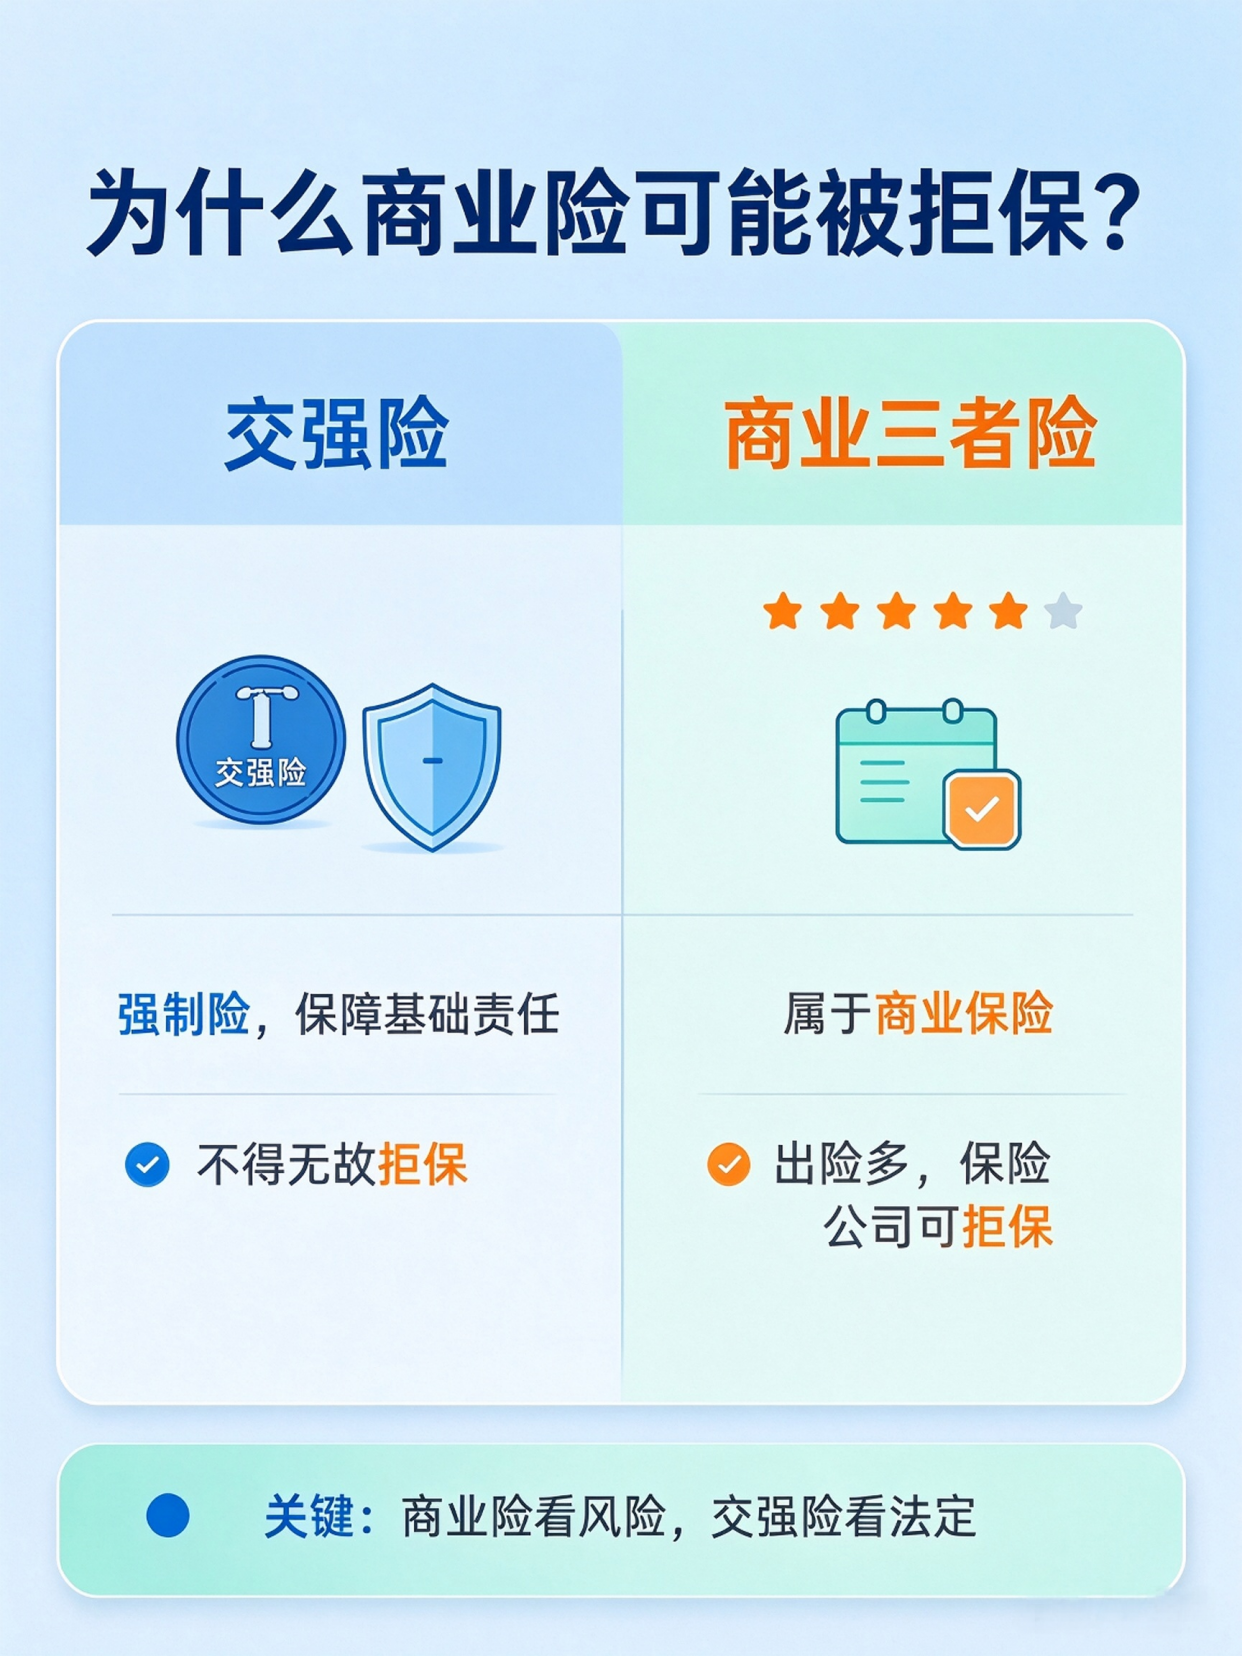
保险属于风险定价的商业合同。如果车辆连续多年频繁出险,理赔记录偏高,在保险公司风险评估中属于高风险标的,保险公司有权拒绝承保商业类保险(非机动车三者险、机动车商业险等)。
✅重点区分:交强险属于强制险,保险公司不得无故拒保交强险;商业三者险、非机动车保险属于商业保险,保险公司拥有核保选择权,出险记录过高时可以拒绝续保。
不同保险公司核保标准不一样,A 公司拒保,不代表所有公司都拒保。
二、被拒保,4 个实操解决办法
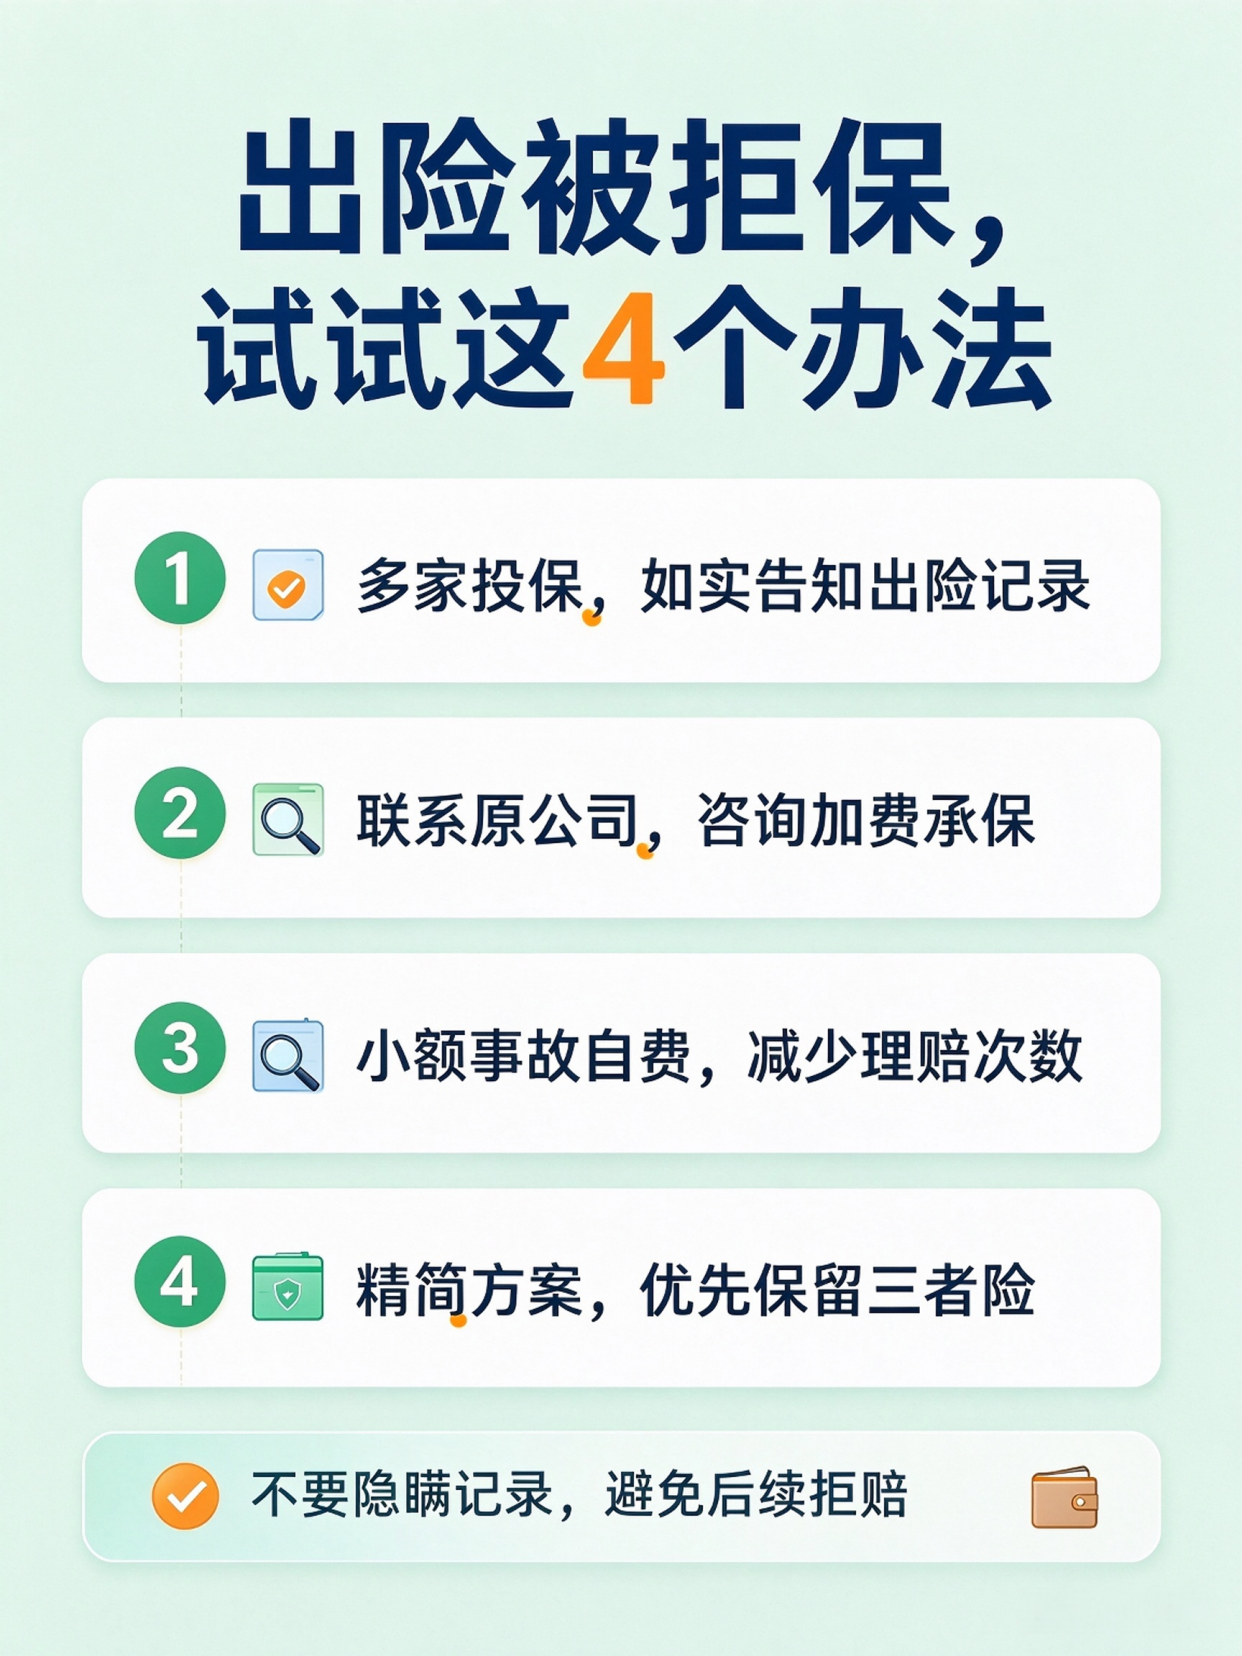
1. 多家保险公司 / 渠道尝试投保
各家核保门槛不一样,部分保险公司、中介渠道对出险次数容忍度更高。可以多咨询几家,如实提交车辆信息、出险记录报价,不要隐瞒出险记录。⚠️提醒:投保时隐瞒出险记录,属于未如实告知,后续发生事故,保险公司有权拒赔,风险很大。
2. 和原保险公司协商,看是否加费承保
可以主动联系保险公司官方客服,询问是否可以上调保费、调整保障方案继续承保。部分高风险车辆,保险公司可以选择加费承保,而不是直接拒保。
3. 小额事故尽量不走保险理赔,养良好记录
这是最根本的办法。一些刮擦、小额损失,自费维修,不申请理赔,减少出险次数。坚持安全驾驶,减少事故,连续保持低出险记录,1-2 年后车辆风险评分下降,投保选择会变多,保费也会回落。
4. 保障方案精简
如果全险无法投保,可以优先保留核心第三者责任保障,优先保第三者责任险,规避撞人、撞物带来的大额赔偿风险,这是骑行出行最重要的保障。
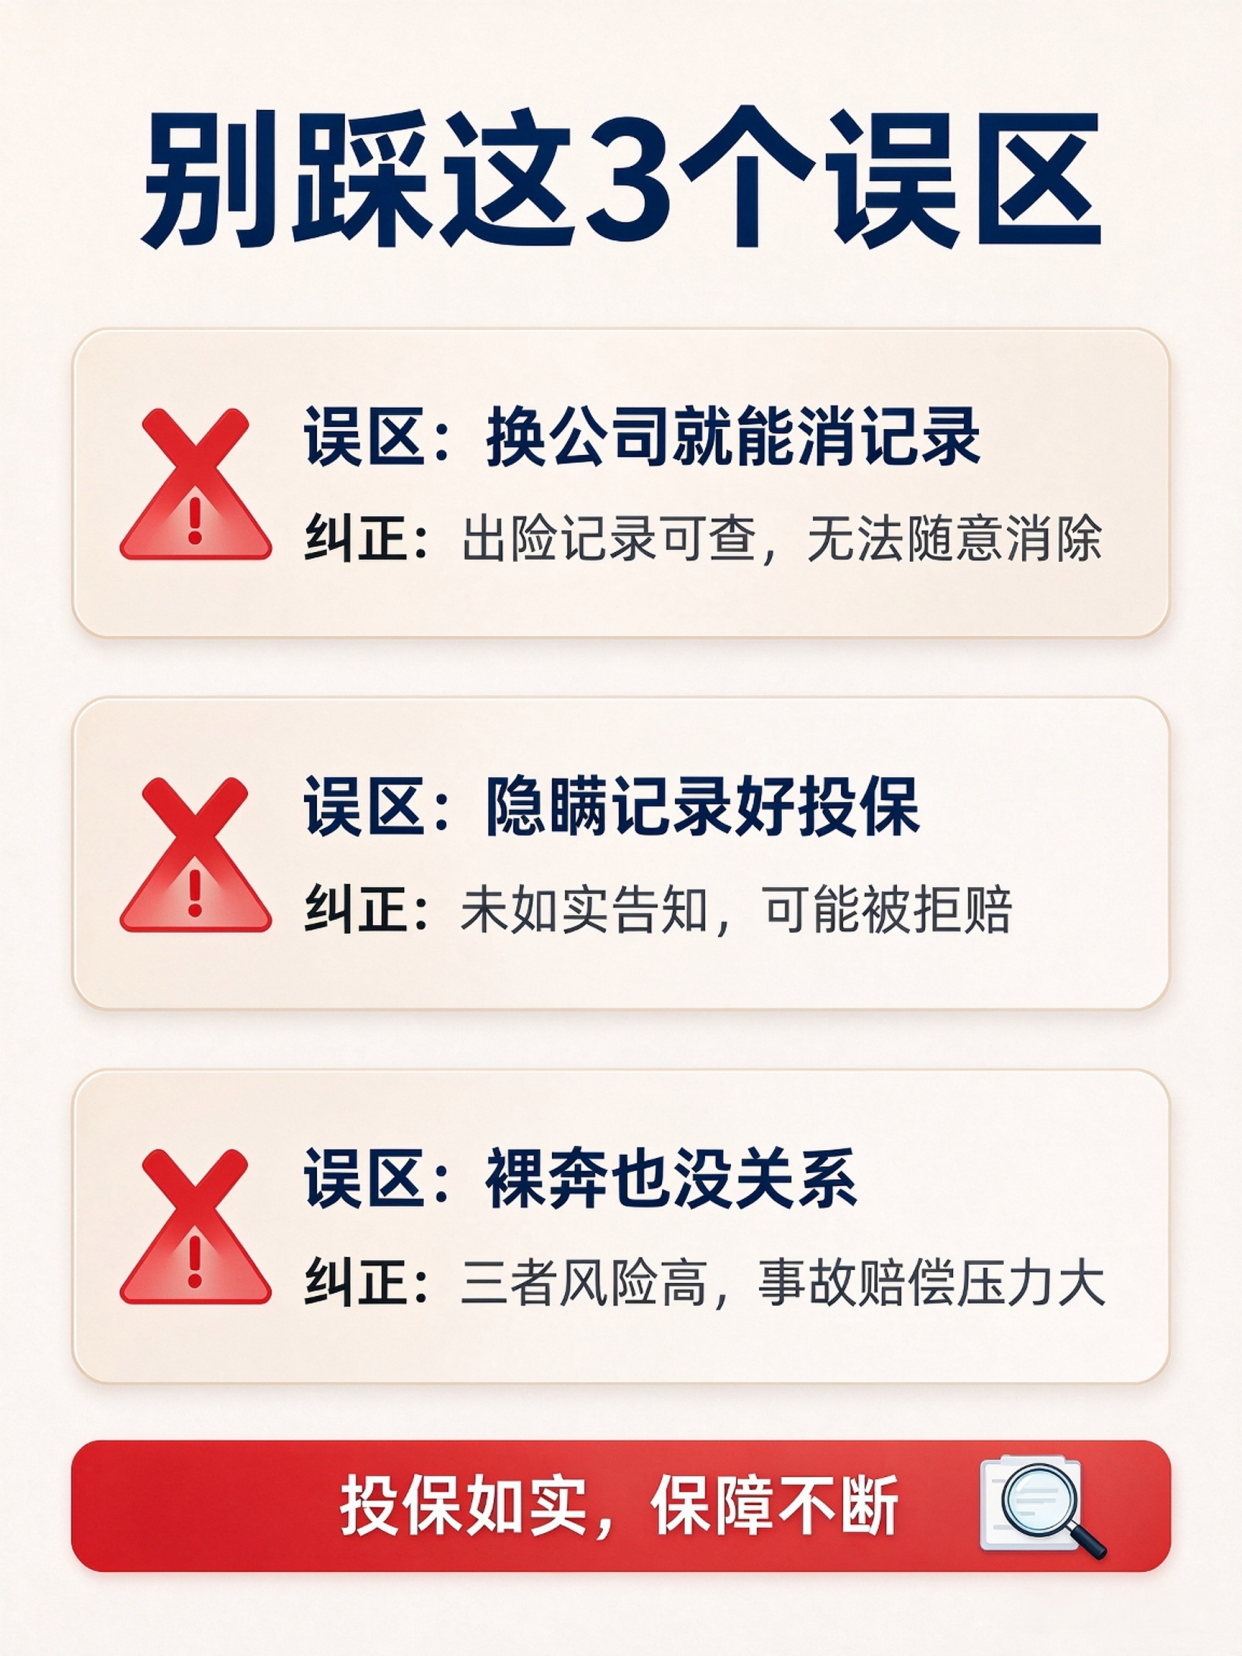
三、避坑提醒,这些误区千万别踩
❌误区 1:换保险公司就能清除出险记录出险记录统一存档联网,所有承保机构均可查询,无法消除。
❌误区 2:找中介隐瞒出险记录投保一旦查实未如实告知,事故后保险公司可以拒赔,之前交的保费也可能损失,得不偿失。
❌误区 3:车辆裸奔无所谓没有三者保障,一旦发生交通事故,致人受伤、财产损坏,全部赔偿费用需要车主个人承担,金额可能高达十几万,风险巨大。
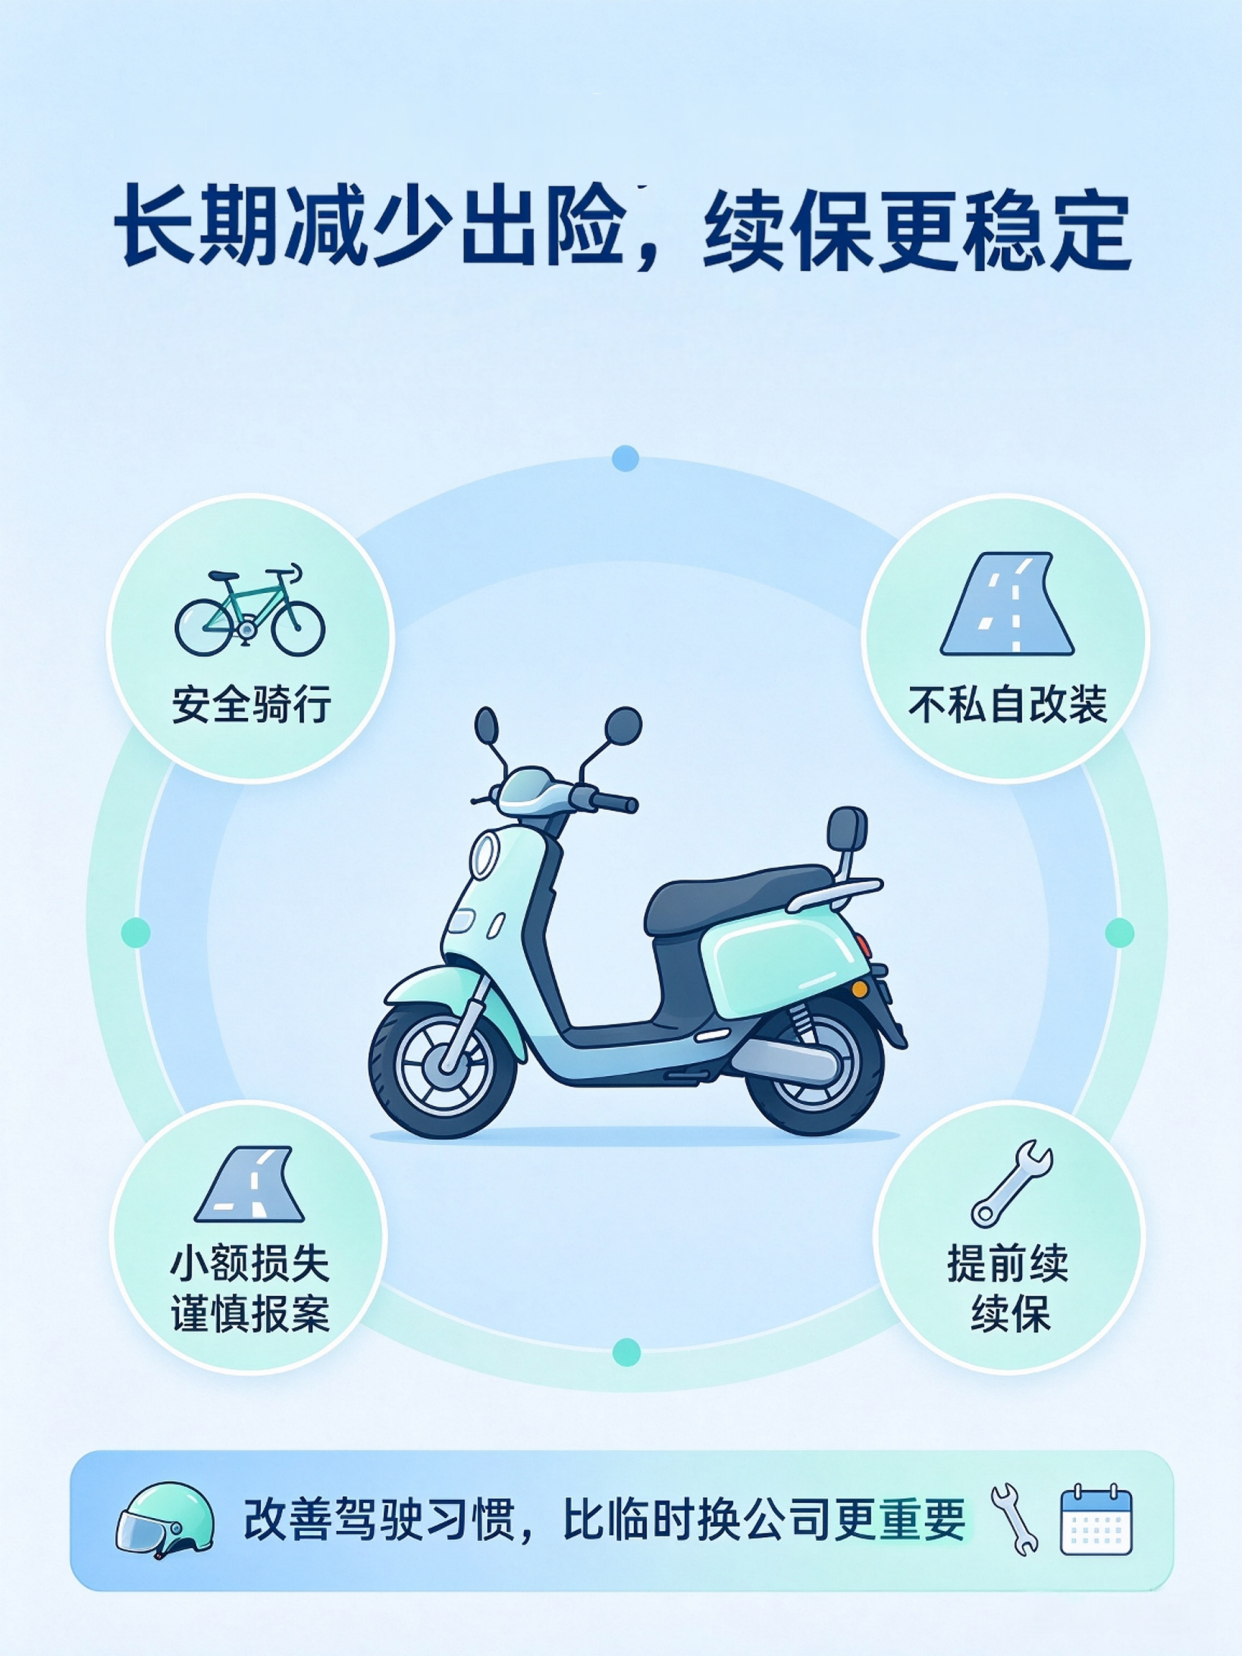
四、长期建议:从源头减少出险,避免续保难
养成安全骑行、规范驾驶习惯,遵守交规,不超速、不逆行;
车辆不要私自改装,改装车辆不仅容易出险,还会触发拒赔;
小刮小蹭权衡损失,小额事故优先自费,谨慎报案走保险;
定期提前 1 个月准备续保,不要等到脱保之后再临时找保险,避免无保障空档期。
总结
连续频繁出险,保险公司对商业保险有权拒保。优先多渠道、多保险公司尝试投保;投保务必如实告知出险记录。长远来看,改善驾驶习惯,减少出险次数,才能恢复正常投保资格,避免车辆裸奔带来巨大经济风险。
可以持续关注我们,分享更多非机动车保险投保、理赔干货。