全世界都在抢柴油,中国却在把自己的柴油需求拆掉。国际能源署2026年10月14日的月报显示,柴油是全球油品里受损最严重的品种

就在同一个月份,国内一家物流车队调度室里,有人算了一笔很实在的账。
一辆电动重卡每跑一公里电费大约1元,柴油重卡燃油成本接近2元。按一年行驶10万公里测算,两台车对比,仅能源成本一年就能相差8万元。这笔账不用预判油价涨跌,也不用看柴油库存变化,核心只对比一件事:运送同样一批货物,从A地运到B地,哪种动力成本更低。
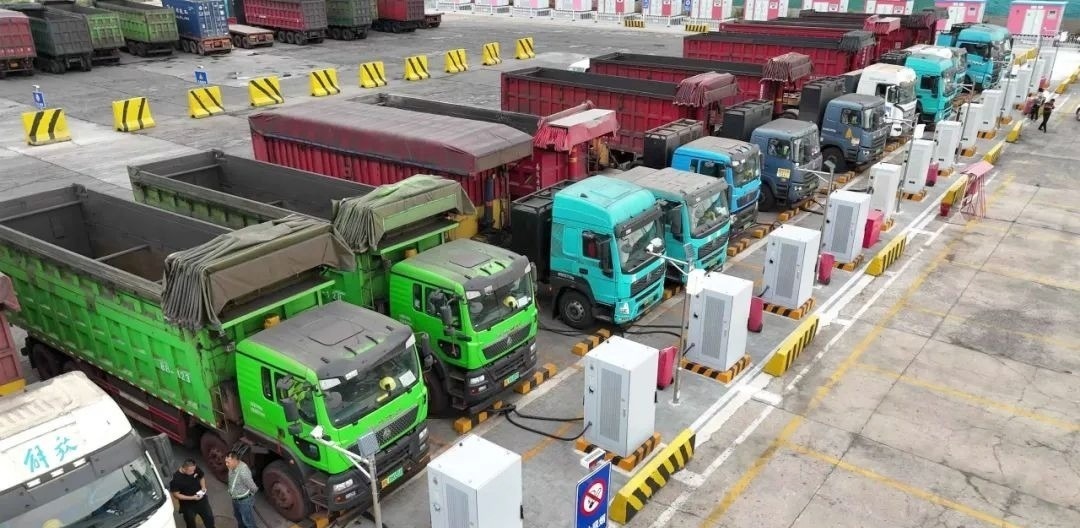
2026年8月,国内新能源重卡销售渗透率达到47.11%,按交强险实销口径,销量已经连续第三个月超过柴油重卡。
2025年8月该项渗透率仅26.6%,一年时间几乎翻倍。存量市场的变化更值得关注。截至2026年8月,柴油重卡保有量出现环比18连跌、同比52连跌,降至778万辆;新能源重卡保有量增长至58万辆,同比增幅超一倍。卓创资讯按照百公里油耗38升、月行驶1万公里测算,仅2026年8月单月,新能源重卡叠加LNG重卡合计替代柴油消费量约558万吨,占到当月国内柴油总消费量的29.7%。
柴油在国内交通运输领域最稳固的阵地,长期就是重卡市场。
重载、长途、高频运营,过去数十年,没有任何动力形式能在综合成本上撼动柴油发动机。
但这个格局正在被逐步打破。2026年6月,交通运输部等11部门印发方案,设定2030年新能源重卡渗透率目标为40%;而8月单月销售渗透率已经突破47%,市场发展速度跑在了政策目标前面。电动重卡的运营适用里程也在持续拓宽。深圳2025年首批零碳车队,运营线路还局限在200公里以内港口集疏运;到2026年9月,搭载600度电池的车型,试点线路拓展至300公里以上,部分单程里程突破500公里,深圳往返江西、广西的跨省干线已经开展小批量常态化运营。
购车成本端也在持续改善。
搭载400度电池的电动重卡,整车采购价从2023年7月约70万元,下降至2026年6月的43万元,叠加相关补贴后落地价低至33.5万元。“电池银行”、车电分离模式,将电池资产从整车中拆分,车队无需一次性承担数十万的电池购置成本。山东港口物流的运营数据显示,纯电重卡每公里用电成本1.2至1.5元,柴油重卡每公里燃油成本2.8至3元;按年行驶12万公里计算,每年至少节省能源成本15万元。前文一年省8万的测算,反而是偏保守的下限估算。
配套补能网络建设同样在推进。
政策规划到2030年建成3000座以上电动重卡充换电站,布局在高速和国省干线繁忙路段、港口、矿区、工业园区,把补能设施和零碳货运通道统筹规划。换电模式在港口、钢厂短途倒运场景,换电用时3至5分钟,速度已经接近柴油车加油;800伏高压平台搭配大功率超充桩,15至25分钟充电,可补充约300公里续航。
当前干线充电桩的数量、大功率供给仍存在短板,深圳试点车队较多依赖国省道充电设施,难以充分利用夜间低谷电价,回本周期拉长至3年左右。但这些属于发展过程中的阻力,不是长期方向问题。这类阻碍可以依靠持续投入与时间逐步解决;一旦货运动力切换大趋势确立,柴油需求的增长逻辑就会彻底改变。
国际能源署月报里还有一组值得关注的测算:机构预测2026年全球石油需求同比减少约260万桶/日,其中柴油需求减量约占四分之一。柴油面临的不是在增长市场里涨价,而是需求总量收缩带来的结构性调整。全球货运约70%依靠柴油驱动,全球重卡电动化渗透率还不到5%,这样的结构,让柴油刚需属性看上去难以动摇。但国内8月单月就实现近30%柴油消费替代,货物照常运输,只是能源载体发生改变。
柴油面临的不是资源供给不足的问题,而是市场需求端主动替代。供给缺口可以依靠产能、开采进度缓解,但需求端的替代一旦成型,很难再回到原有格局。