2027年印度诺伊达充电桩展EV INDIA 2027

2027年印度诺伊达新能源电动车及充电桩展EV INDIA 2027
展会圈,你的参展指南!
2027年印度诺伊达新能源电动车及充电桩展
The 7th EV INDIA 2027
展会时间:2027年09月16-18日
展会地点:印度·诺伊达
举办周期:一年一届·第7届
主办单位:IES/GSI
中国总代:东方福泰(北京)国际会展有限公司
展会介绍
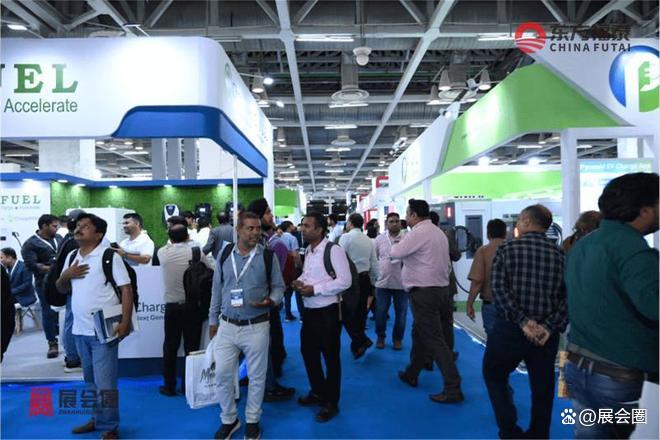
2027年印度新能源电动车及充电桩展EV INDIA 2027将于2027年09月16-18日在印度诺伊达的 India Expo Centre 举行。本届展会为第七届国际电动汽车展览会,涉及电动汽车、混合动力汽车、汽车零部件、电池管理与储能系统、充电设备及配套技术。
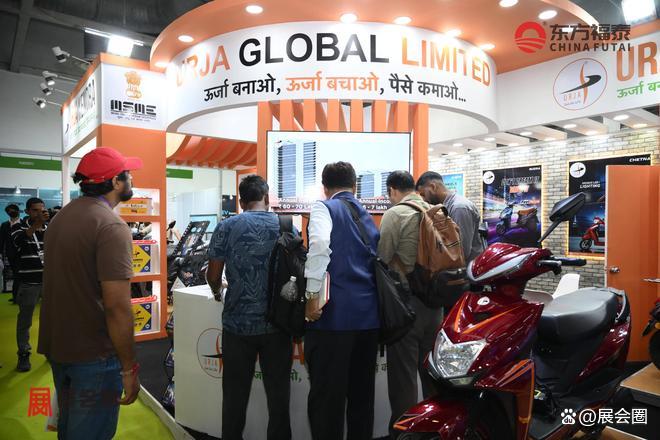
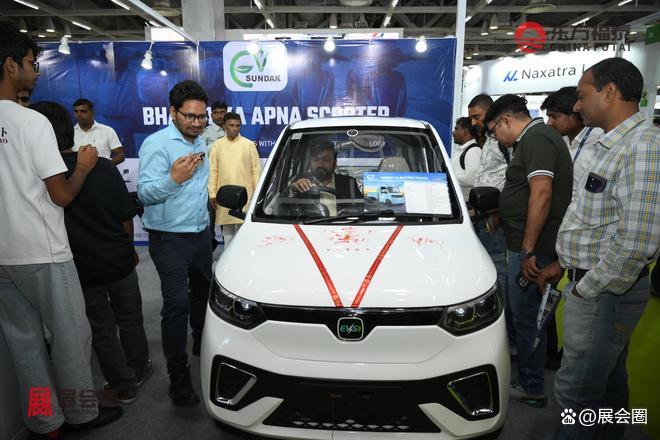
2027年印度新能源电动车及充电桩展EV INDIA 2027展品范围覆盖电动乘用车、SUV、电动摩托车、电动踏板车、电动自行车、电动三轮车、电动公交车及商用电动车,同时包括动力电池、BMS电池管理系统、电机与电驱系统、汽车电子、充电桩、充电连接器、智能充电技术和能源管理系统。官网列出的参展商类别还包括充电基础设施开发商与运营商、电池制造商、汽车零部件企业、研发机构及智能出行技术公司。展会覆盖整车及零部件,也涉及充电设施建设和电动车运营所需的相关技术。
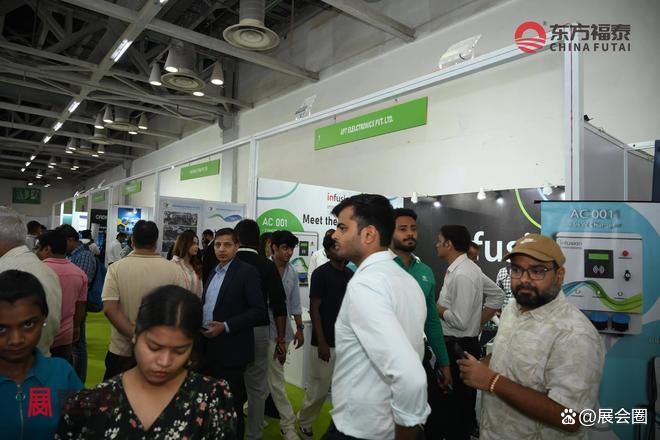
2027年印度新能源电动车及充电桩展EV INDIA 2027还安排了电动车充电技术与基础设施相关会议 E-Charge Forum 2027,会议日期为2027年09月17日,会议涉及公共充电设施、快速与超快速充电、可再生能源与充电系统结合、电网升级、电池技术、换电模式、投资融资及政策法规等议题。同期活动还包括围绕电动出行和未来交通的研讨内容,以及 E-Mobility Awards 2027。
2027年印度新能源电动车及充电桩展EV INDIA 2027面向电动车制造商、汽车零部件供应商、充电设备企业、电池及储能企业、经销商、进口商、出口商、车队运营商、物流企业、投资机构和行业技术人员。2027年印度新能源电动车及充电桩展EV INDIA 2027的观众类别还包括政府及交通管理部门、城市规划机构、基础设施开发商、工程服务商、金融机构和科研单位。对于印度本地市场而言,电动两轮车、三轮车、乘用车及商用车辆的应用场景并不相同,展会设置的整车、动力系统和充电设施展品类别,也对应着不同的产业链环节。
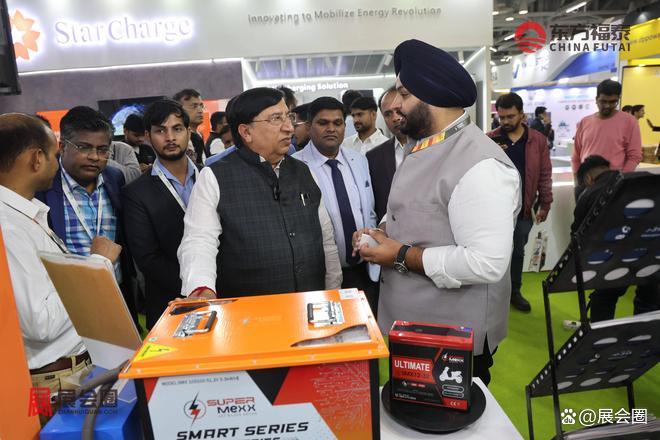
对于中国新能源电动车及充电桩企业,2027年印度新能源电动车及充电桩展EV INDIA 2027的价值主要在于接触印度本地整车制造商、零部件采购商、经销商、充电设施运营商及车队企业,了解当地市场的产品需求与采购方向。印度电动两轮车、三轮车和城市配送车辆拥有较为鲜明的应用场景,企业可借助展会展示电动车整车、驱动电机、控制器、动力电池、电池管理系统、充电设备及相关配套产品,与潜在客户沟通技术规格、价格区间、售后服务和本地化供应要求。对于计划进入印度市场的中国企业,展会也有助于了解当地产业链布局、寻找渠道及制造合作伙伴,并进一步核实产品认证、进口要求和市场准入条件,为后续业务拓展提供实际参考。
展品范围:
一、整车及新能源电动车
乘用车:轿车、SUV、MPV、旅行车、跑车、皮卡、越野车、豪华车、概念车、改装车。
新能源汽车:纯电动汽车(BEV)、插电式混合动力汽车(PHEV)、增程式电动车(REEV)、混合动力汽车(HEV)、燃料电池汽车(FCEV)、太阳能汽车。
智能汽车:智能网联汽车、自动驾驶汽车、软件定义汽车(SDV)、AI汽车、智能驾驶测试车辆。
轻型电动车辆(LEV):电动自行车(E-bike)、电动摩托车、电动滑板车、电动三轮车、电动四轮车、电动平衡车、共享微出行车辆。
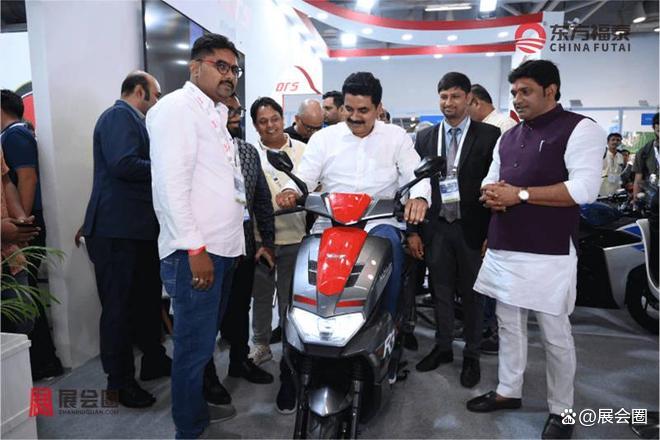
商用电动车辆:电动物流车、电动厢式货车、电动轻卡、电动重卡、电动客车、电动公交车、电动冷链运输车、电动工程车辆。
水上及空中电动交通工具:电动船舶、混合动力船舶、电动游艇、电动无人船、电动飞机、电动垂直起降飞行器(eVTOL)、无人机。
赛车及特种车辆:电动赛车、越野赛车、性能改装车、特种用途车辆。
二、智能驾驶与汽车电子
自动驾驶系统:ADAS、高速领航辅助(NOA)、自动泊车(APA)、自动紧急制动(AEB)、自适应巡航(ACC)、车道保持辅助(LKA)、盲区监测(BSD)、驾驶员监测系统(DMS)、疲劳驾驶监测。
感知系统:激光雷达(LiDAR)、毫米波雷达、4D成像雷达、超声波雷达、高清摄像头、红外摄像头、视觉感知系统、环境感知系统。
控制系统:域控制器、中央计算平台、ECU、VCU、MCU、车身控制模块(BCM)、动力控制系统、底盘控制系统。
汽车电子:功率半导体、IGBT、SiC碳化硅模块、GaN氮化镓器件、MOSFET、PCB、连接器、车规级芯片、电子元器件。
汽车安全:主动安全系统、被动安全系统、安全气囊、安全带、安全预警系统、电子稳定系统(ESP)、ABS、胎压监测(TPMS)。
测试及认证:自动驾驶测试平台、仿真测试系统、汽车电子测试设备、EMC测试、整车认证、零部件认证。
三、动力电池及电驱系统
动力电池:锂离子电池、固态电池、钠离子电池、磷酸铁锂电池、三元锂电池、铅酸电池、镍氢电池、燃料电池、超级电容器、电池模组(Module)、电池包(PACK)。
电池管理系统:电池管理系统(BMS)、电池热管理系统(BTMS)、电池均衡系统、电池监测系统、电池测试设备、电池安全系统。
电驱动系统:驱动电机、轮毂电机、永磁同步电机、异步电机、开关磁阻电机、驱动桥、电驱动总成、电控系统、电机控制器(MCU)、逆变器(Inverter)、DC/DC转换器。
混合动力系统:串联混合动力系统、并联混合动力系统、插电式混合动力系统、增程器系统、发动机管理系统。
燃料电池与氢能:燃料电池系统、燃料电池堆、氢气储存系统、储氢瓶、氢气加注设备、氢燃料管理系统。
高压系统:高压线束、高压连接器、高压配电盒(PDU)、高压保险、高压继电器、电源管理系统。
四、充电设施与能源解决方案
充电设备:交流充电桩(AC)、直流充电桩(DC)、超充设备、移动充电设备、便携式充电器、无线充电系统、车载充电机(OBC)。
充电站建设:公共充电站、商用充电站、家庭充电系统、充电运营平台、充电管理系统、智慧充电网络。
能源管理:能源管理系统(EMS)、微电网、虚拟电厂(VPP)、能源调度系统、电力监测系统。
储能系统:工商业储能、家庭储能、移动储能、电池储能系统(BESS)、超级电容储能。
新能源系统:光伏发电系统、光储充一体化、太阳能车棚、风能供电系统、绿色能源解决方案。
智能电网:V2G(车网互动)、V2H(车家互联)、V2L(车辆外放电)、智能配电系统、电网连接设备、电缆、充电枪、连接器。
五、汽车零部件及制造技术
汽车零部件:发动机零部件、变速箱零部件、底盘系统、悬架系统、转向系统、制动系统、传动系统、轮胎、轮毂、车灯、保险杠、车门、玻璃、雨刷系统。
汽车电子零部件:ECU、传感器、执行器、继电器、保险丝、PCB、连接器、电子控制模块、电源模块。
汽车内外饰:仪表板、中控台、座椅、方向盘、门板、顶棚、内饰材料、氛围灯、车身装饰件。
制造设备:工业机器人、自动化生产线、装配设备、检测设备、物流输送设备、AGV、智能工厂设备。
制造工艺:模具制造、冲压、铸造、锻造、焊接、激光切割、钎焊、热处理、喷涂、电镀、表面处理。
新材料:铝合金、镁合金、高强钢、碳纤维、复合材料、工程塑料、纳米材料、轻量化材料。
六、智能座舱与车联网
智能座舱:数字仪表盘、中控显示屏、副驾娱乐屏、HUD抬头显示、AR-HUD、电子后视镜、智能方向盘、智能空调系统。
人机交互(HMI):触控系统、语音识别、手势识别、人脸识别、眼球追踪、生物识别、智能交互系统。
信息娱乐系统:车载导航、车载音响、多媒体系统、车载视频、车载应用(Apps)、智能语音助手、娱乐生态系统。
车联网技术:V2X、V2V、V2I、V2P、OTA远程升级、T-Box、车载通信模块、5G通信、Wi-Fi、蓝牙、GPS、北斗导航。
软件平台:智能驾驶操作系统、座舱操作系统、云平台、大数据平台、数字钥匙、车辆远程控制平台。
七、汽车后市场及服务
维修保养:汽车维修设备、检测诊断设备、举升机、轮胎拆装设备、四轮定位设备、喷漆设备、钣金设备。
汽车养护:润滑油、冷却液、制动液、清洗剂、美容护理用品、车蜡、镀晶、贴膜产品。
改装升级:性能改装、动力升级、排气系统、悬架升级、制动升级、车灯升级、音响改装、外观套件。
零配件:原厂配件(OEM)、售后配件(Aftermarket)、轮胎、蓄电池、滤清器、火花塞、皮带、照明系统。
检测认证:整车检测、尾气检测、零部件认证、安全检测、技术认证、质量检测服务。
汽车服务:汽车金融、融资租赁、保险服务、道路救援、二手车服务、汽车共享平台、数字化售后管理平台。
八、未来汽车科技与智慧出行
自动驾驶:Robotaxi、无人配送车、自动驾驶巴士、自动泊车系统、远程驾驶系统。
人工智能:AI汽车、AI大模型、智能决策系统、智能感知系统、边缘计算、车载AI芯片。
低空经济:eVTOL、电动飞行汽车、无人机物流系统、低空交通管理系统。
智慧交通:智慧停车系统、智能收费系统、交通管理平台、道路监测系统、智慧高速解决方案。
数字技术:数字孪生、元宇宙汽车、XR(AR/VR/MR)、云计算、大数据、网络安全、数字工厂。
新兴移动出行:Mobility as a Service(MaaS)、共享汽车、共享两轮车、智能物流、绿色出行平台。
科研创新:高校及科研院所、创新实验室、汽车科技企业、技术孵化平台、行业协会及咨询机构。
市场介绍
一、印度新能源电动车及充电桩市场规模与增长
印度电动车市场的主要销量来源仍是电动两轮车和电动三轮车,电动乘用车的增长速度正在加快。根据 EVreporter 引用的印度 Vahan 注册数据,2026年9月印度电动车注册量约33.36万辆,高于2026年8月的约30.27万辆。其中,电动两轮车约20.73万辆,L5级电动三轮客运车约4.47万辆,电动四轮车约3.60万辆。该统计未计入低速电动两轮车,不能与纳入所有车型的统计口径直接比较。
乘用电动车市场也出现增长。根据2026年9月的 Vahan 注册数据,印度当月电动乘用车注册量约3.39万辆,同比增长约90.7%;Tata Motors、Mahindra 和 MG Motor 是主要竞争者。该数据反映的是单月注册情况,不应直接当作全年销量预测。
印度不同车型的市场基础差异较大。电动两轮车主要用于日常通勤、外卖和快递配送;电动三轮车覆盖城市客运、短途货运及市场运输;电动乘用车则集中在私人家庭、网约车和企业车队。车辆用途决定了补能方式:两轮车更多依靠家庭或工作场所充电,三轮车重视运营基地集中充电和换电,乘用车对公共直流快充的需求更明显。
2027年市场变化仍取决于购车成本、燃油价格、电池成本、融资条件、政策支持和充电网络。不能仅依据电动车注册总量判断所有细分市场,也不能把9月单月增幅简单外推为全年增速。
二、印度新能源电动车及充电桩政策与法规
印度中央政府当前的主要电动出行支持计划是PM E-DRIVE,总预算为1.09万亿卢比,涉及电动车推广、公共充电设施、公交车和产业配套。该计划原定实施至2026年3月,后续延长至2028年3月31日。印度重工业部官网显示,2026年8月10日又发布了电动两轮车预算调整及实施期限延长通知,具体适用期限和条件应以该通知及最新操作指南为准。
补贴并非所有车型统一适用。印度政府2026年7月公布的资料显示,PM E-DRIVE 对电动两轮车的原有支持期限曾列至2026年7月31日,L5级电动三轮车的需求端激励已于2025年12月26日结束。后续政策调整需要按车型和通知日期分别核实,不能笼统表述为所有电动车在2027年仍可享受购车补贴。
制造业方面,印度通过汽车及汽车零部件生产挂钩激励计划(PLI-Auto)支持先进汽车技术产品制造,并通过先进化学电池储能生产激励计划推动本地电池产业。后者预算为1810亿卢比,目标是建立50GWh先进化学电池制造能力。电池回收则受到《电池废物管理规则(2022)》约束。
充电设施建设方面,印度电力部2024年发布的充电基础设施指南涉及设备标准、互操作性、换电及充电站建设。公共充电站建设属于非许可类活动,但仍需符合适用的电气安全、设备标准、电力接入和地方规定。电动车及充电器适用的GST税率为5%;道路税优惠则须按各邦现行规定核实。
三、印度新能源电动车及充电桩竞争格局
电动两轮车市场的主要参与者包括TVS Motor、Bajaj Auto、Ather Energy、Ola Electric,以及 Hero MotoCorp 旗下的 VIDA。TVS、Bajaj 和 Hero 拥有传统摩托车销售与维修网络;Ather、Ola 等企业则通过电动车专营门店、数字化销售和充电服务建立客户渠道。市场竞争涉及售价、实际续航、电池质保、维修便利程度和车辆软件功能。
乘用车市场由Tata Motors、Mahindra 和 MG Motor等企业参与竞争。Tata Motors 覆盖多个价位区间,Mahindra 重点布局电动SUV,MG也在印度销售纯电乘用车。2026年9月电动乘用车注册数据显示,Tata Motors 当月约占该细分市场43.6%,Mahindra约占22.4%,MG约占15.2%。这些比例只对应当月电动乘用车注册量,并非整个印度电动车市场份额。
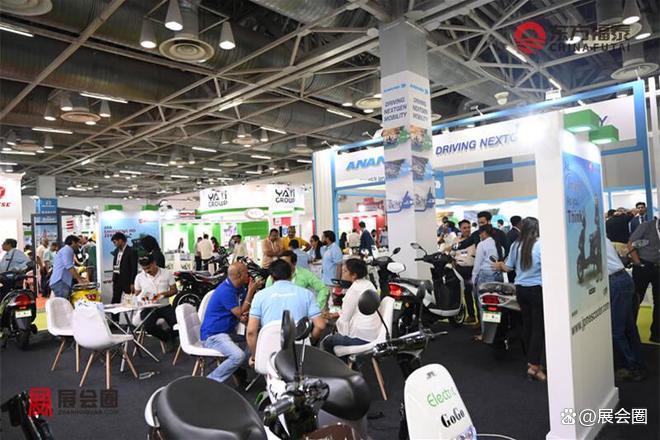
电动三轮车市场则更加分散,产品包括客运三轮车、电动人力车和小型货运车型。当地制造商、区域经销商及专门服务商业运输的企业均参与竞争。采购者更关心载重、日行驶里程、电池更换成本、维修响应和车辆出勤率。
充电设施方面,Tata Power、Statiq、ChargeZone 和 Jio-bp等企业布局公共充电网络。硬件供应商还需要与运营商、商业地产、停车场及车队合作。充电业务竞争不仅取决于设备价格,还取决于场地、电力容量、运营平台、维护效率和充电利用率。
四、印度新能源电动车及充电桩消费与应用需求
印度电动车消费与收入水平、通勤距离、车辆用途和购车融资条件密切相关。电动两轮车主要满足城市及城郊通勤需求,也用于外卖、快递等高频商业场景。电动三轮车常用于城市短途客运和货物运输,运营者会比较每公里能源成本、日均收入、充电时间及电池寿命。
电动乘用车的购买者更关注车辆售价、续航、家庭停车条件和长途补能便利性。德里、班加罗尔、孟买、浦那、海得拉巴和金奈等城市的汽车消费、道路状况及充电资源各有差异。公寓住户能否安装私人充电设备,是部分用户决定是否购买纯电动车的重要条件。
商业车队的需求更加重视运营成本和车辆使用率。网约车企业需要控制车辆停驶时间;物流公司需要匹配配送路线、载货量和充电安排;公交运营方则需要将车辆采购、场站充电、调度及长期维护一起考虑。对这些用户而言,车辆初始价格只是总成本的一部分,电池衰减、保险、维修和融资成本同样影响采购决策。
五、印度新能源电动车及充电桩渠道与分销
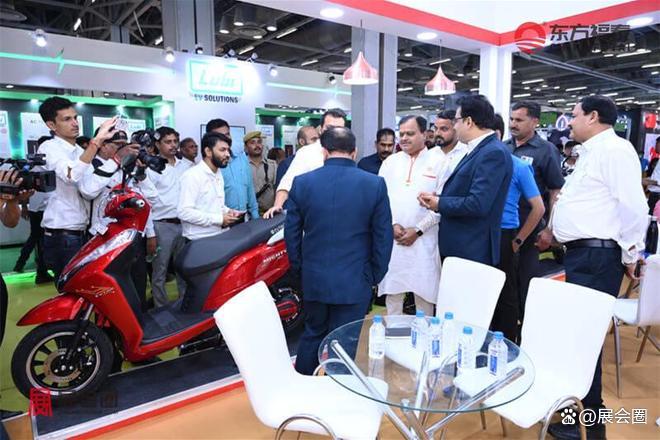
印度电动车主要通过授权经销商、直营网点、线上渠道和车队采购进入市场。电动两轮车既有传统摩托车经销网络销售,也有专营体验中心和数字化销售渠道。传统汽车制造商依靠现有经销商体系推广电动乘用车,同时提供试驾、金融分期、保险、上牌及售后服务。
电动三轮车的分销通常更贴近地方市场。经销商需要向客运经营者、货运用户和车队提供车型选择、电池配置、贷款方案及维修服务。部分商业车辆采购还涉及租赁、电池租用和运营服务合同。
充电设备的销售渠道包括设备制造商、系统集成商、能源企业、充电运营商及工程承包商。海外企业进入印度市场,需要明确自己提供的是设备、软件、工程建设还是充电站运营服务。设备销售侧重标准适配、价格和售后;运营侧还需处理场地、电力接入、收费系统和日常维护。
六、印度新能源电动车及充电桩基础设施与配套
印度政府2026年7月21日公布的数据称,全国有52,718座公共电动车充电站,其中16,561座配备汽车快速充电设备。该数据来自 BHEL 平台,统计日期为2026年7月,不能当作2026年10月的实时数量。
PM E-DRIVE 为公共充电设施安排了2000亿卢比预算。印度重工业部公布,截至2026年7月1日,已批准向3家石油营销企业和9个邦部署6,562台充电设备,批准资金为68.9亿卢比。已获批设备不等于已经建成并投入运营的设备,项目进度需要单独核查。
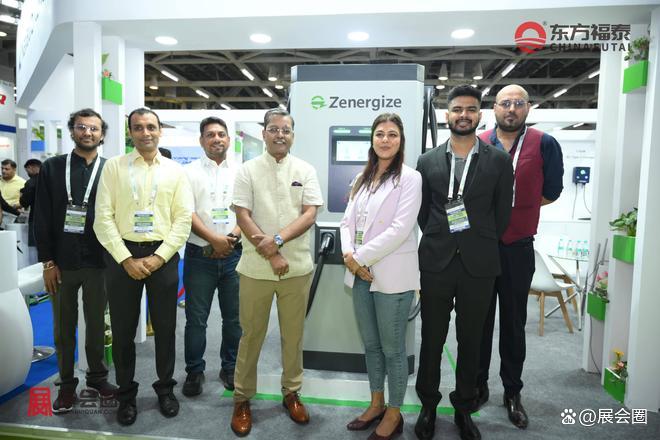
城市公共停车场、商业综合体、办公园区、住宅停车区和高速公路服务区是不同类型充电设施的主要建设场景。电动两轮车适合家庭、办公场所及车队基地充电;电动三轮车需要集中充电、换电或运营基地补能;乘用车则需要交流慢充与直流快充配合。
印度充电网络的实际使用仍受电网容量、配电企业接入、场地租金和设备维护影响。电池检测、维修培训、备件供应和电池回收也是配套体系的一部分。对于运营商而言,已安装充电设备数量并不能直接代表设备利用率和项目盈利水平。

七、印度新能源电动车及充电桩痛点与机会
印度市场的主要难点包括购车成本、融资可得性、充电设施分布不均、售后服务覆盖和电池使用寿命。部分家庭用户缺乏固定停车位,难以安装私人充电器;商业车辆则需要尽量减少充电和维修造成的停驶时间。电动三轮车和两轮车用户对电池更换成本、零部件价格和维修效率尤其敏感。
机会主要集中在实际运营需求中。城市配送企业需要适合高频行驶的电动两轮车和小型货运车;电动三轮车经营者需要可预测的能源成本及可靠的维修服务;乘用车用户需要稳定的家庭充电和跨城补能条件。充电运营商则需要改善选址、设备可用率、远程故障诊断和支付体验。
海外企业还需解决本地化问题。车辆制造商需要确认认证、零部件供应、质保和售后责任;充电设备供应商需要符合印度技术标准并建立维护体系。仅依靠低价硬件或短期补贴,无法替代对长期运营成本的核算。
八、印度新能源电动车及充电桩投融资环境与资本动向
印度电动车产业的资金来源包括政府激励、整车企业投资、汽车零部件制造商投入、银行贷款、非银行金融机构融资,以及商业车队租赁和资产融资。投资方向包括电池生产、车辆制造、充电网络、公交车电动化和电池回收。
截至2026年7月,PM E-DRIVE 已安排14,028辆电动公交车,相关资金为439.1亿卢比,其中13,800辆分配给德里、班加罗尔、海得拉巴、孟买、艾哈迈达巴德、浦那和苏拉特等城市。政府公布的资料显示,部分城市已签署公交车采购或运营相关协议,但车辆部署仍需经历原型审批、交付和运营准备。
充电设施项目的回报取决于设备利用率、电价、场地成本和维护支出。车辆制造企业则需持续投入产品开发、售后网络和本地供应链。商业车队项目还涉及融资利率、车辆残值、保险和电池更换费用。投资判断应区分政策预算、已批准资金、实际支出及已投入运营项目,不能直接用政府预算推算市场收入。
九、印度新能源电动车及充电桩合作模式与落地案例
政府采购与公交运营合作是印度电动化的重要模式。PM E-DRIVE 通过公交车部署安排形成公共交通采购需求,车辆制造商、充电设施供应商及运营商需要配合车辆交付、场站建设、调度和长期维护。该模式的实施进度取决于采购合同、原型审批和运营安排。
公共部门与充电运营商合作也是现有基础设施建设路径之一。印度政府已批准向石油营销企业和多个邦部署公共充电设备,项目涉及设备采购、场地安排、电力接入及后续运营。对供应商而言,需区分项目获批、设备交付和正式运营三个阶段。
整车企业与地方经销商合作适用于电动两轮车、三轮车和乘用车市场。制造商负责产品、质量和零部件供应,地方经销商负责销售、维修、客户沟通和配件库存。对于商业车辆,还可与车队经营者、金融机构及电池服务企业协作,降低车辆采购和维护环节的协调成本。
充电设备商与场地业主合作则适合商业综合体、停车场、办公园区和车队基地。设备商负责硬件与系统,场地方提供停车资源,运营商负责收费、维护和用户服务。项目能否持续运营,仍取决于当地电动车保有量、设备利用率、电力接入成本和场地合同条件。
印度电动车市场的近期变化,集中体现在2026年9月注册量增长、乘用电动车份额上升,以及公共充电设施和公交电动化项目持续推进。进入2027年,应重点跟踪 PM E-DRIVE 最新修订、各细分车型的注册数据、公共充电设备实际运营数量和城市采购项目进度,而不是把政策目标直接视为已实现的市场规模。
组展单位:东方福泰(北京)国际会展有限公司