月薪5000买轩逸,月供3600还没算油费,车主后悔当初太冲动

后来再聊起这辆车,他冒出一句:“早知道每个月这么紧,当时真不该冲动。”
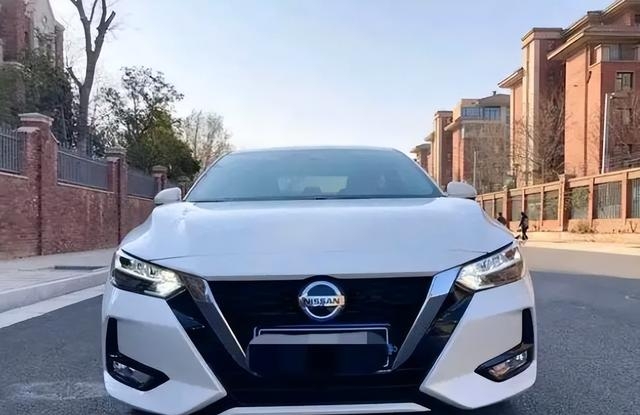
朋友月薪差不多5000元。买车时付了约2.8万元首付,分24期,每个月还3600元。他当时想得也简单:工作稳定,早点还完,熬两年就轻松了。
刚提车那阵,这笔账似乎还能过。上班不用掐着公交时间出门,下雨也不用站在路边等车。车内放把伞、几包纸巾,下班顺路去超市,东西直接往后备厢一放。
车带来的方便是真的,不是为了劝自己买车硬找的理由。
可月供也是实打实地扣。
工资到账5000,先还3600,手里剩1400。他平时开车上下班,一个月油费大约800;小区免费车位常常满,后来租了个车位,每月300。光这两样加上月供,就到4700了。
他又习惯把车收拾得干净些,洗车一个月花百来块。算到这儿,5000元工资已经只剩大约200元,吃饭、日常开销还没往里放。
我听完第一反应不是“轩逸怎么这么费钱”,而是:这个月供,对5000元收入来说太满了。换成别的家用车,只要每月都要还3600,日子一样容易被挤得紧巴巴。
买车前容易漏算的,偏偏是那些不会每月准时提醒你的钱。保险按年交,保养按车辆使用情况和保养手册来,不一定刚好发生在某个月,但到了时候总得掏。轮胎、雨刷这些东西,也不会因为这个月手头紧,就跟你商量晚点再用。
不常发生,不等于不用留钱。
朋友以前觉得“半年保养一次”就是固定支出,后来才发现,具体什么时候做、做哪些项目,还得看车子的实际里程和保养要求。提前留出这笔钱,比到了店里再刷信用卡踏实得多。至于偶尔因为停车不合规添上的罚单,更不能当成养车预算里“正常的一项”——那钱花得冤,车也停得不安心。
停车这件事,他买车前是真没细想。看车的时候坐进驾驶位,觉得空间顺手、开起来省心;回到小区才发现,车不是开到家门口就算完,还得有地方放。
以前找免费车位,晚上绕来绕去,有时停得不妥当,还得接电话下楼挪车。后来每月花300租固定车位,账面上又多了一笔,心里倒是清净了些。用久了就知道,停车费买的不只是一个位置,还有下班后不用再兜圈子的省事。
现在他也没整天抱怨车。出门办事、周末买东西,车还是好用。只是加油前会看看这个月跑了多少路,能步行解决的近事也不非得开车;洗车没那么勤了,车内随手收拾,别等脏得看不下去才一次性折腾。
省下的小钱,补不了3600元的月供,却能让用车少一点手忙脚乱。
如果让我说买轩逸有没有压力,我不会光看“月薪5000”这一个数。没有贷款、停车方便、通勤里程不长,和月供3600、每月还得付油费车位费,根本不是同一道题。
买之前,最值得算的不是首付够不够,而是扣完月供后,还能不能正常过日子。停车有没有着落,平时一个月跑多少公里,保险和保养的钱从哪儿留,都按自己的实际情况过一遍,比看别人提车热闹管用。
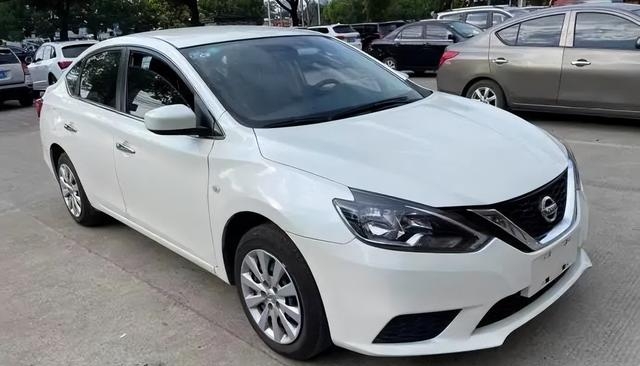
朋友现在照样开着那辆轩逸上下班。早上不用赶公交,他依旧觉得方便;到了发工资的日子,也依旧盼着那24期早点还完。车没什么问题,只是当初要是把停车场里的账也算进去,提车那天大概就不会那么着急了。