巴西26年9月车市;BYD环比下滑,销量22254辆;奇瑞销量15419辆!

先把大背景摆清楚。2026年9月,巴西新车一共卖了269014辆,同比涨了21.5%,这个数字上一次出现,还得退回到2014年的282519辆。十二年了,巴西车市终于又站回了这个高度。再看前九个月的账,累计销量2158944辆,同比上涨19.4%,同样创下了十二年来最好的成绩。大盘在涨,而且是连续在涨,这不是单月的灵光一现,是整个市场实实在在的回暖。但真正有意思的,不是大盘涨了多少,而是到底是谁在推着这个盘子往上走。
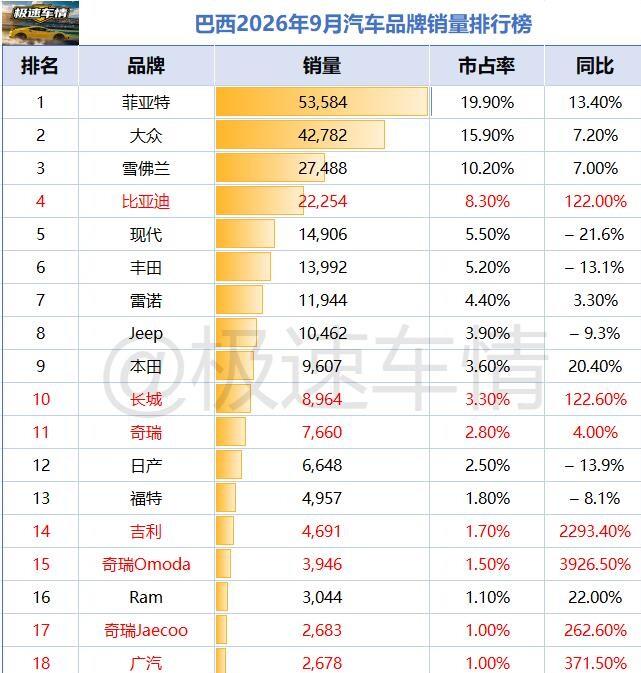
先说说比亚迪。22254辆这个数,同比涨了122%,名次稳在总榜第四,这已经是它进入巴西市场以来的历史最高位了。可细看数据会发现,比亚迪8月份的市场份额曾经冲到过9.3%的历史新高,9月回落到8.3%,看起来像是"下滑"了。但这个"下滑"得掰开看——不是卖不动了,恰恰相反,是基数做大了之后的自然回撤。一个品牌单月从两万辆冲到两万二,市占率微微回落一个点,这是再正常不过的市场波动。更有意思的是,比亚迪旗下另一块牌子腾势9月贡献了698辆,比亚迪集团加起来一共22952辆,份额达到8.6%。这说明比亚迪在巴西已经不是靠单一品牌硬撑,而是在铺多品牌矩阵。再看累计数据,比亚迪前九个月在巴西卖了169261辆,同比涨112.8%,累计份额7.8%,同样排在第四。这个趋势要是保持下去,已经不是能不能稳住第四的问题,而是什么时候能再往上够一够。
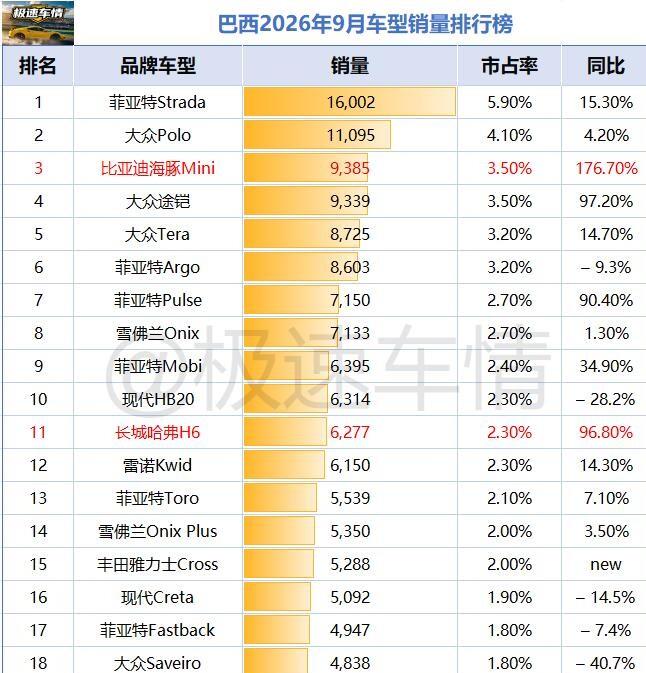
传统巨头那边的日子,就没这么好过了。菲亚特还是冠军,卖了53584辆,市占率19.9%,同比涨13.4%,但问题是这个增速慢于大盘的21.5%。大众守住亚军,42782辆,市占率15.9%,同比涨7.2%,同样跑输大盘。雪佛兰第三,27488辆,市占率10.2%,同比涨7%。这三家加起来还占着四成多的份额,根基确实很深,但它们的增速全都没跑赢整个市场,份额在被一点点稀释。更惨的是现代、丰田和Jeep这三家,直接就是逆市下滑。现代卖了14906辆,同比跌21.6%,一个月就掉掉五分之一;丰田卖了13992辆,同比跌13.1%;Jeep卖了10462辆,同比跌9.3%。三菱更惨,前二十名里跌幅最大,同比跌了30.4%。这些传统巨头丢掉的份额,流向哪里?看看前面中国品牌那串翻倍的数字,答案不言自明。
这场换血的背后,中国车企不是只靠卖车,是真金白银在巴西砸了本地化布局。比亚迪在巴伊亚州的工厂投资超过10亿美元,直接雇了八千多人,成了当地第二大工业雇主,年底还要再加两千个岗位。长城在圣保罗的工厂投产一年,员工从600人扩到了1800人,新基地建成后据说能带动上万个就业。这种深度本地化,跟单纯出口整车完全是两码事——它把产能、就业、供应链都扎进了巴西本地,也让中国品牌在面对当地政策和消费者时有了更扎实的底子。
当然,这场风暴也卷起了不小的争议。Stellantis南美区的总裁已经公开坐不住了,指责中国车企用散件组装模式抢市场,说这会冲击当地就业。可讽刺的是,他本人也承认Stellantis自己就在用这套方式生产,通用和雷诺也一样。一边指责对手,一边用着同样的打法,这本身就很说明问题。巴西消费者买中国车,看的不是情怀,是实打实的性价比和技术。同等价位下,中国品牌给到的智能座舱和配置明显更多,混动车型还能烧乙醇,正好踩中巴西乙醇燃料丰富的市场特点。价格、配置、技术、本地化,这些因素叠加在一起,才是中国品牌能在这个市场快速起量的真正原因。
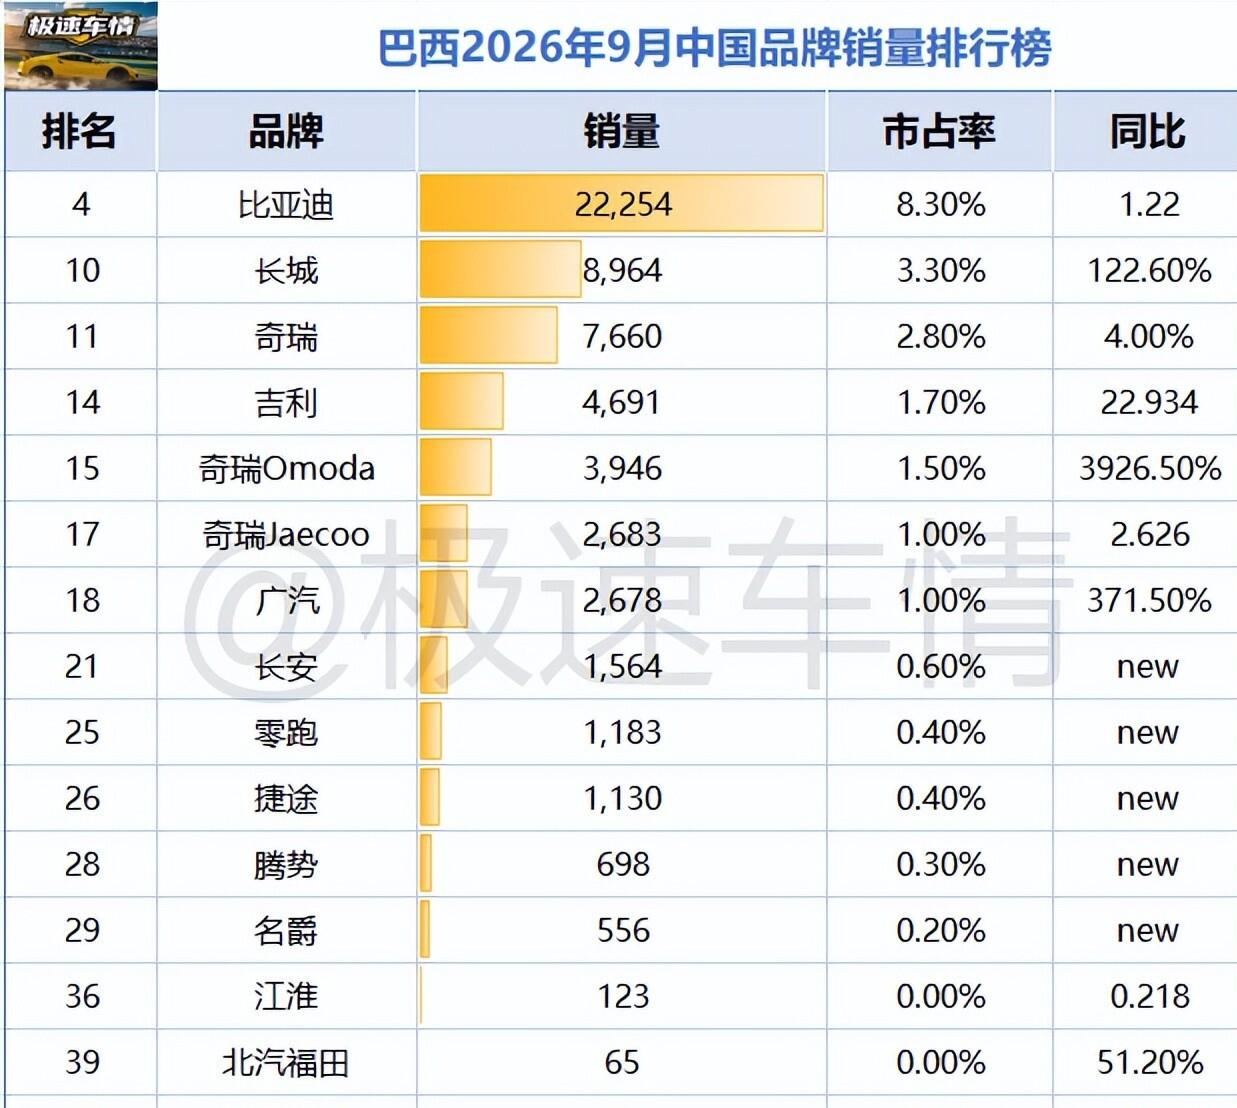
巴西这块市场的变化,已经不只是销量数字的波动,而是整个竞争格局在重写。传统三强虽然还占着四成的江山,但增速全线跑输大盘;日系和Jeep在逆市里挣扎;中国品牌从去年全年9%的份额,到今年9月单月冲到21.7%,只用了一年时间。比亚迪守住了第四,奇瑞集团冲进了前五,长城坐稳了前十,后面还跟着一串正在起量的新品牌。前十名里有中国车,前四十名里挤进九款中国车型,车型榜的厚度已经彻底变了。这份榜单的每一次更新,都在告诉所有人——巴西市场的门,已经被推开了一条大缝,而且正在越开越大。