中国摩托车在越南的“电动复仇”:从1%市场份额到逆袭之路

1999年,一船一船中国摩托车刚靠上越南港口,行情就变了天。
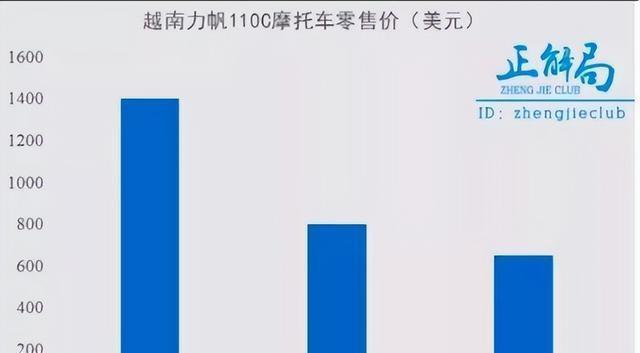
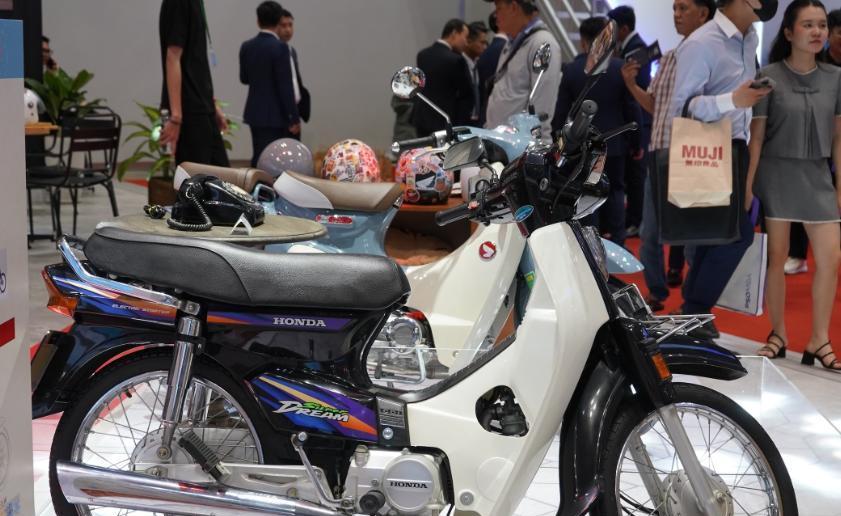
那几年,本田、雅马哈在越南就是摩托车的代名词:一辆车动辄1800到2300美元,质量确实稳,售后也规范,市场份额加起来接近98%。街上几乎清一色是日系车,连车行老板都习惯说一句:“买车就买日本的。”
结果首批中国车一到港,批发价只要700美元,零售价压到300美元以下。
几乎是同一时间,越南的批发商、车行老板开始算账——同样能跑,同样有两轮一发动机,便宜一半还多,何乐不为?1999到2002,市场上中国摩托车从零开始一路狂飙,短短三年吞下约90%的市场,用“横扫”形容一点不夸张。日本车一下成了街头“稀罕物”,有点钱、追求档次的人才特意去找。
这段故事,很多国内人听着挺解气:你们日本车当年压着我们,现在被我们低价打崩。可惜,这种爽感没能持续太久。
低价是起跑线,也是埋雷的开始。
车架用的是更薄的钢板,为了省材料;焊接点能少就少,外观看着差不多就行;电气系统勉强够用,耐久性则完全不在考量范围内。售后更是没想过要好好做——不少企业仅仅是把车批发出港,越南当地的车行负责卖,出了问题顶多换一个零件,很少有系统化保养、维护,更别提全国统一保修网点。
刚开始,消费者也没那么敏感。
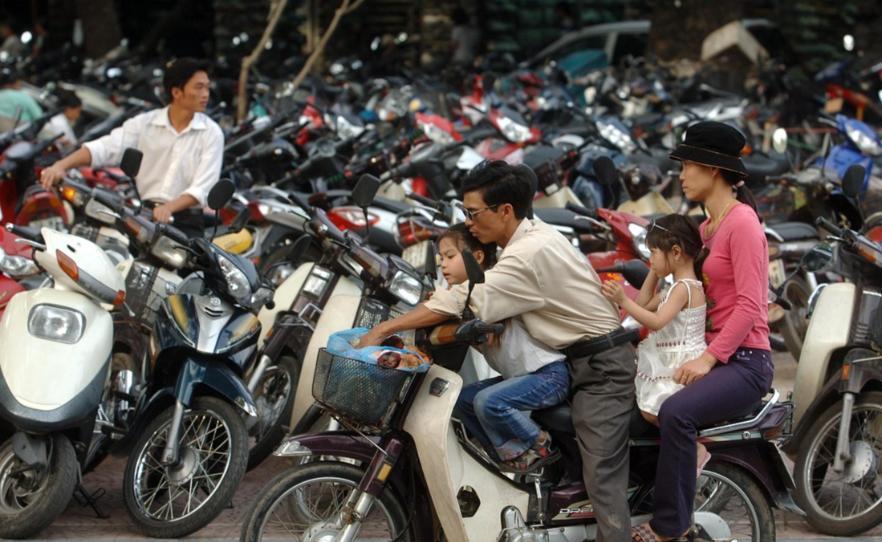
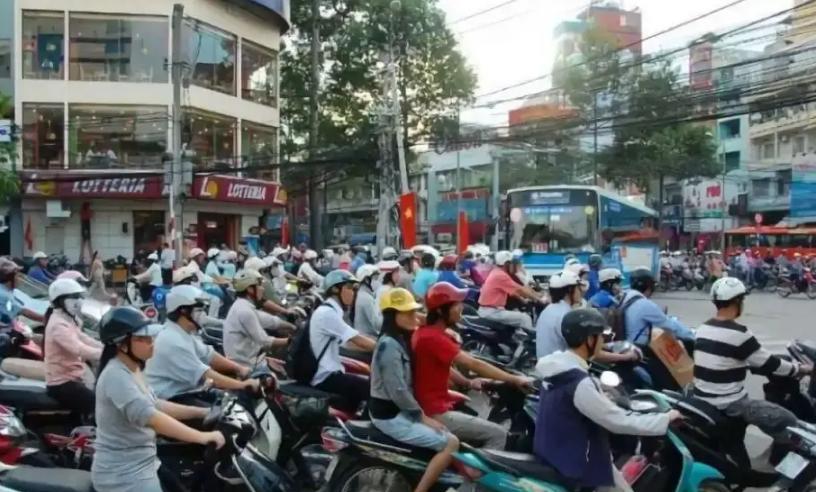
越南人对摩托车的需求是真刚需——城市道路不宽,公交体系并不健全,家家户户上班、接孩子、拉货都离不开摩托。那时候,能以不到日本车四分之一的价格买到一辆勉强能跑的车,对很多家庭来说,是生活方式的大转折。有人回忆,那几年买中国车就像“突然多了腿”,出行半径一下拉长,挣钱机会也多了。
但问题,很快找上门来。
2003年前后,维修店老板开始发现:中国车坏得特别集中。发动机拉缸、车架开裂、线路短路、刹车失灵,这些在日系车上属于偶发故障的情况,在一些中国品牌车上频率高得离谱。车主们怨声载道,越南媒体也陆续跟进报道,开始给中国摩托贴上两个标签——“廉价”“低质”。
有记者去维修店拍照:一间不到二十平的小店,角落里堆满了中国牌照的车架,很多防锈层已经斑驳,焊缝处露出一块块明显的疲劳裂纹。老板摊开手说:“便宜是便宜,可太不禁折腾了。”
口碑一旦掉头,再想拉回来就难了。
越南政府也敏锐地意识到,这事不能放任。交通安全问题已经开始显现,事故数据里,“新车质量问题”成了一个不可忽视的变量。一方面,本地道路条件本就复杂、管理不完善;另一方面,一大批质量不过关的车上路,等于往城市交通里埋雷。
于是,监管重锤落下。
越南开始提高进口摩托车相关关税,整车从5%一口气提高到30%,同时对散件进口加设配额——每个月最多100万套。表面看,这是在保护市场秩序,实质上也在逼企业做选择:要么老老实实本地设厂,把生产链条搬进来、接受监管;要么干脆退出,不要再把低质量车堆到越南。
中国企业被这突然变化打了个措手不及。
北江省一度成为中国摩托车企业的“试验田”:那几年,往北江一带跑去,能看到好几处工地上挂着中文标语,厂房一栋栋盖起来,组装线匆匆搭好。企业负责人心里算着的是:既然关税上来了,那我干脆本地生产,继续用价格战抢市场。
问题在于,建厂只解决了“门面”和“关税”,却没解决最核心的东西——管理和质量。
很多企业把国内那套粗放式管理原封不动搬来:工人培训不系统,质量标准不统一,生产过程靠经验、靠师傅一句话。越南本地供应商也刚刚接触这条产业链,质量参差不齐。结果就是,价格依然低得吓人,一台车利润薄得像一顿午饭钱,质量却更乱,故障率不降反升。
到了2003、2004年这段时间,价格战打到白热化,已经不是谁赚得多,而是谁先被拖垮的问题。
最先扛不住的是广东一批中小厂子。他们资金薄、渠道不稳,一旦利润压到极限,稍微遇到政策风向变化或汇率波动,就直接撑不下去。有人干脆停产撤资,留下几条半废的生产线,连本地员工工资都拖延结算。
与之形成强烈反差的是,日本企业的节奏。
本田和雅马哈在越南的布局并不是从零起步,而是早在上世纪90年代就开始了本地化——建组装厂、搞零部件本地采购、铺设售后服务网络。这些看起来不像“快钱”,但埋得是长期根基。等到中国车的质量问题集中爆发、口碑崩坏时,日本企业迅速调整策略:推出800到1000美元的入门款,价格明显低于过去的高端车,但质量标准并没降到“一次性消费”水平。
那几年,有越南车行老板回忆,当时很多消费者买车时会比较:日本车贵一些,但已经不再是高不可攀;中国车是便宜,可修车次数太多,折回去算,早晚也得贴进去。生活成本的账,越南人算得很明白。
就这样,日本品牌在越南的摩托车市场份额开始“回魂”。
到2005年前后,日本品牌重新拿回超70%的市场,很多原本大规模进口中国车的批发商,重新把主力资源转向本田、雅马哈。中国车这边则一路节节败退——先是一些全靠出口吃饭的江浙小厂全线止损,停止对越出口;再是大量品牌的存在感迅速淡出街头,只剩重庆零星几家还在支撑,靠着略微好一点的质量和渠道积累苟延残喘。
到了2018年,数据变得非常冷冰冰——中国摩托车在越南的市场份额,缩水到约1%,几乎退出主流竞争舞台。
这一败仗,并不是简单地说“运气不好”“政策变化”,而是一堂极其严厉的产业课:如果只靠价格冲进去,却不把技术能力、质量管理、服务体系一起带过去,市场迟早会反噬你。
用一句话概括:那时候的中国制造,还停在一个“便宜就行”的阶段,忽略了长远信任。
真正的反转,出现在电动时代。
时间往前拨到2023年,越南摩托车市场又一次站在大变局的门口。这一次,主角换了,但故事的逻辑也悄然发生了改变。
先是政策风向动了。
越南政府提出,到2030年,两轮车中至少25%要实现电动化;到2050年,整个交通领域要迈向碳中和。这不是一句口号,而是写进官方规划的硬目标。为了达成目标,政府开始拿出真金白银:电动摩托车相关税收减免,充电设施建设补贴,进口电池零关税,地方层面也在试点免费或低价充电。
与此同时,一份对行业影响很大的标准——QCVN 26:2023能效标准——正式发布。它的技术门槛,明显参考了中国的GB/T标准,从能耗、续航、安全性到电池管理,都提出了更精细的要求。这意味着,只有掌握成熟技术的企业,才能真正顺利进入市场;早年那种“拼装一台就往外卖”的玩法,基本被挡在门外。
正是这个节点,中国电动摩托车品牌重新进入视野。
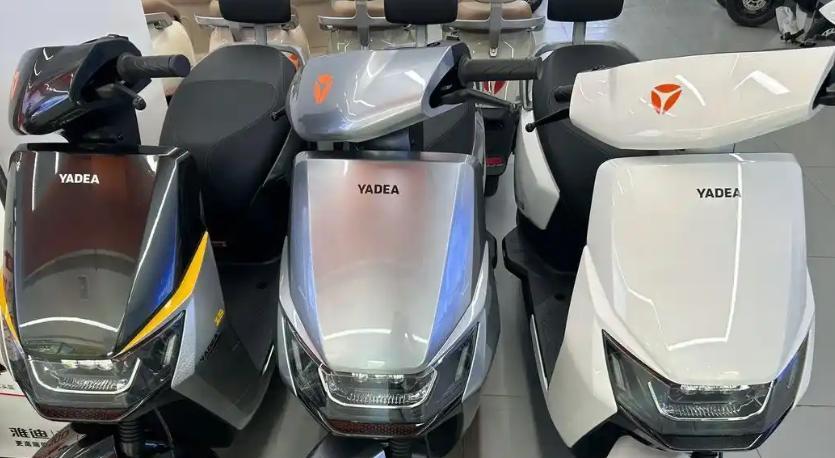
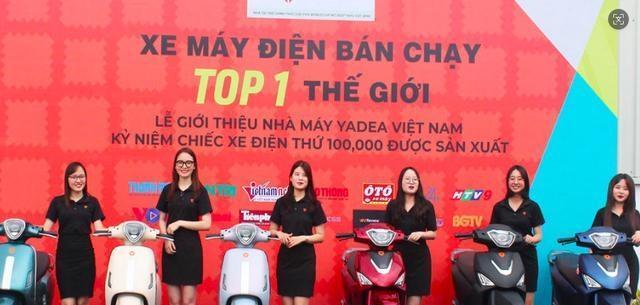
雅迪,是这波浪潮里的代表角色。很多人只知道雅迪在国内卖车卖得火,却不知道它早在2019年就已经在越南北江省投建工厂,年产能起步就是20万辆。更关键的是,2023年它又追加约1亿美元投资,目标是把年产能提升到200万辆级别。
这次,雅迪不只是想“把车卖出去”,而是在织一条完整的电动车产业链。
电池、塑料件、控制器等核心部件,尽量实现本地供应。这样一来,成本能稳住,关税风险能规避,就业岗位也能落在越南市场——官方数据显示,仅雅迪在越南就带动了3000多个直接和间接就业。对越南政府来说,这种模式显然比纯粹的“进口整车、赚一次钱”更有吸引力,因此政策和舆论环境相对友好。
另一方面,产品本身也不再停留在“凑合用”层面。
以雅迪E3、G5等车型为例,续航能做到约82公里,最高时速在37公里左右,完全覆盖城市通勤需求。在越南本地售价大约4500元人民币左右,相比日本品牌的电动车产品,几乎是半价水平。不仅购车成本低,后续维护成本也被压得很低——电耗大概是燃油车的三分之一,日常保养简单,尤其对于每天上下班、跑短途拉货的用户来说,这种“省心省钱”的组合非常接地气。
更重要的是,这一次,中国企业在服务体系上下了真功夫。
门店不是只集中在胡志明市、河内这样的大城市,而是一路铺开到更多省市——到2023年底,雅迪在越南的门店数量已经超过400家;到了2025年上半年,这个数字进一步涨到700家以上。车行不仅卖车,还提供维修、保养、整车质保,同时配套分期金融服务和充电解决方案。消费者买车,不再是简单的“一锤子买卖”,而是进入了一个相对完整的使用周期管理。
数据开始显露出冰冷却有力的趋势。
2023年,越南电动摩托车销售同比增长约35%,电动两轮开始明显侵蚀燃油车的空间,越南一度成为全球第二大电动两轮车市场。雅迪在越南的销量破10万辆,增幅在36%左右,已经把不少老牌日本企业甩在身后。
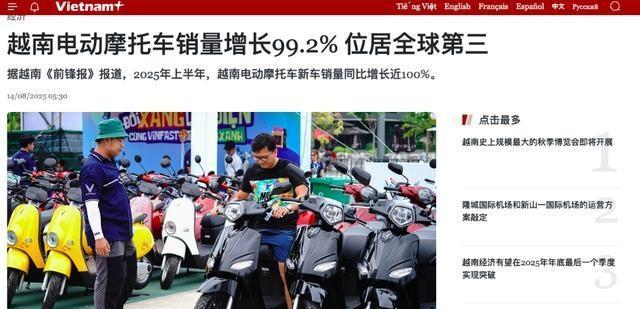
到2024年前后,东盟电动两轮车市场整体规模大约10.8亿美元,中国品牌的份额超过60%。越南电动摩托车在2025年上半年销量暴增近99.2%,整个两轮车消费总量达到约128万多辆,电动车已经占据非常可观的比例,越南的电动化水平排名全球第三。
值得一提的是,中国企业并不是孤军作战。
除了雅迪,绿源等品牌也开始跟进布局。越南本土品牌VinFast在电动两轮领域也有不小动作,按照一些数据,它一度拿下约50%的市场份额;而中国品牌合计抢走了25%以上。日本这边,本田在电动两轮产品投放上明显偏慢,车型少、定价高,很多产品更像“技术展示”,而不是充分考虑当地使用场景的通勤工具。2023年,本田在越南的整体摩托车销量下滑约19.8%,雅马哈也掉了约13.2%。
背后的逻辑,很清晰——不是谁历史地位高,谁就能一直占着市场;谁能在新的技术周期中真正满足用户,就给谁机会。
这一次的逆转,不是什么天上掉馅饼,而是技术底子和体系能力的积累结果。
雅迪这些年在全球范围内累计了600多项专利技术,包括石墨烯电池快充技术、智能互联系统等。放到越南市场上,这些原本听起来有点“科技范儿”的东西,被一点点转化成普通用户能感受到的体验:充电更快、续航更稳、手机能联车、定位防盗、远程查询故障。
营销方式也不再是简单的广告牌,而是深度融入越南人的日常——TikTok短视频、Facebook社群、本地网红体验测评,逐步把“中国电动车”的形象从早年的“便宜货”扭转成“高科技环保产品”。
到2025年上半年,越南摩托车总销量约128万台,同比增长约6.4%,其中电动部分增幅远高于整体,已经拉动了整个行业的增长曲线。这意味着,电动摩托车不再只是一个“新鲜玩意儿”,而是真正进入了主流消费层面。
更值得玩味的是,中国企业这一次刻意避开了以前的老坑——不把价格战当成唯一武器,而是打体系战。
越南,只是起点。
把视角进一步拉远,中国电动摩托车企业的野心早已不局限于一个国家,而是瞄准整个东盟,再延伸到更远的市场。
RCEP框架下,区域内关税优惠释放出巨大空间:零关税出口,使得在越南设厂的中国品牌,可以把这里作为一个生产-出口中枢,面向印尼、泰国、马来西亚等市场输送产品。2019年之后,东南亚多国陆续开始对燃油摩托车施加限制,电动摩托车相关补贴和鼓励政策不断出台,进一步推动电动化转型。
雅迪北江工厂,就是一个这样的辐射节点——生产线上不断下线的电动摩托车,不仅流向越南的城市街道,也被集装箱一箱箱地运往东南亚其他国家,甚至走向欧洲。市场研究机构的预测认为,到2030年,东盟电动两轮车市场规模有望达到约22.3亿美元,年复合增长率接近12.9%。在这个腾挪空间里,中国企业的份额被看好能长期稳定在60%以上。
政策则继续在背后推着。
菲律宾在2023年宣布电动摩托车零关税政策,并计划延续到至少2028年;越南对充电站建设、电池标准、换电与租电模式的法规逐渐清晰;很多规划文件里能看到一个共识:到2030年,至少有一半以上的交通工具要使用电力或其他绿色能源。
别忘了,东南亚本身摩托车渗透率非常高,平均约75%,远高于全球约29%的水平。这意味着,只要电动化的成本降下来、体验做到不输甚至超过燃油车,增量空间是相当惊人的。中国企业抓住的,就是这一扇正在打开的大门。
更有意思的是,这种辐射,不只是“卖更多车”,而是在当地重构了一套产业生态。
在越南,围绕电动摩托车产业链,衍生出一批新的本地供应商:塑料件厂扩建产能,控制器生产线开始学习中国技术标准,甚至有企业引进国内的测试设备和流程。政府一边补贴企业,一边投钱铺基础设施——城市道路边开始出现充电桩,乡镇也有试点,让电动摩托车能够跑进农村,完成“接孩子、拉货”的那些日常场景。
中国企业则逐渐从“生产者”变成“能力输出者”:不仅把硬件产品卖出去,还把研发思路、质量体系、软件调试能力、一整套人才培训经验带过去。从某种意义上看,这是一种“制造业升级模板”的外溢——越南通过承接和学习中国电动摩托车产业链,自己的制造业也在悄然升级。
到了2025年上半年,越南电动摩托车销量同比增长超过197%,在全球电动两轮车消费中稳居前列。那条曾经在燃油时代只留下1%残余份额的路,如今在电动时代被重铺了一遍,中国制造再次走上去,不过手里拿的不再是单纯的“低价标签”,而是一整套体系化能力。
回头看,这其实是一场颇具象征意义的“电动复仇”。
从燃油时代的惨败,到电动时代的翻盘,中间隔着近二十年的时间。这二十年里,中国制造业经历了从“拼命压成本”到“拼技术、拼质量、拼体系”的结构转型。越南这个市场,就是一面镜子,清楚照出这种变化的轨迹。
当年,中国摩托车在越南以极低价格一度吞下约90%的市场,却因为质量和服务问题,被骂成“廉价低质”,最终市场份额跌到仅剩1%。如今,中国电动摩托车在同一个国家重新起跑,却用技术和体系打出了一条完全不同的路——既保持了价格竞争力,又赢回了用户信任。
低价,是入场券;技术,是主导权;产业链和服务,是长期站得住的底盘。
越南电动摩托车市场的成功,不只是给中国企业带来账面上的增长,更标志着一种角色的转换——从单纯的“全球化制造者”,慢慢走向“产业建设者”、“体系输出者”。这背后,是中国工业能力的成熟,也是对早年“低价倾轧、份额崩盘”的一种深刻修正。
未来几年,东盟乃至欧洲,中国电动摩托车还会继续跑下去。跑得快,固然重要;跑得稳,更重要。对于中国企业,这是一针强心剂:曾经摔倒的地方,可以重新站起来,只是得换一套姿势。对于越南,这是一场共赢:既得到了价格合理、体验可靠的新交通工具,也在工业升级中找到了一条现实路径。对于全球而言,这则是绿色动力扩散的一个鲜活样本——电动化不再只是书面上的宏大叙事,而是渗透在一辆辆车、一条条街道、一段段日常通勤里。
制造业竞争,归根到底,是能力的比拼,不是一次性的价格赌局。中国,在越南这块土地上,正在一步步走对路。