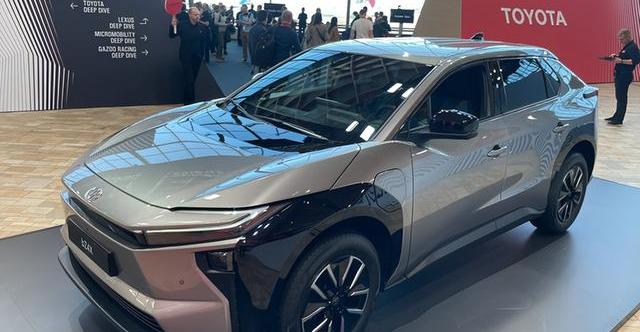
丰田欧洲市场遭遇断崖式危机,全球生产模式被欧盟属地化政策彻底颠覆

2026年3月,欧盟做了个决定,把全球汽车产业的游戏规则改了。
《工业加速法案》一出来,那些想吃欧洲市场这块蛋糕的车企突然发现,以前那套"全球生产、本地销售"的打法彻底失效了。
从今以后,你要进欧洲市场,不仅要卖出去车,还得把工厂、技术、就业机会全部留在欧洲。
这不是贸易自由化,这是产业链的属地化强制回流。
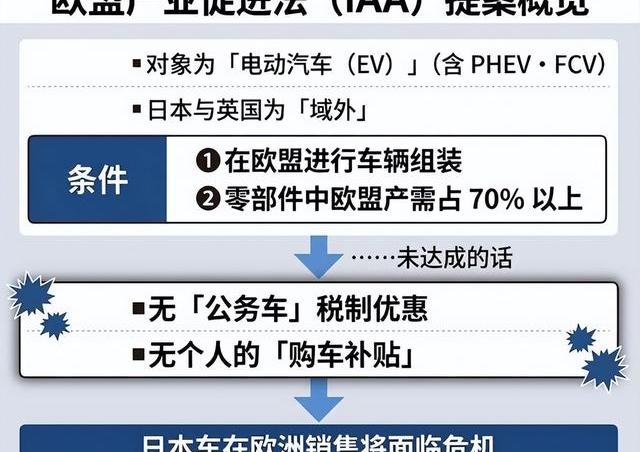
欧盟的新规则听起来简单粗暴:想进公共采购清单、想拿补贴,就得在欧盟境内完成整车组装,而且除去电池,七成以上的零部件价值得产自欧盟内部。
电芯、正极材料、电池管理系统这些关键环节,还得逐步提升欧盟产值占比。
表面上是为了防止纳税人的钱流向海外产业链,骨子里是在强行把产业链控制权夺回来。
对那些只会整车出口、压根没在欧洲建厂的车企来说,这就是被系统性地踢出局。
即便你的产品能卖、品质过硬、品牌号召力强,但一旦进不了政府采购体系,市场份额就会被生生砍掉一大块。
丰田就站在这个问题的风口浪尖上。
2026年上半年,丰田在欧洲交付了63.36万辆车,占据7%的市场份额,排在第二位。
看起来成绩不错,但数字背后隐藏着致命的结构问题。
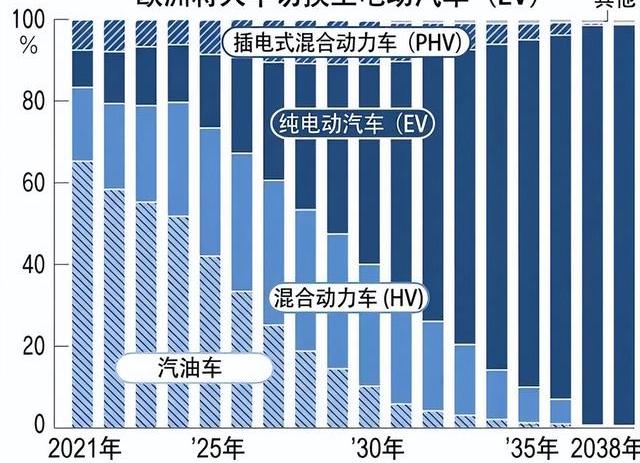
这些销售中,油电混动车占了87%,纯电动车只有可怜的11%,交付量仅为6.24万辆。
与此同时,欧洲市场的纯电渗透率已经冲到了30.5%。
换句话说,丰田的产品结构跟市场需求完全错开了,而且这个错开还在不断扩大。
更致命的是,丰田目前在欧洲销售的纯电车型——比如bZ4X——大部分是从日本工厂生产的。
在旧的贸易体系里,这种集中生产模式代表规模效率,是成本控制的最优方案。
但在欧盟新政策的碾压下,这就变成了一个严重的区域生产短板。
丰田压根没在欧洲为纯电产业链投入足够的资源,核心的纯电技术、电池供应链、电控系统全都游离在欧盟体系之外。
这不仅仅是个生产布局问题,更是个产业链主权的问题。
讽刺的是,中国车企正在用丰田曾经的经验教训重新演绎一遍,而且做得比丰田现在还要彻底。
比亚迪匈牙利工厂预计在2026年四季度投产,零跑在西班牙通过与斯泰兰蒂斯的合作生产两款车型,奇瑞则在推进巴塞罗那项目。
这些不只是产能转移那么简单,而是一场真正的本土化重构。
这些企业把平台技术、电池供应链、当地劳动力、销售网络全部整合到一个欧洲本土的闭环里,从资本投入、就业贡献、税收上交,全方位地嵌入欧洲的经济体系。
比亚迪在8月的注册量破了2.6万辆,零跑也達到7630台,这不是偶然,而是"入乡建厂"策略在市场准入上的直接回报。
这套做法其实并不新鲜。
30年前,丰田、本田、日产就是用同样的方式突破欧美的贸易壁垒,通过创造本地就业、缴纳税收、建立供应链生态,换来了市场的长期参与权。
现在的中国车企在做的就是这个。
问题是,当年日系车企做这件事的时候,产业链集中度没那么高;现在则不同了,全球纯电产业链正在经历前所未有的在地化集聚,欧洲政策在强制推动这个进程。
上半年,混合动力车型对丰田利润的贡献比例达到37.3%。
混动的成熟度高、利润率厚、技术壁垒深,一度是丰田的护城河。
但这条河正在消解。
欧盟政策的核心诉求很清晰:纯电产业链的本地化。
大众、特斯拉以及一众中国车企都在电池、电控、纯电平台等领域完成了欧洲的本地布局。
一旦这些企业的本地工厂投产,零部件资源、工程师人才、产业链上下游的整个生态就会向这些企业集聚。
国内的插混产品随之出海,丰田即便退守到混动赛道,也会面临来自这些新进入者的激烈价格竞争和配置竞争。
真正的危机不在于短期销量的波动,而在于被彻底排除在欧洲纯电产业生态之外。
一旦丰田错过了本地化布局的窗口期,后果将不可逆。
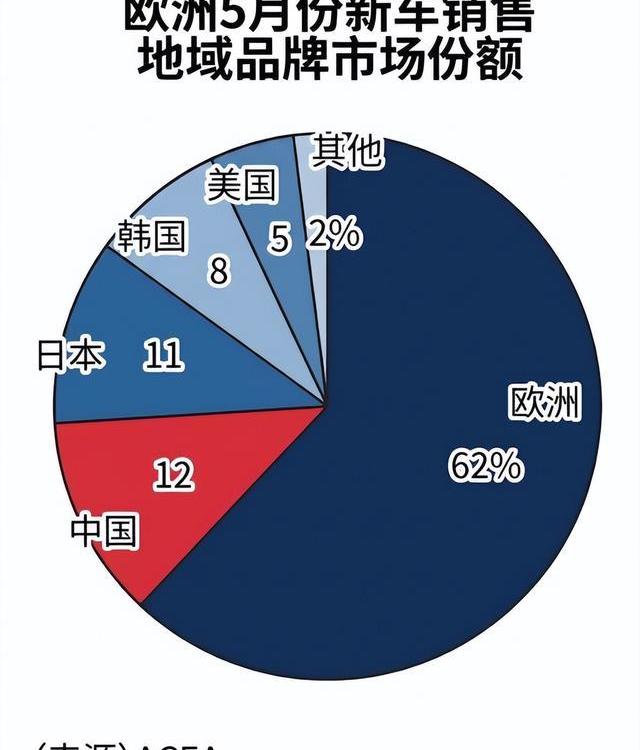
它将失去在欧洲市场获取政策性补贴的资格,失去进入政府采购清单的机会,失去在纯电新生态中的参与权。
它的"全球生产"战略——这个曾经定义了丰田竞争力的理念——在欧洲面临严峻的体系兼容性挑战。
当属地化成为唯一的通关秘籍,丰田这个全球巨头发现自己的最大优势反而成了最大的包袱。
这是个深层的悖论。
全球化曾经意味着产品和技术可以自由流动,生产可以集中在成本最优的地点。
现在全球化正在倒退成属地化的竞争,每个主要市场都在用政策和补贴强制要求产业链本地化。
一家车企不能把核心技术和产业链完全嵌入消费国的财政循环,就根本无法参与这个新的游戏。
对丰田来说,问题不再是你的车好不好卖,而是你愿不愿意为了市场份额彻底重组自己耗费数十年建立起来的全球供应链。
这不仅仅是电动化的转型问题,更是一个跨国巨头是否愿意向地缘政治妥协的终极博弈。
丰田的欧洲困局,归根结底,就是这场大国产业政策对全球化商业逻辑的终极挑战。