七大声明同日刷屏!欧洲的阳谋,中国车企被套上“温柔枷锁”


撰文|观车君
车企出海迎来最新定调!
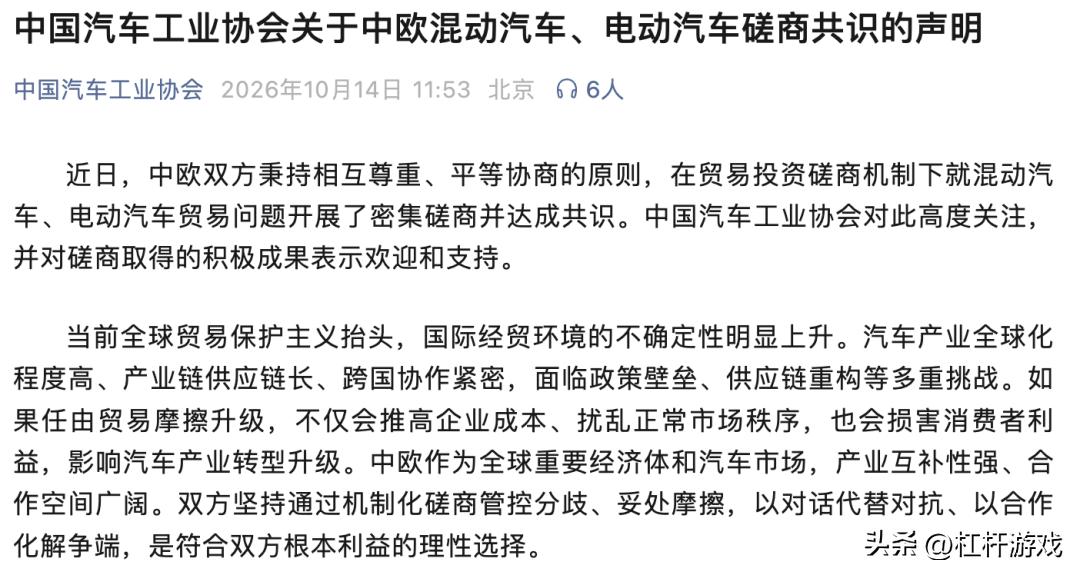
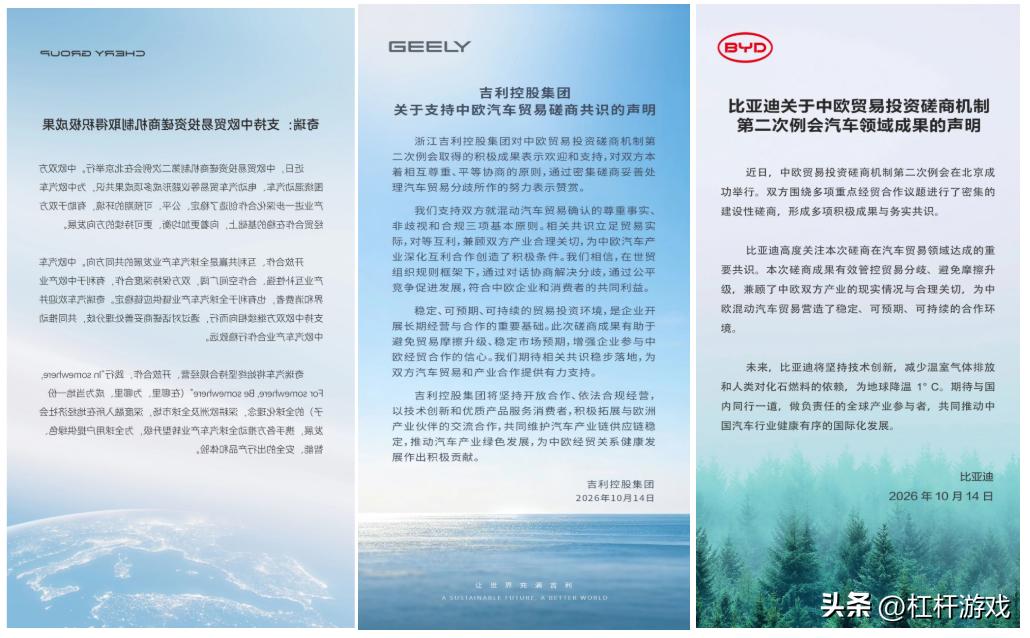
最近关于中欧混动汽车、电动汽车磋商共识的消息备受关注。10月14日,中国汽车工业协会率先发声,比亚迪、吉利与奇瑞随即跟进,加上接下来的广汽、长城、长安等,多家声明同日刷屏。
商务部则早在10月12日已定调:中欧在贸易投资磋商机制下达成多项成果共识,有利于维护稳定、平衡的中欧关键贸易伙伴关系。
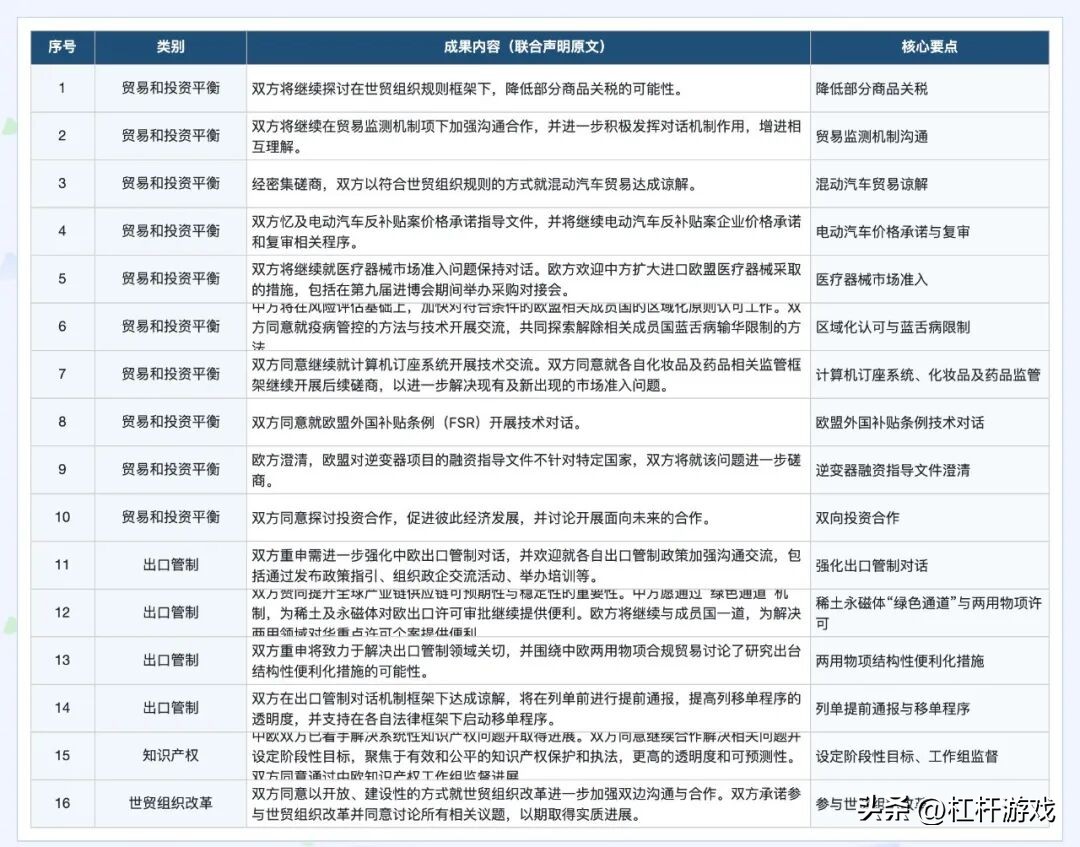
此前的10月8日至9日,中欧贸易投资磋商机制第二次例会在北京举行,产出16项具体成果。在观车君看来,其中最关键的有两条:
一、以符合WTO规则的方式就混动汽车贸易达成谅解;
二、继续推进电动汽车反补贴案企业价格承诺和复审程序。
接着10月12日,财政部、税务总局同步宣布,自2027年4月1日起,新能源汽车出口退税率由13%下调至9%。
一边是外部松绑,一边是内部抽梯。信号已经很明确了:出海逻辑正在切换。
因为这份“胜利清单”上每一行,都是有代价的。
第一,混动配额本质是“有限增长”。欧盟统计局数据显示,2024年欧自华进口混动车10.7万辆,2025年已飙升至30.2万辆。配额虽然“向上安排”,却把中国车企最凶猛的增速主动按了下来,一压一守之间,天花板已经画好。
第二,价格承诺本质是“自我涨价”。用最低价格替代反补贴税,等于中国车企主动放弃最锋利的价格武器。2025年中国品牌欧洲销量暴涨99%至81.1万辆、市占率翻倍至6.1%,靠的正是性价比。
退税下调封住了低价走量的路,欧盟配额封住了插混狂奔的路。中国车企只剩一条路,要么扎根,要么出局。
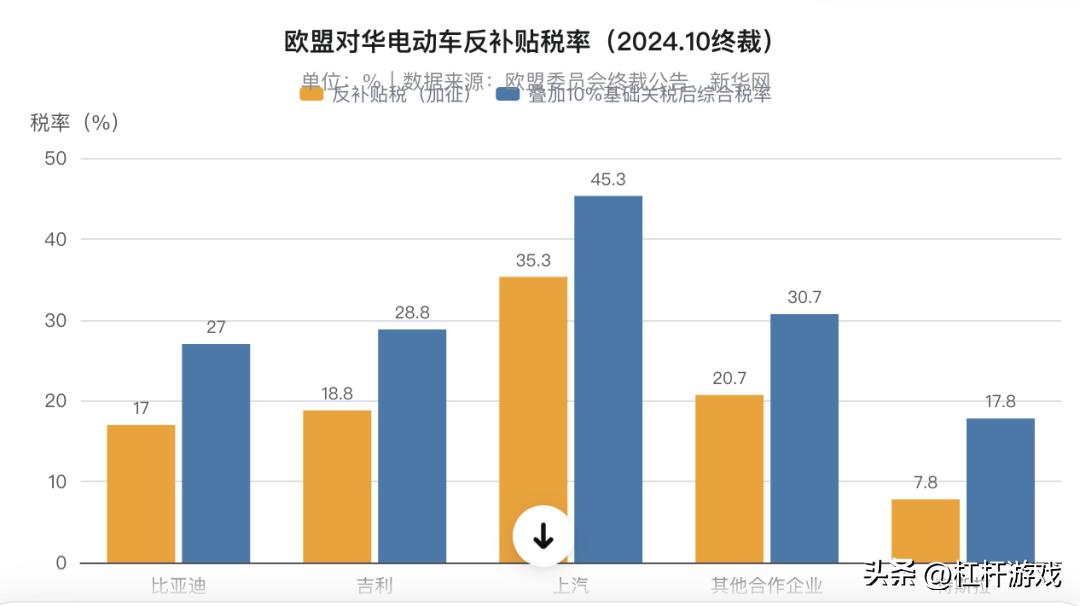
回看2024年10月,欧盟对中国产纯电动车加征为期五年的反补贴税,叠加10%基础关税后,比亚迪适用17%、吉利18.8%、上汽高达35.3%,部分车型综合税率突破45%。彼时中国车企面对的,是一道几乎无解的高墙。
2026年1月,欧方发布《关于提交价格承诺申请的指导文件》,实现软着陆;10月,混动汽车贸易达成谅解,配额以“在2025年基础上达成向上安排,确保中国企业的出口空间和稳定增长”,这是把关税战拉回了规则框架内打。
在观车君看来,欧盟这一手:用关税逼你出海,用配额逼你建厂,用价格承诺逼你涨价,用FSR、电池法、碳足迹逼你交出供应链。目标是把中国产业链“嵌”进欧洲,让它为我所用。
中国车企当然也看得清楚:比亚迪匈牙利工厂计划2026年四季度量产,宁德时代德国图林根州阿恩施塔特产能释放,奇瑞与西班牙EBRO盘活日产旧厂,零跑借Stellantis西班牙工厂投产,小鹏则与麦格纳在奥地利格拉茨代工……中国车企出海之路早就不是卖车那么简单了。
中国研发+中国供应链+欧洲生产+欧洲销售的生态出海,正在替代单纯的整车出口。
但这里要泼一盆冷水:本地化是更贵的门票。欧洲的人工、能源、合规成本,将考验我国车企最核心的成本优势。
总结一句话:谁能在“欧洲身份”和“中国效率”之间找到最佳平衡点,谁才能真正留在牌桌上。
本文未标注出处的图表,均源自各种渠道的公开披露或ai生成,特此说明并致谢!文中观点仅供参考,不构成投资建议。