技术赋能全球化深耕 比亚迪携多品牌亮相2026巴黎车展

凡尔赛门展览中心6号馆里,一块写着“5分钟10%到70%、9分钟充到97%”的参数牌前面,围了好几圈拿着记事本拍照的欧洲汽车记者,有人反复确认是不是标错了小数点。就在几个小时前,这台叫ATTO 8的五米级七座纯电SUV刚揭开盖布,全系115kWh第二代刀片电池、1500kW峰值闪充桩配套这套参数一起摊在了桌面上。说实话,这个画面挺耐人寻味的,因为围观的人里不少是过去只盯着德系三强参数表的老编辑,他们盯着的已经不是一台车好不好看,而是那套充电曲线背后到底意味着什么。
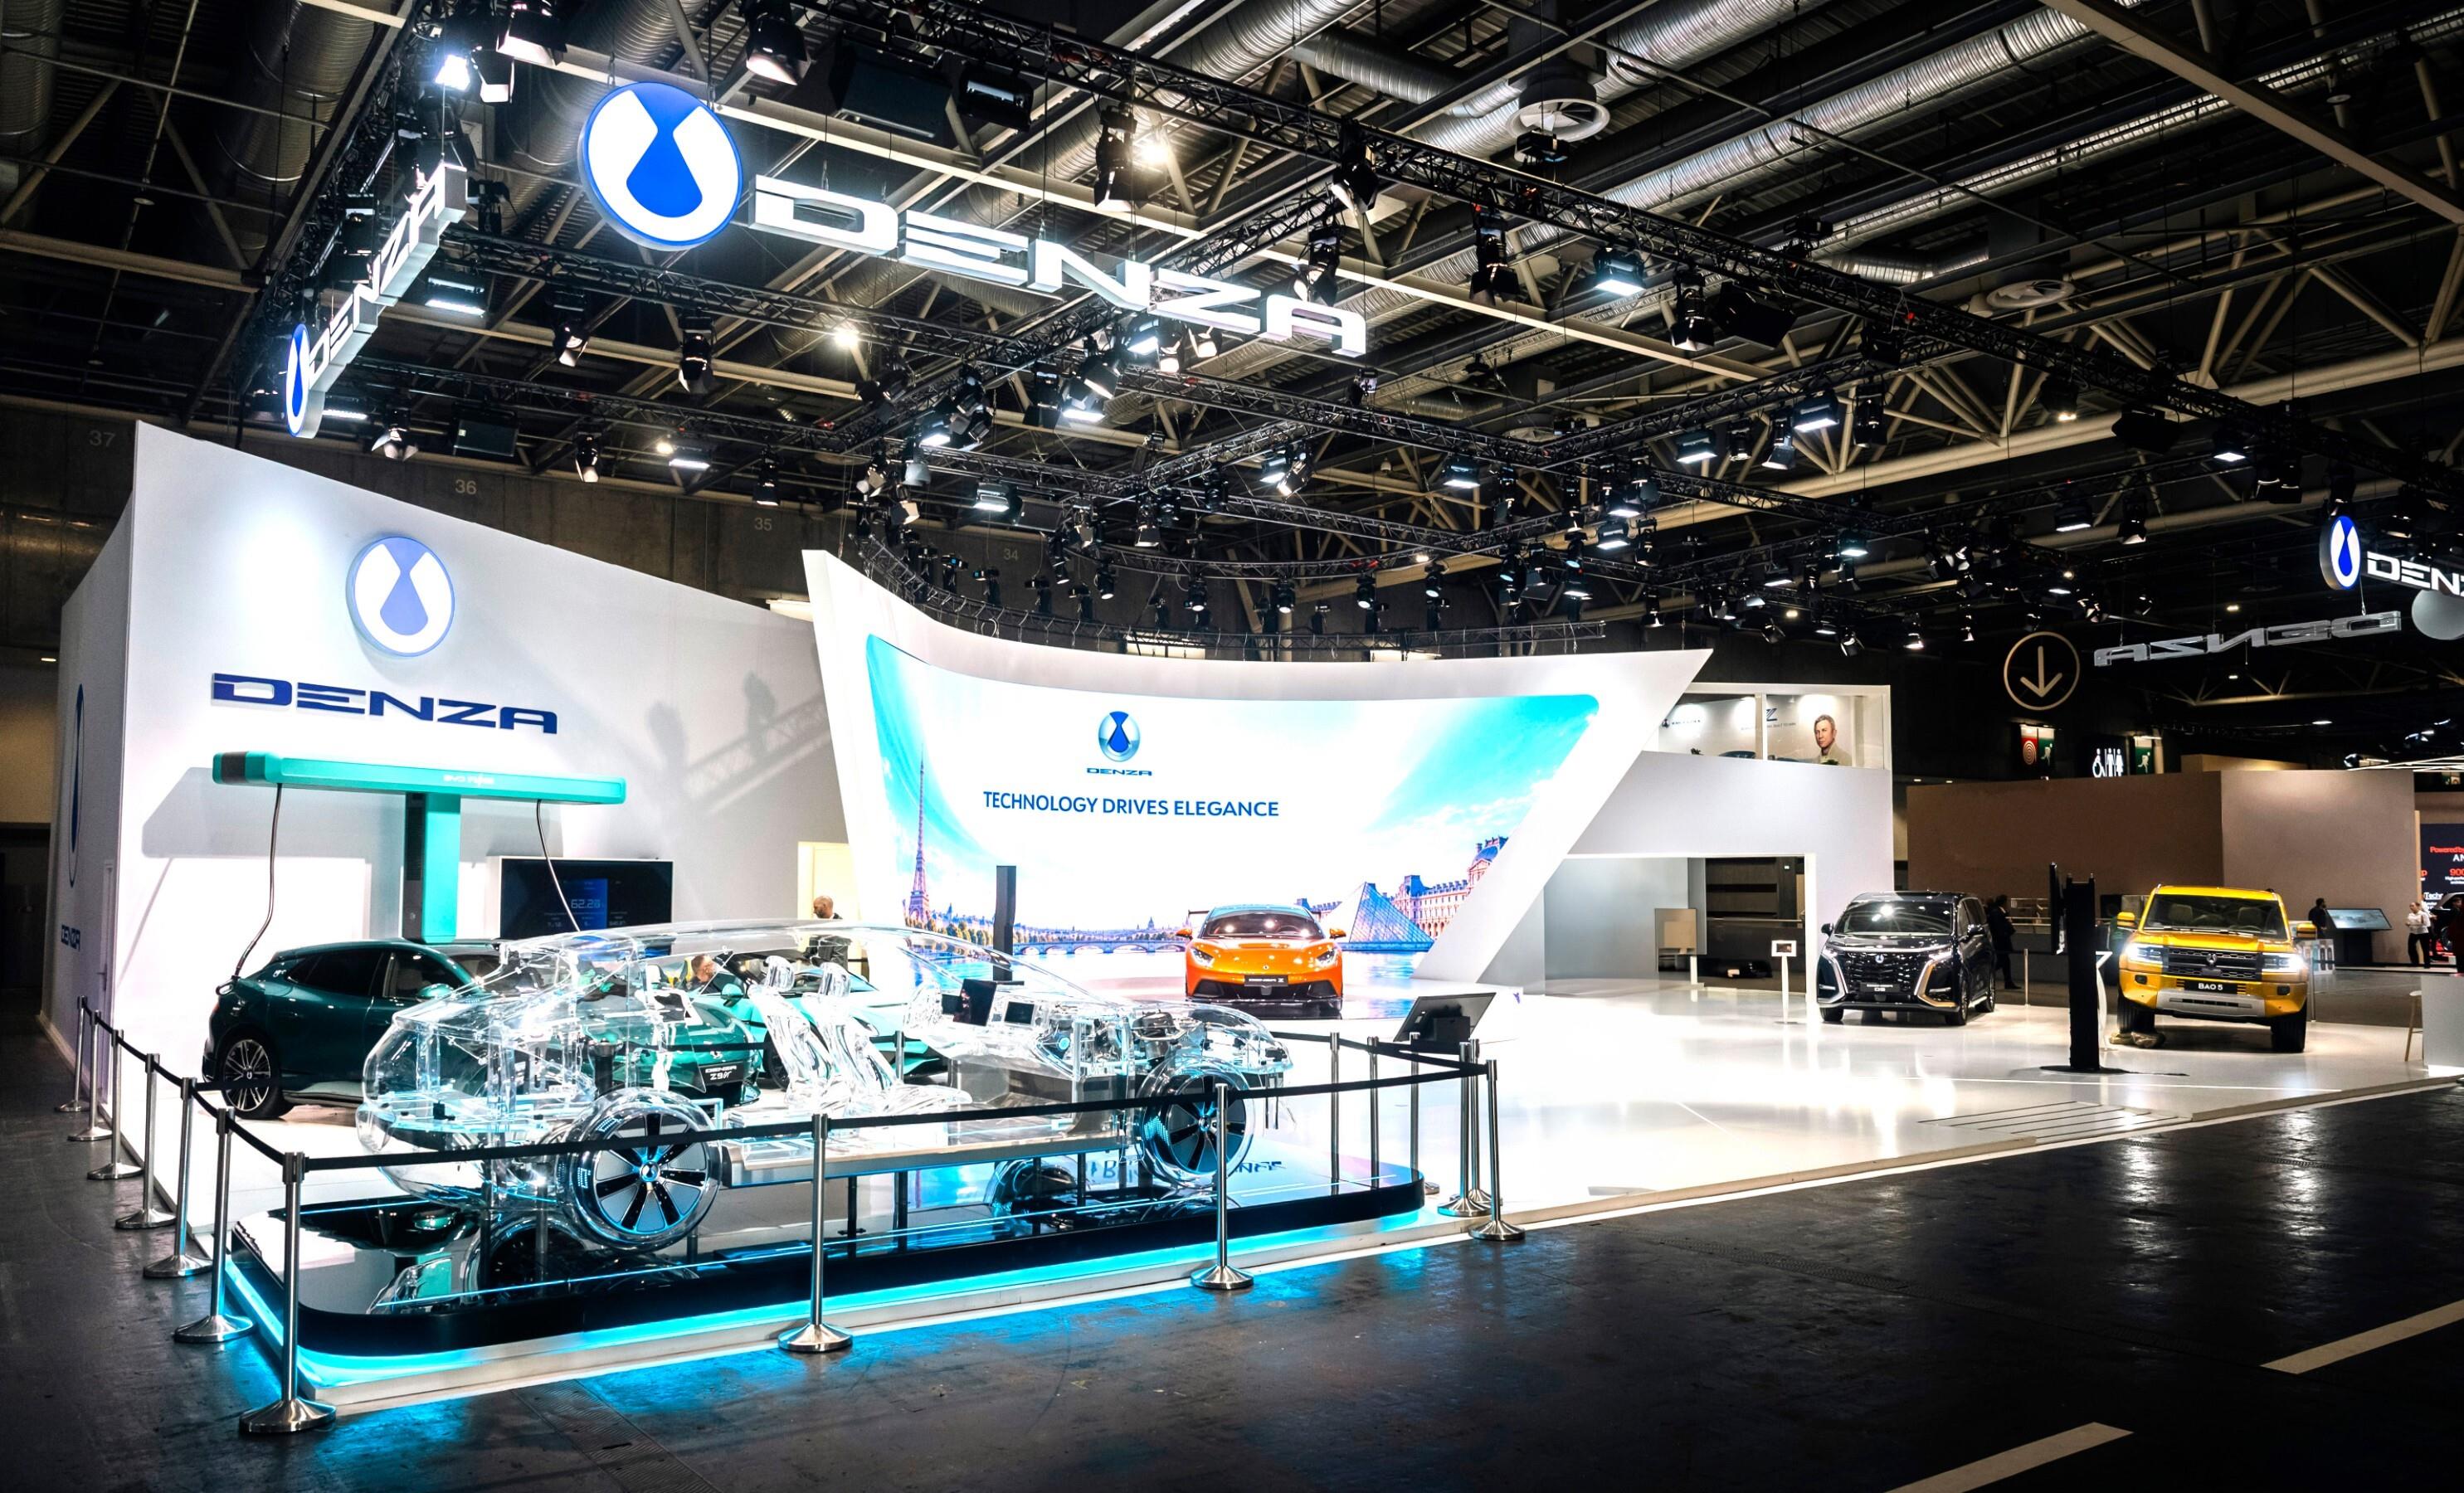
把视线从展台挪到补能那一栏,争议感会更足一点。ATTO 8那组9分钟97%的数据,是有前提条件的,它必须吃自家1500kW闪充桩才能跑满这条曲线,常温下10%起步、极寒-30℃工况下20%起步到97%是12分钟,两组测试起始电量口径本来就不一样。这也正是比亚迪同步甩出“2027年底前欧洲建成3000座闪充站”这张基建图纸的原因。光堆车端参数没有桩网托底,用户只会觉得参数像画饼;反过来桩跟着车走、车桩绑定推进,才构成它嘴里那个“产品+技术+补能网络三位一体”的说法。西班牙单国就规划了300座作为首批落地样本,剩下两千七百座的选址、投运节奏、电价结算模式,目前通稿里还没拆开讲,这块信息缺口反而成了欧洲本土充电运营商论坛这两周热议的话题。
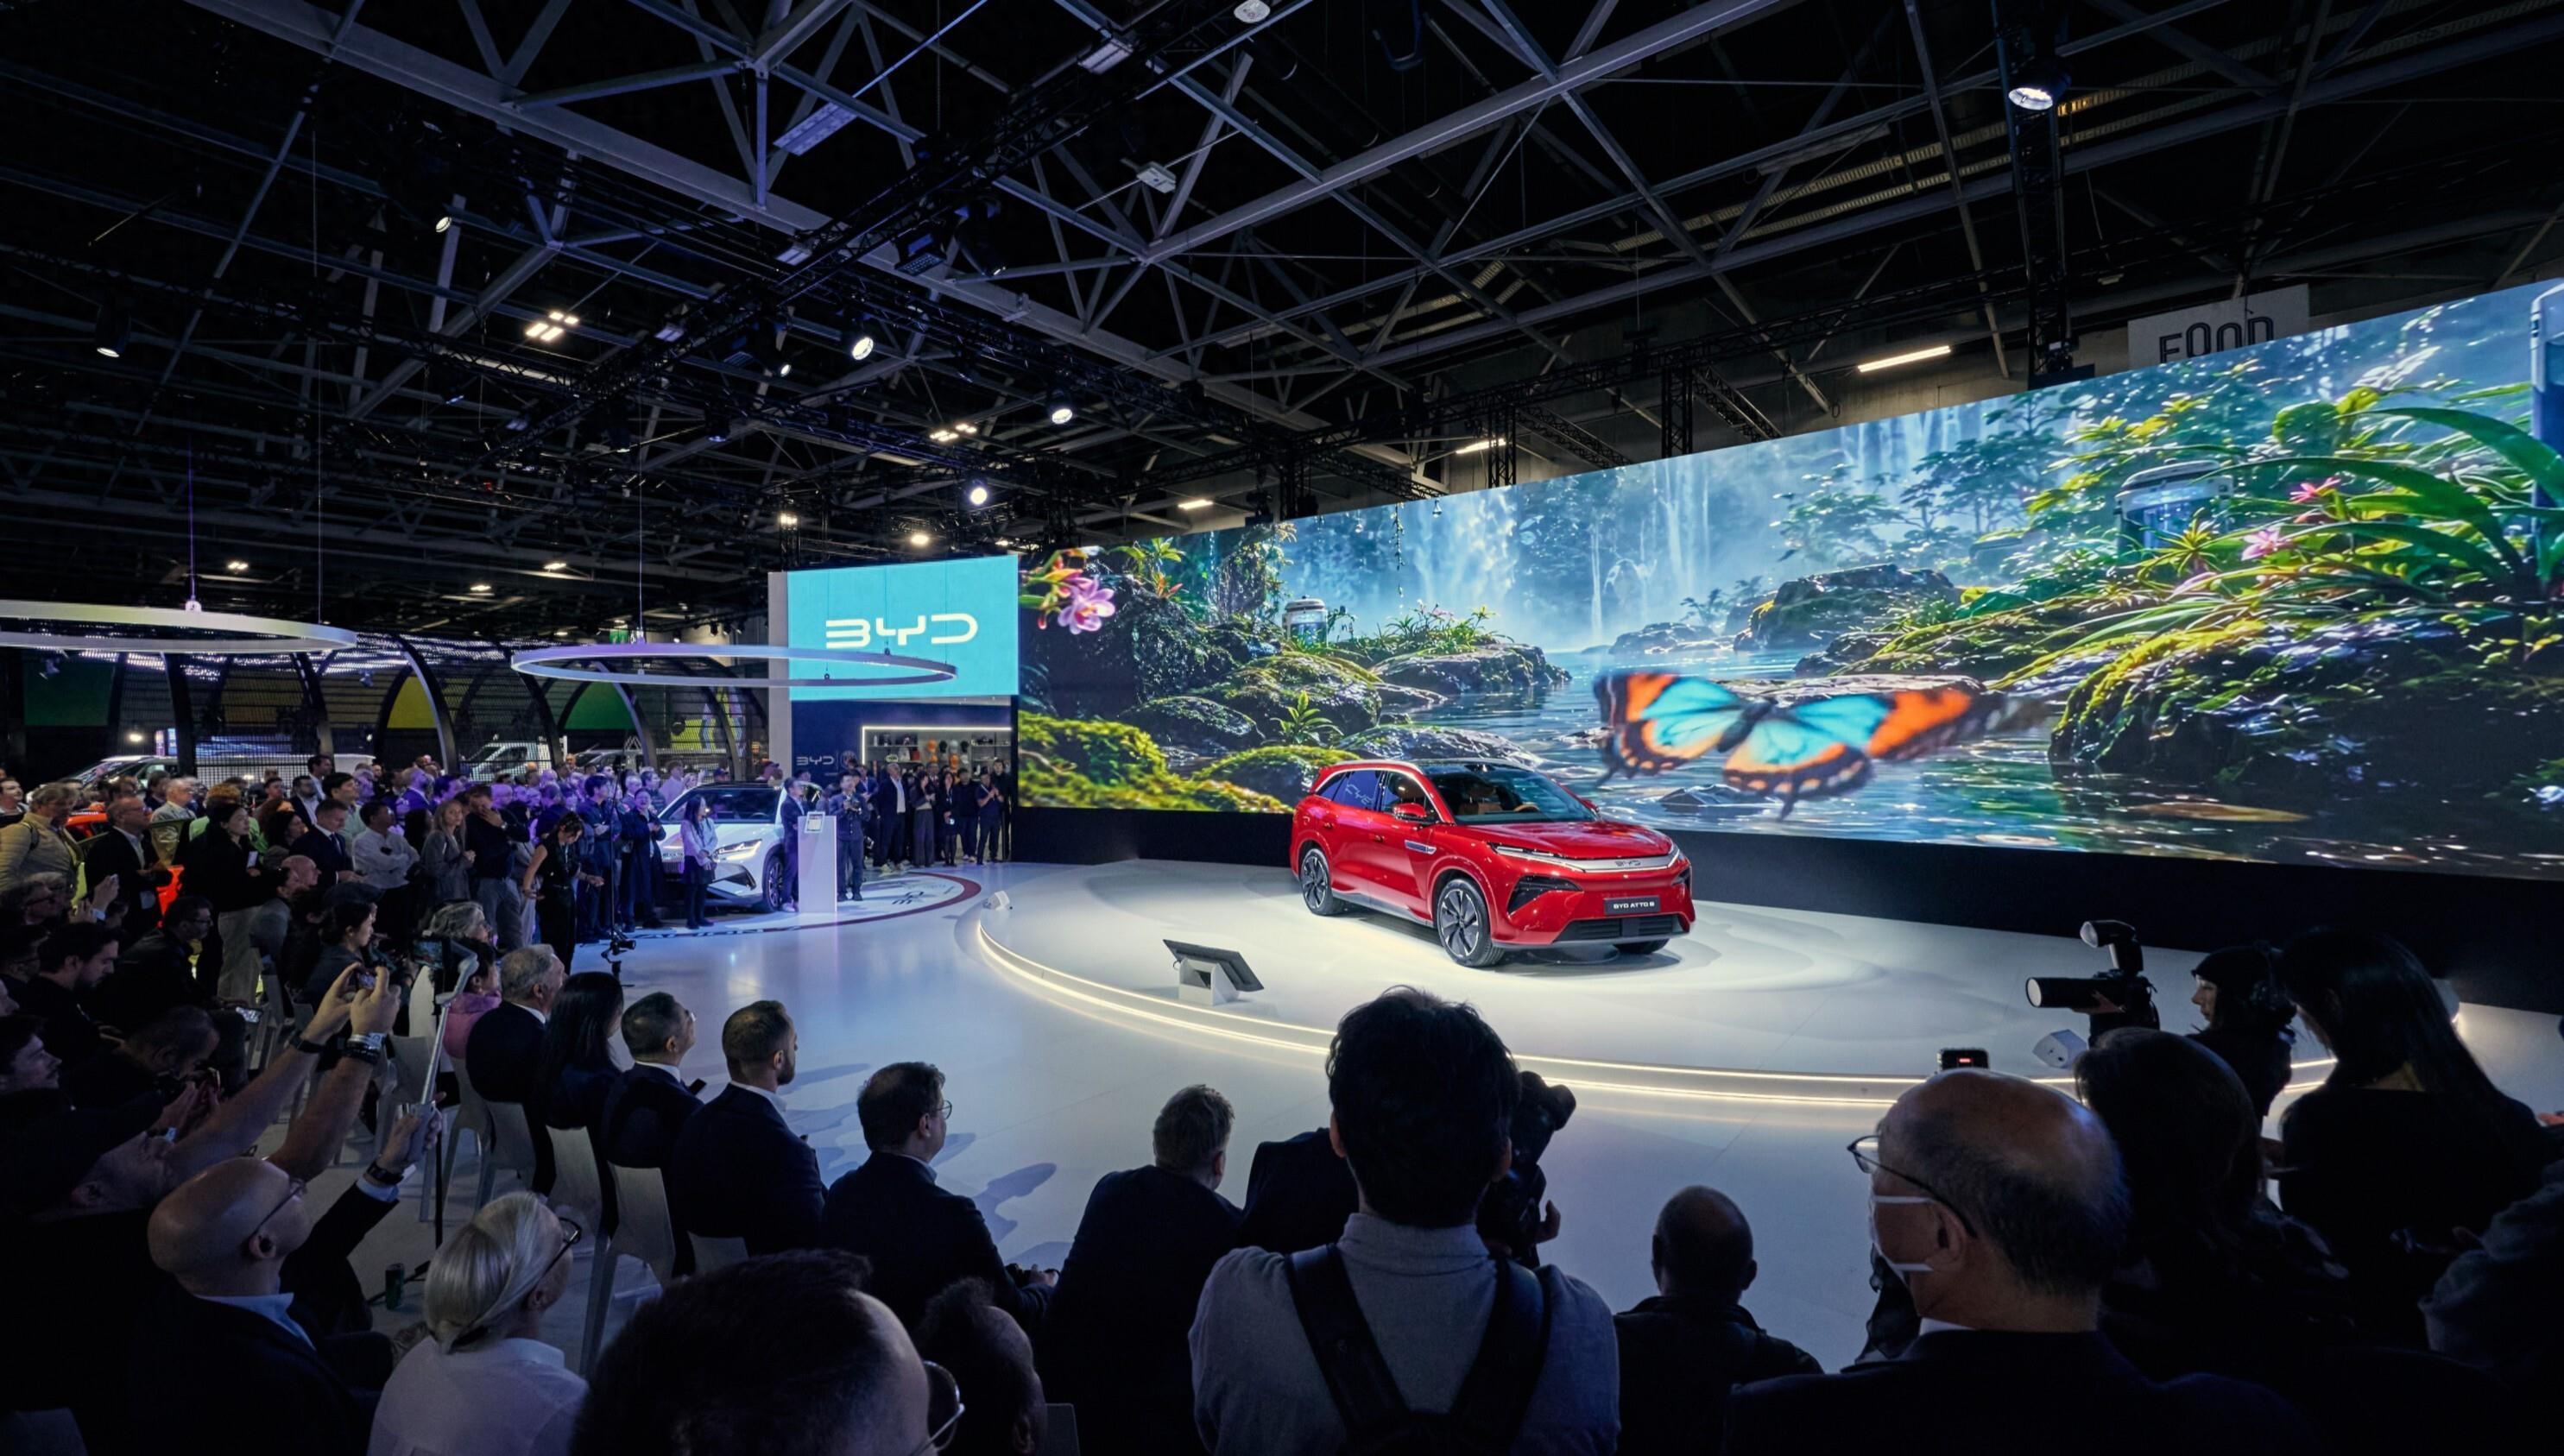
我们再掰一下销量这一串数字,因为它不是用来烘托气氛的背景板,而是前面所有技术动作的现实校验。2026年9月单月比亚迪整体卖了46.36万辆上下,其中海外乘用车加皮卡单月17.99万辆左右,同比增幅153.9%这个数字是公开产销快报里白纸黑字挂出来的。往前累加,1到9月海外累计已经走到133.78万辆这个区间,这个数字已经把2025全年的海外盘子甩在了身后。集团1到9月总盘子313万多辆,历史累计新能源突破1820万辆。还有一个常被忽略的横截面数据:2026年上半年比亚迪在欧洲注册量17.4万辆,同期特斯拉欧洲注册17.0万辆出头,这是比亚迪第一次在半年度维度上把这个老对手压下去。你可以质疑单一季度的波动,但很难无视连续三个季度海外占比抬到四成以上的结构性变化。
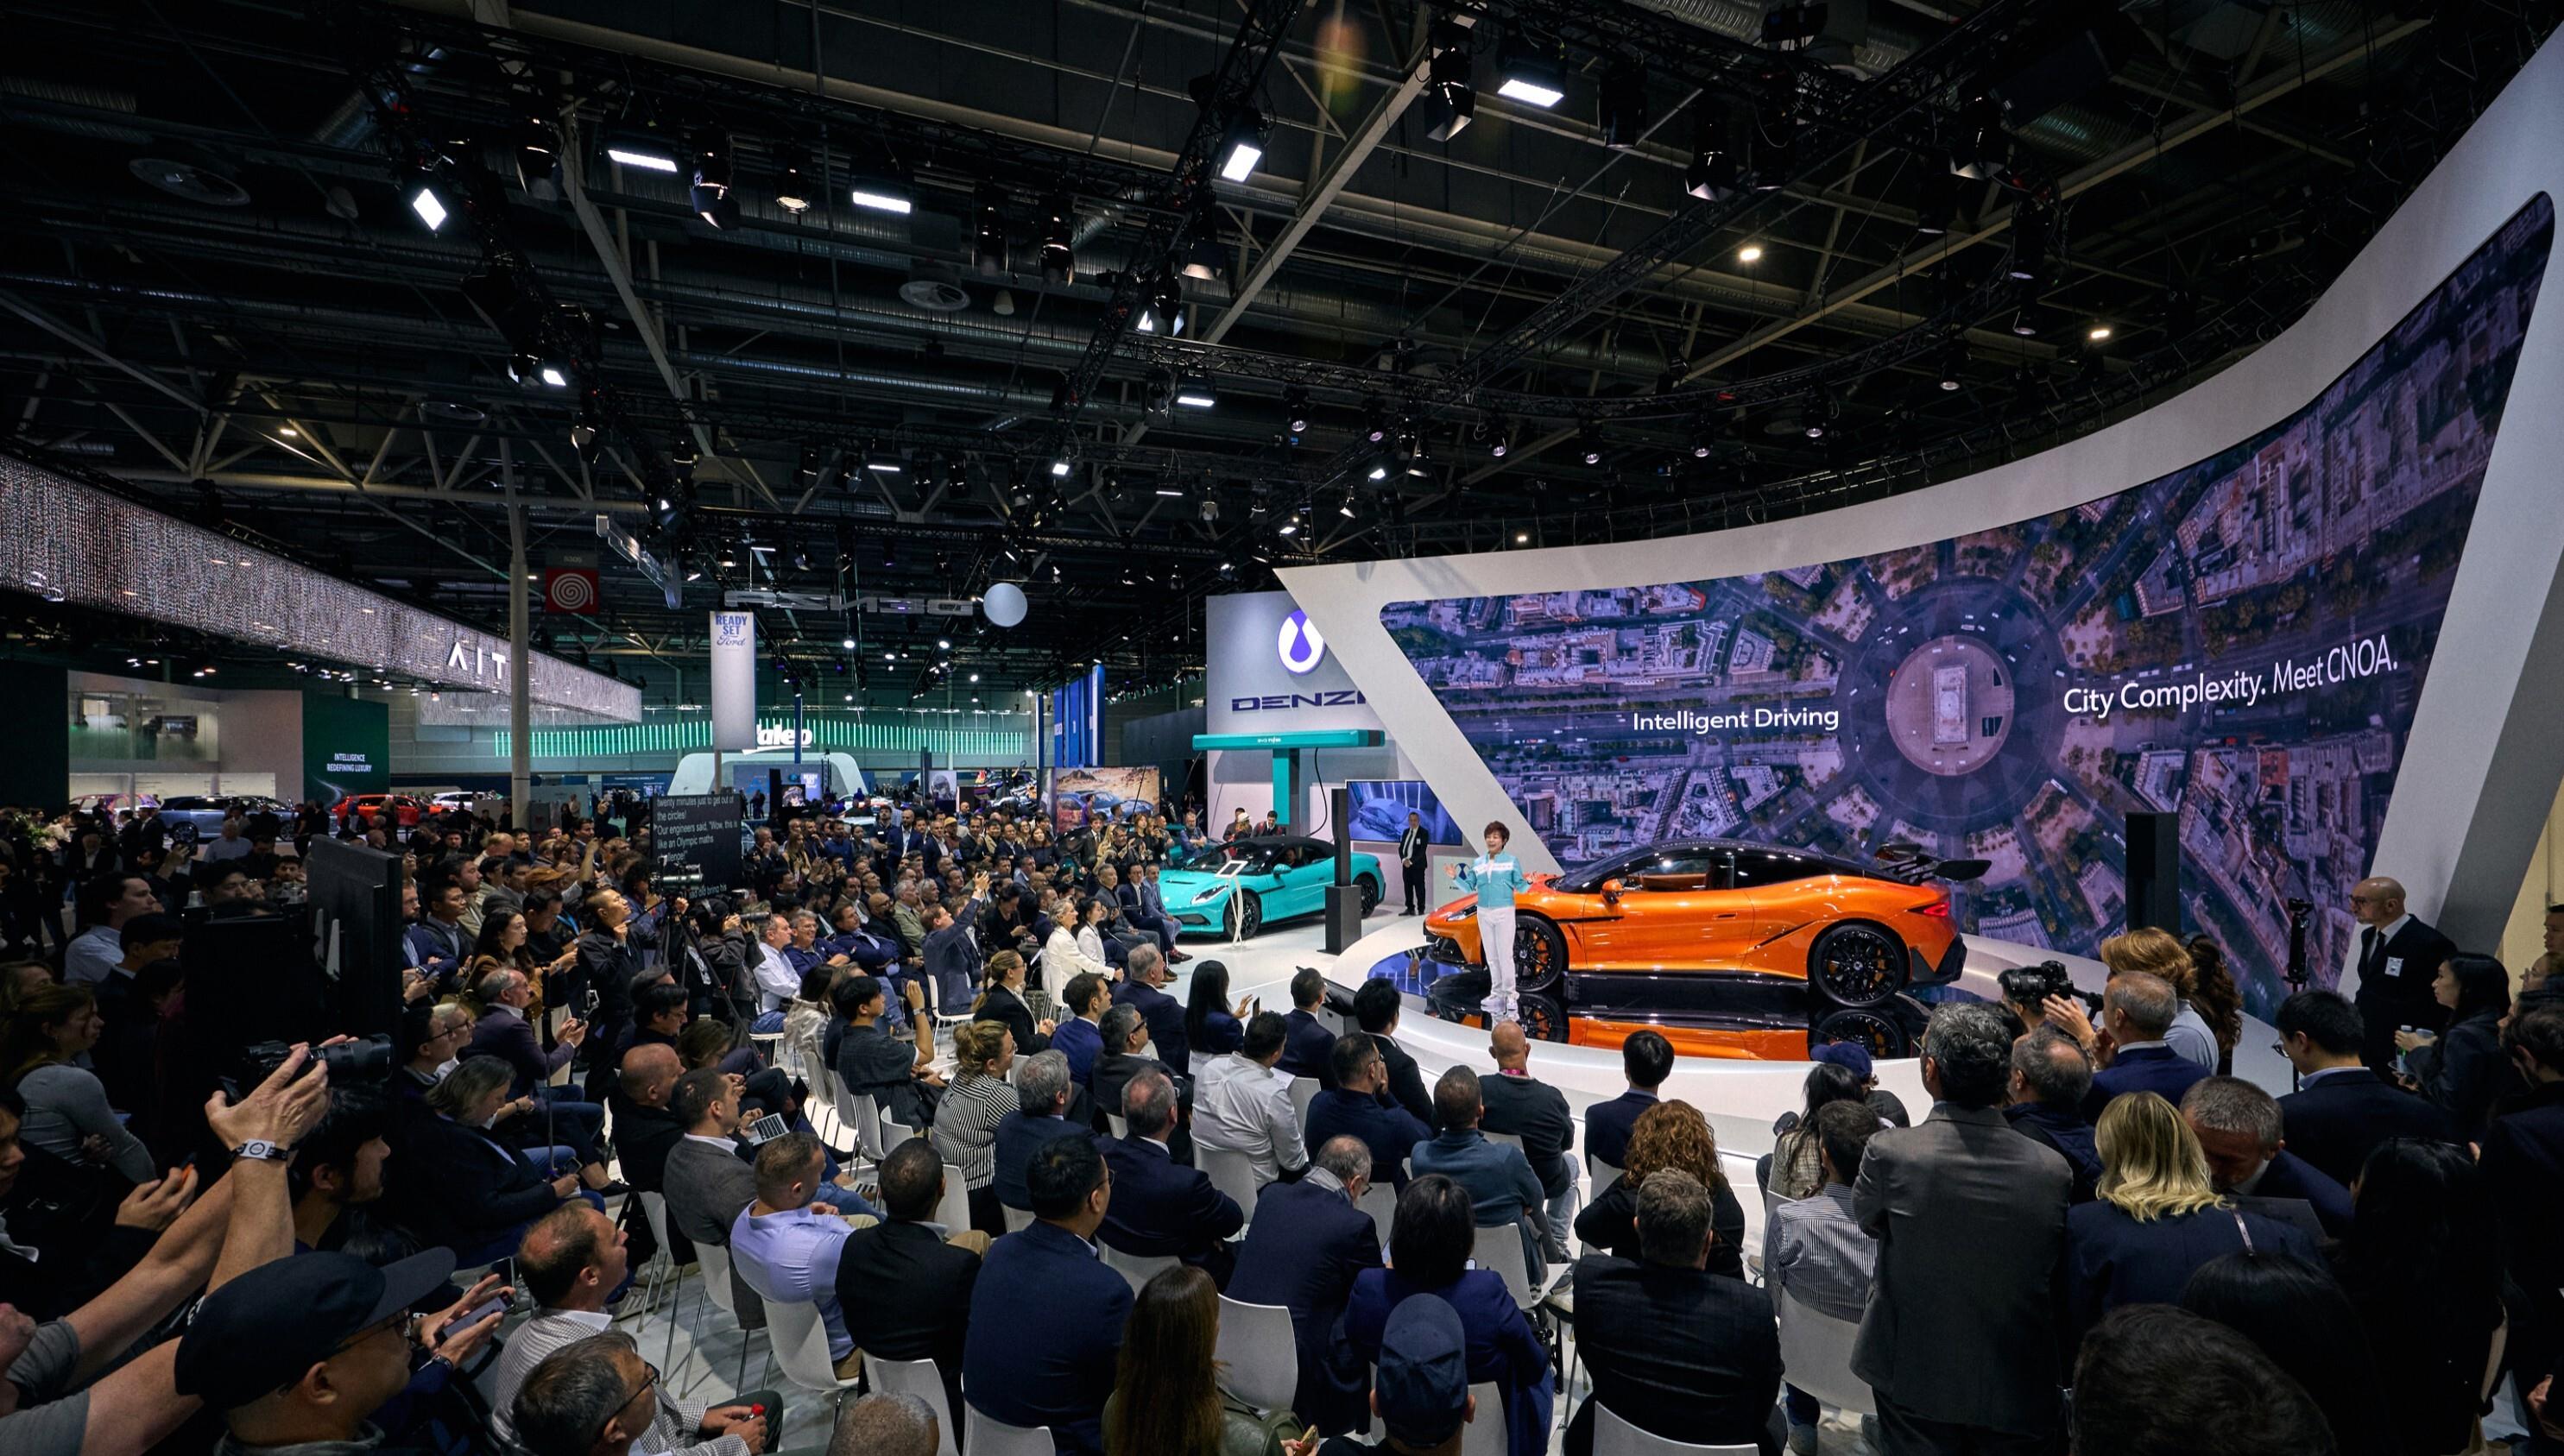
这届巴黎车展本身也提供了一个很有讨论价值的参照系。65个整车及供应链展位里,中国品牌连同中资背景的一起占了20席,吉利一家就铺了5个馆,长安、奇瑞、小鹏、问界全数到场。也就是说,“中国车来不来”早就不是议题了,真正的分野在于谁还停留在“把国内现成车型运过来摆一摆”,谁已经开始做本地化正向开发和本地合规预埋。广汽把埃安交给奥地利麦格纳斯太尔代工组装、小鹏也说2027年一季度要把NGP推过来,各家都在往“本地化”这三个字上使劲,路径却并不重合。比亚迪选的是先把电池化学体系、充电协议、智驾感知硬件这三层底层标准自己攥住,再一层层往外铺产品和桩网,这个打法的重资产味道很浓,前期沉没成本摆在那儿。
至于本地制造实体这一层,外界讨论热度很高但没有在车展新闻稿里大书特书的,是匈牙利塞格德基地的量产节点已经被多方信源指向2026年四季度启动,叠加欧洲销售网点朝着约2000家规模铺开的节奏,工厂、网点、服务备件这三样“看不见的东西”,才是判断所谓深耕到底是口号还是实体的硬指标。展台上亮的那一盏灯、屏幕上滚的那一行参数,背后连着的其实是几千公里外的产线节拍和售后工位的培训手册。
当一辆挂着欧洲尾标、车机内置Google服务、仪表盘用WLTP而不是CLTC标续航的ATTO 8停在巴黎展台中央时,旁边经过的法国经销商捏着报价单翻来覆去看了好几遍。他们心里大概都在算同一笔账:这套从电芯化学到充电接口标准都自闭环的技术栈,最后会倒逼欧洲本地的补能协议朝哪个方向改。