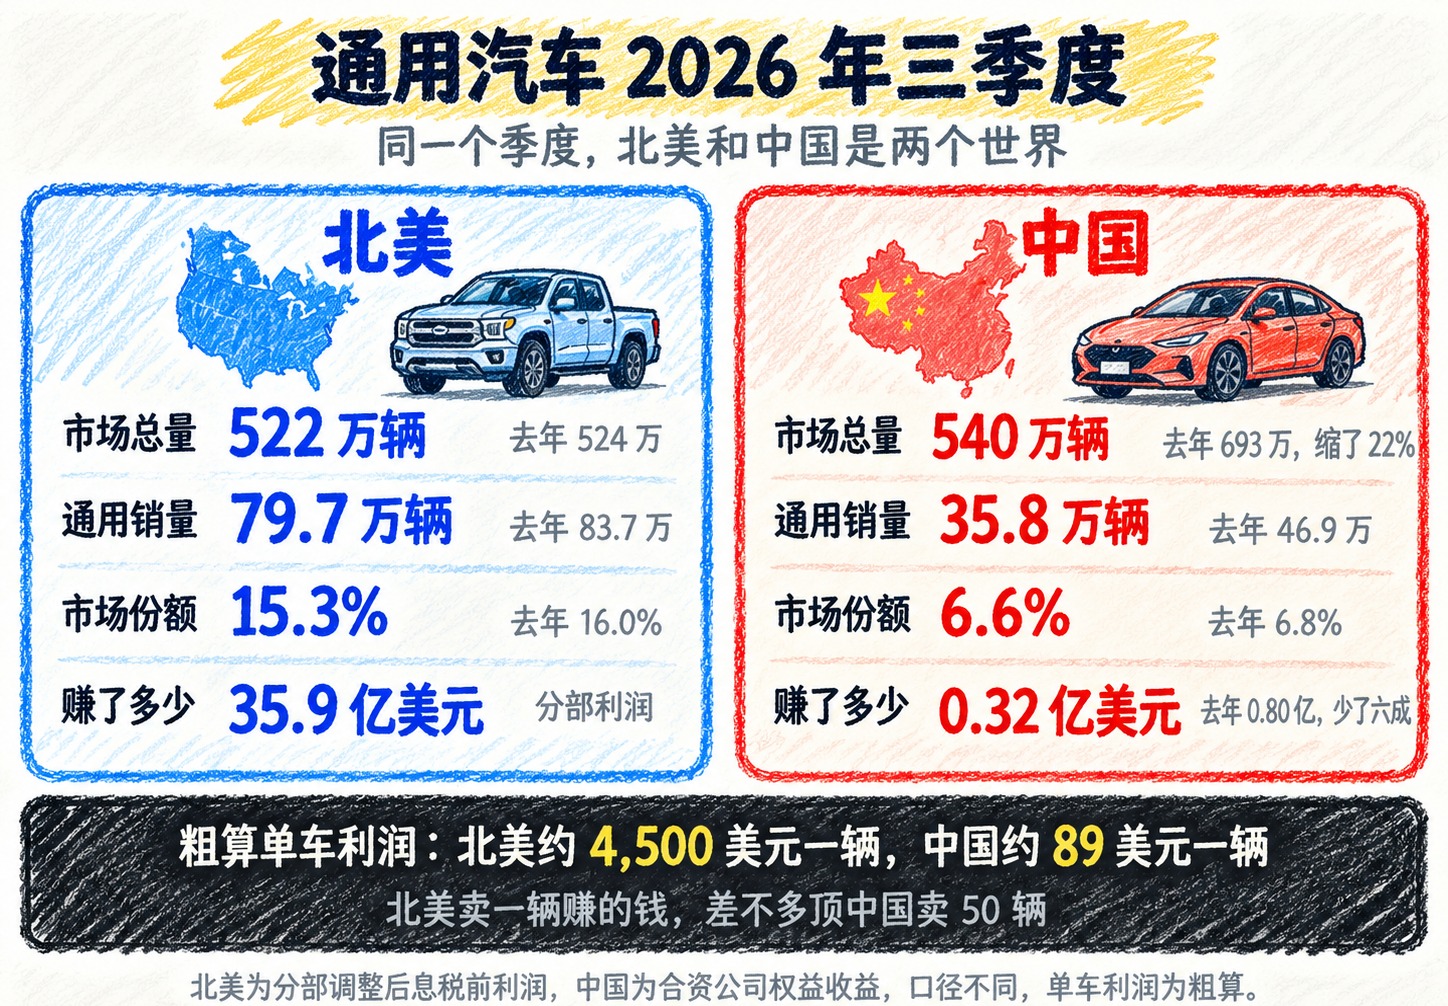
在北美市场,通用卖一辆车能赚约4500美元;在中国市场,卖一辆车只能赚约89美元。粗算下来,北美卖1辆车的利润,顶得上在中国卖整整50辆

通用中国已经连续八个季度实现盈利了。八个季度,两年。这不是一个“快玩不下去”的企业能交出来的数字。2026年第三季度,通用在中国交付了超过35.8万辆新车,和二季度的35.7万辆、一季度的35万辆比起来,销量在往上走。更关键的是结构:纯电、插混、增程加起来,占了当季销量的六成以上。通用在中国卖出去的车,大头已经不是燃油车了。
那89美元是怎么回事。把时间线拉回原文描述的那个阶段:中国车市大盘从693万辆缩到540万辆,跌了22%。通用份额从6.8%微调到6.6%,几乎没动。为了守住这块阵地,别克、雪佛兰、凯迪拉克的终端价格被一刀一刀往下砍。合资公司的权益收益从8000万美元掉到3200万美元,缩了六成。单车利润被压到89美元,就是那个阶段的极端切片。这不是常态,是价格战打到白热化时的一个横截面。
整个中国汽车行业都在承受同样的压力。2026年1到2月,汽车行业利润率只有2.9%,利润总额同比下降30%。到上半年,利润率进一步滑到3.8%,单车毛利润只剩1.3万元,同比又掉了17.7%。通用中国的89美元,放在这个大盘子里看,不是一家企业的溃败,是整个行业在价格战里集体失血的缩影。奔驰在降价,宝马在降价,通用不降,份额就没了。降了,利润就没了。它选了后者。
转头看北美。2026年第三季度,通用全球调整后息税前利润41亿美元,其中北美业务贡献了36亿。北美市场是通用的利润心脏,几乎没有别的区域能替代。这颗心脏的起搏器,是Silverado皮卡和Escalade凯雷德这类全尺寸产品。美国消费者对大排量皮卡和全尺寸SUV的偏好是结构性的,别的市场复制不了这种溢价。再加上美国对进口汽车维持的关税框架,把平价的外来竞争者挡在门外,通用的定价权就有了护城河。
但这道护城河正在被从内部撬动。2026年10月,美墨关税谈判陷入停滞,核心分歧就是美国对墨西哥产汽车征收的25%关税要不要降。美国商务部长卢特尼克反对削减,理由是保护本土制造业。通用在墨西哥有生产设施,关税成本直接压在它的账本上。与此同时,美国新车市场本身也在收缩,高车价和高利率把上百万潜在买家挤出了展厅。通用的北美高利润,建立在“卖得少但卖得贵”的逻辑上,这个逻辑的底座并不像财报数字看起来那么稳。
通用自己显然没打算把中国当成一个“放弃算了”的市场。2026年8月,通用和上汽把合资协议续签到了2047年。二十年。如果只是想体面退出,不需要签这么长的合同。同期,凯迪拉克全新XT5 PHEV在中国上市,交付即搭载Momenta的智驾模型,限时权益价压到23.99万。这个定价和配置的组合,是在用中国供应链的成本结构和中国智能化供应商的迭代速度,打一场只有在中国才能打的仗。
中国练出来的东西正在往外走。2026年一季度,中国汽车出口222.6万辆,同比增长56.7%,其中新能源出口95.4万辆,增长1.2倍。这些数字背后是经过中国市场筛选过的成本控制能力和产品节奏。它们不会永远只留在中国。通用在中国用89美元的单车利润维持着存在感,同时把新能源占比推过了60%,把合资合同续到了2047年。北美那边,36亿美元的季度利润躺在关税和皮卡溢价铺成的温床上。两边都是真的。一边在用极薄的利润换留在牌桌上的资格,一边在用极厚的利润买时间。问题是,时间买来的东西,到底用来干什么了。