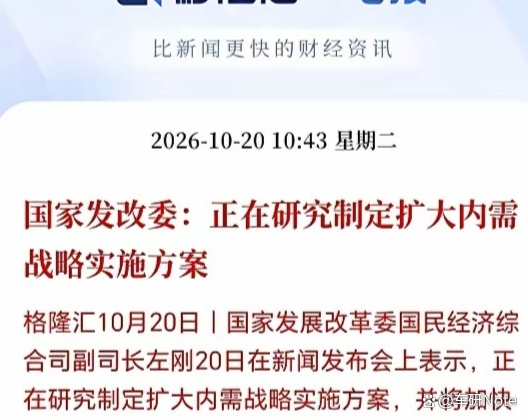
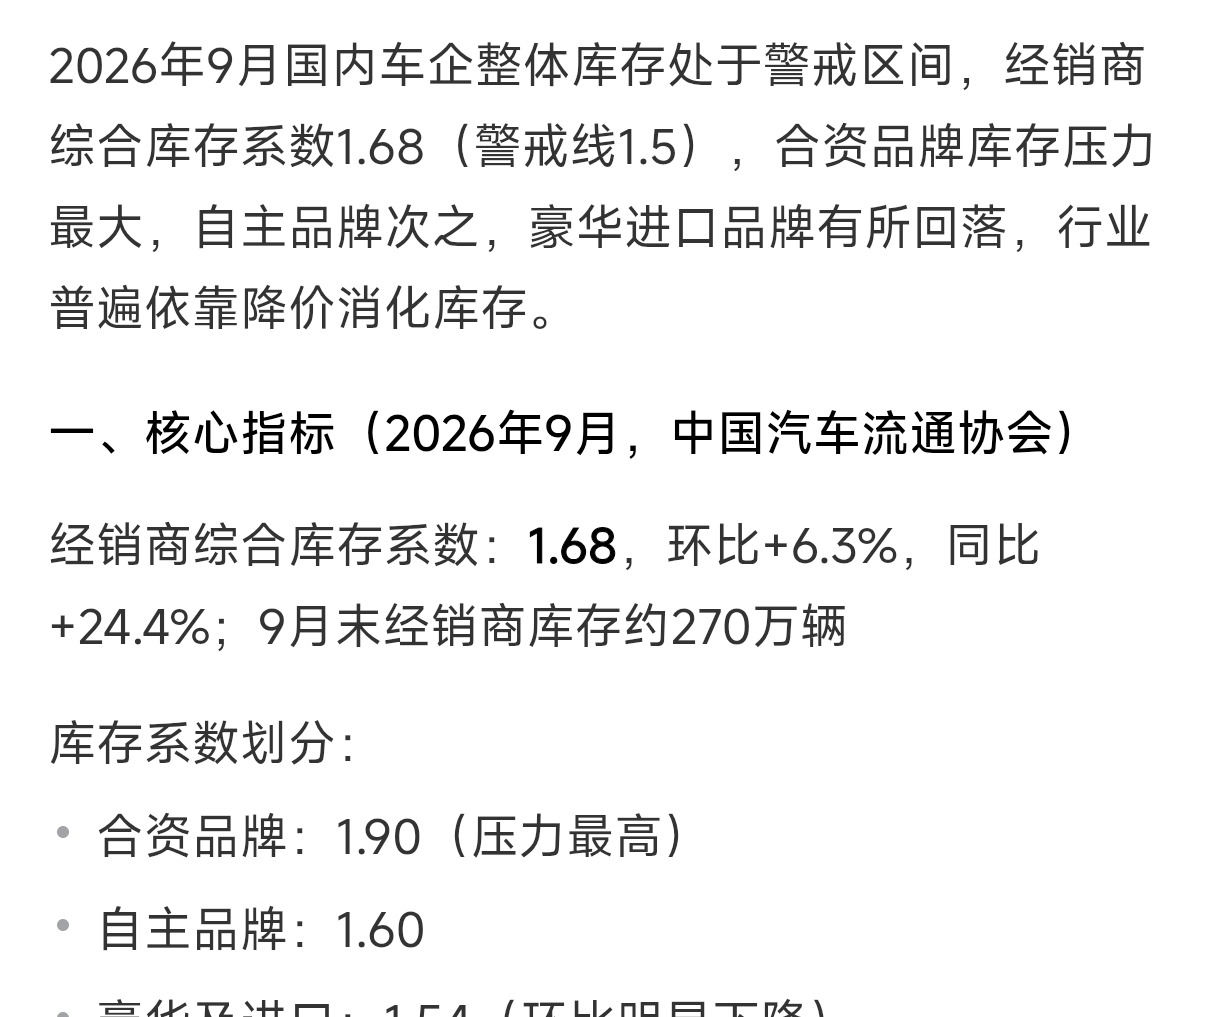
明年汽车补贴很有可能还会继续,而且还要加码!原因如下:第一发改委放声,正在研究扩大内需方案。 第二,汽车经销商库存系数超过警戒线

先说发改委放的那个话。2025 年 11 月底,郑栅洁在《求是》发的署名文章里写得很清楚,“坚持扩大内需这个战略基点”,新能源汽车被拎出来当典型,说销量连续十年全球第一,渗透率从 2013 年底的不到 0.1% 提升到了 48.9%。这话听着提气,但它说的是过去。真正影响下一年补贴的是另一份文件,就是 12 月 30 日落地的那份细则。报废旧车买新能源,按新车价格的 12% 补贴,封顶两万;置换更新按 8% 补贴,封顶一万五。定额改成比例,字面上上限没变,但低价车能拿到的补贴大幅缩水。五菱宏光 MINI EV 那个价位的车,2025 年定额最高补两万,2026 年按比例算下来三千六,缩水超过八成。政策制定有自身考量,不再给低价车型提供高额财政补贴。
库存压力也是真实存在的。2026 年 1 月,自主品牌经销商库存系数达到 1.56,环比涨了 23.8%,警戒线是 1.5。车辆积压卖不动,经销商压力不小。但这类刺激举措并不来自中央财政。你看看 2026 年 3 月发生了什么:南京、苏州、常州、镇江、徐州同一天推出购车补贴,买新车直接发放补贴,五万到十万的车补一千到两千,四十万以上的补六千到七千,新能源车每一档再多一千。成都高新区也安排了资金,新车消费补贴预算两千九百万,最高给八千。这些钱是地方财政出的,不是国家层面补贴。车企那边也在跟进,蔚来、零跑推出购置税相关补贴,部分车型补一万,特斯拉、小米、比亚迪、东风日产推出七年低息方案,有的方案首付低到四万五。可以算作加码,但加码主体是地方和车企,不是国补。
真正处境尴尬的群体,画像其实挺清楚的。2025 年 11 月、12 月赶政策末期买车的,尤其是买十万以下车型的,吃到了定额补贴的末尾红利,但没能赶上后续优惠。定额补贴对低价车更友好,两万块补在四万九的车上补贴占比很高,补在二十万的车上占比就低很多。他们赶在政策切换前下了单,以为踩准了节奏。结果 2026 年一季度地方补贴铺开,叠加车企金融方案,同价位新车落地成本被压下去了。而他们手里的车,后续置换时就要按照 2026 年新规核算补贴。不是说他们亏了钱,2025 年拿到的补贴是实打实的。只是刚好卡在政策转向的节点,一边是旧规则的末班车,一边是新规则下地方和车企让利内卷,两头红利没能兼顾。
还有一层很少被提到的逻辑。2026 年新规将补贴和车价绑定,十五万到二十万的车更容易拿到两万元封顶补贴,十万以下的车只能拿到几千。2025 年卖得最好的新能源价位段恰恰是八万到十万,增速百分之七十八点四。大量补贴资金流向低价车型,是政策调整的背景。2026 年调整补贴方式,意在引导消费向更高价位车型倾斜。在 12 月 30 日政策节点附近购车的车主,不是单纯看错行情,而是选在了政策不再重点倾斜的价位区间。补贴导向的变化,拉开了不同价位车型的待遇差距。