首尔和上海综合实力到底谁更胜一筹?首尔941万人口创造出3593.6亿美元GDP,那么我们上海的数据到底有多少呢?

二〇二六年一月的一个清晨,洋山深水港四期自动化码头的桥吊正在把最后一个集装箱从“地中海米开朗基罗”轮的船舷边吊起。
操控室里没人握操纵杆,远程指令从几公里外的控制中心发出,十六个箱区同时作业。
同一天,上港集团公布了一条不算炸裂但足够让航运圈安静几秒的数字:二零二五年上海港集装箱吞吐量突破五千五百零六万标箱,连续第十六年坐在全球第一的位置上。
洋山港自己吞下了两千八百七十万标箱,在全港盘子里的占比第一次越过五成二。
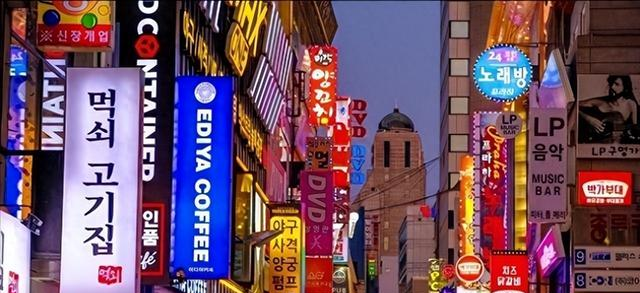
把镜头往东偏北拉,越过黄海,仁川国际机场的出发大屏正滚动着飞往洛杉矶、法兰克福和曼谷的航班。
这座机场在二零二五年送走了七千三百多万国际旅客,排在迪拜和希思罗后面,全球第三。
仁川的转机走廊里,拎着免税店袋子的中转客脚步很快,机场方面正在张罗着把年吞吐量的天花板往一亿人次的方向推。
两座东亚城市在同一个月里各自交出了枢纽成绩单,但如果你把这两组数字并排放在桌上,会发现它们讲的不是同一件事。
首尔的强,是收着劲的强。
六百零五平方公里塞进九百多万人,三星、现代、SK、LG的总部大楼扎在汉江两岸,全国百强企业九成以上的总部设在首尔,首尔一座城市顶起韩国两成上下的GDP。
这是一套把资源压进最小面积里、用最高密度换最高效率的打法。
问题在于,这种打法的天花板不在首尔自己手里——它取决于韩国还能往这个漏斗里灌多少东西。
上海的强,是摊开来的强。
两千四百多万常住人口,六千三百多平方公里,光一个洋山港的吞吐量就比很多国家的全国港口加起来还重。
但真正让上海和首尔站在不同重量级上的,不是港口吊桥的数量,而是港口背后那条从苏州、无锡、常州一直铺到杭州、宁波、合肥的产业链。
集装箱里装的东西,在长三角转完一圈才凑齐,然后从洋山或者外高桥出海。
一座城市的竞争力,有时候不在城市本身,而在它伸手能够到的纵深。
这就引出了那个被反复问了很多年的问题。
首尔九百四十一万人口,GDP三千五百九十三点六亿美元,上海到底有多少?
二零二五年的答案是五万六千七百零八点七一亿元人民币,按不变价增长百分之五点四,折算下来七千九百亿美元上下。
体量上的差距摆在那里,大约是两倍出头。
但数字只是入口,不是结论。
两倍GDP差的是什么,差在哪里,什么差得值、什么差得不值,才是真正值得坐下来拆开看的东西。
01
先回到洋山港那个清晨。
桥吊把集装箱放上自动导引车的时候,码头中控室的屏幕上跳着一行不太起眼的数字:二零二五年上海港货物进出口总额四点五一万亿元,出口二点零二万亿元,增长百分之十点八,“新三样”出口额同比涨了百分之十七点四。
港口不是布景板,它是把制造业的产出转化成外汇和就业的闸口。
五千五百万标箱这个量级,意味着每天有十五万个标准箱从长江口进出,每一个箱子里装的是长三角某个工厂的排产计划、某条供应链的现金流、某个海外买家的库存水位。
仁川机场的跑道上,滑行中的宽体机腹舱里塞着另一种货。
半导体设备、化妆品、高附加值医药品、跨境电商小包。
首尔的航空枢纽优势不在吨位,在结构和频率。
仁川的国际航线网络覆盖五十三国的上百家航空公司,中转旅客八百多万人次,欧洲航线的转机客一年里涨了六成。
迪拜因为中东局势把一部分欧亚中转流量吐了出来,仁川接住了其中不小的一块。
这说明首尔在“连接人”这件事上仍然有上海短期内不容易复制的密度——浦东和虹桥两场二零二五年合计送客一点三五亿人次,体量更大,但国际中转的厚度和仁川比还差着一截。
体量大不等于通道深,通道深不等于每一条通道都通向利润最厚的那一段。
02
两倍GDP的差距,如果只看总量,很容易滑进“谁大谁赢”的粗糙结论。
真正让对比变得有意思的,是钱从哪些产业里长出来。
上海二零二五年第三产业增加值四万四千九百五十八点七亿元,占GDP的百分之七十九点三。
金融业增加值八千九百七十九点六六亿元,增长百分之九点七,金融市场交易总额冲到四千零五十八点九五万亿元。
这些数字放在全球城市里也拿得出手:Z/Yen集团二零二五年九月的全球金融中心指数里,上海排第八,首尔排第十。
但上海真正的底牌不在服务业这一条腿上。
二零二五年上海规模以上工业总产值四万零六百八十六点六八亿元,工业战略性新兴产业占比百分之四十五。
集成电路制造业产值增长百分之十五点一,人工智能制造业产值增长百分之十三点六,三大先导产业制造业产值合计增长百分之九点六,产业规模第一次越过两万亿元。
这些数字翻译成画面是:浦东的晶圆厂在扩产,临港的算力中心在装服务器,张江的实验室里新药在等批件。
首尔的服务业占比更高,第三产业占到八成三以上,制造业的重心早已外移到京畿道和水原,三星电子的华城园区和LG显示器的坡州工厂承担了大部分生产职能。
首尔保留的是总部、研发、设计和金融,制造环节在行政边界之外。
两种结构没有天然的优劣。
首尔用总部经济换来了极高的单位面积产出和全球品牌控制力,上海用“软硬同强”换来了抗冲击的厚度。
问题在于,当外部需求波动或者供应链断裂的时候,谁的身体更扛得住。
二零二四年首尔经济实际增长百分之二点七,政治动荡把消费者和企业信心往下拽了一截。
二零二五年韩国整体增速在百分之一附近徘徊,首尔的工业生产和零售规模分别同比下降百分之七点七和百分之二点七,就业率掉了零点二个百分点。
一座把太多鸡蛋放进服务业和总部经济篮子里的城市,对信心和预期的敏感度会高得惊人。
上海的增长也在放缓,百分之五点四放在全球主要经济体里不算低,但和它自己前些年的速度比已经换了一挡。
区别在于,上海的制造业底盘在增速换挡的时候还能提供就业和产出的缓冲,首尔的服务业主导结构在信心收缩时缺少同等的减震层。
03
首尔是怎么把九百多万人和三千多亿美元GDP装进六百平方公里的?
第一件事是极致的垂直集聚。
汝矣岛的金融街区在白天容纳几十万金融从业者,江南区的写字楼里挤着私募、风投和科技公司的韩国总部。
第二件事是财阀体系的总部锁定。
三星、现代、SK、LG的总部留在首尔,带来的是税收、高薪岗位和围绕总部运转的律所、会计事务所、公关公司、猎头机构。
第三件事是文化产业的出口化。
K-pop、韩剧、美妆、时尚把首尔的城市品牌变成了一种可以出口的软资产,明洞和圣水洞的消费场景直接服务于入境游客和内容消费者。
这套机制的效率很高,但它的运转需要一个前提:韩国其他地区持续向首尔输送年轻人和资源。
首尔都市圈——首尔、仁川、京畿道——占韩国国土面积的一成出头,却住着全国一半以上的人口。
首尔市自己的人口在二零二四年以后继续缓慢往下走,连续三十五年净流出,年轻人搬到京畿道去住、去通勤,因为首尔的公寓买不起也租不起。
首尔二十五到二十九岁年轻人的税前月收入中位数在二百八十万韩元左右,房租和物业费就吃掉月工资的三成以上。
住房自有率不到两成,二十到三十九岁的无房户逼近一百万。
这套机制的产出很高,但参与机制的人承担的代价也在变重。
上海用的是一套不同的招法。
第一招是把金融、航运、贸易、科创四条腿同时伸出去,不让任何一条腿单独承担整个身体的重量。
第二招是把制造业留在行政边界之内,同时把产业链的纵深推到长三角。
长三角三省一市二零二四年GDP合计突破三十三万亿元,占全国比重百分之二十四点七,二零二五年一季度占比超过百分之二十五。
上海在其中的角色不是抽水机,是接口。
苏州的电子、宁波的港口、合肥的科创、杭州的数字经济,和上海的金融、航运、研发形成咬合。
一辆新能源车或者一块芯片,在长三角内部完成大部分环节,然后从洋山或者浦东出去。
这种纵深不是一年两年搭起来的,也不是任何一个单一城市靠政策就能复制的。
但上海这套打法也有它自己的重量。
两千四百多万人口,通勤半径从市中心往外推三十公里是常态。
房价收入比在亚洲主要城市里排在前列,年轻人同样面临居住成本的压力。
外资是上海经济的重要变量:二零二五年新设外资企业超过六千三百家,实际使用外资一百六十点六亿美元,累计认定的跨国公司地区总部一千零七十六家、外资研发中心六百三十六家。
这些总部和研发中心带来的是高附加值岗位和全球网络接入,但它们对地缘政治、监管环境、市场预期的敏感度也比本土企业更高。
上海的增长逻辑里,开放是引擎,也是敞口。
04
两座城市在同一个排名体系里的位置,比GDP数字更能说明各自的性格。
日本森纪念财团二零二五年的全球城市综合实力榜上,首尔第六,上海第八,首尔在前十名里得分涨幅最大,研发排第五。
首尔在“ reputation ”这一项上升了五位,金融中心指数里城市声誉排到全球第五,商业环境升了七位排到第九。
这些软指标反映的是一个城市在国际专业人士、投资者、游客脑子里的瞬时印象。
首尔在这条赛道上跑得很靠前,韩流的内容机器和过去二十年持续的城市营销功不可没。
上海在同一个榜单上从第十一挤进第八,是首次进入前十,但在声誉和宜居性这类需要长时间积累的维度上,和首尔还有距离。
另一个维度上,上海在金融科技指数里排到全球第二,仅次于纽约,首尔的金融科技排第八。
金融科技的排名看的是产业规模、研发投入、应用落地和资本活跃度,上海的得分靠的是实打实的交易量、数字支付基础设施和集成电路、人工智能产业的支撑。
首尔的金融科技在政府推动下从二零二零年的第二十七位爬到第八位,进步很快,但体量和纵深不在同一个量级。
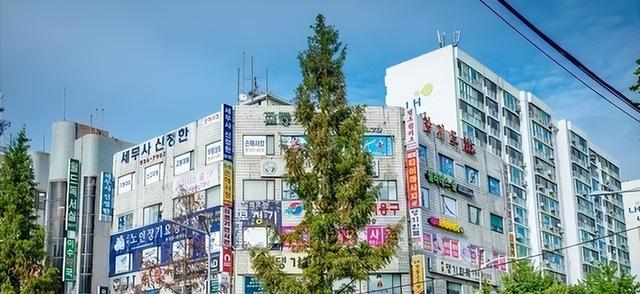
这组排名放在一起看,会得到一个不那么符合直觉的判断:首尔在“被感知的竞争力”上领先,上海在“可称重的竞争力”上领先。
首尔更擅长让世界觉得它重要,上海更擅长让世界离不开它的港口、工厂和资金通道。
感知和称重之间不是谁真谁假的问题,而是两种不同的权力形式。
感知带来的是游客、投资意向、人才流入和文化溢价;称重带来的是订单、航线、供应链节点地位和谈判筹码。
一座城市如果只有感知没有称重,品牌会飘;只有称重没有感知,存在感会闷。
两座城市恰好站在光谱的两端附近,各自都还有往中间走的空间。
05
首尔为什么把那么多资源收进六百平方公里?
答案不复杂:韩国的经济地理没有给首尔太多选择。
国土面积十万平方公里出头,人口五千多万,能承载高附加值服务业的城市节点屈指可数。
釜山是第二大城市,但金融和总部功能的首尔集中度远高于首尔在韩国GDP里的占比所暗示的程度。
首尔集中了全国信贷总额的百分之六十八,医疗资源、教育资源、文化机构、媒体总部几乎全在首都圈。
这种集中不是单纯的市场选择,也是韩国发展路径的遗产:出口导向的财阀经济需要一个靠近政治决策中心、靠近金融审批、靠近国际机场的总部基地,首尔恰好把这三样东西装在了同一个小时车程里。
代价是韩国其他地区在经济结构上被抽成了不同的形状。
首尔的服务业占比八十三点六,釜山六十八点二,大邱六十一点五。
京畿道的制造业在往外迁,忠清南道的机械产业利用率往下走,地方经济越来越依赖向首尔输送通勤人口或者承接首尔溢出的低附加值环节。
首尔的繁荣和韩国地方的收缩是同一枚硬币的两面。
这不是首尔市政府的错,首尔只是把韩国经济结构的逻辑推到了地理上的极致。
上海的动因是另一套。
上海不需要和长三角的其他城市争夺“谁是唯一中心”,因为长三角的体量允许存在多个功能中心,而上海的角色是把它们连起来。
洋山港的集装箱来自苏州和宁波,浦东机场的货邮来自杭州和合肥,上海证券交易所的资金服务的是整个区域的企业。
上海的经济逻辑不是“把资源吸过来”,而是“让资源从这儿过”。
过路经济听起来不如总部经济性感,但它产生的是网络权力:谁控制节点,谁就控制流量;谁控制流量,谁就拥有在规则制定桌上的座位。
但这套逻辑也有它脆弱的地方。
网络权力依赖于网络本身的稳定。
地缘政治紧张、贸易路线重组、技术脱钩的压力,都会作用于上海所依赖的那些连接。
首尔的总部经济则更直接地绑定在少数财阀的全球销售表现上,三星的存储芯片周期或者现代的海外工厂排产,会直接传导到首尔的税收和就业。
两种脆弱性方向不同,但都不轻。
没有哪一座城市是坐在保险箱里的。
06
把镜头从GDP和排名上移开,对准人。
首尔冠岳区一个二十九岁的上班族,月薪二百九十万韩元,房租和物业费扣掉之后,可支配的部分要覆盖交通、吃饭和储蓄。
他住的地方离地铁站步行十二分钟,通勤到光化门附近的办公室四十分钟。
他不是不想买房,是首尔的公寓均价已经把他未来二十年的收入提前透支了。
二零二四年首尔公寓平均价格突破十二亿韩元,二零二五年同比又涨了百分之十三点五。
他这一代人面对的是一个悖论:首尔的经济产出在增长,但增长的好处越来越难落到没有资产的人手里。
上海浦东一个芯片设计公司的工程师,三十一岁,去年跳了一次槽,薪水涨了百分之二十,因为集成电路设计人才在市场上仍然紧俏。
他住在张江附近,房租占收入的比例比首尔的同龄人低一些,但绝对值也不便宜。
他的焦虑不在房租,在于行业周期。
二零二五年集成电路制造业产值增长了百分之十五点一,但这个增速能维持多久,取决于全球半导体库存周期、设备进口管制和终端需求三件事能不能同时站在顺风的方向。
他的技能是稀缺的,但他的房贷和未来三十年的收入曲线绑在一个波动性不低的产业上。
再看一个在首尔和上海之间做选择的人。
一个在欧洲读供应链管理的韩国留学生,毕业后面临两个选项:回首尔进三星或者现代的总部供应链部门,或者去上海进一家跨国公司的亚太区采购中心。
首尔给的是品牌声望和财阀体系的内部晋升通道,上海给的是更大规模的采购盘子、更复杂的供应商网络和更快的决策节奏。
他最后选了上海,理由很具体:在首尔,他的岗位是“韩国供应链”;在上海,他的岗位是“亚洲供应链”。
一个管一个国家,一个管半个大陆。
这不是爱国不爱国的问题,是职业半径的问题。
07
首尔和上海都在说“开放”,但说的方式和做的方式不一样。
首尔的开放集中在文化端和旅游端。
市政府把K-pop经纪公司、美妆品牌、影视制作公司和旅游推广绑在一起,用内容吸引人来,用人来了之后的消费来养内容。
明洞的商铺、圣水洞的咖啡馆、汉南洞的买手店,本质上是在把文化输出转化成零售和服务业的现金流。
这套闭环的效率在亚洲是顶级的,但它有一个结构性限制:韩国国内市场太小,文化产品的规模经济必须靠出口来摊薄,而出口又受制于外部市场的情绪和准入。
上海的开放更偏向货物流、资金流和研发流。
二零二五年实际使用外资一百六十点六亿美元,占全国比重升到百分之十五点三,新设外资企业六千三百多家。
这些外资不是来开代表处的,是来放地区总部和研发中心的。
累计一千零七十六家地区总部和六百三十六家外资研发中心,说明跨国公司把上海当作管理亚太资产和开发面向全球市场产品的基地,而不只是销售办事处。
旅游端上海也在追:二零二四年入境游客六百七十点五九万人次,二零二五年上半年韩国来沪游客超过四十二点三万人次,排在入境游客源国第一。
免签政策打通了一部分流量,但上海的入境游结构仍然以商务和会展为底盘,休闲旅游的厚度和首尔比还需要时间。
说和做的对照在这里变得重要。
首尔说“我是文化首都”,它确实在拿K-pop演唱会和韩剧取景地兑现这句话。
上海说“我是全球枢纽”,它拿港口、机场、交易所和外资总部来兑现。
两座城市都没有说大话,但兑现的资产类型不同:首尔兑现的是注意力和好感,上海兑现的是吞吐量和合同。
注意力的半衰期短,需要持续投入内容来维持;合同和吞吐量的半衰期长,但对制度环境和地缘稳定的依赖更深。
08
从洋山港驶出去的集装箱,最终去的是欧洲的超市货架、东南亚的组装厂、北美的仓库。
上海港的五千五百万标箱不是一个孤立数字,它和长三角的工业用电量、宁波舟山港的接驳船期、浦东机场的货邮舱位、中欧班列的舱单共同构成一套外溢系统。
这套系统一旦卡住,受影响的不只是上海的GDP,还有从德国汽车厂到越南服装厂的排产节奏。
上海的分量,有一部分是“别人的依赖”赋予的。
首尔的外溢走的是另一条路。
仁川机场的中转客流把欧洲和北美的人流引到东北亚,再从东北亚分发到东南亚和澳新。
首尔的文化产品把韩国的生活方式标准出口到中东、东南亚和拉美,带动化妆品、食品、时尚的出口。
二零二五年中东游客人均在首尔花掉一千七百美元、停留十天以上,这个消费深度说明文化外溢不只是“有人看”,而是“有人照着生活”。
但文化外溢的杠杆率有上限:它很难像港口吞吐量那样在十年里翻一倍,因为注意力的增长速度天然慢于货物流量的增长速度。
两座城市的外溢对地区格局的影响也不同。
上海的外溢强化的是长三角作为制造和贸易枢纽的节点地位,让苏州、宁波、合肥在全球供应链里的位置更难被替代。
首尔的外溢强化的是韩国作为文化和消费品牌输出国的身份,但对韩国其他地区的产业带动有限,因为制造环节早就搬到了京畿道或者海外。
首尔的成功在很大程度上是首尔都市圈的成功,上海的成功如果不算上长三角就是一座普通口岸城市。
这是两种完全不同的辐射模型,不能拿同一把尺子去量。
09
国际政治经济学里有一个老问题:一座城市在全球体系里的权力,到底来自它生产什么,还是来自它连接什么。
首尔给出的答案偏向生产——生产品牌、生产内容、生产金融产品和总部决策。
上海给出的答案偏向连接——连接制造和金融、连接长江和海洋、连接中国内陆和全球市场。
两种答案都有道理,但它们的有效期不一样。
生产品牌的权力需要持续创新来维持,一旦内容机器减速或者财阀的全球份额下滑,首尔的议价能力就会跟着收缩。
连接节点的权力需要网络稳定来维持,一旦航线重组或者贸易阵营化加剧,上海的流量优势也会承压。
对国际人物和国际机构来说,这两座城市提供的不是同一类落脚点。
跨国公司把研发中心放在上海,是因为这里能同时触达制造生态、工程师池和亚太市场;把文化内容办公室放在首尔,是因为这里能触达韩流的生产机器和亚洲的年轻消费群体。
国际投资者在首尔看的是财阀治理改革和半导体周期的信号,在上海看的是外资准入清单、金融开放节奏和长三角一体化的制度红利。
两座城市的“强”对应的是两种不同的资本配置逻辑,不是同一场赛跑里的前后名次。
还有一个容易被忽略的维度:两座城市都在承受各自国家政治周期的重量。
首尔在二零二四年底到二零二五年经历了总统弹劾和政局重组,消费者信心和企业投资决策被政治噪音拖慢。
上海的增长则和全国宏观政策、中美关系、全球需求周期紧密咬合,地方能做的腾挪空间受制于更大的框架。
城市竞争力的讨论如果剥离掉这些政治和制度变量,就会变成一张好看的图表。
图表不会告诉你,首尔一家财阀的资本开支决定可以影响全市几个百分点的增长,上海一条外资准入规则的微调可以改变几百家地区总部的选址逻辑。
010
未来几年,首尔和上海大概率会继续沿着各自的路径往前走,但两条路径的边缘正在发生一些不太显眼的变化。
首尔在推金融科技和先进产业,首尔金融科技实验室、首尔AI枢纽、首尔研发基金这些项目在试图把总部经济的惯性延伸到硬科技和数字金融的创业生态里。
如果这些投入能在三到五年里长出几家有全球竞争力的金融科技或者AI公司,首尔对财阀单一引擎的依赖会稍微松一点。
但首尔的物理空间和人口腹地决定了它很难在制造业纵深上和上海正面竞争,它的选择是往价值链的上游走,用研发、设计、标准和品牌来换重量。
上海在推三大先导产业和未来产业,集成电路、人工智能、生物医药的制造端在扩,量子科技、脑机接口、可控核聚变这些方向在布局。
上海的选择是往价值链的底盘走,用制造能力、供应链完整度和成本控制来换不可替代性。
同时,上海的外资依赖和开放敞口意味着它需要持续证明自己是一个可预期、可进入、可退出的市场。
这两件事之间有时候会打架:产业安全要求自主可控,开放要求降低壁垒。
上海能不能在两者之间找到稳定的平衡点,目前还没有答案。
还有一个变量不在两座城市自己手里。
全球贸易和资本流动的碎片化如果加速,港口的吞吐量增速会放缓,总部经济的选址逻辑会变得更保守,两座城市都会感受到凉意。
如果全球化的节奏稳住,东亚内部的区域协作加深,上海的长三角纵深和首尔的东北亚中转位置都会有更大的用武之地。
目前还不知道哪一种情景的概率更高。
能确定的是,首尔和上海都不是在真空中比赛,它们的胜负手不完全在自己手里。
洋山港的桥吊不会停。
仁川机场的跑道灯会在夜里继续亮着。
两座城市隔着一片海,用不同的方式证明自己不可替代。
一个把密度做成了品牌,一个把纵深做成了网络。
两倍GDP的差距是一个事实,但事实本身不说话。
说话的是港口吊起的每一个箱子,是机场送走的每一个中转客,是首尔写字楼里熬夜的基金经理,是张江实验室里等数据的工程师。
这些动作每天都在发生,它们加在一起,才是“谁更强”这个问题真正值得被问出来的理由。