王传福砸2000亿研发比亚迪,国内增速放缓,海外订单接到手软

8月20日许家印拿到一审无期徒刑判决,消息刚传出来没几天,比亚迪2026年的半年报一发布,网上直接吵翻了天。
一堆人盯着6679亿的总负债数字,话里话外都在猜,王传福会不会走许家印当年的老路。
先把比亚迪上半年的硬数据摆明白,总营收3448亿,同比掉了7.1%,净利润123亿,直接降了20.5%。
单看这几个数,放在前几年比亚迪一路狂飙的时候,谁敢信?
其实国内市场的下滑早有预兆,2026年1月起新能源购置税从全免改成减半,一台20万左右的车,购车成本直接多掏小9000块。
买三四十万车的人可能不在乎这点钱,可本来瞄准10万级代步车的普通家庭,算算账可能就转头选别的了。
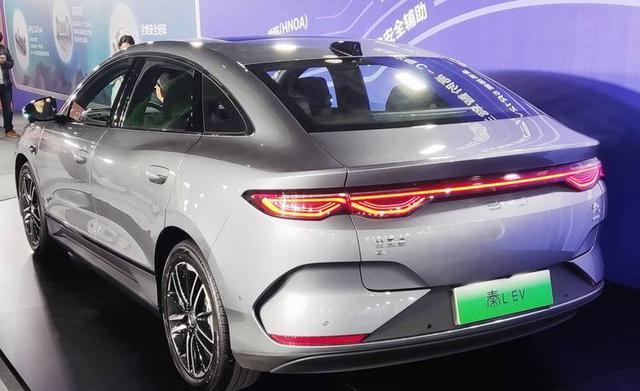
别光把锅甩给政策,吉利、奇瑞、上汽今年都在猛推同价位的新车型,消费者可选的范围比前几年宽太多。
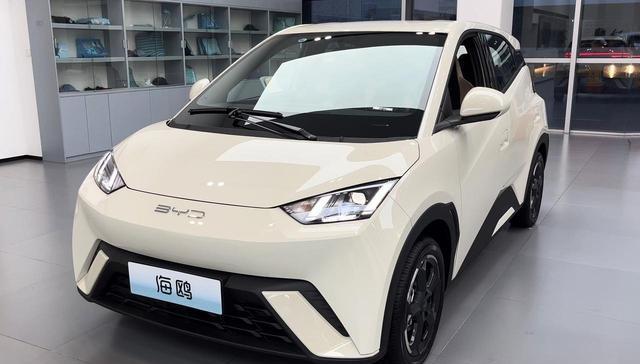
就拿之前卖爆的海鸥,2025年5月单月批发能超6万辆,到2026年5月直接掉到3.99万辆,同比少了三成多。
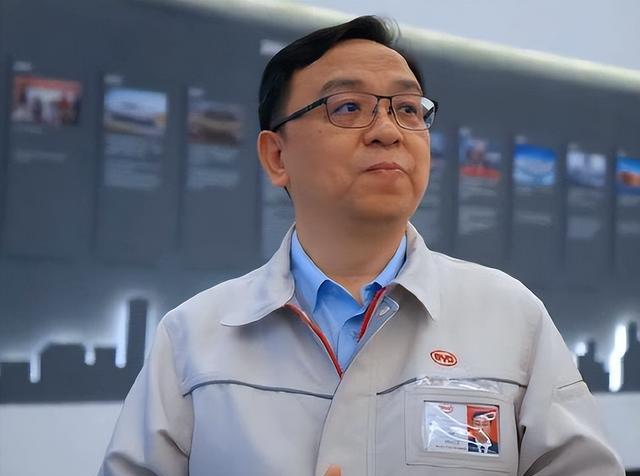
之前便宜、好开的优势,现在全被对手追平了。
6月9日深圳的股东大会上,近千名股东挤在现场,王传福当着所有人的面说,最坏的时刻已经过去了。
他还放话要在2030年前后做到全球规模第一的汽车制造商。换前几年说这话,没人觉得离谱,毕竟2025年比亚迪全年卖了460万辆,营收破8000亿,站在国内新能源行业的头部位置。
可2026年上半年的财报明摆着,国内含港澳台区域的收入只有1635亿,同比降幅30.68%,比集团整体的营收下滑幅度高出一大截。
9月份的销量虽然拉回来一点,单月卖了46.36万辆,同比涨了16.98%,前三季度的累计降幅也收窄到3.94%,但国内市场的竞争激烈程度,是真的看不到头。
很多人没注意到财报里最关键的一个变化,比亚迪上半年境外收入1812.68亿,同比涨了33.92%,占总营收的52.57%,头一回超过了国内市场的收入。
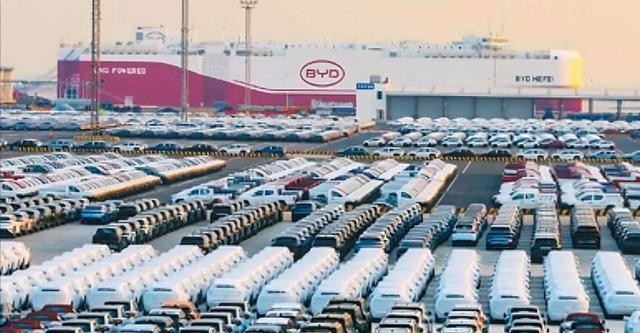
上半年出口了79.2万辆新能源车,同比涨了67.8%,到9月单月出口就有18.07万辆。
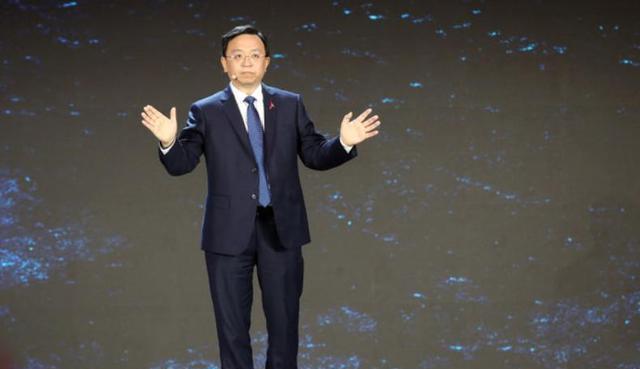
而且海外卖车不仅量涨得快,赚的还比国内多。半年报算下来,境外业务毛利率21.71%,国内业务只有15.67%,差了6个百分点都不止。
算下来海外业务给全集团贡献了差不多六成的毛利,国内竞争越激烈,这块利润的分量就越重。
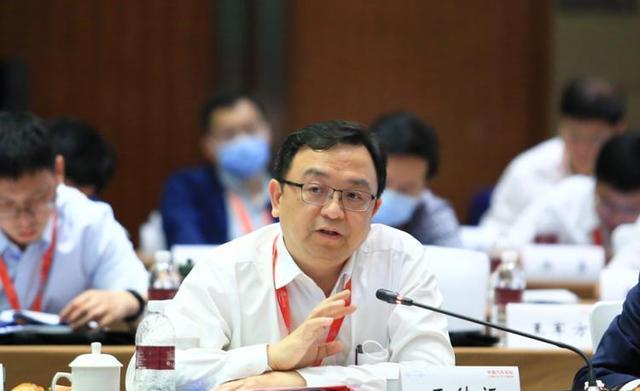
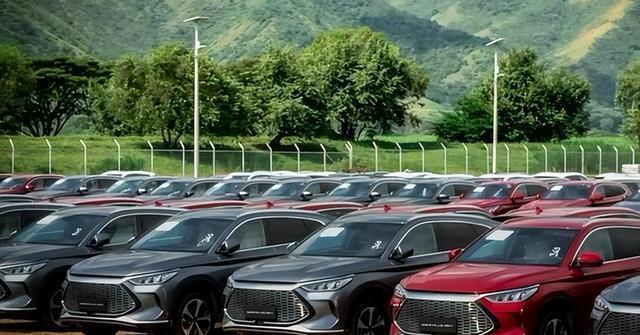
现在比亚迪在巴西不光出口整车,还在推进本地建厂,专门做适合当地燃料使用习惯的插混车型。
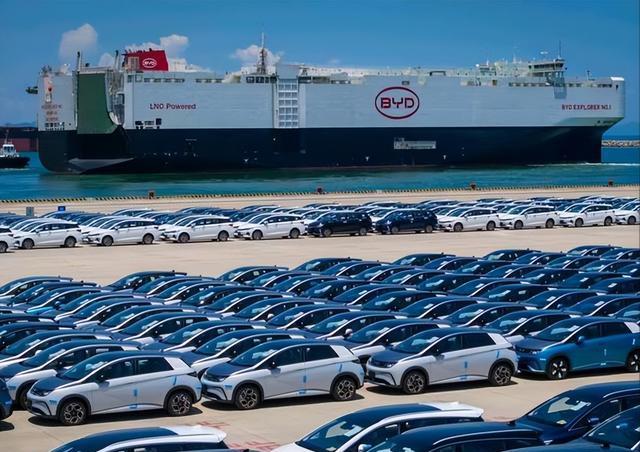
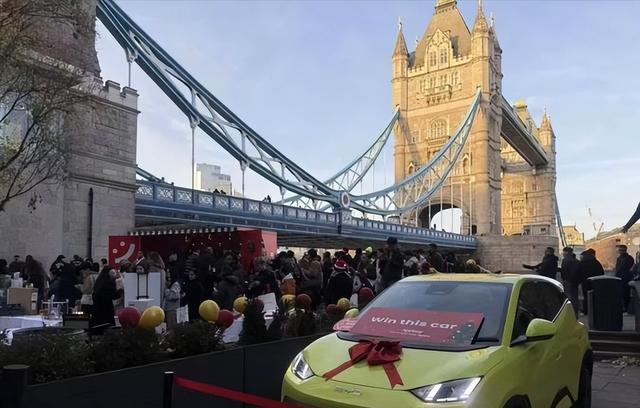
欧洲那边的经销渠道也在持续扩展,车已经卖到德国、英国,直接跟当地传统车企抢市场。
10月8日李柯在新加坡参加活动的时候直接说,海外扩张最大的挑战是地缘政治风险,政策说变就变,所以比亚迪暂时没打算进入美国的乘用车市场。
也难怪网上有人拿恒大说事,毕竟6679亿的总负债摆在那,换谁看了都得犯嘀咕。
可真把两边的账摊开了比,根本不是一回事。许家印的恒大2022年底总负债2.44万亿,总资产才1.84万亿,账上现金只剩43亿,早就资不抵债了。
比亚迪上半年光经营现金流就有373亿,虽然存货从2025年底的1384亿涨到了1900亿,现金及等价物降到556亿,资金周转的压力确实有,但远没到资不抵债的地步。
但王传福也确实不能松劲。过去五年比亚迪在研发上砸了超2000亿,海外建厂要花钱,智能驾驶、电池技术迭代要花钱,这些投入不是喊口号就能出成果的。
许家印当年的问题,不只是债务失控,还有财务造假、集资诈骗,这些比亚迪目前没有任何实锤。
可王传福要警惕的是,别为了追销量排名、铺海外业务,让利润和现金流跟不上扩张的速度。
毕竟技术投入再多,最后都得变成消费者愿意掏钱买的产品,不然砸出去的钱就收不回来。
现在王传福手里握着海外市场的增长势头,国内的竞争压力也还在,每一笔投出去的钱,最后都得拿出对应的经营成绩才行。
你说他现在是该接着加快拓展海外市场,还是先把国内基本盘和利润盘稳了再说?