大汉EV把D级车压到23.59万,比亚迪为什么还要算利润账?

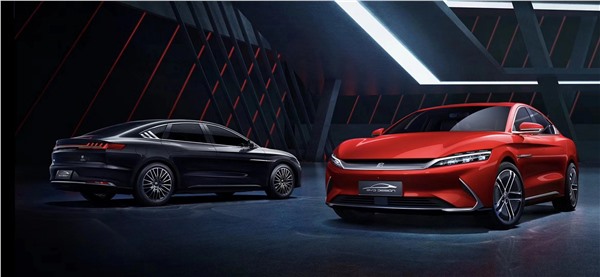
它首先要争取的是已经有的用车经验者。从比亚迪方面披露的近千份预售用户调研来看,超过七成是增购或者换购。对应置换补贴,本品牌1万元,其他品牌6000元。符合本品牌置换条件的消费者,在入门版上扣补贴后为22.59万元。该数字有吸引力,但是只对特定的车主而言。对于第一次购车或者不符合置换条件的人来说,门槛还是23.59万元。
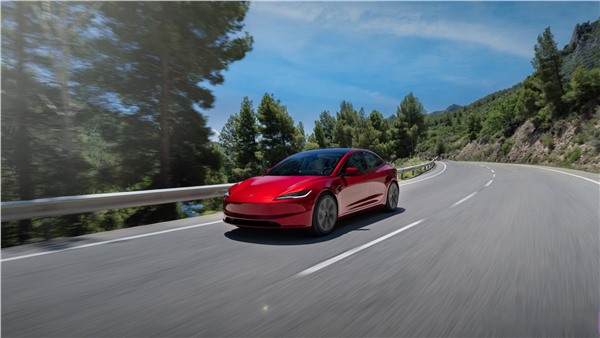
59万元放在市场上会很拥挤。特斯拉Model 3后轮驱动版指导价23.55万元,与大汉入门相差400元;小米SU7 Pro指导价24.99万元,与大汉后驱旗舰相同。大汉的武器不是品牌溢价,而是更大的车身和后排空间。它要用D级尺寸,去和这些主流纯电轿车争同一笔预算。
现实就是国内销售并不容易。比亚迪上半年归母净利润123.25亿元,同比下降20.54%。乘联会数据显示,9月比亚迪国内狭义乘用车零售约24.7万辆,同比下降28.9%;同期包含出口的批发销量约45.5万辆,同比增长15.8%。出口以及高端车型可以带动盈利,但是国内销售体系还需要旗舰贡献出实实在在的销量。大汉既不能抬定位,也不能只当形象车。
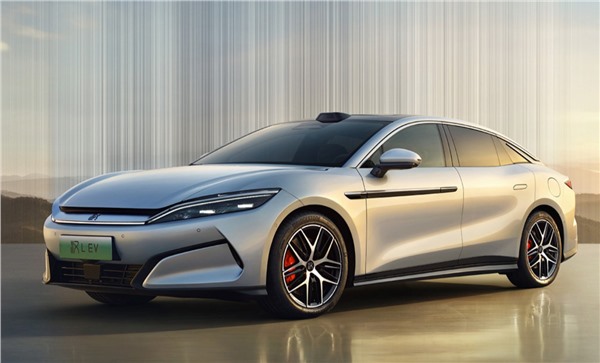
但是补能和技术铺开也带来另一面。2026年9月8日投资者交流会上,比亚迪提出要用技术来提高产品的溢价。一项技术铺向更多的品牌和车型,会扩大销售机会,也会让旗舰很难只靠这项技术的独占性来抬高价格。大汉全系标配双腔空气悬架、后轮转向,也说明配置正在下放。它不能用“只有我有”来支撑高价,只能靠尺寸、续航、后排体验去争。
利润账也更细。上半年比亚迪“汽车、汽车相关产品及其他产品”板块毛利率在统计口径调整之后是22.34%,比去年同期提高了1.67个百分点,但是收入下降了8.98%。根据两期披露的收入和毛利率来估算,该板块毛利总额都在615亿元左右。毛利率提高带来的增益几乎被收入下滑所抵消。主品牌冲高,订单价格提高只是起点。如果新旗舰替代的是原有车型,则新增收入来自于价差,新增毛利还需要扣除成本变化,而国内同档竞争又在约束这个价差。
因此大汉EV把正式价压低,并不等于比亚迪放弃了利润要求。它用的是更主流的预算来争取已经有的用车经验、可能置换的买家看重后排和大车尺寸的买家。对于购车者而言,23.59万元入门版的关键条件就是置换资格;24.99万元旗舰版多出1.4万元是后排舒适和娱乐;1008公里续航要结合CLTC测试口径以及闪充网络来判断;和Model 3、SU7同价的时候,大汉换来的主要是尺寸和空间。比亚迪主品牌冲高能走多远,最终不看预售价降了多少,而看这些版本在真实置换、补能条件和同价竞争里,能不能卖上规模,同时留下毛利。