才5天市值就狂跌6200亿!特斯拉飞行超跑刚登场,资本为啥集体不买账?

5天狂泄6200亿!马斯克祭出“火箭超跑”救场,华尔街反手就砸盘
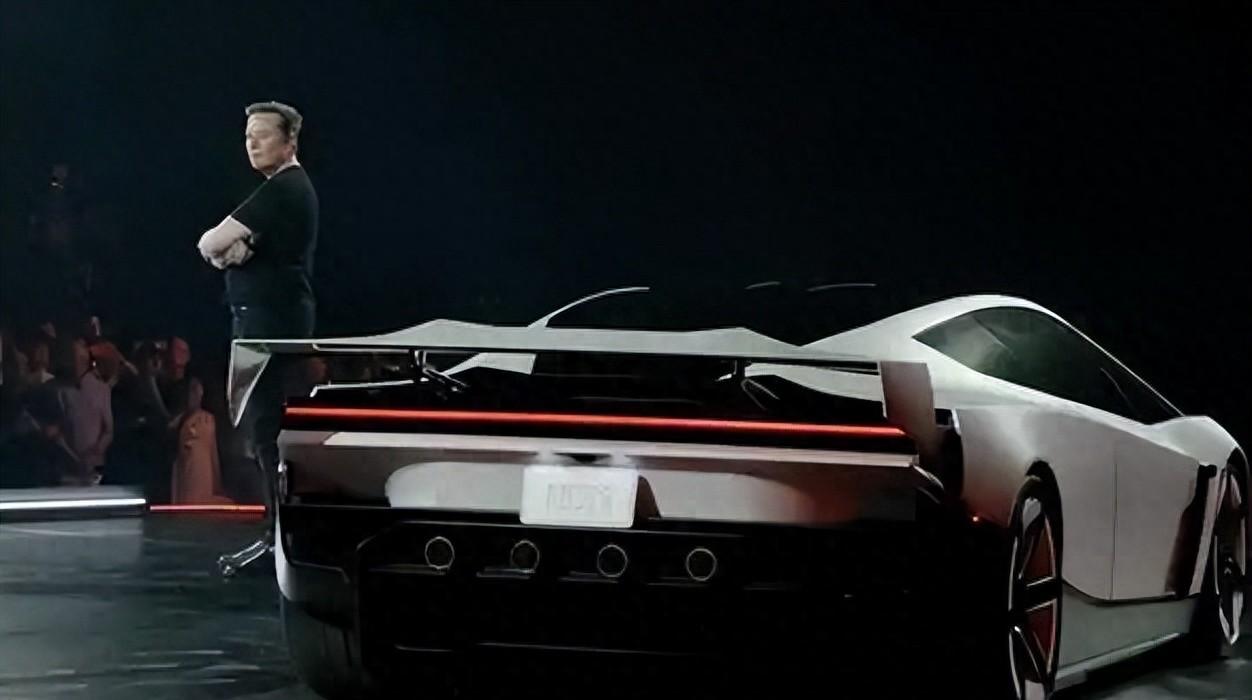
聚光灯打在锃亮的炭灰色跑车上,马斯克抬手比出加速的手势,台下粉丝的尖叫声还没飘出会场,华尔街的抛售单已经堆成了山。
当然,当周全球科技股、AI板块都在回调,不能把这笔账全算在一辆跑车上。但一场被吹成“颠覆出行”的发布会,连半天的涨势都撑不住,反而加速资金跑路,本身就藏着最大的信号:马斯克画了十几年的“技术大饼”,资本终于不想咽了。
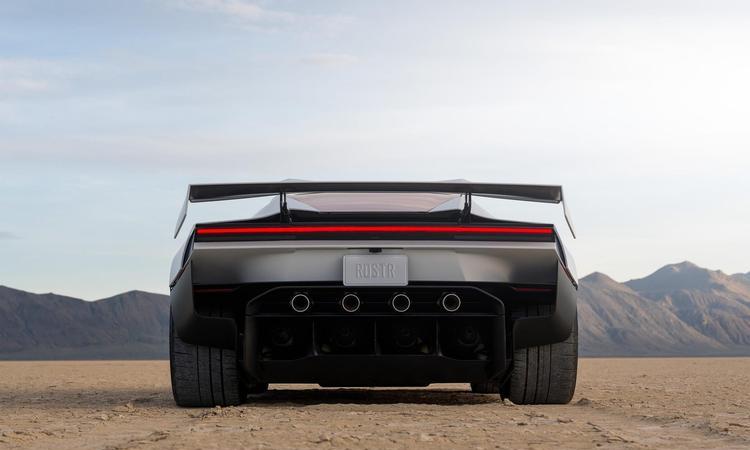
先给只看了热闹的朋友扒扒这辆“神车”的底裤。
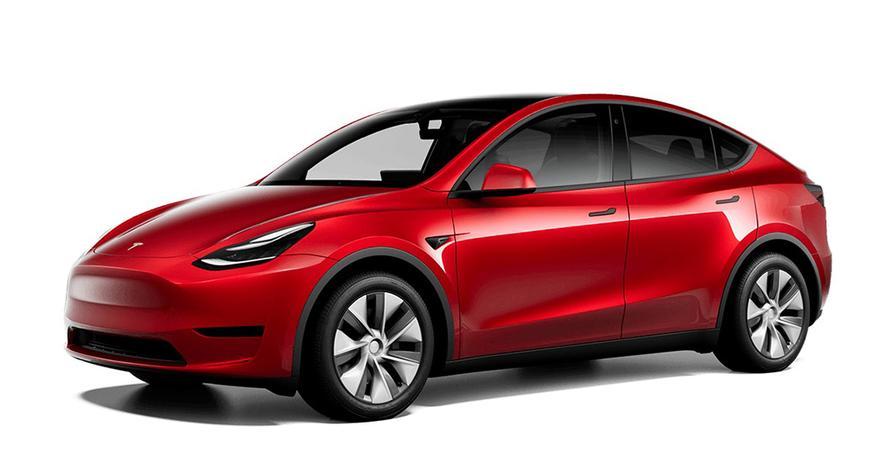
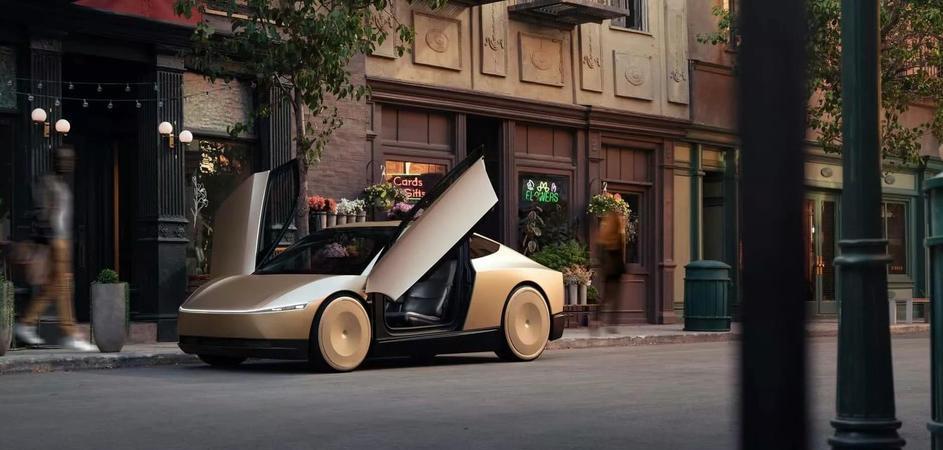
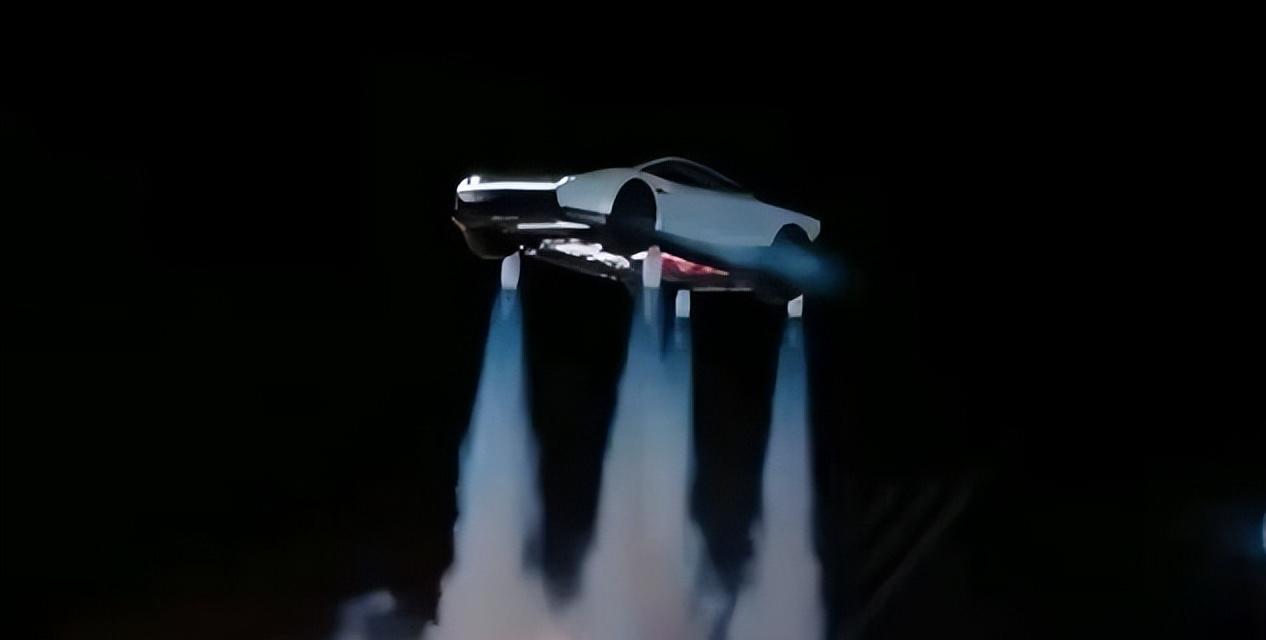
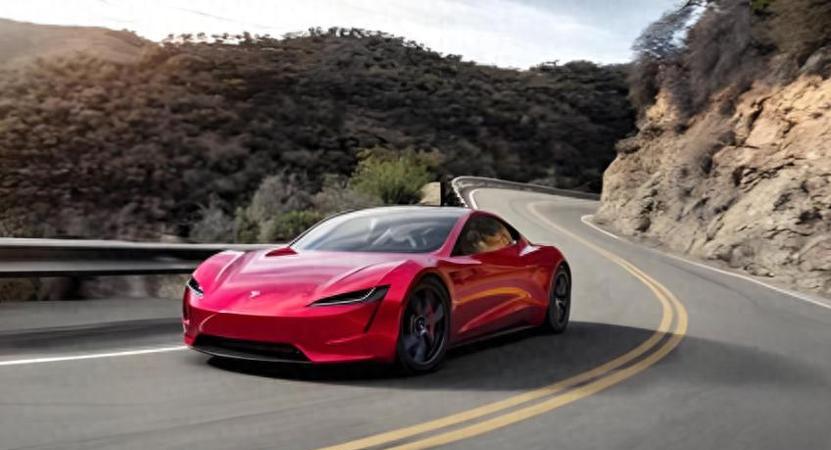
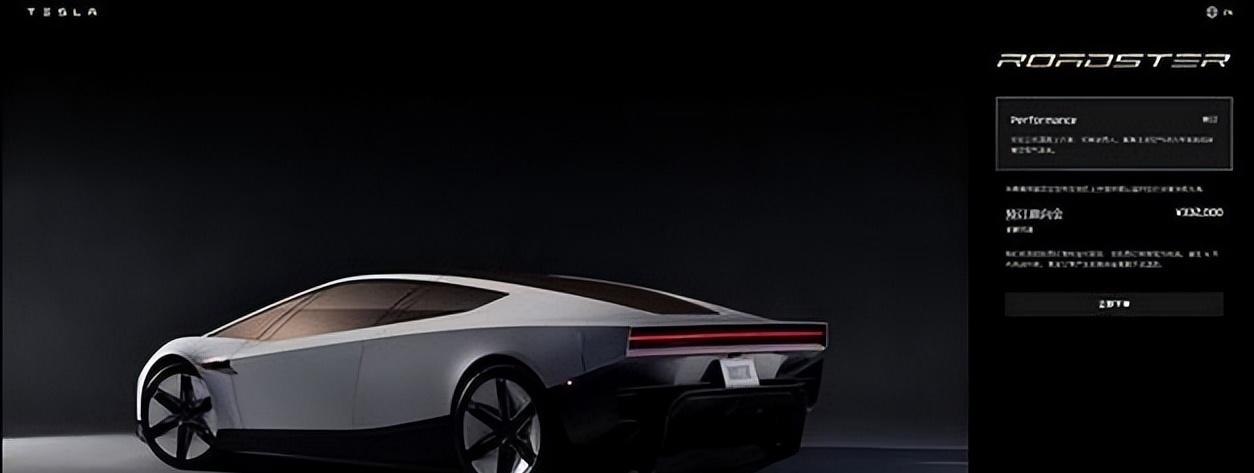
按特斯拉自己的说法,这车和SpaceX联手搭了冷气推进系统,配了底盘吸附装置,能在受控场地完成倒置行驶、短暂离地、空中调姿这些花活;零到60英里加速不到1秒,现场晒出的成绩是0.81秒,最高时速超370公里,满电续航号称破480公里。参数听着能把所有传统超跑按在地上摩擦。
可掰开了看,全是窟窿。
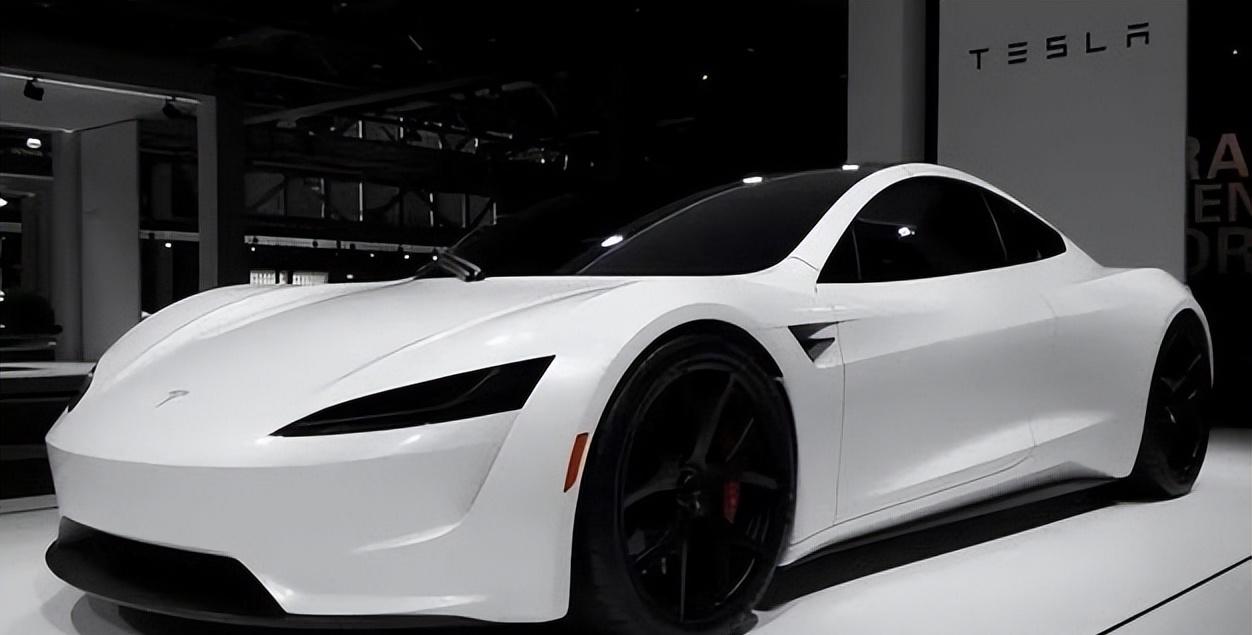
第二,所有神参数全是“图纸目标”。没有一家第三方权威机构做过实测,推进系统安全系数多少、极限性能能维持多久、批量生产会不会缩水,全凭特斯拉一张嘴,跟开发商售楼处晒的绿化效果图没区别。
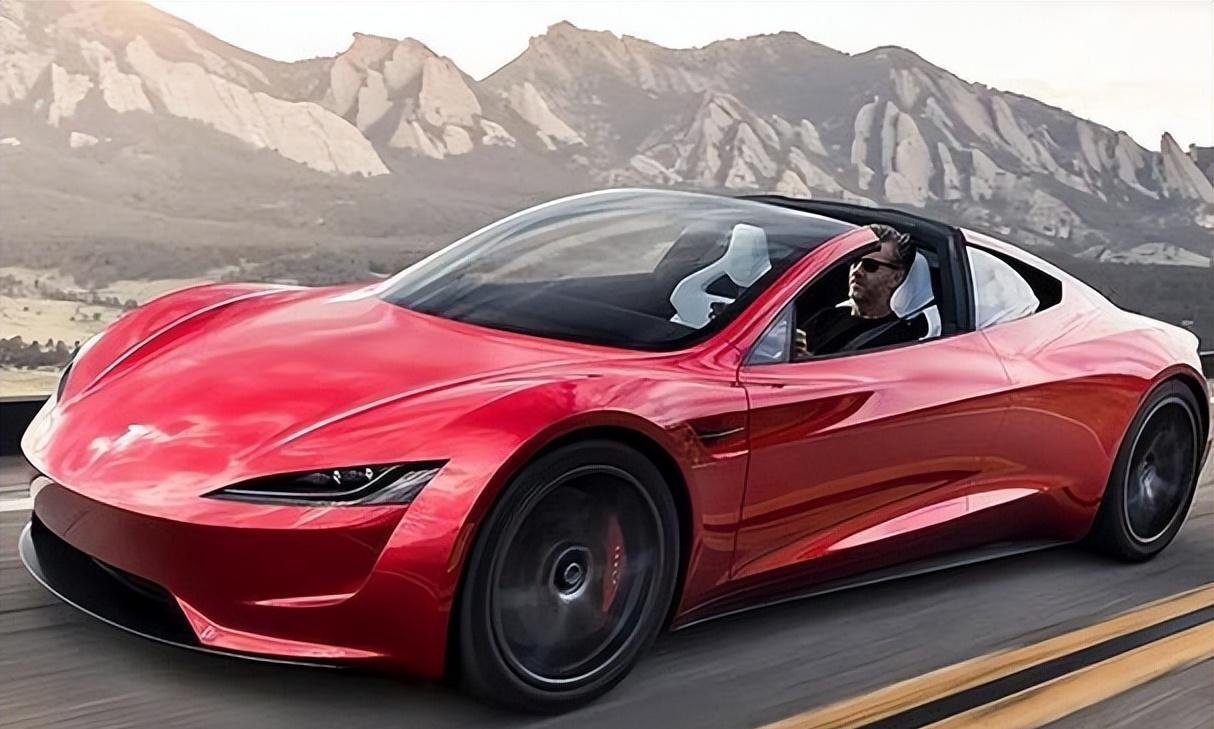
第三,这玩意儿根本不能合法上路。能在封闭场地翻跟头是一回事,能不能挂民用牌照、推进燃料怎么加、撞了找谁修、符不符合交通安全法规,半点儿准信都没有。普通消费者就算买得起,也只能在私人赛道里过过瘾,跟日常通勤半毛钱关系没有。
资本之所以跑这么快,根本不是嫌一辆跑车不好,而是透过这辆跑车,闻到了特斯拉主业的利润焦糊味。
翻2026年二季度的财报就懂了:当期营收282.36亿美元,同比涨了26%,交付车辆480126辆,规模看着依旧能打。可掀开收入的盖子一看,营业利润只剩3.98亿美元,同比直接砍了57%,营业利润率掉到1.4%——什么概念?卖100块钱的车,刨去成本、工资、营销这些刚性支出,靠主业实打实赚的钱只剩1块4,还不如普通瓶装水的利润厚。
账面上11.14亿美元的净利润也掺着水分:一半靠SpaceX股权浮动的浮盈撑着,还有2.74亿是所得税抵扣来的,跟卖车的主业没多大关系。
钱去哪了?全被马斯克撒去“赌未来”了。
二季度研发费用砸了23.71亿美元,同比暴涨近49%,AI大模型、自动驾驶、人形机器人、储能电站,每个赛道都是吞金兽。算现金流更直观:当季经营赚进来46.97亿,建厂、搞研发、铺设备的资本开支就花了57.89亿,里外里倒贴10.92亿,真正能自由支配的现金直接转负。
虽说账上还趴着435.2亿美元的家底,一时半会儿垮不了,但问题是:这些烧钱的新业务,没一个能立刻挑大梁。
自动驾驶喊了这么多年,真要落地跑无人出租车,技术安全、法规准入、运营成本,全是绕不过的坎;人形机器人PPT放了一轮又一轮,能不能在工厂扛住24小时连轴转的苦活,至今没个实锤;储能业务倒是上了量,二季度部署了13.5吉瓦时,可上游原材料卡着、同行抢单压价,利润薄得像纸;如今再掏个飞行超跑,说白了就是给所有烧钱业务打个广告:快看看我技术还很牛,接着给我投钱。
可资本从来不是做慈善的。你讲颠覆燃油车的故事,大伙愿意陪你赌;你讲AI、机器人的故事,市场也愿意给点耐心,但没人会为一堆三五年甚至十年后才可能落地的概念,无限期买单。
有句话戳破了窗户纸:投资者愿意为未来买单,但不可能永远只买“未来”两个字。
可能有人觉得,这就是场大洋彼岸的商业八卦,跟咱们没关系?这恰恰是没看懂这场市值跳水的底层信号。
特斯拉的困局,根本不是一款车的问题,而是美西方科技资本玩了十几年的“概念造富”玩法,走到了瓶颈期:先靠惊世骇俗的颠覆性故事炒高估值,再拿股民的钱慢慢补技术落地,只要故事接得上,泡沫就能一直滚。
可等到全球新能源赛道进入真刀真枪拼成本、拼交付、拼民生渗透率的阶段,这套虚的立刻就不好使了。
反观咱们中国新能源产业走的路,从一开始就踩在了实地上:没人琢磨“让汽车飞上天”这种博眼球的花活,全盯着老百姓的真实需求卷——电池续航一年一个台阶,高阶智驾从几十万的高端车一路下放到十万级家用车,全产业链供应链攥在自己手里,不仅把国内市场做透了,还整车出口冲到全世界;储能、光伏这些新赛道,也是先落地项目、先拿到实单,再迭代技术,从来不用子虚乌有的概念套钱。
以前总有人吹马斯克“敢想就是颠覆”,好像敢吹大牛、敢放卫星就是创新。现在回头看,真正的产业升级,从来不是造一台只能在展台上翻跟头的天价玩具,而是把尖端技术变成普通人用得起、用得好的产品,把订单变成实打实的就业、税收和工业实力——这才是实体经济的根。
说穿了,马斯克未必不知道飞行超跑救不了利润,但他不得不做。特斯拉的高估值本来就建立在“科技颠覆者”的人设上,不隔三岔五搞点惊世骇俗的大新闻,泡沫只会破得更快。
再过两天,特斯拉就要公布2026年第三季度财报了。到时候主业利润能不能稳住、AI烧钱有没有实质进展,可比一辆跑车蹦多高重要一万倍。
老祖宗早就说过,桃李不言下自成蹊。造汽车的本质是造靠谱的代步工具,不是炒资本市场的筹码。
能腾空的跑车再炫,炫不过真金白银的交付量;颠覆的故事再圆,圆不上量产盈利的窟窿。
6200亿的市值跳水,就是给所有“画饼大师”上的最直白一课:
玩概念能赢一时流量,干实事才能赢一世赛道。