车企集体掀桌甩卖,这才惊觉背后有只手改写规则?

前阵子陪朋友去4S店保养,顺路逛了隔壁几家展厅。以前进店要销售爱搭不理,现在只要你坐下,报价单上的优惠数字比销售的话还多。朋友开玩笑说,现在买车跟逛菜市场似的,不砍几刀反而觉得亏。当时只觉得这车市不太对劲,但说不上来哪里不对劲。回去翻了翻行业资料才慢慢理清,降价不是哪家扛不住了,而是整个盘子正在换玩法。
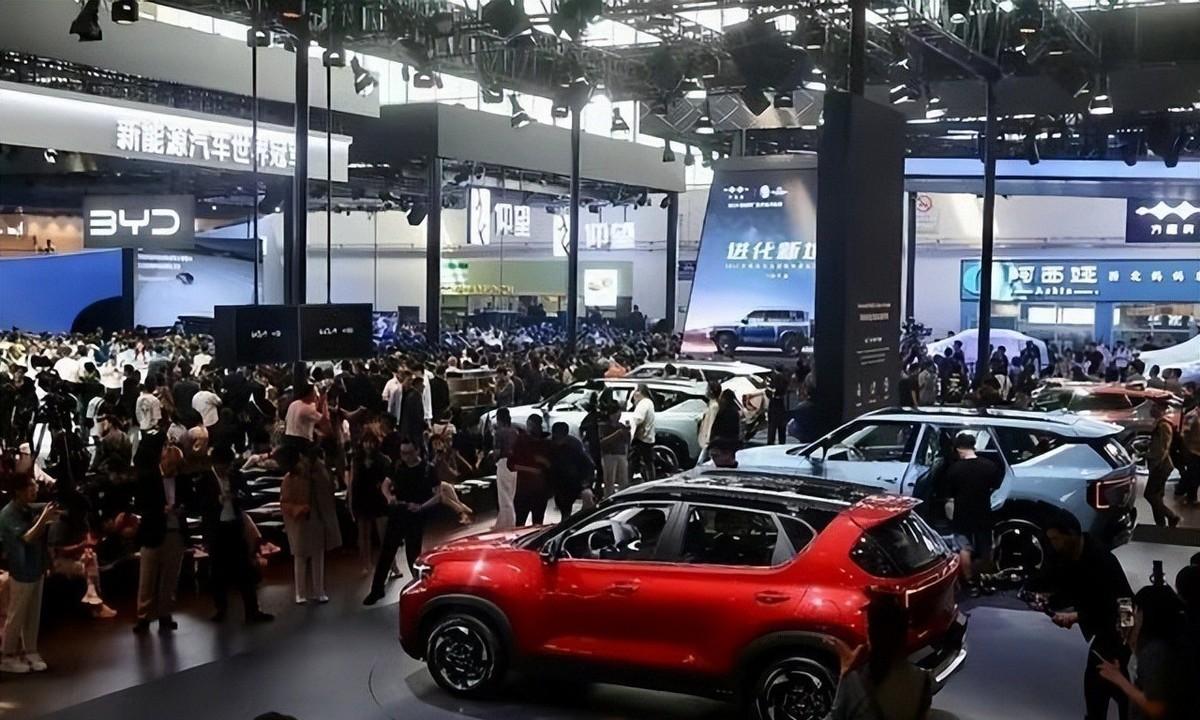
先看几组数字。2025年上半年,国内电动车产量和销量同比都涨了40%以上。新能源车在新车销量里的渗透率已经超过40%,如果只看乘用车,更是突破50%。表面繁荣背后,是产能严重过剩——愿意买车的人就那么多,生产线却没停下来。销量增长的空间几乎只剩一条路:从燃油车嘴里抢。于是价格成了最顺手的武器。
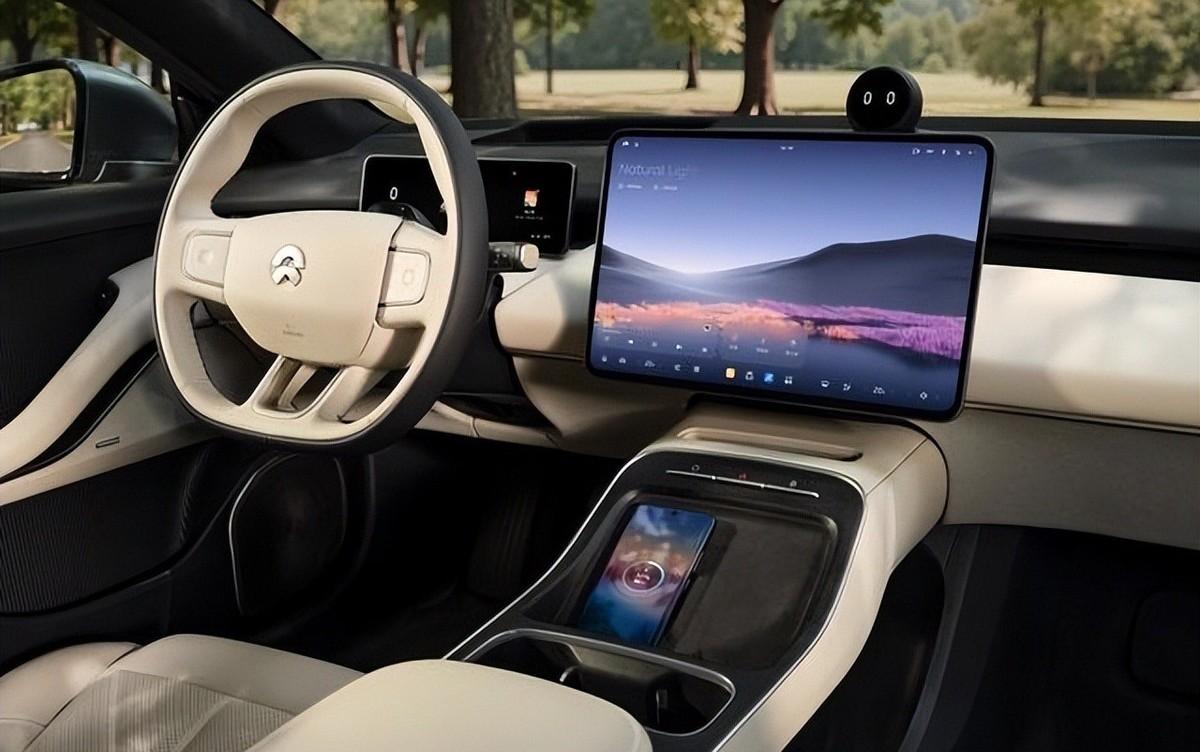
燃油车这边,乘联分会的数据很直接:全国燃油车零售量只剩53万辆,同比暴跌37%。这个跌幅不是挤牙膏,是雪崩。回想一下,燃油车时代外资品牌在中国市场拿走了大约三分之二份额,2017年中国生产2890万辆汽车,95%以上都是燃油车。现在结构彻底掉转,新能源成了主角,外资品牌在新赛道上几乎集体失语。传统跨国车企大多还在试水,远没到全面投入的程度。Stellantis和零跑合作,拿了20%股份,想用全球渠道卖对方的车;大众和小鹏携手,从共享软件定义汽车的部分功能起步;丰田在接触AI和自动驾驶公司,跟中国电池供应商合作也是顺理成章。但真正深度绑定、接入下一代规模经济的案例,仍然屈指可数。
资本市场的态度也很有意思,投资者其实在等整合。中国车市太碎片化,各地在地方资金扶持下冒出一批企业,但相当一部分没有真正赢得活下去的资格。只有整合到一定阶段,供需才能回到平衡点,价格战才会止血。现在这轮过渡期里,比亚迪、小米、华为、奇瑞、吉利这些颠覆者或龙头,有机会熬过洗牌并走向全球化。短期盈利承压,对它们来说像路上的减速带,不会伤到根本。
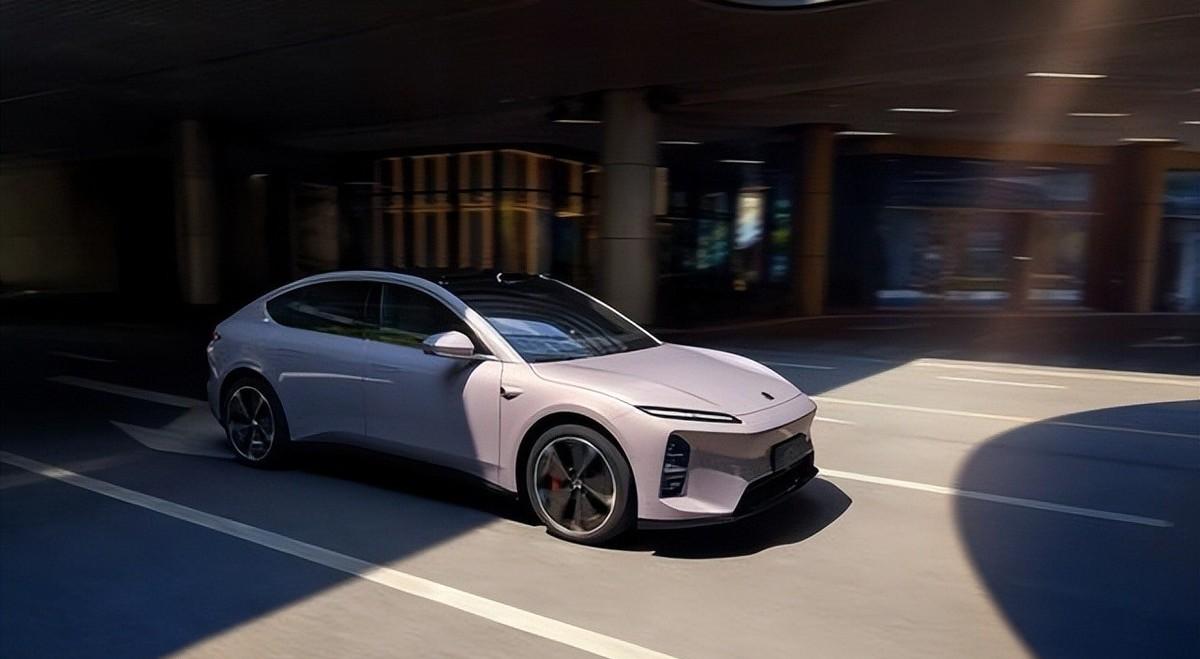
技术层面,未来的汽车本质上就是“装了四个轮子的智能手机”。电池是核心,中国生产了全球70%的电动车电池,比亚迪是全球第二大电池企业,上下游供应链都捏在自己手里。接下来的生存游戏,比的是谁能把电池、核心电子部件、智能座舱、互联体验都做成规模经济。小米切入造车,华为定位智能网联技术大型集成商,比亚迪、吉利有硬件规模化的老底子。各走各的路,目标却都是拿到下一代汽车的定义权。
这场变局也在重塑中国和世界的关系。愿意合作的海外玩家还有窗口,接不上中国供应链的只能眼睁睁掉队。中国手里的牌不少,选择多,美国并不是唯一市场。营销上押注的是“可负担性”这个全球通吃的价值主张——把今天还属于高端化的产品大众化,既能打开发展中国家,也能撬开成熟市场。政治层面,汽车对中国的分量越来越重,尤其房地产持续萎缩之后,这是维持就业的重要支点,政策导向自然会更加谨慎。
回头看今天车市,合资车疯狂让利、BBA价格一降再降、新能源和燃油车贴身肉搏,表面是价格战,背后是产业主导权的大洗牌。消费者终于盼到能在展厅里挺直腰杆的甜蜜时刻,企业却没有退路。谁能把电池、芯片、座舱、生态做到真正的规模化,谁才有资格看到终点。风向早就变了,变的不是某家车企的定价,而是整张牌桌的规则——坐主位的人正在被重新安排座位,握着新技术筹码的玩家,正悄悄把椅子搬到自己面前。