为什么4S店巴不得你贷款买车?算一下全款和贷款真实账单坑不坑

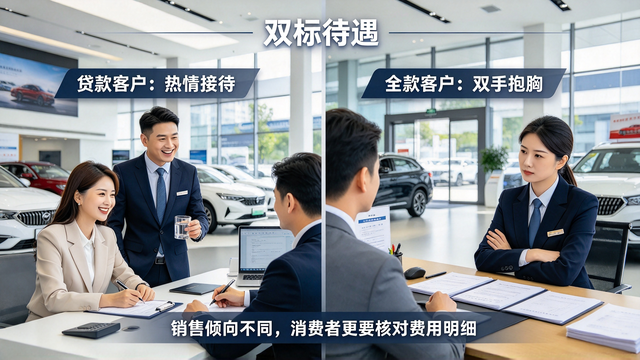
去 4S 店买过车的人,基本都感受过这种 “双标待遇”: 一说要贷款买车,销售立马笑脸相迎,端茶倒水,服务周到得不行; 一说要全款买车,销售瞬间热情减半,敷衍两句就爱答不理,脸色拉得老长。
很多人纳闷:不就是付钱方式不一样吗,至于差别这么大? 说白了,贷款买车的利润和套路,比全款多太多了。全款买车,4S 店就赚个车价差和厂家返点;贷款买车,手续费、利息返点、保险捆绑、隐形收费,赚钱的地方多了去了。 干了这么多年汽车行业,见过太多新手买车,要么全款被乱加杂费,要么被 “低利息” 忽悠,稀里糊涂就多花大几千上万。今天就把全款和贷款的每一笔账算透,多少钱该花、多少钱是坑,全说清楚。
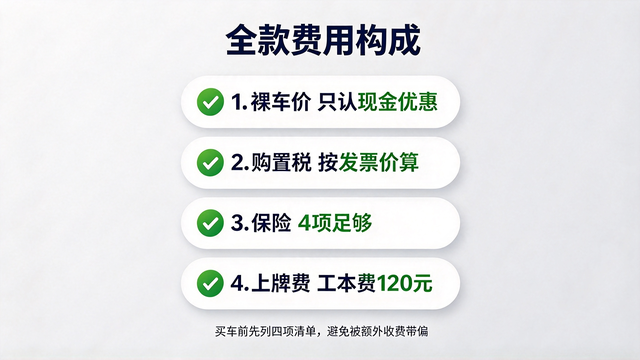
全款买车:就 4 项费用,多一分都是坑
很多人以为全款买车就是交个裸车价就完事了,最后交钱的时候各种费用冒出来,稀里糊涂多花不少钱。记住,正经全款买车,只有这四项,多一项都是在坑你。
1. 裸车价:只认现金优惠,别信 “综合优惠”
这是第一个坑。销售嘴里的 “综合优惠 3 万”,听着力度很大,里面一半都是虚的:八千置换补贴、五千金融贴息、三千赠品礼包,真正的现金优惠可能也就一万出头。 你要是没有旧车置换、不办贷款,那优惠直接缩水一大半。 记住:谈裸车价,就谈现金优惠,指导价减完现金优惠的价格,才是你真正要花的车钱。所有不涉及现金的优惠,都是耍流氓。
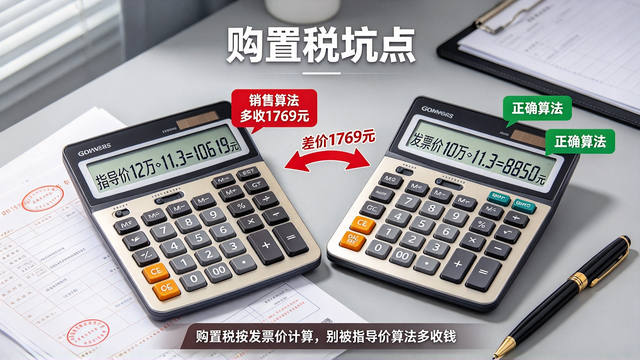
2. 购置税:别按指导价算,按发票价算
很多新手被坑就坑在这。销售算购置税的时候,直接用指导价除以 11.3,算出来的钱自然就多。 正确的算法,是购车发票上的价格除以 11.3;更简单的,发票左下角有个不含税价,它的 10% 就是购置税。 差多少?比如指导价 12 万的车,实际发票价 10 万,按指导价算购置税是 10619 元,按发票价算是 8850 元,差了小两千块,这笔钱稀里糊涂就被销售赚走了。 实在不放心,自己去税务局官网注册缴费,该多少就是多少,谁都坑不了你。
3. 保险:就 4 种足够,多买都是浪费钱
4S 店最爱在保险上做文章,一上来就给你算全险,盗抢险、划痕险、玻璃单独破碎险、自燃险,全都给你加上,保费直接贵一大截。 其实家用车,交强险 + 车损险 + 三者险(200 万)+ 车上人员责任险,这四项完全足够。 盗抢险、划痕险这些,要么概率极低,要么理赔了次年保费涨得更多,纯纯浪费钱。三者险一定要买够 200 万,保额差一倍,保费只差一两百,性价比极高。
4. 上牌费:工本费只要 120,代办最多给 500
车管所上牌的工本费,全国统一就是 120 块钱。4S 店张嘴就收一千、两千,甚至三千的,纯纯的信息差收割。 要是嫌麻烦想让 4S 店代办,最多给 500 块,还得让他们送牌照框。多一分都没必要,自己去车管所办,一两小时就能搞定,省下来的钱加箱油不香吗?
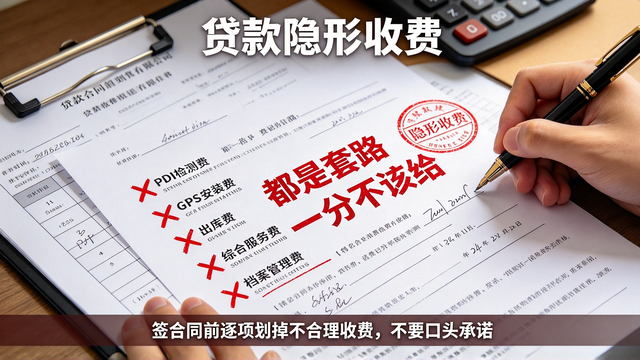
贷款买车:利润全藏在看不见的地方
如果说全款买车的坑是小打小闹,那贷款买车的坑就是层层嵌套,很多人签完合同才发现,总花费比全款多了好几万。
1. 手续费:不是所有贷款都要交
很多人默认贷款就要交手续费,其实不一定。 如果是厂家的免息贷款,收个 2000-3000 块手续费,还算正常;但如果是走银行的商业贷款,手续费一分钱都不该给 —— 银行早就给 4S 店返点了,销售再收你手续费,就是纯赚。
2. 利息:别谈 “几厘”,就谈总利息
这是贷款最大的坑。销售跟你说 “利息才 3 厘,特别低”,很多人听着觉得便宜,等签完合同自己一算,年化利率都到 5%、6% 了。 为什么?因为 “厘” 是月利率,听起来低,算成年化就高了;还有的是等本等息还款,你本金越还越少,利息却不变,实际利率更高。 谈利息的时候,别跟销售扯什么费率,直接问:贷 10 万,3 年总利息一共多少钱?5 年总利息多少钱? 让他把总利息算出来写清楚,别跟他玩数字游戏。总利息多少钱,一目了然,谁都忽悠不了你。
3. 隐形收费:收一项都是耍流氓
PDI 检测费、GPS 安装费、出库费、金融服务费、档案管理费…… 这些名字五花八门的费用,但凡出现一个,都是坑。 这些项目,要么是厂家本来就包含的服务(比如 PDI 检测),要么是成本几十块的东西(比如 GPS),4S 店张嘴就收几百上千。 要是销售说 “不交这些钱没法提车”,别犹豫,直接转头去下一家。现在车市竞争这么大,愿意规规矩矩卖车的店有的是。
最后说句实在话:普通人该怎么选?
手里钱够,优先全款。虽然销售不热情,但总的花费最少,没有套路,省心省事,不用每个月惦记车贷。
预算不够必须贷款,就找正规银行或者厂家官方金融,谈总利息、免隐形费用,所有承诺都写进合同,口头说的一律不算数。
别迷信 “零利息”。零利息的贷款,往往手续费都高,算下来总花费未必比有利息的少,别光听名头就心动。
买车不是小事,几万几十万的开支,别嫌麻烦,多算一步,就少亏一笔。
你买车是全款还是贷款?有没有被坑过?评论区聊聊你的经历,帮更多车友避坑。