宁德电池优势不再,车企开启去宁德化,曾经宁德时代电池广受行业认可

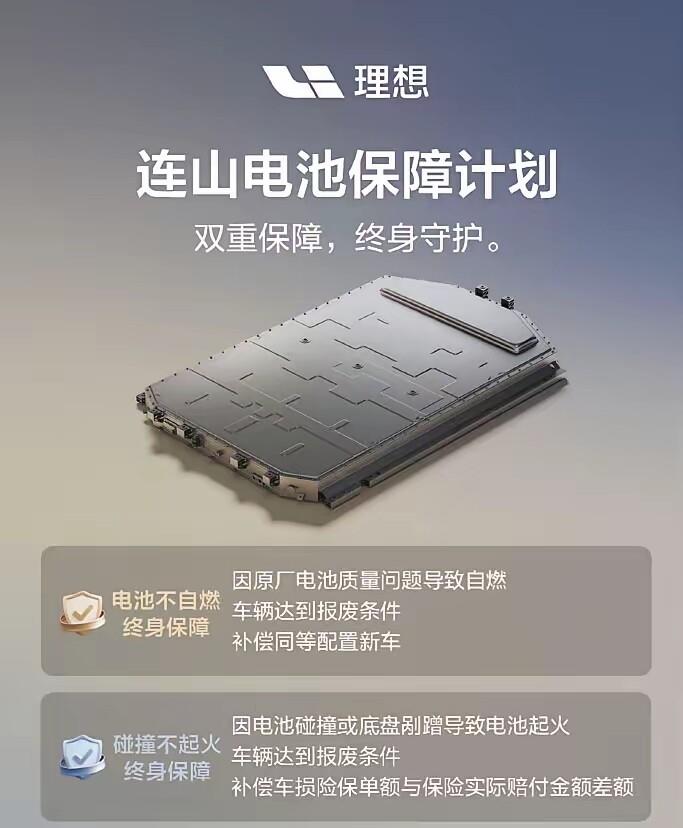
理想在发布连山电池的时候,同步推出了两项电池保障计划,终身赔付电池自燃和碰撞自燃。这个动作放在两年前,几乎不可能发生。那时候车企发布一款新车,电池供应商一栏写着“宁德时代”,就是最好的广告词,没人会多此一举再给电池加一层“兜底承诺”。可现在理想不仅做了,还做得格外高调。这到底是在向谁喊话?是在告诉消费者“我的电池很安全”,还是在告诉宁德“你的电池,我不一定非得用”?
以前说起宁德的电池,大家确实竖大拇指。有口皆碑这四个字,宁德担了很多年。2025年宁德时代国内装车量333.57GWh,市占率43.42%,依然是第一。数字摆在那里,龙头还是龙头。可数字底下藏着另一层东西:这个43.42%,比上一年少了1.67个百分点。让出来的份额去了哪里?中创新航2025年装车量53.61GWh,市占率冲到6.98%,一年之内升了3.22个百分点。国轩高科43.44GWh,市占率5.65%。这些名字以前在车企的供应商名单里排在“备选”那一栏,现在开始往“主力”那一栏挪了。
比亚迪在2026年3月发布了第二代刀片电池,王传福站在台上说这是“全球量产电池最快的充电速度”。数据很具体:电量从10%到70%只要5分钟,10%到97%只要9分钟,零下30度的环境里从20%充到97%也不过12分钟。作为对比,第一代刀片电池从10%充到80%要30分钟左右。而且能量密度没有因为快充掉下去,反而比第一代提升了5%以上。闪充桩的单枪峰值功率从1000kW拉到1500kW,年底计划建成两万座闪充站。这一套组合拳打出来,宁德作为头部电池厂商,在公开层面没有给出同等量级的回应。车企的采购部门不是不看发布会的,他们看得比谁都仔细。当比亚迪把“闪充”这个标签牢牢贴在自己身上,而宁德没有在同一个维度上接招,那些原本把宁德当作“技术保险”的车企,心里那根弦就会松一下。
二线电池厂家的产品质量和宁德的差距在缩小,这件事比比亚迪的闪充更让宁德难受。比亚迪再怎么说也是车企,它的电池首先供给自己,外供的量有限,对宁德的替代是局部的。可中创新航、国轩高科、亿纬锂能不一样,它们是纯粹的电池供应商,车企用它们的电池,不需要考虑“是不是在给竞争对手送订单”。2025年国轩高科配套了107万辆车,中创新航配套83万辆。这些数字背后是一辆辆实打实装车上路的车,不是实验室里的参数。电芯的一致性、良率、循环寿命,这些东西以前是宁德的护城河,现在二线厂商把差距缩到了“够用”的范围之内。对于一辆售价十五万到二十万的车来说,“够用”加上“更便宜”,就是足够充分的换供应商理由。
固态电池这件事,外面传的和宁德实际做的,中间隔着一层认知差。宁德在固态电池上并不是没有动作。凝聚态半固态电池2025年第一季度已经实现规模化量产,全球首条硫化物全固态电池中试线2025年5月在合肥投产,计划2027年小规模量产。从产业节奏来看,这个进度放在全球范围里也不算慢。问题出在“怎么说”上面。宁德在一些场合表达过固态电池并不成熟的观点,而与此同时,其他厂商在固态电池上的宣传攻势一波接一波。车企听到的是“固态电池快来了”,看到的是别家已经在讲装车时间表,而宁德还在强调“不成熟”。做技术的人知道谨慎是对的,可做采购决策的人不一定有耐心去分辨谨慎和迟缓之间的区别。当车企开始怀疑“下一代技术宁德还是不是最先准备好的那一个”,二供的窗口就打开了。
理想连山电池的保障计划,把这种怀疑摆到了台面上。两项终身保障写得很清楚:因理想自研电池本身质量问题引发自燃且车辆达到报废标准的,赔付同等配置新车;因电池碰撞或底盘剐蹭造成起火且达到报废标准的,补足车损险保额与保险实际赔付之间的差额。如果理想认为自己的电池在安全性和可靠性上明显不如宁德,它不会把“终身”两个字写进承诺里。这个保障计划本身就是一份声明:理想对连山电池的信心,至少不低于它对宁德电池的信心。理想的模式是“电芯自研代工+PACK自研自制”,电芯研发由理想主导,欣旺达、中创新航负责制造,电池包理想自己做。理想联合创始人马东辉说过一句很关键的话,选伙伴不只看价格,还看对方是否愿意开放底层制造和质量数据。过去车企从宁德拿到的更像一个“灰盒子”,知道容量、内阻、循环寿命,但不知道材料配方、工艺参数、缺陷分布。理想的做法等于在说:你不给我看的东西,我自己来做。
但“去宁化”如果只从技术领先优势收窄的角度去理解,会漏掉一个更直接、更持久的东西。2025年A股十三家整车上市公司的净利润加起来,不及宁德时代一家。宁德2025年净利润722.01亿元,是上汽集团的7.1倍,比亚迪的2.2倍。车企卖一辆车赚的钱,有相当一部分在电池采购环节流走了。乘联分会秘书长崔东树公开说过一句话:当前整车企业的利润正被电池企业大幅挤压。这句话放在行业里,不是秘密,是共识。车企引入二供、自研电池、入股电池厂,最现实的驱动力不是“宁德技术不行了”,而是“我不能让一家供应商拿走我太多利润”。只要二线厂商的产品能达到“够用”线,车企就有充分的动力用订单去扶持替代者,哪怕宁德的技术仍然领先半个身位。因为在谈判桌上,有得选和没得选,是两种完全不同的处境。
资本市场的反应来得更快。摩根大通把宁德时代H股的评级下调到了“中性”,目标价从725港元砍到500港元,理由写得很直白:电动汽车产业链的利润正在经历更广泛的重新分配,市场担心盈利能力恶化的速度快于预期。宁德2025年第三季度净利润212.46亿元,环比下降了5%,毛利率降到20.69%,连续两个季度回落。财报公布后股价连续下跌,市值较历史高点蒸发了一大截。资本市场看的从来不只是这一季度的数字,它看的是“电池环节的超额利润还能维持多久”。当车企集体性地调整供应结构,当二线厂商的份额在往上走,当比亚迪用闪充把技术标杆拔高,市场自然会重新给宁德定价。
二线厂商追上来,对车企是好事。选择多了,电池成本才有往下走的可能。可对宁德来说,真正的变化不在于某一家对手的某一个参数超过了它。真正的变化在于,它从“车企不得不选的那一个”,变成了“车企可以选、也可以不选的那一个”。这个身份的转换,比任何一项技术指标的落后都更根本。理想连山电池的终身保障计划,只是这层变化浮出水面的一个信号。水底下还有更多东西在动。