暴雨天气地下车库被淹,车子泡水保险赔不赔?

暴雨后车库被淹,保险赔不赔?关键看你有没有做错一件事
去年夏天,我一个同事的车在地下车库泡了整整两天。水退之后他做的第一件事,是拧了一下钥匙,想看看还能不能打着火。
就这一下,保险公司拒赔了。
他后来跟我说这件事的时候,语气里全是懊悔:“我当时脑子就是抽了,觉得试试又不碍事。”
这一下拧钥匙,代价是三万多。
暴雨季又来了,今天把这件事说透。你不需要懂保险条款,只需要记住几个关键判断就行。
先说结论:停着被淹,基本都赔
2020年车险改革之后,“涉水险”这个附加险已经被合并进了车损险。你只要买了车损险,因为暴雨、洪水导致的车被淹,就在理赔范围内。不需要单独再买什么“涉水险”。
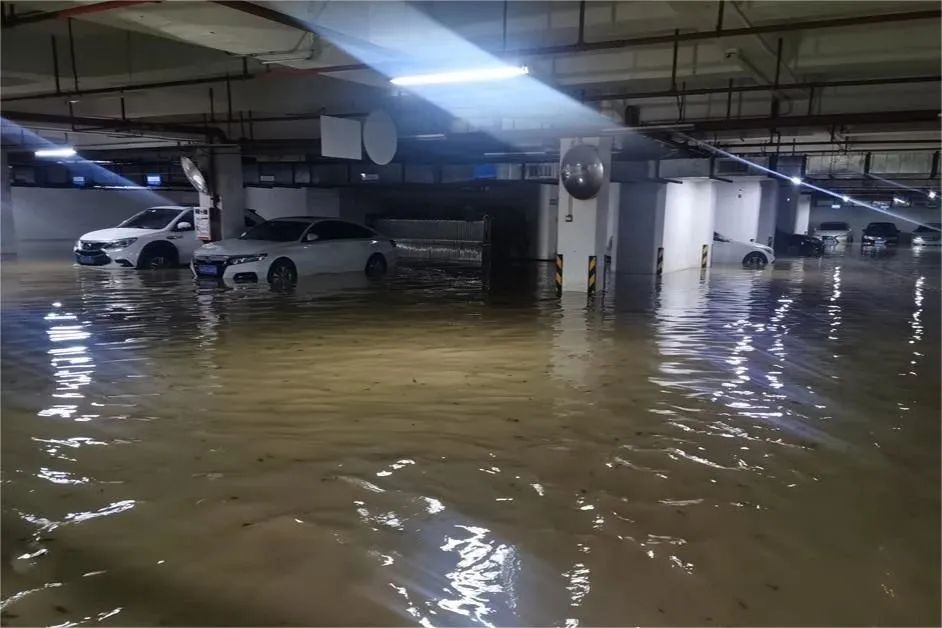
车辆静止停放被淹,比如停在地下车库、路边、小区里,只要你在水退之后没有启动车辆,车损险就可以赔。清洗费、烘干费、受损部件的更换费,都在赔付范围里。
阳光财险的理赔负责人说得更直接:停在地下车库被浸泡,投保了车损险并符合合同约定的,就可以申请赔偿。车主需要做的是及时报案,在安全的前提下拍摄车辆被淹位置、积水高度和车辆状态。
所以第一件事你要搞清楚:你有没有车损险。 如果只买了交强险,那车被淹了自己修,交强险不管自己车的损失。
唯一会拒赔的事:二次启动
这是整件事里最要命的一条。
车辆涉水熄火之后,如果你再次拧钥匙、按启动键、尝试点火,造成的发动机损坏,保险公司可以拒赔。原因不复杂——发动机进水之后强行启动,连杆会弯、气门会坏,这种损坏不是暴雨直接造成的,是你自己“拧”出来的扩大损失。
有一个细节很多人不知道:如果你的车有自动启停功能,暴雨天开车出门之前,把它关掉。涉水时车辆自动熄火,启停系统可能会自己尝试重新启动,你连反应的时间都没有。人保财险的提示写得很清楚:被淹后熄火别重启,有自动启停功能的车辆雨天行车应关闭该功能。
正确的做法是:一旦涉水熄火,钥匙拧到关闭位置,开门走人。 别回头拿东西,别试图再试一次。打电话叫救援,用平板拖车拖走,不要让任何人给你的车通电。
物业有没有责任,看它做了什么
车停在地下车库被淹,除了保险,还有一个人可能该负责:物业。
判断标准只有一个:物业有没有尽到防汛义务。
北京法官的解读很具体:物业有没有提前疏通排水管网、有没有储备防汛沙袋、收到暴雨预警之后有没有通知业主挪车、有没有及时封闭车库。做了这四件事,极端暴雨属于不可抗力,物业通常不用赔。没做,或者做了但做得不到位,物业就要承担相应的赔偿责任。
河北赵县法院的普法文章里写得更直接:地下车库属于物业服务区域内的业主共有部分,物业公司负有法定的管理义务。物业存在过错,就可能要担责。
你需要留意的证据:物业有没有在群里发过挪车通知、地库入口有没有沙袋和挡水板、排水泵有没有在运转。这些细节你事后回想一下,就能判断物业到底有没有做事。
事发之后,按这个顺序做
第一步,别碰车,先拍照。
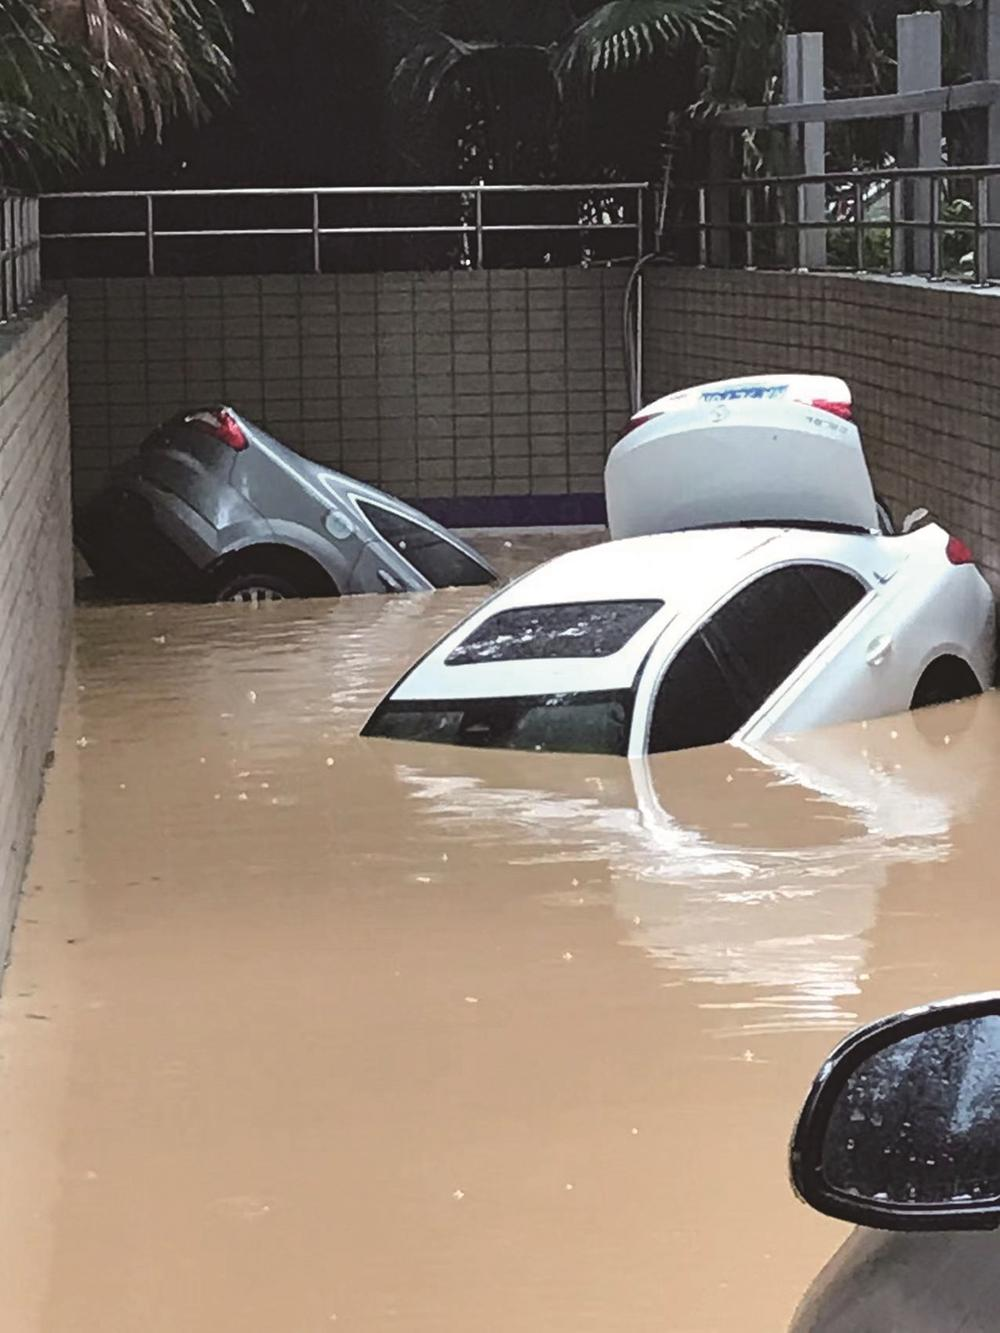
拿出手机,拍三样东西:车辆全景(能看出车被泡到什么位置)、水位线(水退之后车身上留下的水痕)、车牌。如果能拍到车库整体的积水情况,更好。这些照片是后面定损的基础。
第二步,48小时内报案。
多数保险公司要求事故发生后48小时内报案。打客服电话,说清楚时间、地点、车辆状态。如果保险公司查勘员一时到不了现场,你自己拍的照片和视频就是证据。
第三步,让保险公司定损,别自己拖车拆解。
在保险公司完成定损、固定证据之前,不要擅自拖车,不要拆解,不要报废。律师专门提醒过这一点:擅自处置可能导致无法定损,影响理赔。让保险公司安排拖车,或者用平板拖车拖到你指定的维修厂,全程留好单据。
第四步,如果车修不如买,走“推定全损”。
新能源车尤其要注意。动力电池占整车成本很高,一旦泡水损坏,维修费用可能超过车辆本身的实际价值。这种情况下,你可以主张按“推定全损”理赔——保险公司按车辆出险前的实际价值减去残值赔付,车归保险公司。对你来说,比花大价钱修一辆泡水车划算。
说一句实在话
我那个同事后来算了算,如果当时不拧那一下钥匙,他的车大概能赔两万多。拧完之后,一分没有。
暴雨是天灾,但“二次启动”是人祸。保险保的是天灾,不保你手欠。
你或者你身边的人,有没有遇到过车被泡水的事?当时保险赔了吗——是痛快赔了,还是因为某个操作被拒赔了?如果你正停在地势低洼的车库里,看完这篇你最想做的一件事是什么?评论区聊聊你的经历。有些坑,一个人踩了是教训,说出来就是别人的经验。