10月海外卖16.3万辆!上汽这波出海其实不是卖车而是在抄欧洲老牌的后路

2010年我在北京的办公室里,桌上总能看到一摞材料:社保缴费、退休测算、离职补偿。那时候大家的逻辑很简单,车也好,人也好,都是把流程跑顺就行。后来我进了人力资源部门,接触外资管理后才发现,有些事不是你愿不愿意做的问题,而是你能不能把服务链条做到位的问题。
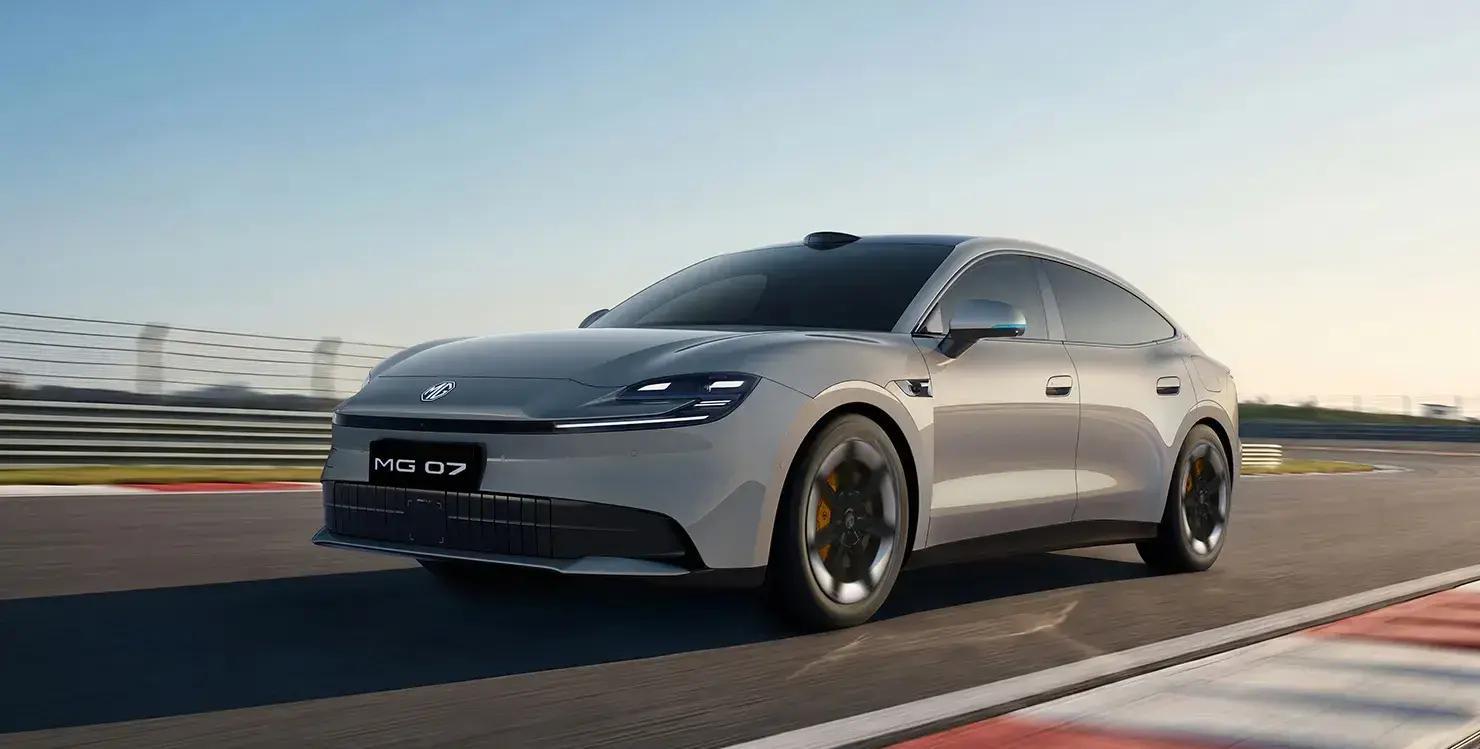
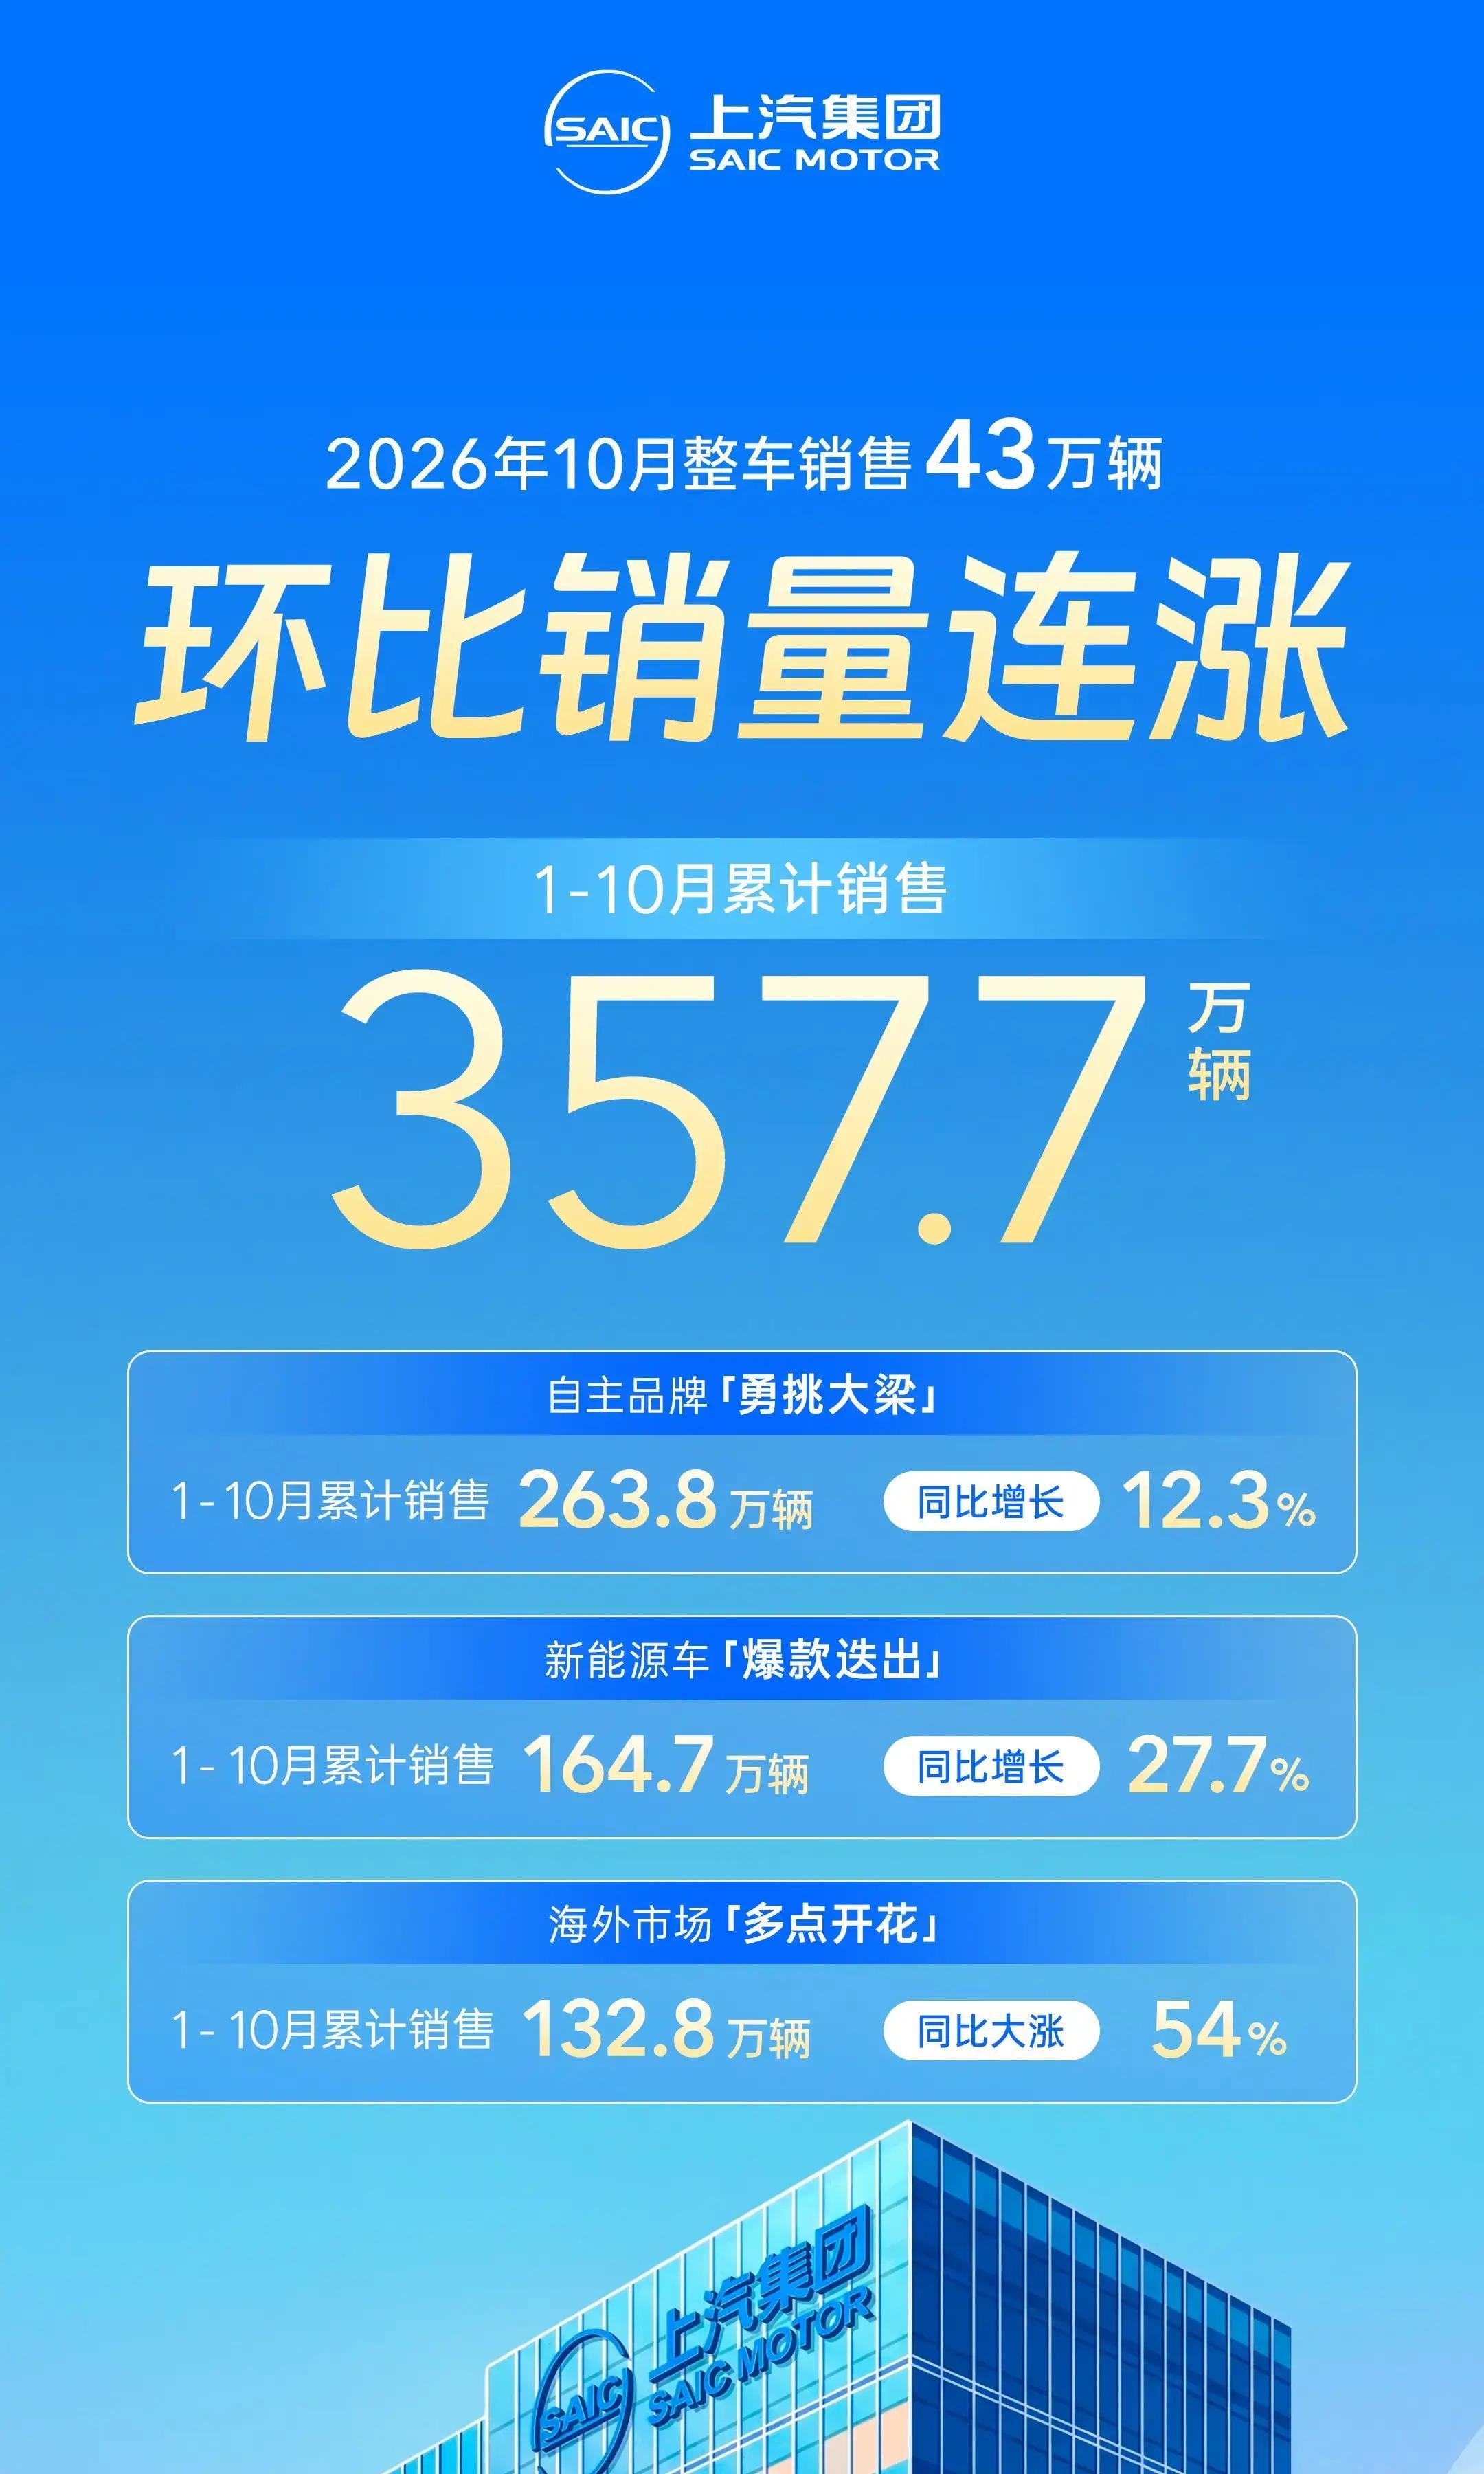
我第一次对上汽出海改观,是看见一组数字从后台跳出来。10月海外单月卖16.3万辆,同比暴涨67.3%;1-10月累计132.8万辆,同比涨54%。这不是“出口账面好看”,这是把货直接铺进别人的生活里。
很多人还停在便宜、能跑、堆配置的旧认知里。你会发现,凡是只盯着价格标签的人,往往只看到了前半段。真正让欧洲用户点头的,不是车价那一行,而是你坏了能不能有人修、软件能不能按时更新、售后能不能像本地一样跟得上。
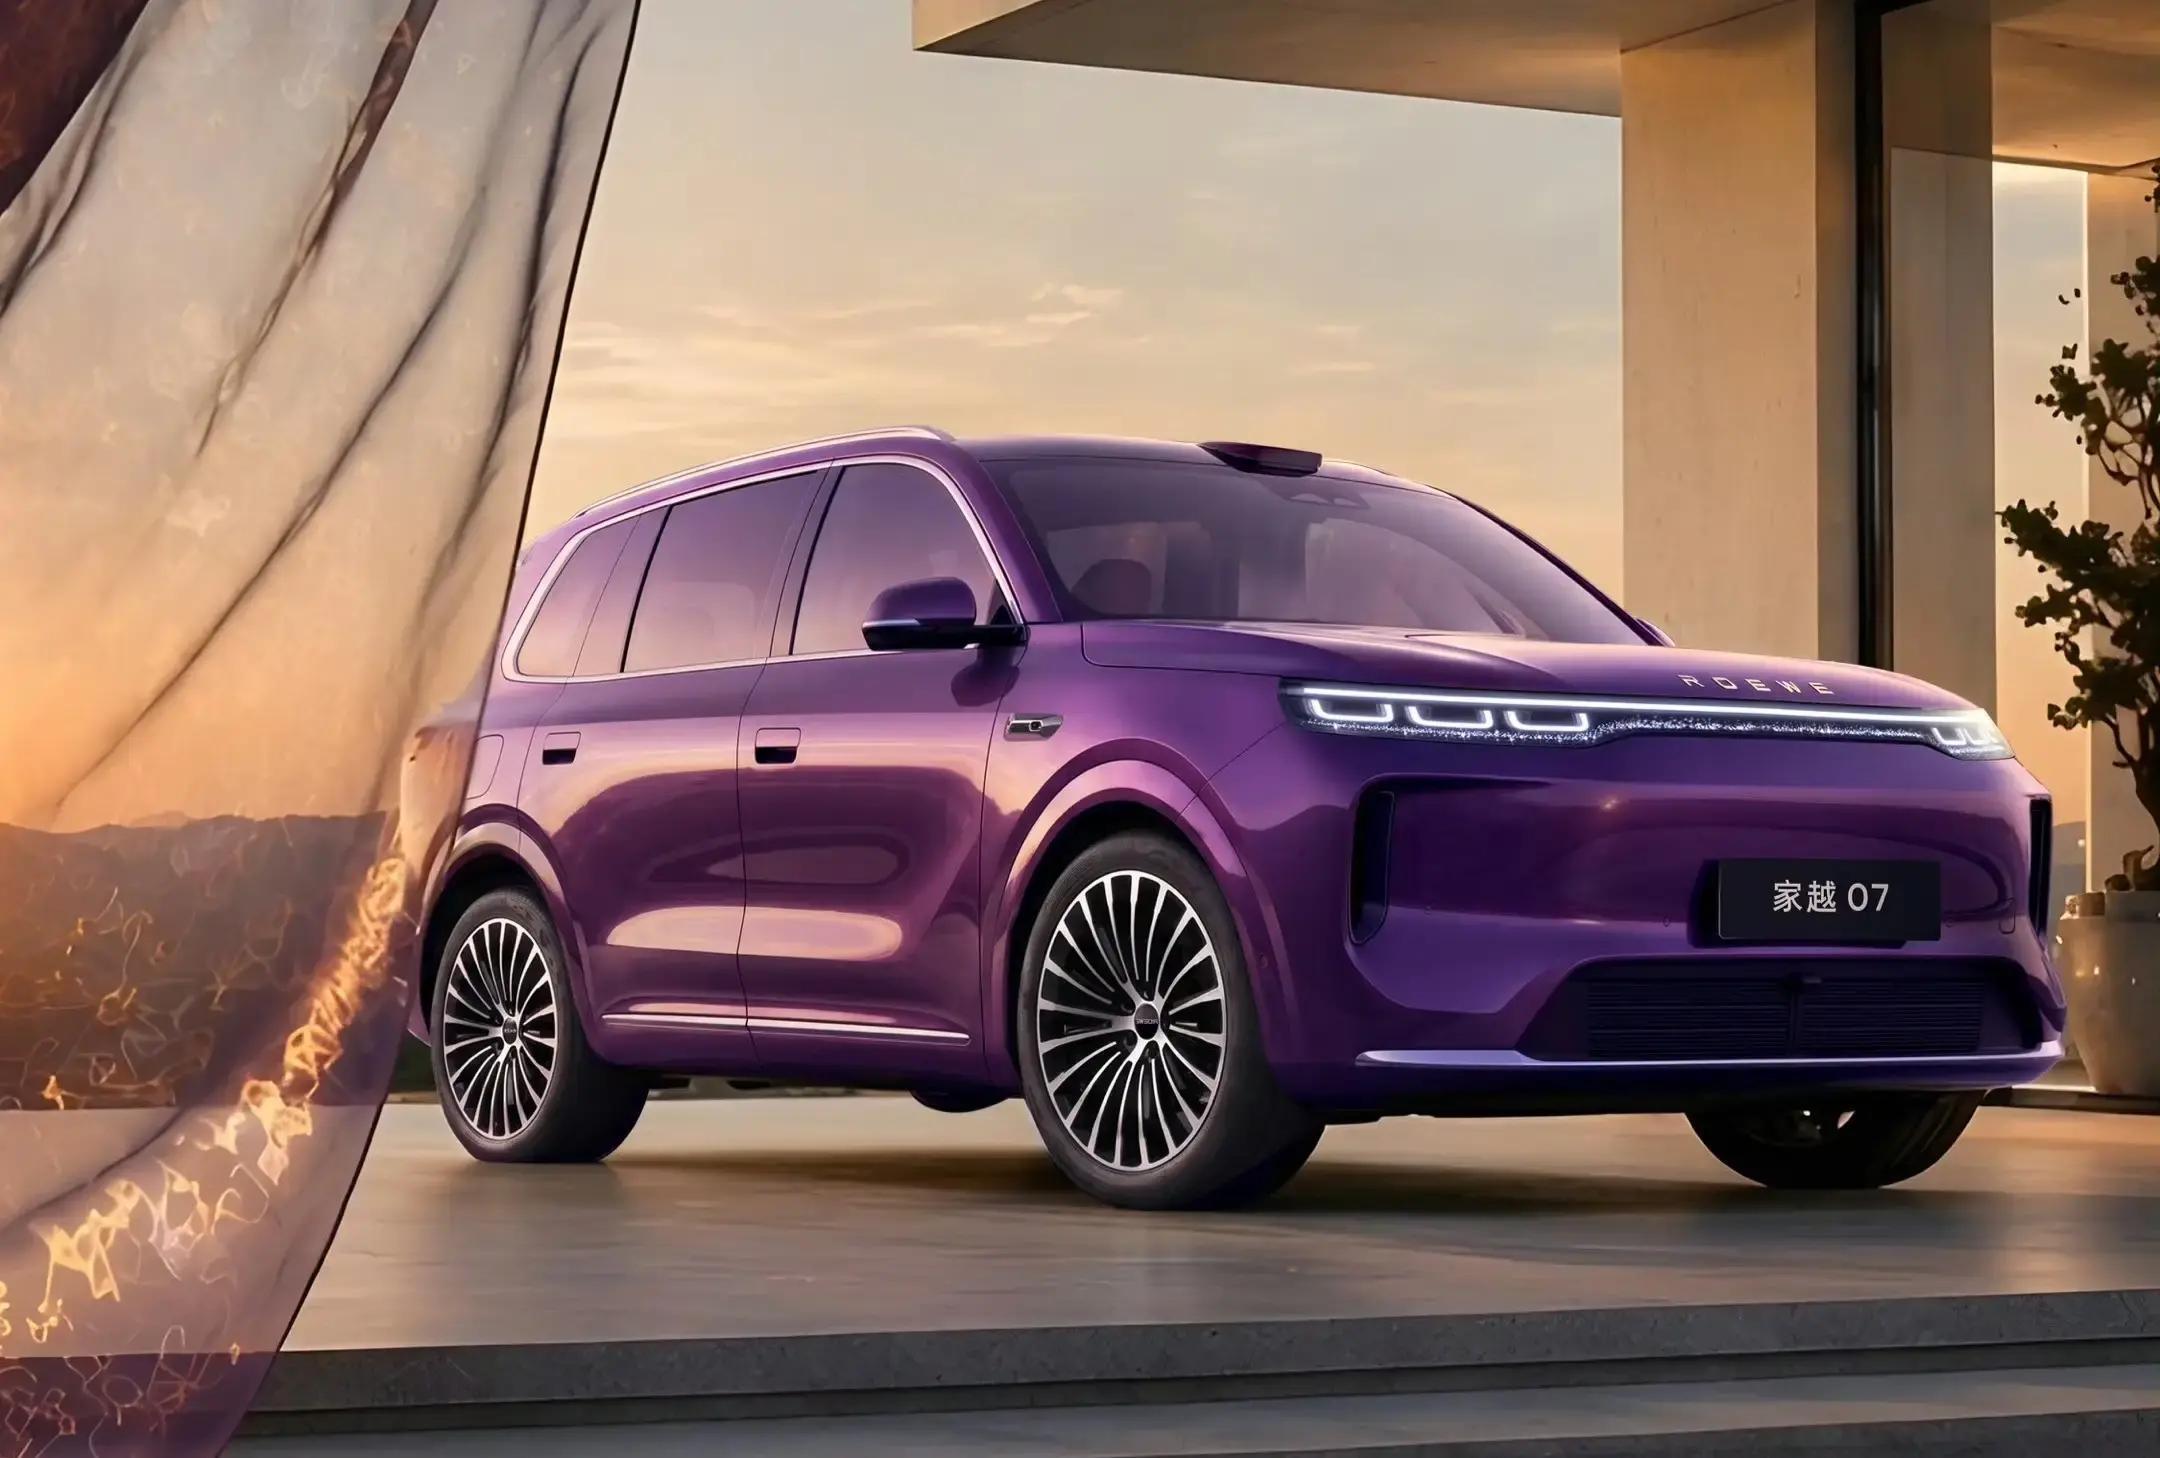
上汽10月这份成绩单,直接把很多人的认知撕了重画。
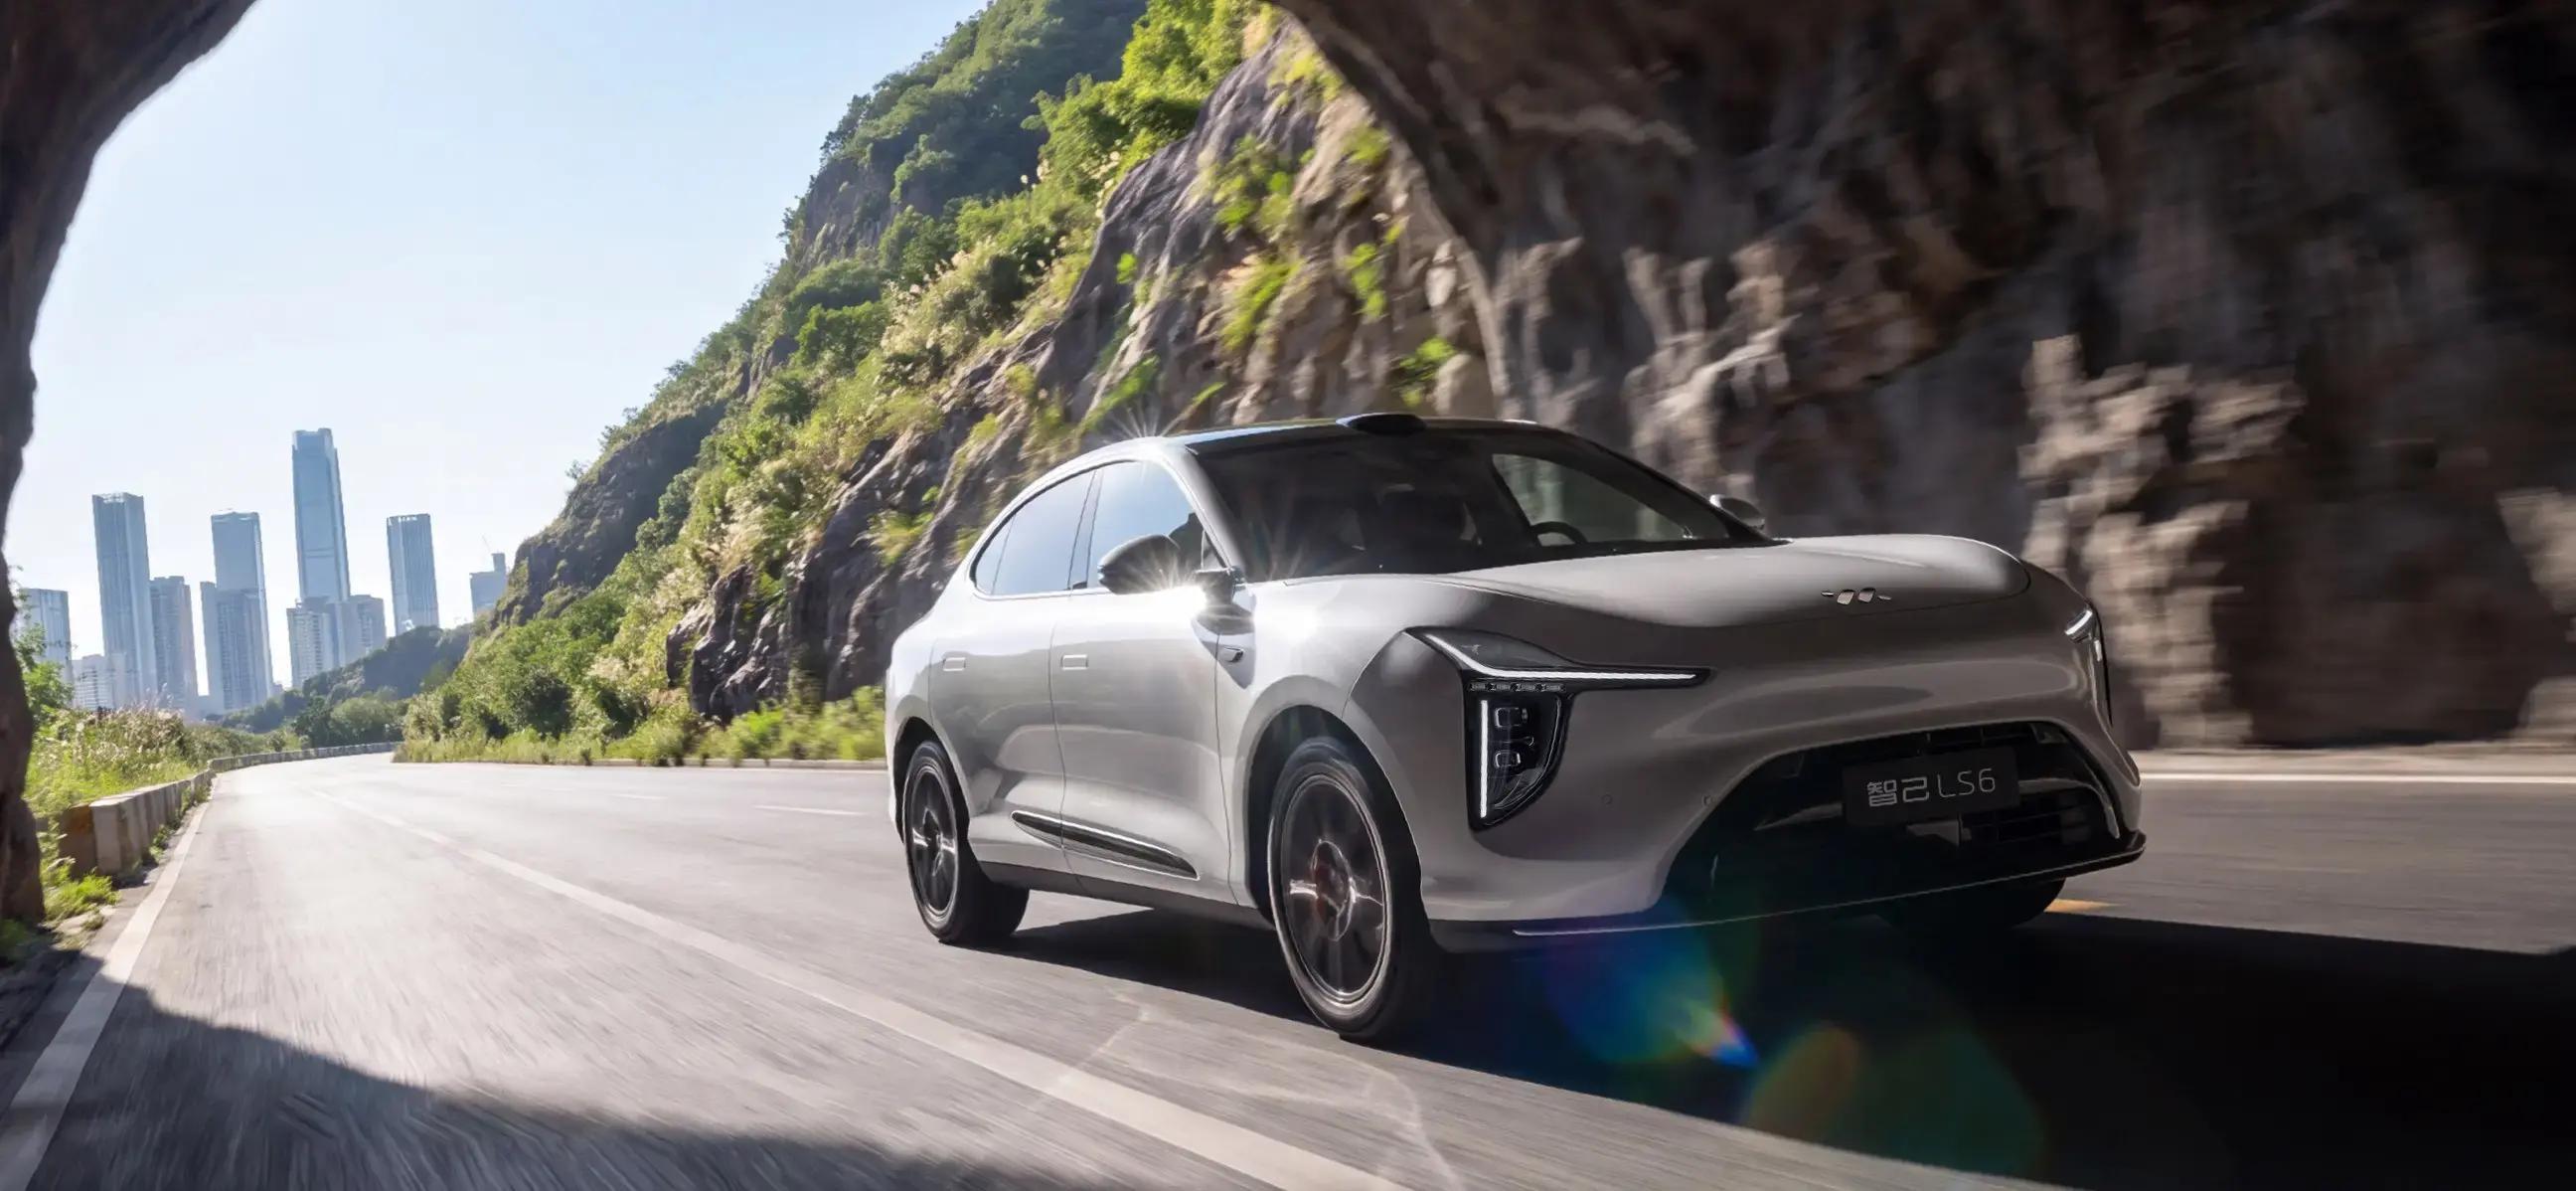
我特别想讲一句掏心窝子的话,别笑,我在国企和外企都待过,人事见多了“流程不通就出事故”。车出海也一样。光靠销售去讲故事,讲不动。你得把供应链和渠道,连到售后和培训上,才能形成闭环。
用我自己的话讲,上汽最可怕的不是卖得多,而是把中国供应链、欧洲渠道、本地售后缝成了一条链。
不是。欧洲用户不都是爱抬杠的人,但他们的容错率低。德国人拿到同价位选择时,第一反应是安全评级有没有缩水,第二反应是操控和车身感受符不符合欧洲车的习惯,第三反应才是价格。
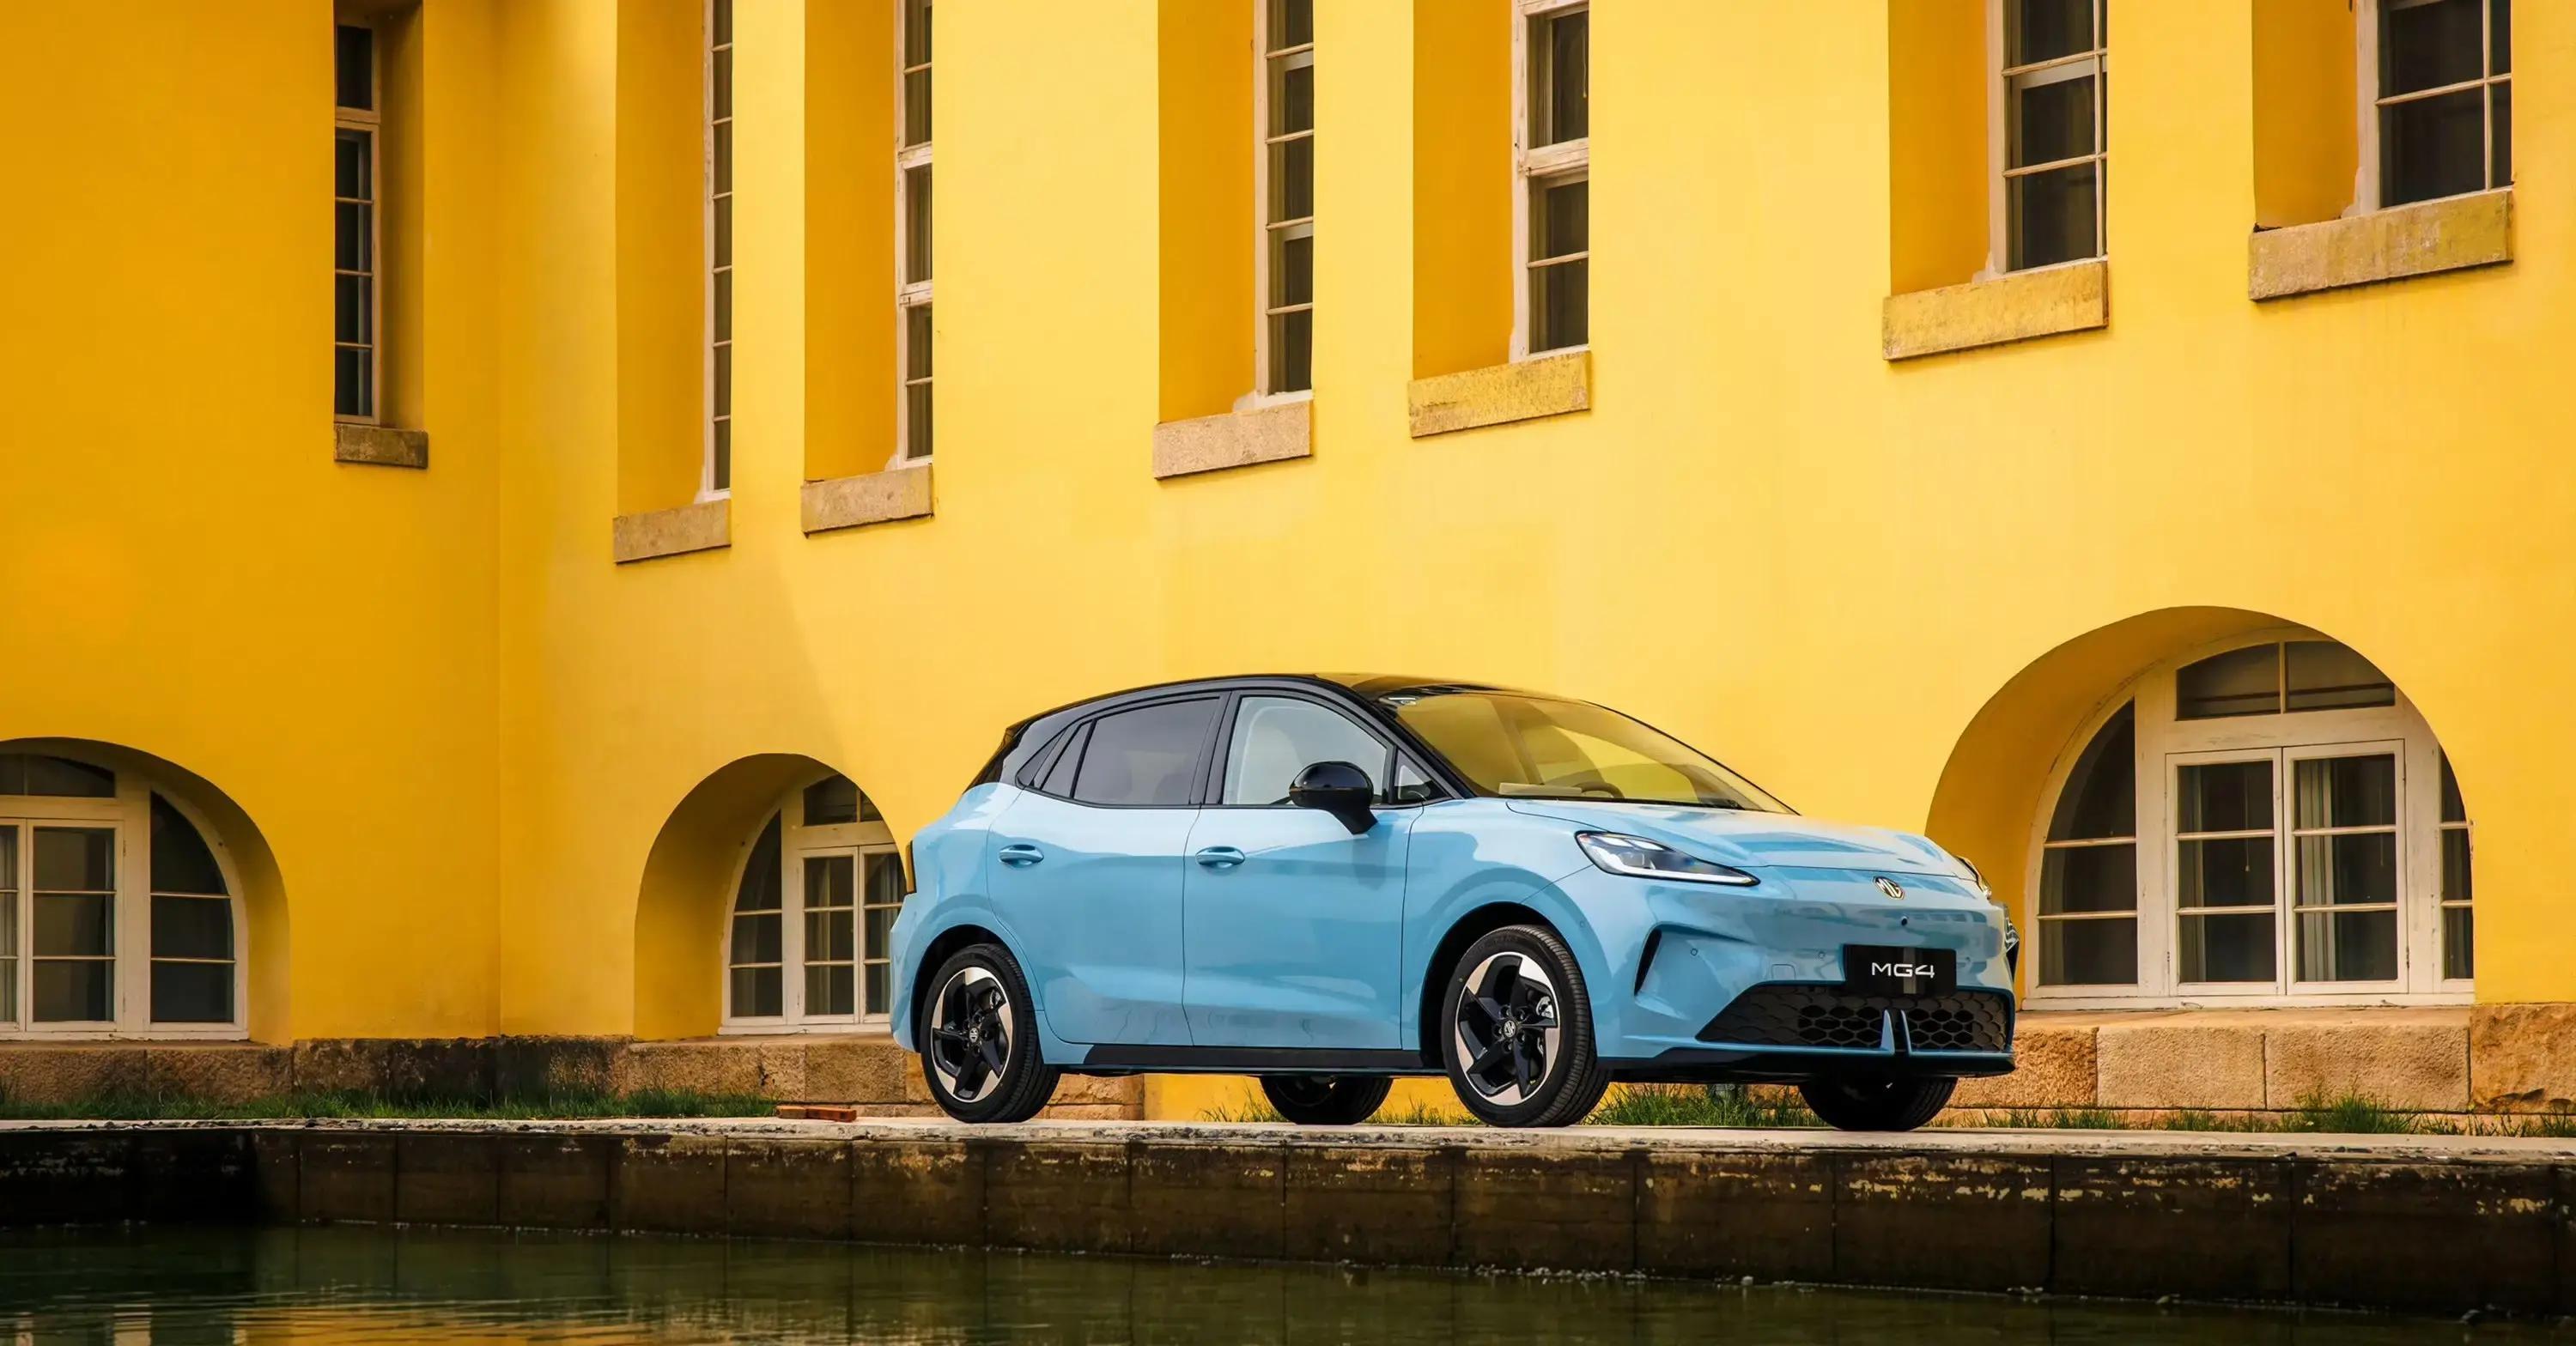
你把价格压下去可以,但如果安全和质感也被你一起压下去,那就会像在饺子馅里少放盐,第一口就全露馅。
我看到的关键点更像是:同价位里安全评级不缩水、操控像欧洲车,同时价格却少一大截。
这套打法本质是用中国效率打欧洲成本,用欧洲标准做中国产品。中国车不是把“成本”当成唯一卖点,而是把“效率”和“标准”当成底气。
说得再直白点,中国车的出海不是单点突击,是从生产到交付的一整套系统。
MG在欧洲建销售公司、配件中心、培训中心,经销商愿意推,是因为有人接单后能持续供货和处理售后;用户敢买,是因为坏了有人修,软件能升级,保值率站得住。
有时候你以为你在买车,其实你在买一份确定性。欧洲人对确定性很敏感。
我也常听到一种声音:怎么国内卖得这么热,海外也能跟上?
不是说某一款车在国内火了立刻就能卖到欧洲,而是你在国内做测试、做供应链验证、做平台化能力沉淀。等到要上海外市场时,能挑的就不止一棵菜,能做组合也更多。
还有一个经常被忽略的细节是节奏。年末旺季一叠,销量环比连涨不是吹。欧洲市场不是单纯看广告看热闹,而是看经销商能不能在旺季稳住交付、稳住备件、稳住维修排班。
你要是只把车运过去,旺季一来就断配件,用户等车等到烦,口碑就会像北京冬天的风一样直往你脸上刮。反过来,备件中心和培训中心能提前把坑填上,后面自然就顺。
我在这里想把话说得更“北京”一点。很多人谈出海只会说一句漂亮的词:抢市场。
但抢市场不是凭空抢来的,是你得在别人家里扎根。就像你要在小区里开店,不是把招牌贴上就算入驻,你得把水电物业关系打通,把员工上岗流程弄清楚,把客诉处理机制写明白。
车也一样,买车只是第一步,后续维修、升级、保值和口碑才是第二步。MG这种做法更像在欧洲“住进去”,而不是把车“送过去”。
我还想把讨论拉回一个更现实的话题:保值率。
很多人只盯着当下销量,忽略了保值率对欧洲用户决策的影响。保值率稳,意味着二手市场认可度高,意味着你这车在当地不是一次性尝鲜,而是能长期使用。
当你把售后链条打通、把软件升级做持续,用户对品牌的信任会更稳。信任一稳,价格就不那么容易被市场碾压。
当然,也有人会反问:国内自主和合资的竞争已经够卷了,海外又怎么可能不卷?
卷的方式不一样。国内卷很多时候是配置和价格的对比,海外卷更像标准、服务和交付的对比。
这就是为什么很多“只会卖车”的团队走不远。海外不是只靠销售讲故事,靠的是你能不能把售后服务、零配件保障、维修人员培训全部做成体系。体系一旦跑顺,销量才会像流水一样持续。
我把这件事说成一个“链条逻辑”,也是从我长期处理社保和退休的经验里来的。
社保和退休看起来很慢,其实核心就两件事:一是你制度和流程有没有跑通,二是你有没有把服务交付讲清楚。跑不通的人,会被投诉;交付讲不明白的人,会被误解。
车出海这条链条同理,最难的不是把车卖出去,而是把后面那堆麻烦事提前准备好。
如果你要继续深挖,上汽和MG的产品打法值得看两层:
第一层是安全与操控在欧洲同价位的匹配,价格优势不是靠牺牲体验换来的。
第二层是售后和升级的可得性,把“买完之后怎么活”讲到位。
渠道打法也有两层:
第一层是经销商愿不愿意推,愿推的前提是备件、维修、交付节奏和培训能力跟得上。
第二层是用户敢不敢买,敢买的前提是故障处理机制和软件能力能持续兑现。
品牌打法更像一件事:让欧洲用户把你当成本地选择。
当用户觉得这车出现在街角是理所当然的事,而不是外来的“试试看”,销量就会更稳。因为这时候你占领的不是一张订单,而是一种习惯。
现在你再回头看那串数字,会觉得它们不是“突然爆了”。
16.3万辆、同比67.3%、132.8万辆、同比54%,英国9月1.8万辆创历史,德国订单1.6万,波兰9月同比88%。这些数据不是烟花,是地基。地基打得深,房子才能盖得高。
我最想把这篇讨论落在一个具体的点上:很多人还在拿“便宜”当万能钥匙,结果钥匙开不了门。欧洲用户要的是安全和体验的底线,不缩水;要的是售后和升级的确定性,能跟得上;要的是同价位里不需要你额外解释为什么它值得。
上汽在做的,是把中国效率和欧洲标准用同一套交付体系落到纸面之外。
你更愿意把这话题往哪边聊?深挖上汽出海的产品与渠道,还是把重点放到品牌如何被欧洲人接受上?