每公里省1块多!2026年中国电动重卡占比近1/3,全球九成货物出自中国

他攥着加油卡,盯着加油机上8.3元的数字愣神。
跑长途干线的个体司机,最近都在算换电车的账。
2026年国内重卡销量里,电车占比有望接近三分之一。
早些年没人看好电动重卡。
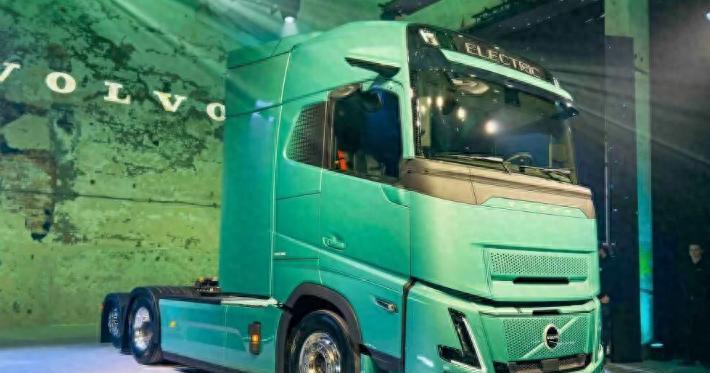
重型卡车自重十几吨,还要拉几十吨货跑上千公里。
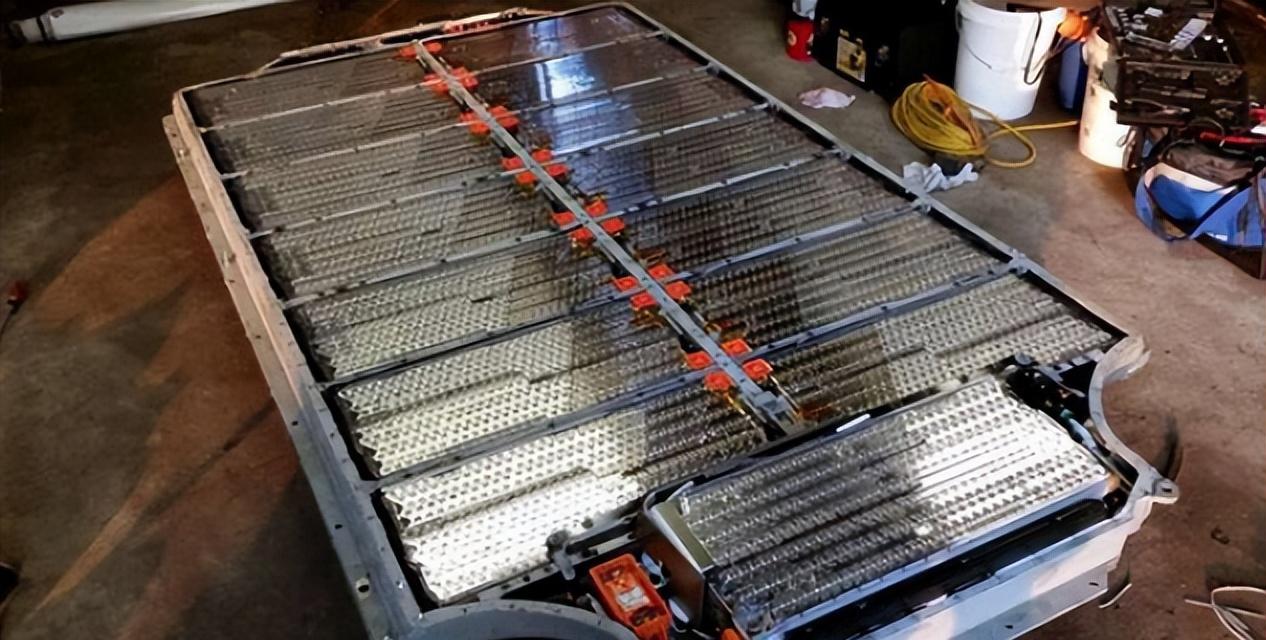
电池包死沉,占了核载吨位,少拉1吨一年少赚几万。
早年电池价格居高不下,电动重卡售价比同马力柴油车贵一大截。
半路找不到大功率充电桩趴窝,光误工费就能让个体户当场赔钱。
那时候大家都觉得,这玩意儿顶多在封闭园区里当摆设。
真正跑干线货运,根本用不了。
但是最近两三年,这笔账彻底被改写了。
高油价顶在头上,还有以旧换新补贴托底,不少司机和车队真的动了心。
养重卡赚不赚钱,从来不是看外观,是看全生命周期的总开销。
跑固定路线、补能方便、高频往返的干线车,一年能跑12到15万公里。
柴油车满载百公里油耗33升到35升,工况差的能到38升。
按2026年10月0号柴油每升8.3元的价格算,每公里油费2.7到3元。
电动重卡百公里电耗100到120度,每公里电费1.1到1.5元。
赶上夜间低谷电价,或者车队签了协议电价,能压到1元附近。
也就是说,电车每公里能省1元到1.5元,这个差价是实打实的。
但具体能省多少,全看年行驶里程、电价和柴油价格。
按一年跑15万公里、柴油每公里2.8元、电车每公里1.2元的中间水平算。
一年光能源成本就能省9万元到15万元。
网传一年能省20万元的情况有没有?有。
得一年跑到18万到20万公里,还得赶上柴油价高位、充电价极低。
这根本不是普通车队的常态。
买车的差价更是绕不开的坎。
直接买整车,电卡和油卡的差价远超10万元。
就算选车电分离,只买车壳租电池,差价还在10万元以上,还得额外交电池租金。
维保倒是能省下不少钱。
没有机油、机滤、尿素喷射系统这些保养项目,维保成本比柴油车低3成到5成。
回本速度差得也不是一点半点。
车电分离、年里程高、电价理想的场景,一年半就能回本。
要是直接买整车、一年只跑十二三万公里的普通工况,回本得3到5年。
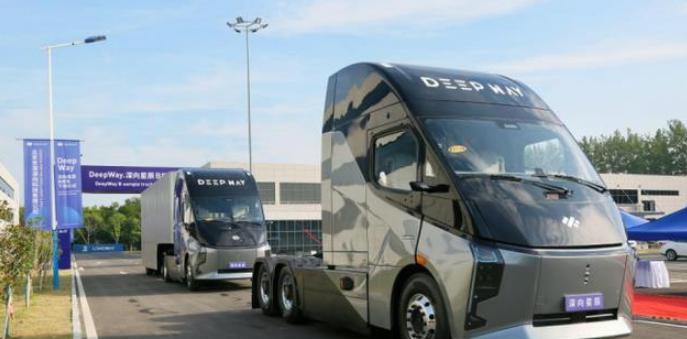
跑短途的更慢,回本时间快赶上车辆使用周期了。
电动重卡的省钱优势是真的,但生效的条件,比很多人想的要苛刻得多。
光账面划算还不够,电动重卡要跑长途,最大的坎是补能。
家用乘用车电池小,找个公共桩插上,吃顿饭的功夫就能走。
重卡的电池有几百度,用几十千瓦的普通直流桩,得充大半天。
物流周转效率直接垮掉,谁也耗不起这个时间。
欧美市场现在就卡在这一步。
欧洲公路沿线变压器扩容审批极慢,部分地区接电网要等7年,工业电价还居高不下。
美国电网扩容速度也跟不上车队换车的节奏。
只有佐治亚州投运了1座特斯拉和Pilot合作的Megacharger,单桩最高1.2兆瓦。
就这1个点状站点,根本覆盖不了全美干线网络。
司机不敢大规模换车,买了也只能在港口周边打转。
物流老板赚不到钱,自然不敢接着下单。
国内解决这个问题,靠的是工业基建能力硬生生蹚出了新路。
最先跑通的是重卡换电模式。
以前大家都觉得换电站只能服务小轿车,重卡电池两三吨重,根本搬不快。
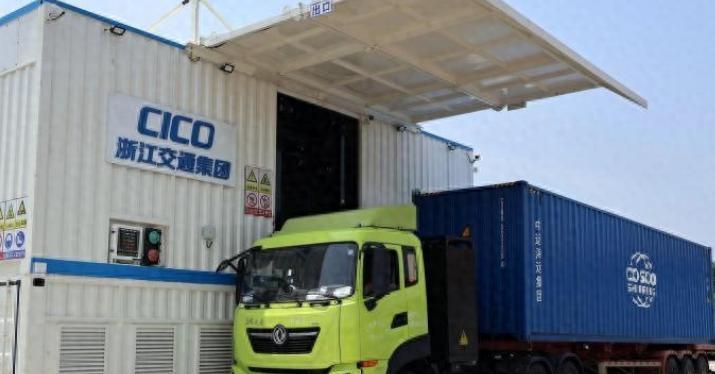
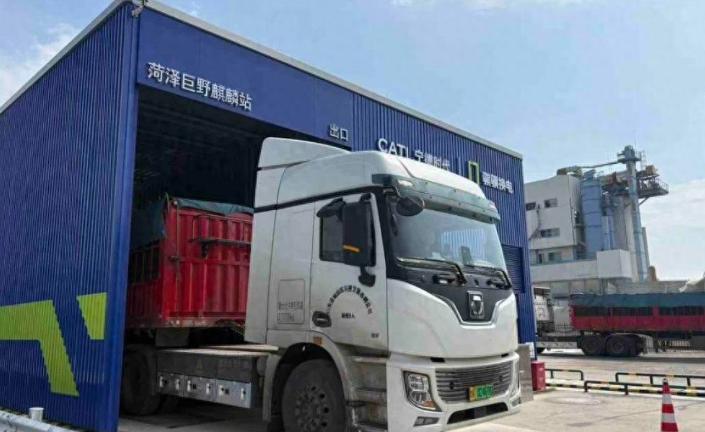
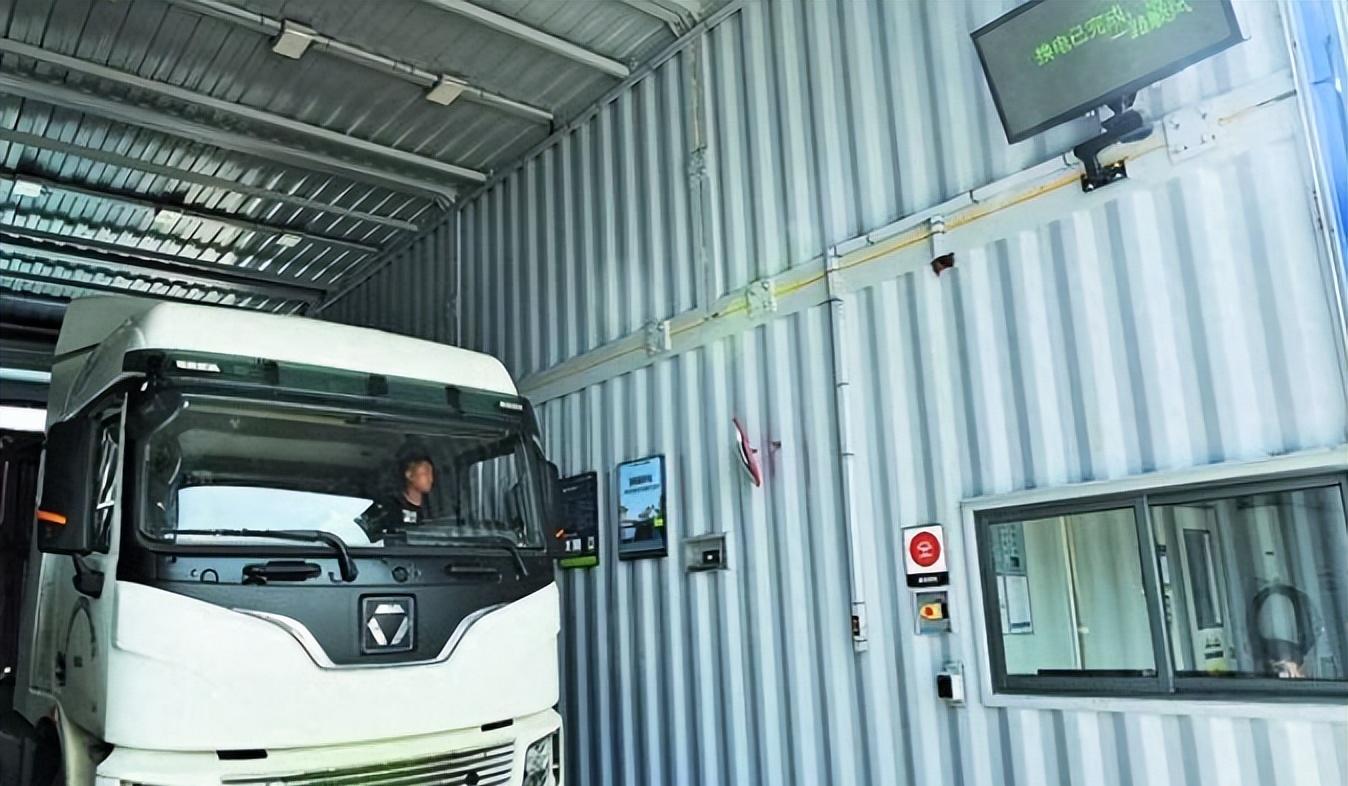
现在钢厂、露天煤矿、水泥集散地、港口周边的干线节点,专用换电站已经投用。
单次换电只要3到5分钟,速度跟柴油车加满油差不多,甚至更快。
但换电站的总量还远远不够。
交通运输部2026年7月明确目标,2030年前要建3000个以上换电站,推进补能设施连点成网。
现在换电只在封闭场景、固定线路上跑通了,干线成网还得再等几年。
国道和主干线的长途场景,兆瓦级大功率补能已经走出试运行,进入商用落地阶段。
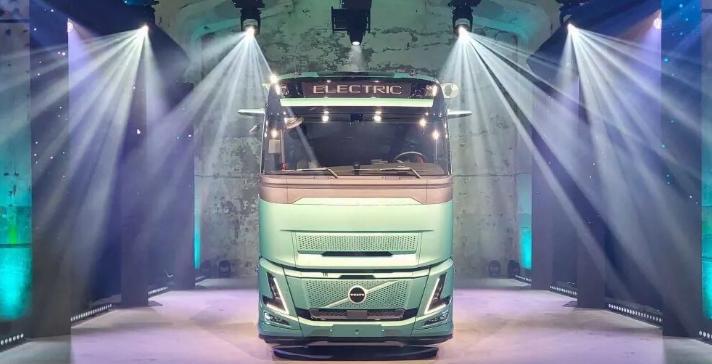
华为2026年要开通3条千公里以上的重卡长途超充干线。
徐工超充重卡刚完成惠州到武汉1046公里的实测。
还有20余条超充物流路线正在推进。
这些超充桩单枪功率普遍在1.2兆瓦以上,部分方案能到1.44到2兆瓦。
补能速度也提上来了。
搭载352度电池的车型,兆瓦超充下从10%充到90%只要17分钟。
528度电池的版本,也只要23分钟。
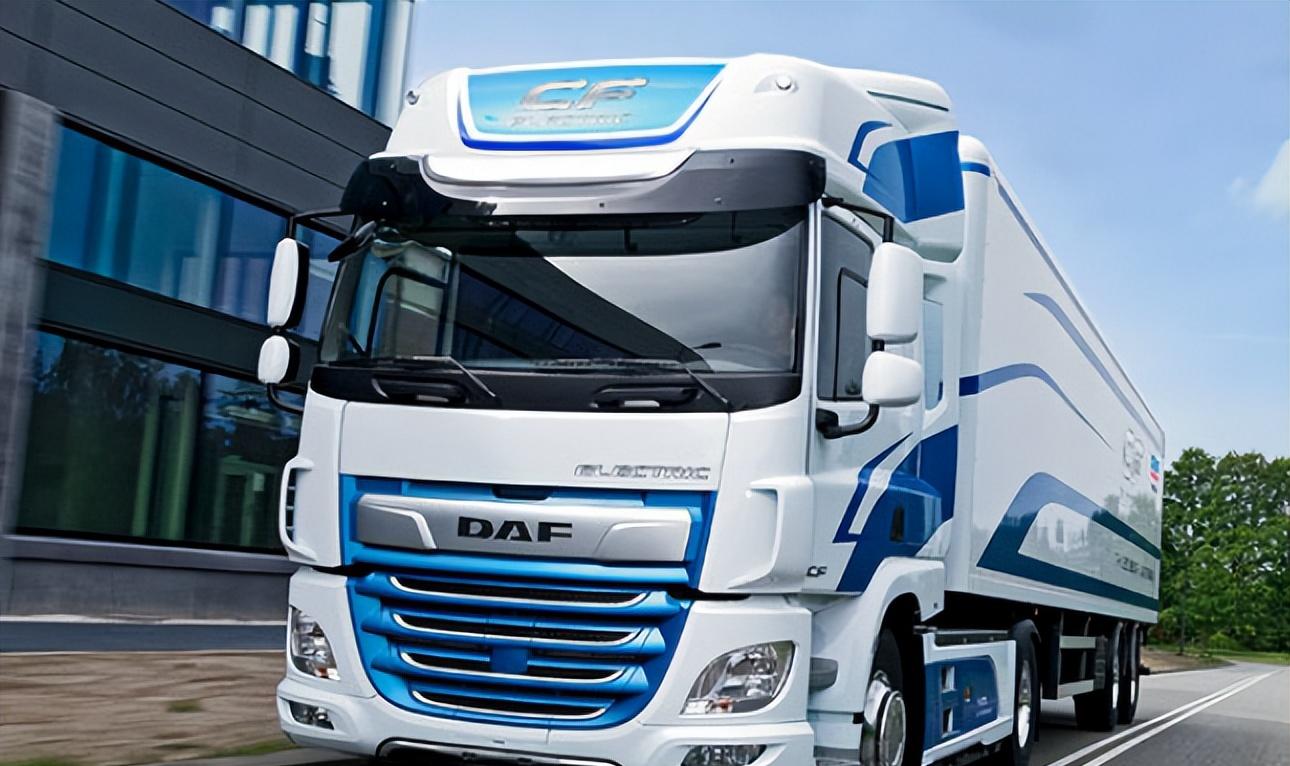
司机停个车上个洗手间、登记货单的功夫,就能补进两三百公里续航。
但这得适配车型、站点也达标才行,不是所有车在所有站都能跑出这个速度。
电网侧的配套也在同步跟上。
山东、内蒙古、青岛等地的重卡超充场站,都配了储能电柜和光伏。
低谷电价或者绿电便宜的时候存电,车辆集中进站的时候放电削峰。
不用对沿途高压线路做大规模改造,省了很多时间。
车、电池、电站、路线的衔接正在逐步打通,但离全线顺畅还有距离。
放在柴油重卡时代,没人敢想中国能在重卡领域领跑全球。
那时候整个产业链的技术标准、核心零件,全握在欧美商用车巨头手里。
高压共轨柴油机、大扭矩自动变速箱、底盘调校控制算法,自主品牌追了很多年。
最早的国产新能源重卡,走的也是拆发动机塞电池电机的改装路子。
配重不合理,故障率还高。
海外巨头更是按燃油车的节奏慢慢规划,笃定电动重卡替代内燃机至少要等2035年以后。
但是中国厂商靠着完整的动力电池产业链,直接完成了从改装到正向开发的跨越。
现在的新车型都用高度集成的电驱桥,电机、减速箱、车桥合成一体,取消了中央传动轴。
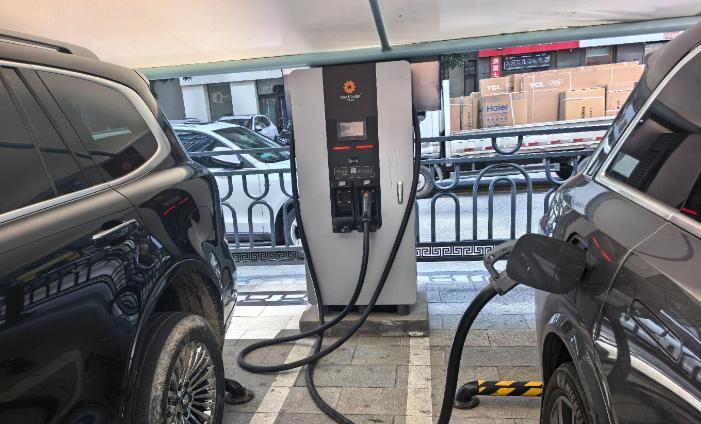
量产方案的车身自重能降200到400公斤,系统效率普遍突破94%。
减重腾出来的底盘空间,可以平铺更多电池。
再配合整车轻量化,部分正向开发车型,合规范围内一趟能多拉1吨货。
别信营销号瞎吹,不是单靠电驱桥就能减重1吨。
是整套轻量化技术配合下来,才能实现这个载货提升。
电芯层面的进步更实在,本土磷酸铁锂体系早就跨过了几千次循环的门槛。
宁德时代天行长寿命版电池,支持15年或280万公里质保。
亿纬锂能开源电池的循环寿命,达到了7000次。
这些底层技术的变化,正在彻底改写全球商用车的产业格局。
斯堪尼亚在如皋的独资工厂,2025年9月就拿到了独立生产资质。
工厂具备柴油重卡和纯电动重卡的生产能力,目前在推进电动车型的生产许可。
不是整车资质没落地,是电动车型的许可还在走流程。
斯堪尼亚CEO莱文2026年10月公开表示,许可一到手就在如皋投产电动重卡。
他还预计,到2027年初电动卡车可能占据中国市场的一半。
这是企业掌门人的个人判断,不是已经兑现的产业数据。
2026年9月国内新能源重卡单月渗透率第一次达到50.28%,但1到9月累计渗透率是38.10%。
全年渗透率离50%还有不小的差距。
莱文敢这么判断,核心原因是中国的供应链太全了。
要做成本、续航、软硬件都有竞争力的电动重卡。
离开中国的动力电池、电机驱动和配套供应链,全球其他地方根本凑不齐一套零件。
现在全球90%以上的电动中重卡,都产自中国。
采埃孚CEO已经公开把中国称为电动卡车技术的重心。
过去中国只是跨国品牌卖成品车的大市场。
现在我们正在把重型车电动化的工程方案、零部件体系、制造标准,变成全球产业链绕不开的一环。
追了几十年的柴油重卡赛道,我们终于在电动化的岔路口跑到了前面。
要是你跑货运,会现在换电动重卡吗?