欧洲_ 中国汽车进入,必须变“隐形无踪”! 我这么先进,岂能让你见_

高端新能源车在本土拼的是算法与算力,到了欧洲,剧本却被彻底改写。硬件依然在线,顶配车型的激光雷达和高算力芯片原封不动,可一旦驶入当地复杂的环岛或遇上自行车,高阶辅助驾驶立刻降级,退回到最基础的定速巡航与车道居中。
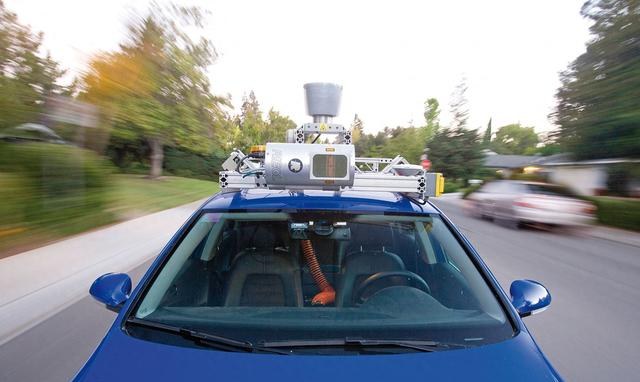
很多人以为出海是降维打击,现实却给了一记闷棍。欧洲用极其严密的法规筑起一道无形屏障:车身可以进来,核心的数字系统必须被死死卡在门外。
这套逻辑的核心在于斩断数据链条。高阶辅助驾驶从来不是出厂就万能的,它依赖庞大的路采车队持续捕捉现实路况。
一辆多传感器车辆在路上跑一小时,产生的原始数据往往高达1.5TB到4TB。这些信息必须传回云端进行持续训练,系统才能对复杂的交通环境形成敏锐判断。
可是在欧洲,跨境传输的口子被彻底收紧。根据当地的《通用数据保护条例》(GDPR)和《数据法案》,行人人脸、车辆牌照乃至包含地理空间特征的影像,一律禁止传出欧盟本土,违规企业最高面临相当于其全球年营业额4%的重罚。
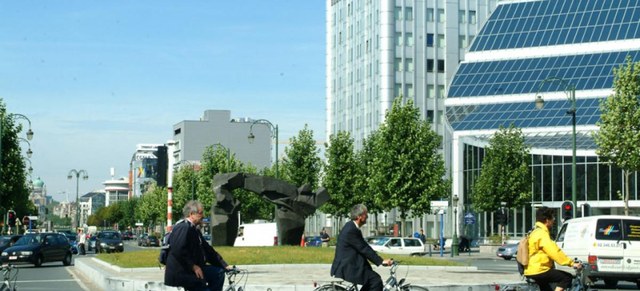
退一步把画面打码脱敏也行不通。一旦对路采画面做深度模糊,行人的视线方向、细小的交通标志和手势这些关键细节全被抹平。
行业测算显示,这种脱敏后的图像会导致感知训练的有效性直接下滑30%到50%。
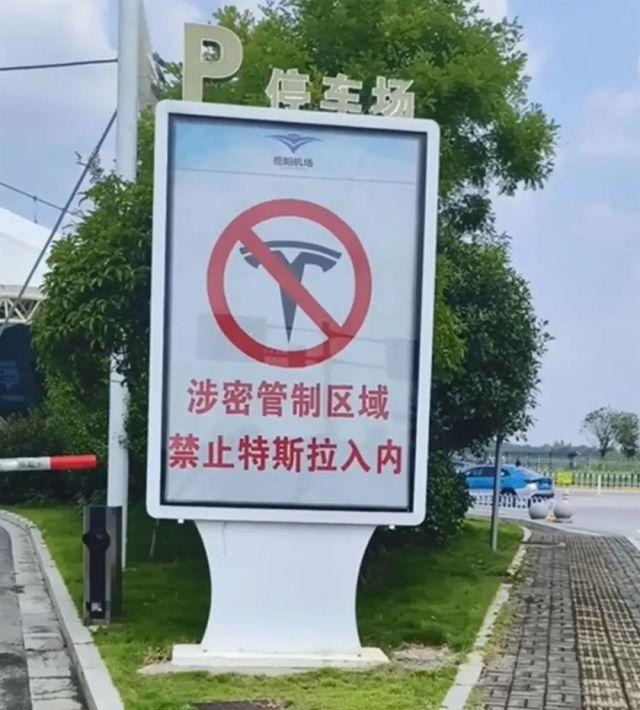
更棘手的是路况差异。欧洲分布着大量石板路、繁密的环岛以及特殊的骑行道。
数据带不走,在当地搭建合规算力中心的成本又极其高昂。大模型缺了喂养的数据,面对欧洲道路只能束手无策,花费重金搭载的硬件几乎成了昂贵的摆设。
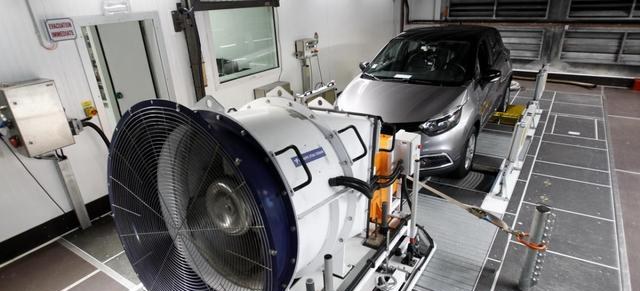
这种合规壁垒还延伸到了审核机制上。联合国UNECE框架下的UN R155网络安全和UN R156软件升级法规,让频繁的远程在线升级(OTA)寸步难行。
在当地,底层权重的任何一次微调,都不能随意静默推送,必须重新走一遍长达数月且费用高昂的整车型式认证(WVTA)。
监管的紧箍咒不止在欧洲。美国商务部关于智能网联汽车的规则更是直插底层,计划从2027车型年起禁止相关的自动驾驶软件,2030车型年起禁止联网硬件。
哪怕是欧洲传统车企,只要底层代码中包含相关研发模块,也将面临准入限制。
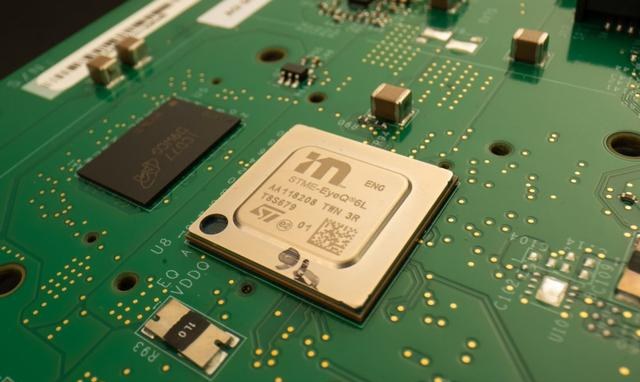
为了赶进度、尽快拿到销售资质,很多出海车企不得不选择妥协。在本土靠自研系统打赢了博世、大陆和Mobileye等传统一级供应商,到了欧洲港口,却不得不把花大价钱自研的系统拆下,重新采购这些老对手成熟但功能保守的传统L2级套件。
车壳是自家的,核心的大脑却换成了别人的。这一妥协直接削弱了产品的差异化溢价。
原本指望靠先进的智能化体验卖出4万到6万欧元的高价,一旦剥离了这些功能,车企不得不重新掉入拼电池、拼钢板的低利润泥潭。叠加欧盟最高35.3%的反补贴关税,成本优势被进一步蚕食。
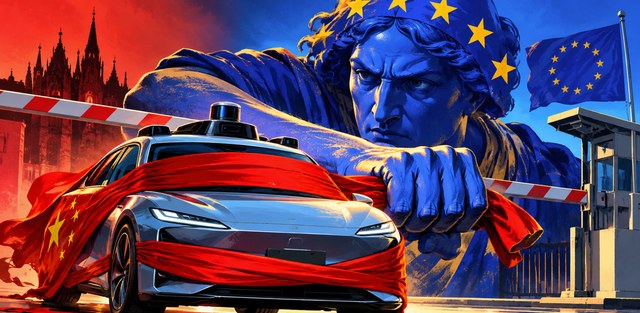
如果只能输出底盘和电池,整车制造在海外就很容易滑向代工环节。关税还可以通过在当地建厂来绕过,但面对规则、代码和数据层面的深层博弈,如何在别人的主场证明合规与安全,才是接下来最难算清的一笔账。