免费智驾卷死同行,也卷惨了自己:中国电车最惨的一群人仍在智驾!

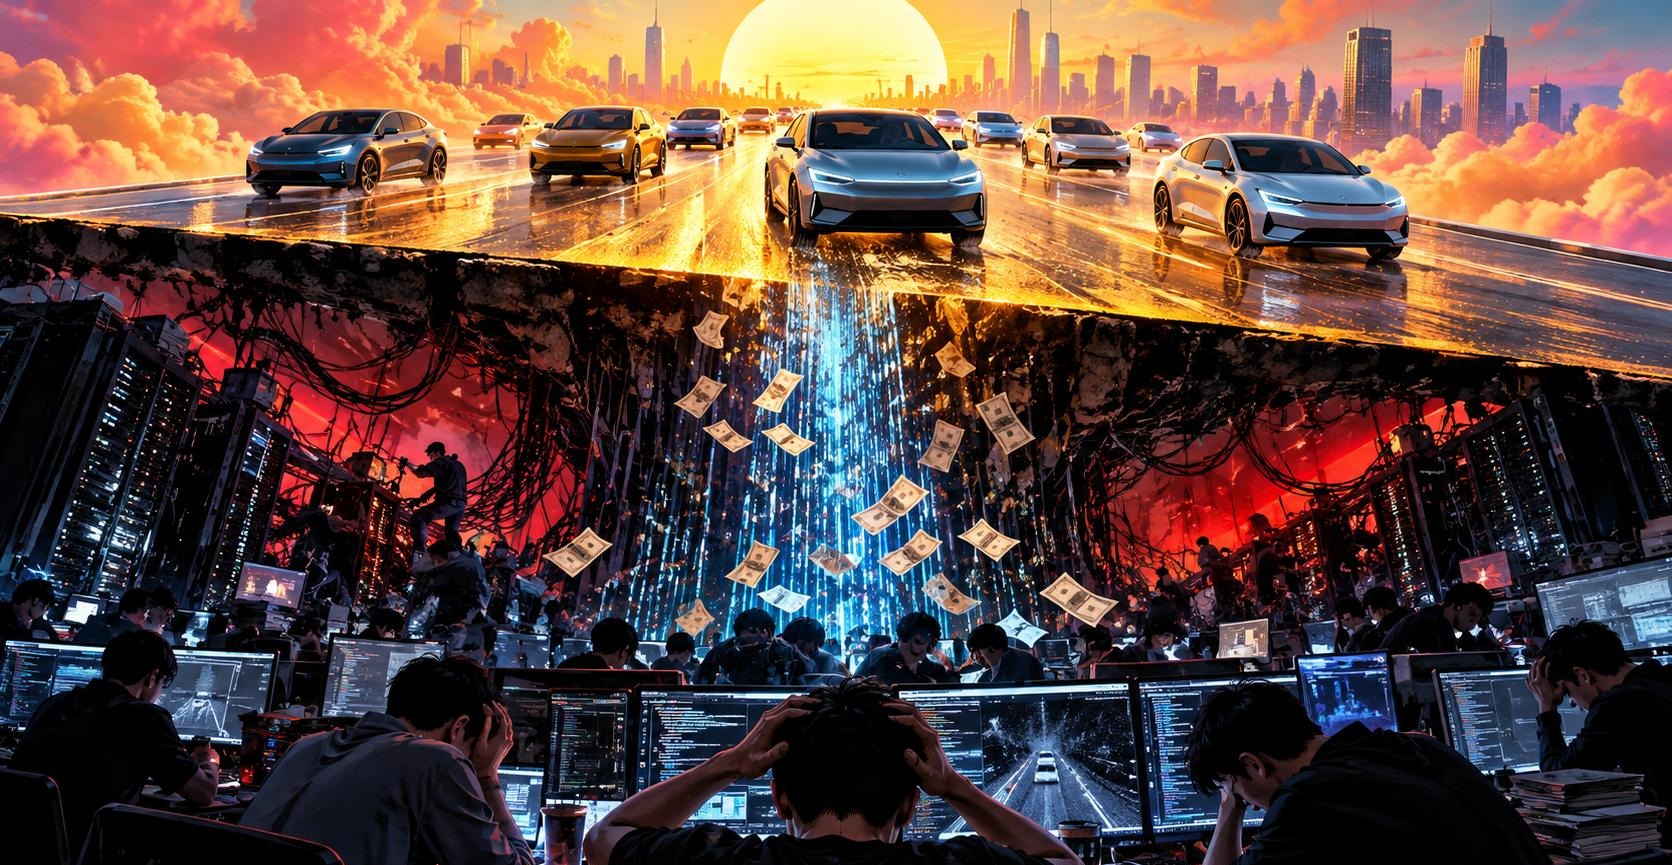
凌晨三点四十分,沪嘉高速旁那栋研发大楼的十四层,灯还亮着。
一个算法工程师把泡软的方便面推到一边。他刚收到一条生产环境反馈:新版模型过某座立交桥的时候,车会左右抖。
几秒钟的抖。
他和团队接下来要做的事,是把过去积累的数万小时路采视频重新洗一遍,在万卡集群上跑一次全量训练。上一次这么跑,烧掉的钱够买一台保时捷。
就在同一分钟,飞书群里弹出一张海报。同行发的新车:“15万级,全系标配无图城市领航,终身免费,版本每周迭代。”
群里没人说话。
01
2026年的中国车市,已经没人好意思把高阶智驾四个字标上价格了。
不是选装,不是订阅,是全系。
埃安N60,10.68万元起,全系标配激光雷达、4D毫米波雷达和一段式端到端大模型。
广汽在发布会上的原话是把30万级智驾体验带给年轻人。
一份不完整的清单:10万到15万这个价格带,2026年在售或预售的标配城市NOA车型,两只手数不过来。
两年前,城市NOA还是30万以上豪华电车的护城河。
现在它变成了15万级车型配置表上的一行小字,后面跟着两个字:免费。
消费者当然开心。
花路边摊盒饭的钱,老板说以后米其林三星晚餐管够。
但盒饭摊的老板,正在后厨割自己的肉。
02
先看一组比免费更扎心的数字。
15万级主流市场,智驾软件的实际付费订阅率,早就跌破了5%。
部分品牌不足1%。
调研里说中国用户只有不到20%愿意接受订阅制,但这20%和那5%之间的落差,才是真正要命的东西。
什么意思?
愿意付费的人和真正掏钱的人之间,隔着一整套体验落差。
20万以下走量车型的单独订阅率低于2%。
30万以上车型订阅率约14%,首年免费到期之后,能续费的用户不到四成。
唯一的异数在华为。
有消息人士说问界品牌的ADS高阶包选装率摸到过90%。
华为能收上钱,是因为它卖的不是智驾两个字,是一套被公认领先的体验。
15万级做不到。
成本约束把体验上限压死了,体验上限又把付费空间封死了。
这是一个闭环,没有出口。
于是软件从利润中心变成了吞金中心。
硬件端每台车硬塞5000到10000元BOM成本,终端售价不敢涨。
云端算力集群以万卡计,头部车企的硬件采购和机房建设砸进去20亿到50亿,这只是入场券。
卖一台,亏一台。
所有人都知道在亏。
但没人敢先停下来。
03
最惨的不是掏钱的老板。
是凌晨三点还在洗数据的那些人。
脉脉高聘2026年的一份报告里,智驾与机器人领域平均月薪5.25万元,高出新经济行业均值18.8%。
核心算法岗位的日薪能到3600元,校招生百万年薪起的说法在圈子里流传了好几年。
但同一份报告写着:七成人每周工作超过50小时,平均每1.5年跳槽一次,压力值7.2分(满分10)。
原文里那位工程师的周均工时是70到80小时。
凌晨排查黑盒Bug,白天跑测试,云端刷算力。
不是996,是7×24。
更荒诞的是工作内容。
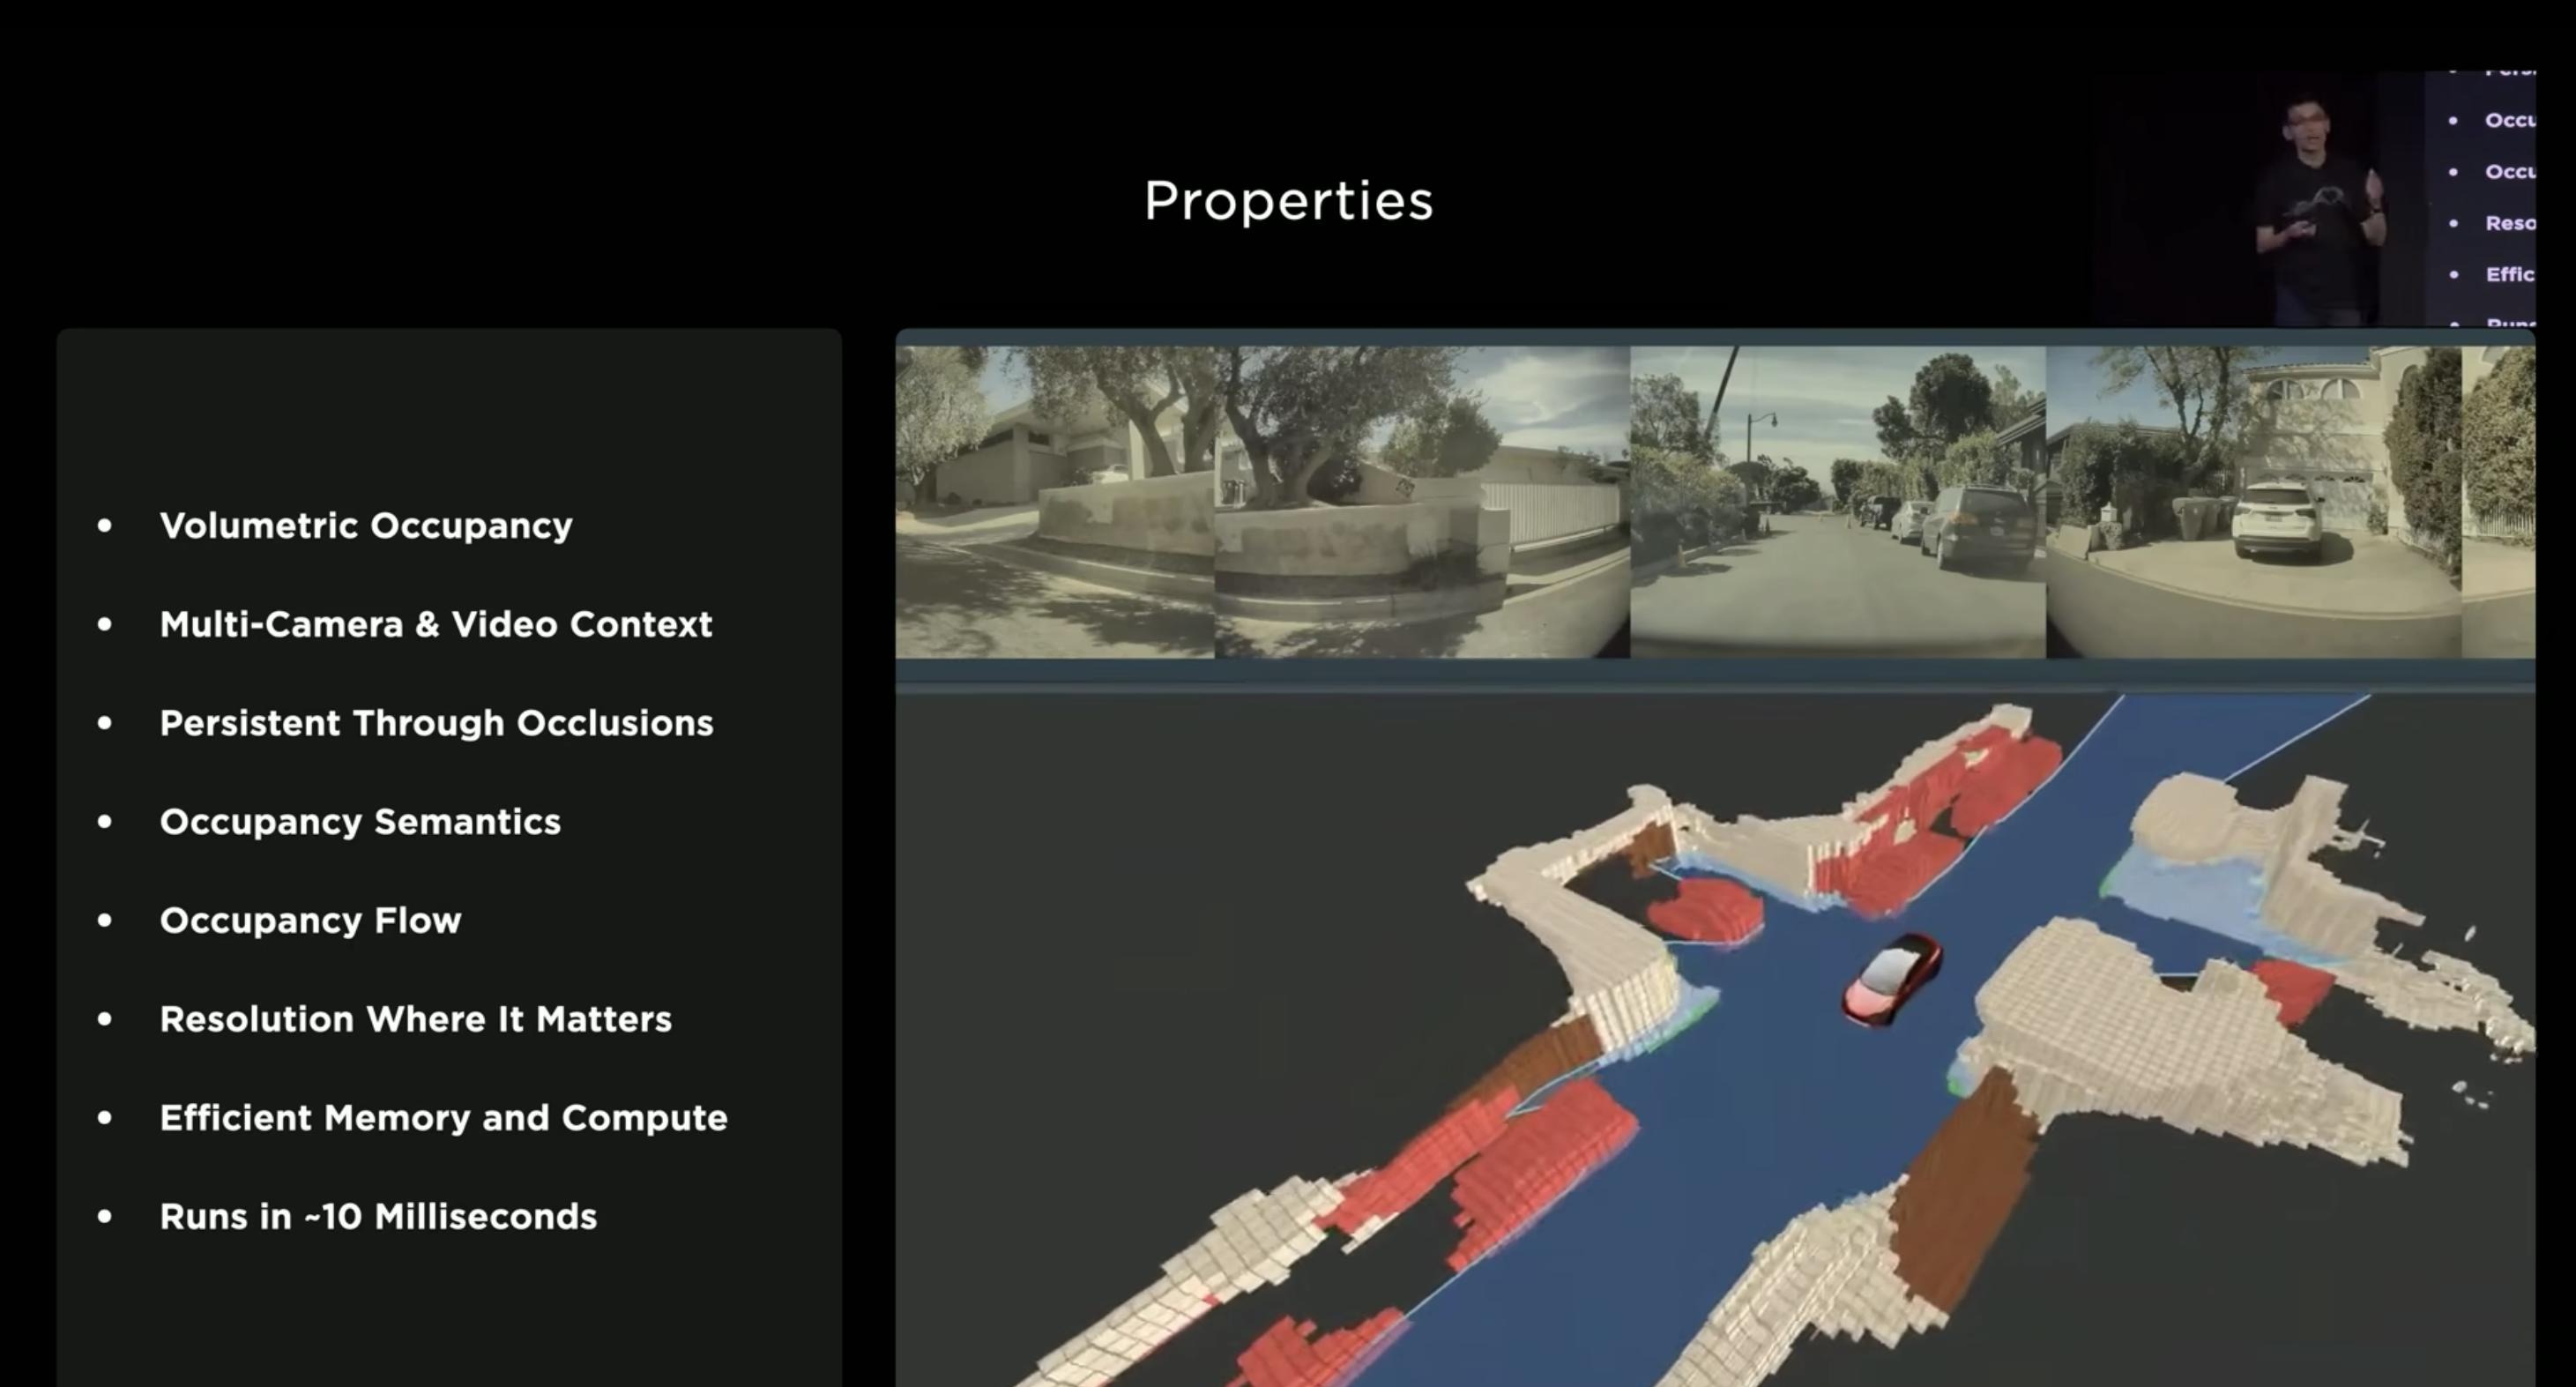
端到端时代,80%的工时本质上是在做数据保洁。
车企发布会上吹百万辆车每天回传几亿公里数据,真相是99.9%的数据在车端就被扔掉了,因为全量回传的流量费没有一家公司付得起。
留下的是长尾。
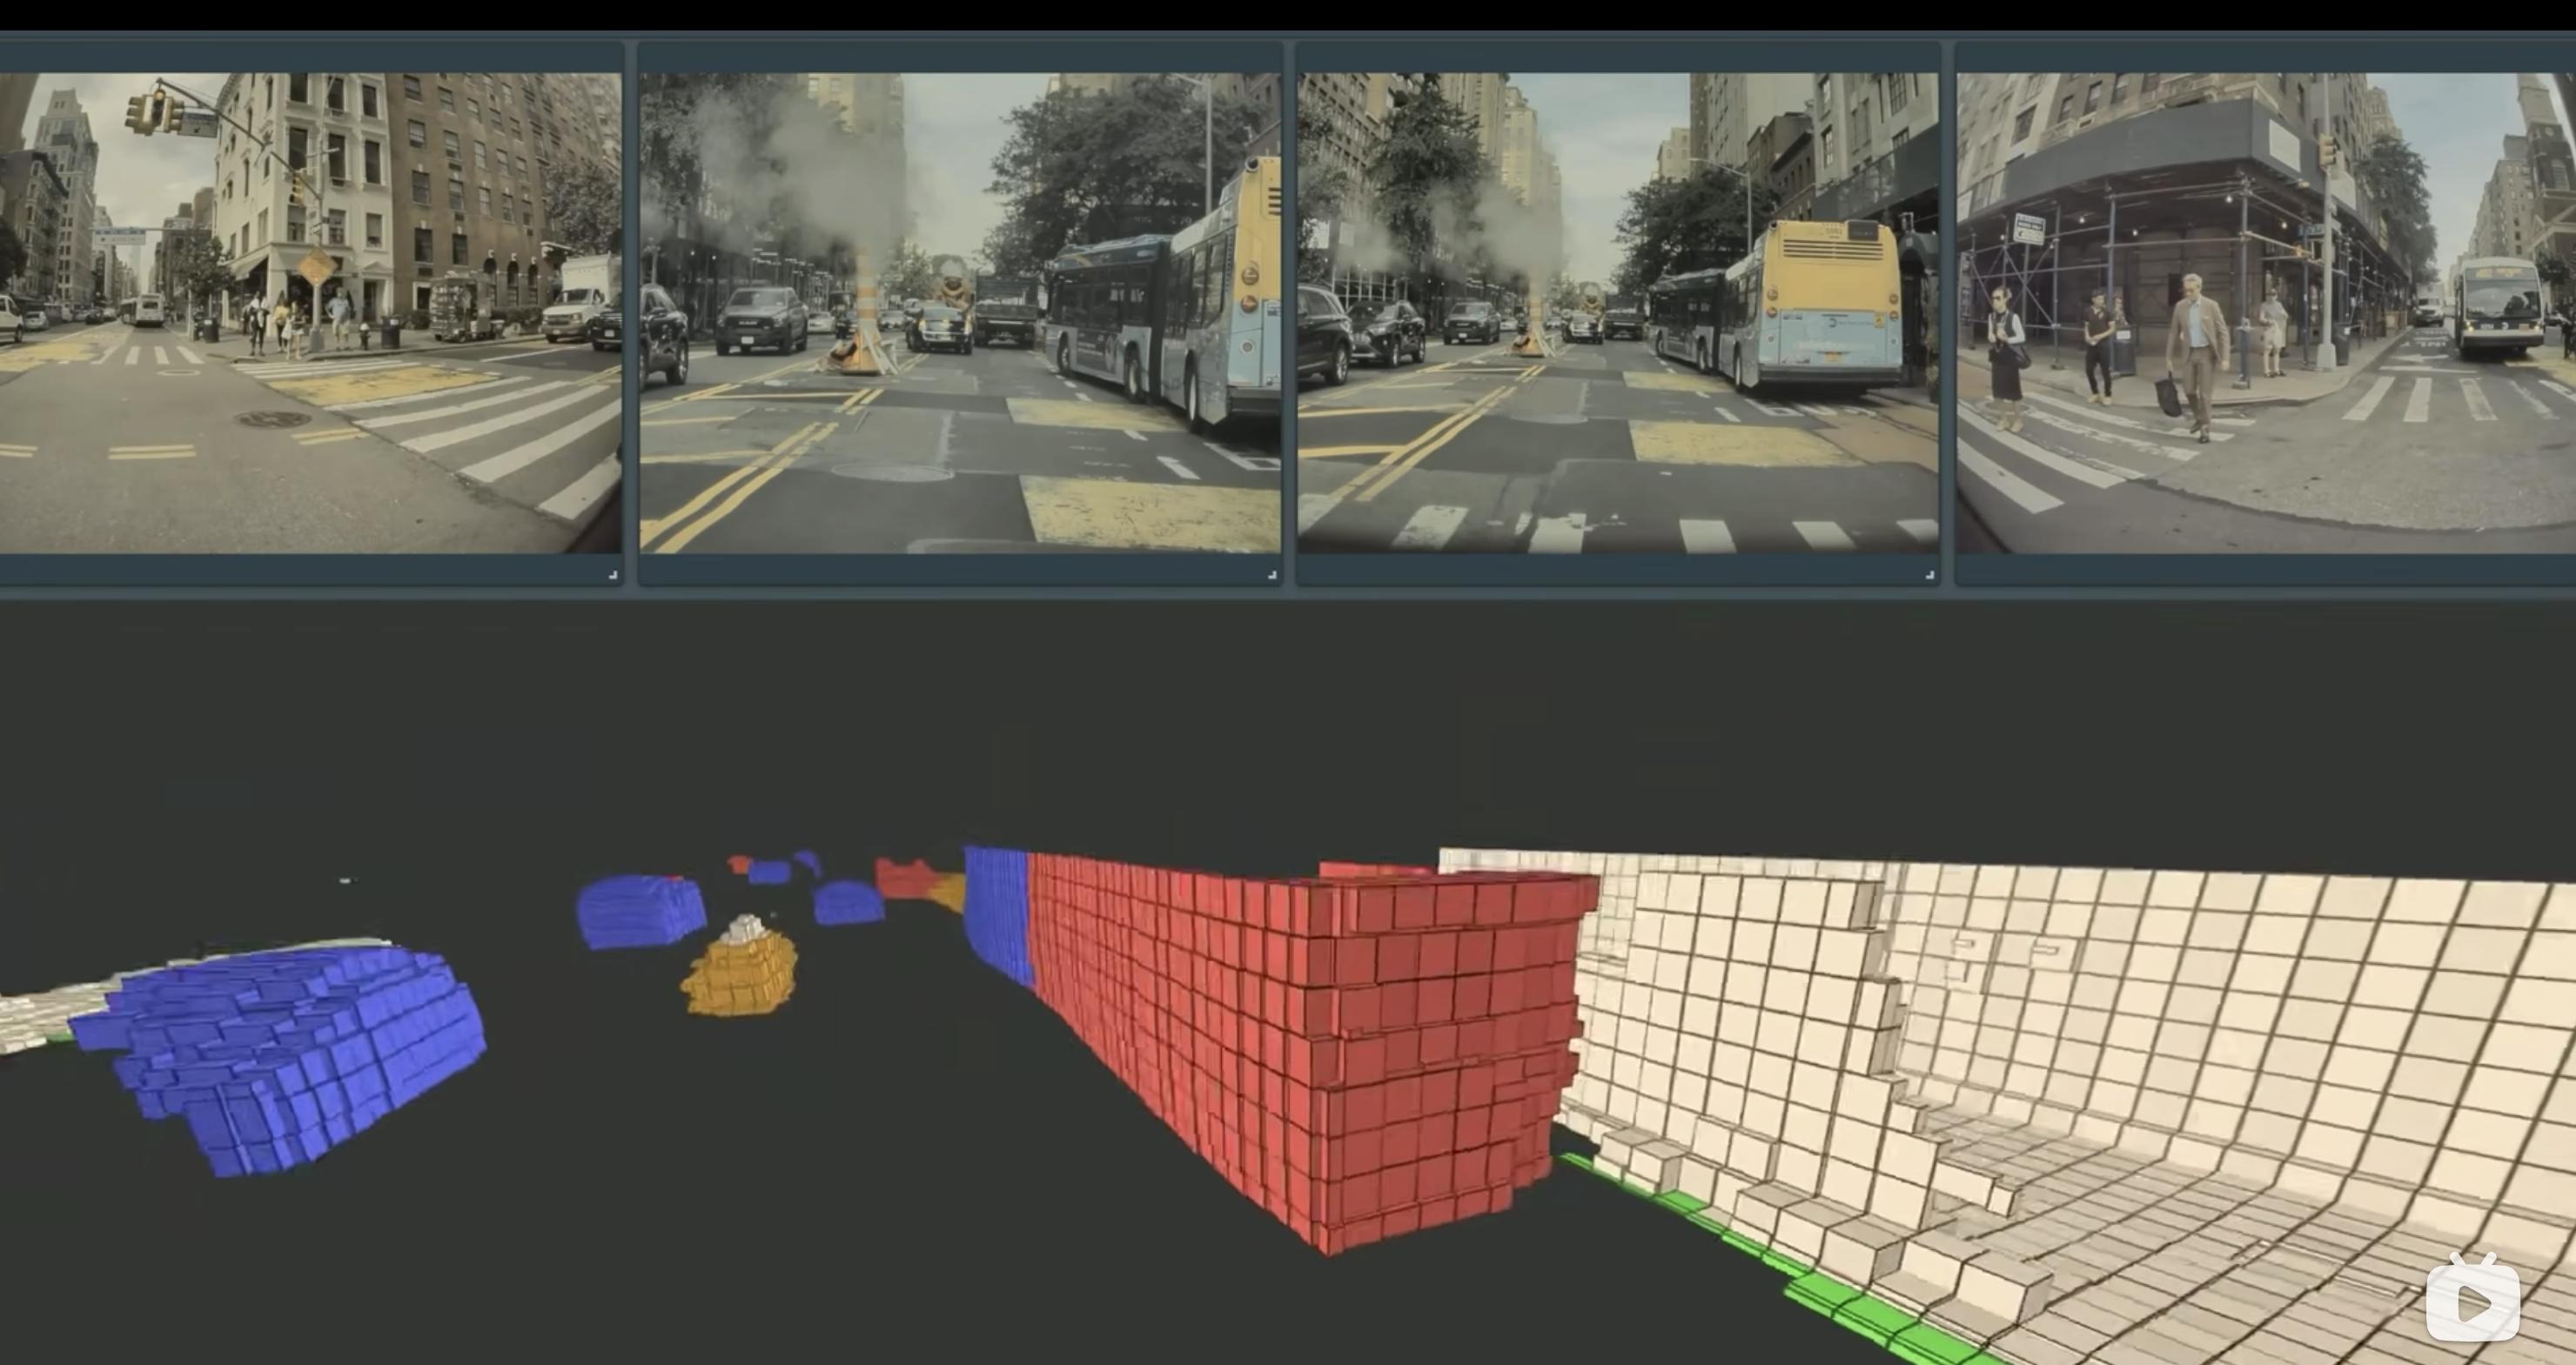
一辆拉着异形木材的三轮车,一个没有标线的乡村路口,一座五层叠在一起的立交桥。
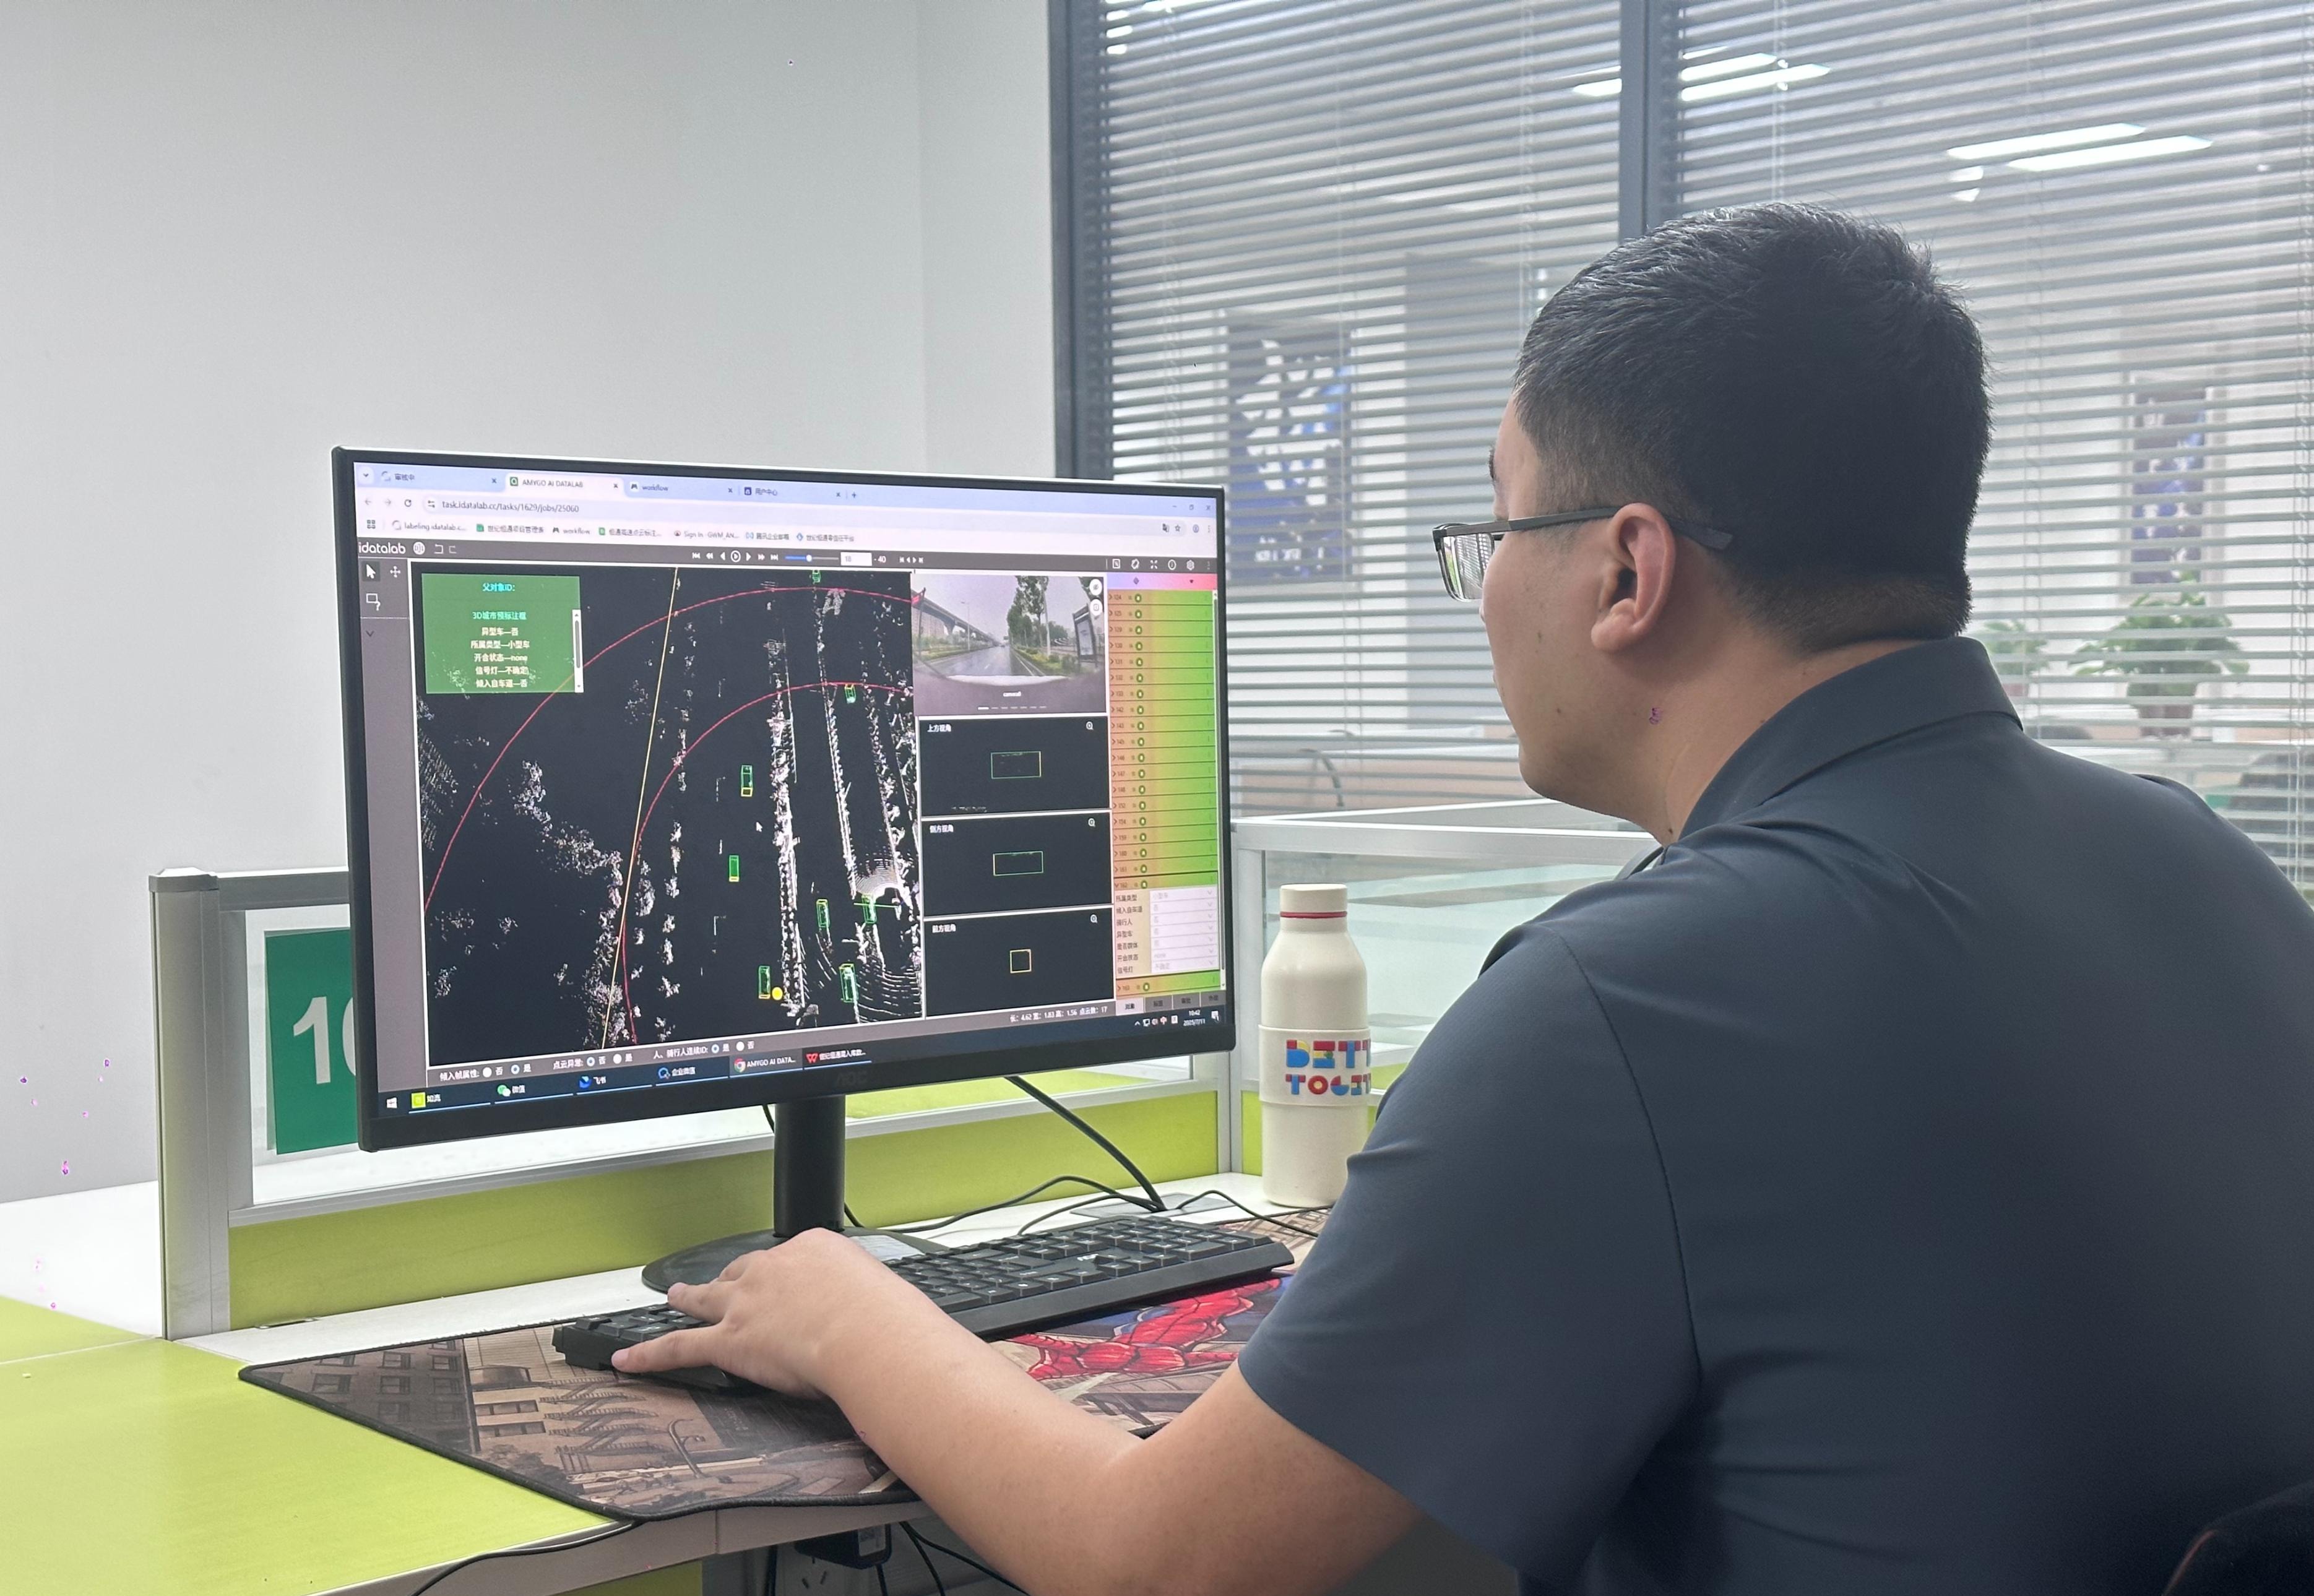
工程师要手动把数万个相关视频片段从数据湖里捞出来,标干净,喂给模型。
标注员手一抖,把三轮车标成了建筑物,模型就学会了一个新的错误动作。
然后全量训练,烧掉上百万,等结果。
熬好了,盐味对了,肉香味没了。
行业里管这叫气球效应:按下立交桥的发抖,乡村小路的过弯又鼓起来。
这不是写代码。
这是在一缸密封的浓汤里,试图把一粒盐捞出来,而唯一的工具是把整缸汤倒掉重熬。
04
车企的钱不够烧,手就伸向了上游。
激光雷达是第一个被按在砧板上的。
几年前上万美元一颗,现在千元级。
禾赛从3900元附近压到1800元左右,降了54%。
但供应商被榨干这个说法,只对了一半。
禾赛科技2025年全年营收30.3亿元,净利润4.4亿元,成了全球第一家全年盈利的激光雷达公司。
速腾聚创全年微亏,但第四季度单季净利润转正,1亿元。
利润从哪来的?
机器人。
速腾的机器人雷达毛利率39.7%,车载业务只有19%。
禾赛拿了宇树科技的人形机器人订单和追觅的割草机器人订单,机器人业务毛利率超过37%,把整体毛利率拉到了41.8%。
车载雷达走量,机器人雷达赚钱。
这个结构比全行业失血精确得多。
再看芯片。
地平线2026年上半年营收20.55亿元,综合毛利率66%,毛利润13.56亿元。
授权及服务业务的毛利率是90.4%。
余凯在业绩会上说了一句反常识的话:价格战越凶,对地平线越有利。
逻辑不复杂。
车企自研芯片动辄几十亿,销量下滑的周期里摊不平。
与其硬撑面子,不如买开放平台。
地平线在自主品牌ADAS芯片市场的份额上半年首次突破50%,城区NOA芯片份额从17.9%拉到22.8%。
整机厂在割肉。
离物理算力和核心元器件越近的环节,越能在割肉声里数钱。
05
真正给这场游戏加上硬约束的,不是市场,是监管。
2025年3月,工信部和市场监管总局联合发了那份通知,编号工信部联通装〔2025〕45号。
核心一句话:企业实施OTA升级,必须向两部委备案,并确保升级后的产品符合法律法规和技术标准。
不得通过OTA隐瞒缺陷或规避责任。
翻译成工程师听得懂的话:以前先上线、后修Bug那套,走不通了。
每一次推送,都是一次需要外部验证的准公共事件。
更硬的一条在2026年7月30日落下。
GB 44721—2026,《智能网联汽车 自动驾驶系统安全要求》,强制性国家标准,2027年7月1日实施。
覆盖L3和L4,从设计开发到生产制造到部署后全生命周期,安全档案检验第一次被写进准入体系。
留给周更OTA的时间窗口,到2027年夏天就关了。
监管不会直接叫停免费智驾。
但它会改写免费智驾的成本公式。
以前是研发—营销循环,烧钱买声量。
以后是研发—合规—营销循环,多出来的合规验证环节,对数据基础设施和训练可追溯性的要求,远高于每周都有新惊喜那套叙事能支撑的水平。
中小玩家最疼的地方在这里。
不是算力买不起,是合规的固定成本摊不动。
06
供应商集中的趋势,已经不需要预测了,它正在发生。
Momenta在第三方城市NOA供应商里的市占率大约65%,服务超过130款量产车型,2026年上半年城市NOA装车22.2万辆。
上汽、通用、奔驰、丰田、日产等七家车企既是客户又是股东。
卓驭科技(原大疆车载)把城市NOA压到了10万到15万元区间,成行平台定点超过100款,但2026年上半年第三方城市NOA装车量3.9万辆,只是Momenta同期的零头。
元戎启行2025年10月在第三方城区NOA供应商市场的单月份额一度逼近40%,但客户集中在深蓝、长安等少数品牌。
奇瑞从全栈自研转向了自研+供应商的全栈可控。
上汽也在调整智驾团队的结构。
还在坚持全栈自研且加大投入的,一只手数得过来。
长安是例外:1500人团队,接近3万张卡的训练集群,百亿级预算。
但长安的投入量级本身,恰恰证明了这件事的门槛有多高。
大多数车企最终的归宿,是从两三家底层供应商那里买能力。
不是不想自研,是账算不过来。
07
回到那栋凌晨还亮着灯的楼。
工程师洗了一夜数据,修好了立交桥的发抖。
下一个版本推上去,乡村小路的过弯可能又出了问题。
他继续洗,继续等训练,继续在飞书群里看同行发新的免费海报。
他们用极致的卷,换来了中国消费者在全球范围内最便宜、配置最激进的高阶智驾。
10万块的车,激光雷达加城市NOA,放在五年前是科幻小说。
但免费这件事,从来不会让成本消失。
它只是把成本转移到了看不见的地方。
研发楼十四层的灯,供应链报表上的毛利率,合规截止线前加班赶安全档案的人,以及每一位在装而不用中替这套系统承担真实道路风险的车主。
2027年7月1日之后,这套账会换一种算法。
到那时候,你还会觉得城市NOA免费是理所当然的吗?
评论区聊聊。
创作声明:本文为基于公开新闻与权威报道的深度解读,部分细节为合理推演,不代表任何官方立场,请勿与现实绝对关联。