中科院连甩王炸成果!固态电池泡沫宣告破裂,2026电池赛道格局彻底改写

说出来你可能不敢信。
都2026年10月了,之前被吹成“电动车终极答案”的全固态电池,别说普及了,连一款走量的量产车都没见着。
前两年刷朋友圈,十条电动车内容里八条在喊“固态马上来,现在买车就是亏”,等等党们攥着钱等了一年又一年,结果等来了固态神话降温,等来了中科院连甩三张技术王牌,整个电池江湖的玩法,直接变天了。
把时钟拨回两三年前,固态电池的排场那叫一个大。
续航破千是起步,针刺不起火是标配,充电速度要追得上加油,算下来成本还得比液态锂电池低。车企开发布会要提,券商写研报要吹,连咱们普通消费者换车,都得被身边人劝一句“别急,等固态上市再买”。
好像固态就是那个一落地就能横扫所有问题的“天选技术”,谁先抢到谁就能通吃整个市场。
可现实给所有人浇了盆凉水。
今年9月乘联会的装车数据明明白白:磷酸铁锂电池依然牢牢咬着八成的市场份额,呼声最高的全固态,连个能打的量产车型都拿不出来。
问题到底出在哪?内行说穿了就俩字:界面。
固态电解质和电极都是硬邦邦的固体,就像两块磨得不算平的石板贴在一起,充放电的时候两头反复膨胀收缩,缝隙越裂越大,导电能力直接跳水。再加上锂枝晶容易刺穿电解质、硫化物路线一见空气就失效,实验室里做纽扣大小的样品,数据个个漂亮,真拉到吉瓦级的量产线上,良率直接垮给你看。
腾讯云开发者社区今年8月连发好几篇技术拆解,标题直接写得毫不客气:“扣电惊艳,量产翻车”。
丰田铺了好几年的硫化物试产线,良率至今卡在85%上不去;被寄予厚望的海外明星企业QuantumScape,量产爬坡爬了快两年还没摸到门槛。这才是褪去滤镜之后,固态电池最真实的处境。
卡脖子的还不只是技术。
今年5月工信部先出了《车用固态锂电池安全要求》强制性国标,8月又补了《车用固态锂离子电池安全技术规范》,固-固界面接触阻抗、电解质暴露空气后的电导率衰减,这些之前能含糊过去的指标,全给划成了硬杠杠。同月联合国欧洲经济委员会的UN GTR No.24法规也跟进收紧。
门槛一抬,那些靠PPT讲故事的玩家直接被拍在了门外。
就在整个行业挤在固态这条独木桥上犯愁的时候,中科院的团队们,直接在旁边开出了三条新路。
第一张牌,就把固态电池吹了好几年的“绝对安全”金字招牌给摘走了。
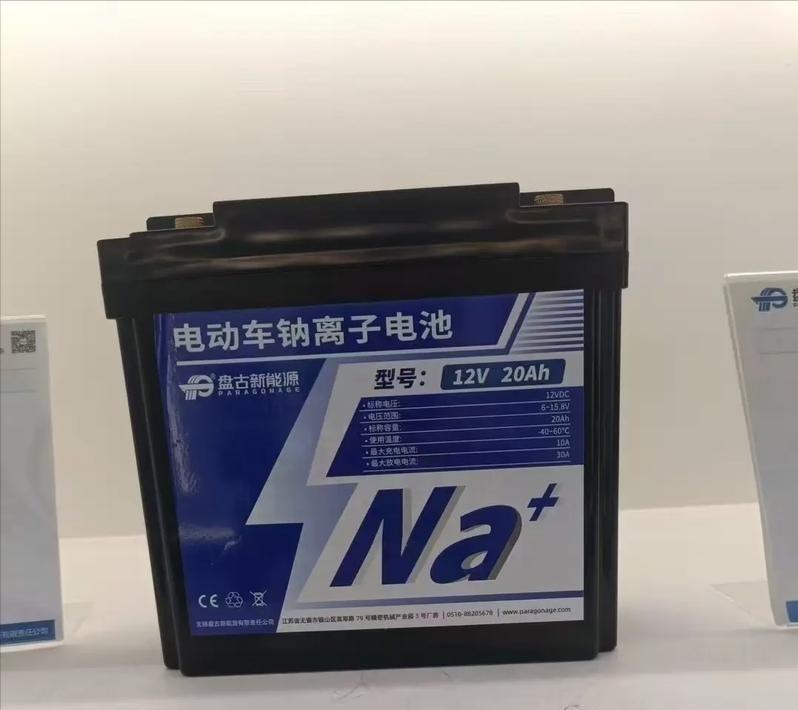
中科院物理所胡勇胜团队今年4月6日登上《自然·能源》的成果,全球首次在安时级钠离子电池上实现了无热失控。核心是一款叫PNE的可聚合不燃电解质——常温下它跟普通液态电解液一模一样,现有的锂电池产线不用改,直接就能用。
可一旦温度冲到150℃,它会瞬间变成一层致密的固态屏障,直接把热传导的路径切断。
有多夸张?
钢针直接扎进满电的电芯里,没有火光,没有鼓包,连白烟都没冒半缕。极限测试加热到300℃,电芯照样没炸。工作温区从零下40℃覆盖到零上60℃,北方冬天的极寒、南方夏天的暴晒,全能扛得住。
更关键的是,这不是实验室里的纸面成果:接下来这款电解质就要装进中科海钠的量产钠电池里,普通消费者很快就能摸到。
第二张牌,直接拿下了大家最关心的快充痛点。
中科院电工所盯上的是已经被研究了十几年的黑磷——这材料理论储锂容量是石墨的七倍,天生就是做快充的好料子,可毛病也致命:导电性差,充放电膨胀率接近300%,循环用几次负极结构直接散架。
研发团队想了个巧招:往黑磷晶体里精确嵌入磷氮化学键。这些氮原子就像一颗颗小钉子,直接把黑磷的骨架钉得死死的,充电时微观通道一打开,锂离子跑得比之前快好几倍。
软包实测数据摆在这里:能量密度282Wh/kg,10分钟就能冲进理论容量的八成。
什么概念?咱们平时开电动车进服务区,泡杯泡面、接杯热水的功夫,续航就能补个差不多,跟加油的等待时间几乎没差了。
别急,还有更科幻的第三张牌。
大连化物所搞出的气固氢负离子原型电池,直接绕开了氢能行业卡了十几年的储运难题。
之前氢能喊了这么多年普及不了,核心问题就是运氢储氢太麻烦:要么用几百个大气压的高压罐,要么得冷到零下253℃做成液氢,设备又笨又重,还藏着安全隐患。走通氢负离子路线之后,氢和电可以共存,整体转化存储效率直接干到了93.9%。
虽然短期内还装不进普通乘用车,但对船舶、重卡、电网调峰储能这些“耗电大户”来说,相当于直接开了一扇新大门。
算上固态自己的新进展,这盘棋一下子就活了。
很多人不知道,固态电池也没躺着等淘汰,现在用碘元素做界面自修复的路线,已经把理论能量密度推到了500Wh/kg,只是没人再拿它当“通杀一切的神”吹了。
现在的路线划分清清楚楚:日常通勤、网约车这些高频补能的场景,有黑磷快充接棒;两轮电动车、低速车、大型储能这些看重成本和安全的领域,钠电池直接托底;重型装备、长途远洋的场景,有氢负离子路线盯着更远的未来;固态电池就沉下心搞工程化攻坚,冲着高端高续航的场景去。
说白了,固态没死,只是被从神坛上拉了下来,老老实实回到了“技术路线之一”的位置上。对整个产业来说,这反而是种解脱——再也不用把所有钱、所有资源都砸在同一个方向上赌输赢。
变化早就传到了产业终端。
今年10月中旬上海要开的SMM SSBC固态电池关键材料与供应链年会,我翻了翻议程,“半固态规模化装车、全固态工程化验证”成了绝对主旋律,压根没人再张嘴就吹“颠覆性革命”。
概念退潮,工程师登场,这才是一个高科技行业该有的健康节奏。
可能有朋友觉得,不就是电池多了几条技术路线吗,至于这么受关注?
往战略层面算算账,你就知道这波突破的分量有多重。
先说资源安全。之前国内锂资源六七成依赖进口,万一海上运输通道被卡,整条新能源产业链都要受影响。可钠在地壳中储量极高,氢更是随处可得,两种路线全都不用在资源上看别人脸色。
再看专利话语权。十几年前搞三元锂、硫化物电解质,咱们一直跟在日韩身后走。但这波的黑磷改性、不燃电解质、氢负离子储能,核心原创专利全在国内团队手里。
欧盟接连加征关税,美国用IRA法案排挤中国供应链,可欧洲曾经的电池龙头Northwolf去年底已经破产重组,咱们的技术迭代反倒越跑越快,差距实实在在在拉开。
落到国防场景更是关键:无人机集群、单兵电源、电驱动装甲,哪一样都离不开高安全高能量密度的电池。底层能源材料攥在自己手里,才是真正的战略纵深——芯片领域吃过的卡脖子亏,咱们在能源端提前补上了。
当然,咱们也不能光顾着高兴。
黑磷现在的原料纯度和量产成本还得往下压,钠电池能量密度不够,暂时支撑不了高端长续航乘用车,氢负离子的工程化落地,少说还得三到五年。这些待解的问号,一个都躲不开。
但最难得的是,方向走对了。剩下的不过是砸时间、砸工程迭代的事儿——而现在的中国新能源产业链,最耗得起的就是这个时间。
所以你问固态电池的神话到底破没破?
我倒觉得它没破,只是终于从PPT里走出来,学会了“接地气”。
真正被打破的,是那种“押中一个万能技术就能通吃全行业”的旧叙事。未来的电池江湖,不会再有谁是独一无二的王者,只会有适配不同场景的最优解。
接下来三年,只会比现在更热闹:有的玩家会撑不住悄悄退场,有的会抓住新路线一飞冲天。
话说回来,要是你最近打算换电动车,是愿意直接选现在成熟的磷酸铁锂,还是再等等钠电、黑磷这些新技术落地?评论区聊聊你的看法,别忘了点赞关注,咱们盯着电池圈接下来的大变局。