教科书式合作!赛力斯不换一家,把最赚钱的问界全交给宁德时代了

说实话啊,这事儿挺反直觉的。
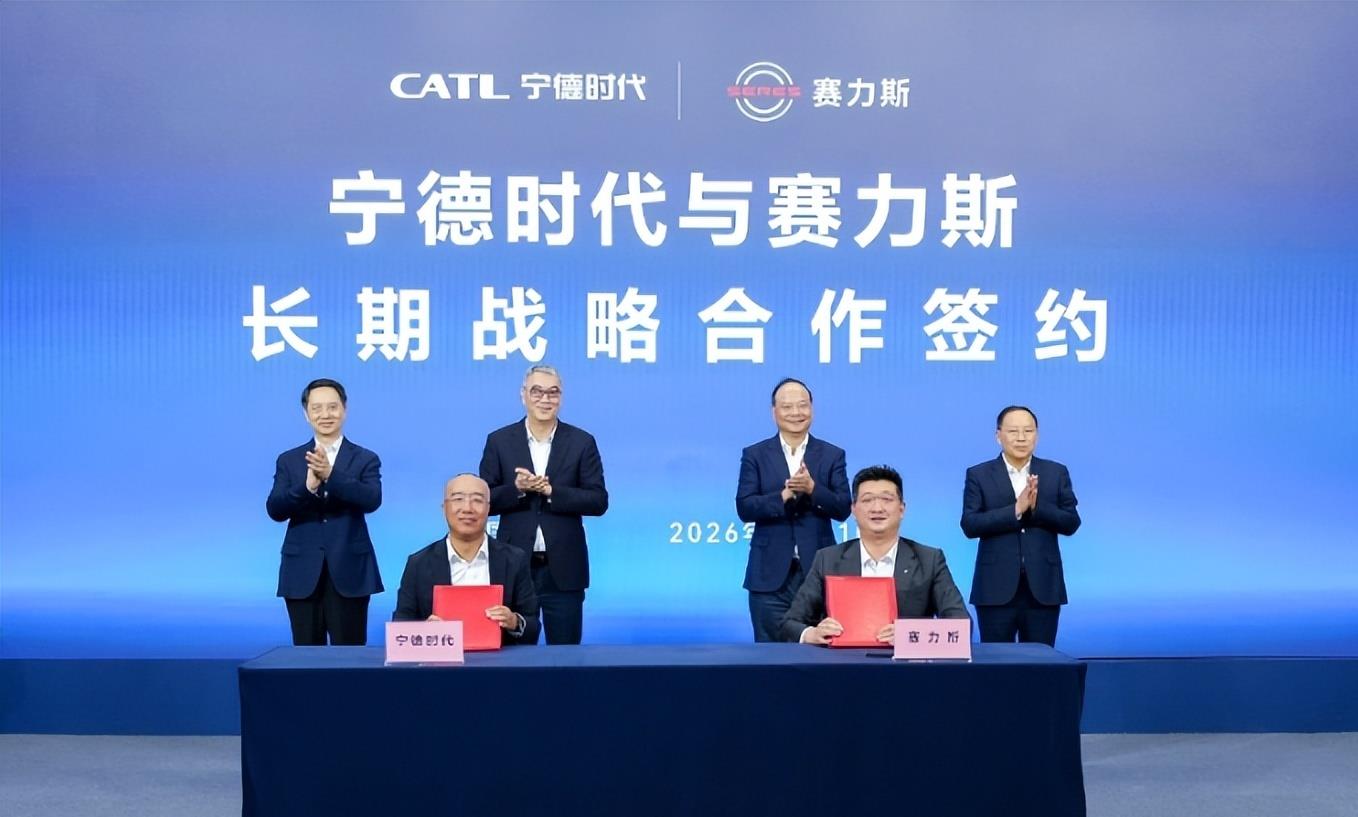
大家都在喊“去宁化”,理想把电池切去欣旺达和中创,小米搞龙甲,小鹏拉亿纬进场,结果赛力斯在10月10号晚上,跟宁德时代在重庆又签了一份长期深化协议——问界继续全系搭宁德时代。
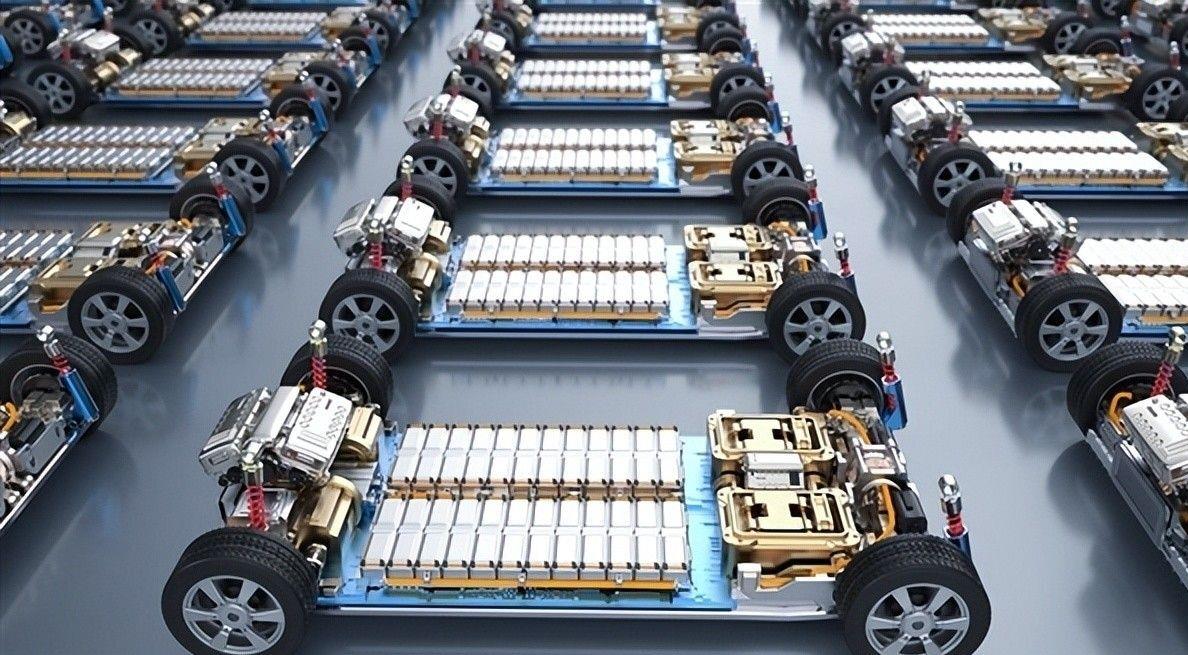
你没看错,不是换一家便宜的,是继续锁死。
我当时看到这消息第一反应是:张兴海是真不在乎那点毛利,还是算明白了咱们没算的那笔账?
博主琢磨了一下,越琢磨越觉得这事儿没那么简单。
别人逃,他往里跳
这两年“去宁化”仨字简直政治正确。
仿佛哪家车企不说一句“我自研电池”,都不好意思开发布会。
小米龙甲电池找中创代工,小鹏引亿纬,蔚来固态合作也停了。
舆论场里“宁王税”喊得震天响。
同规格电池包,二线比宁德便宜5%到10%,按53度包算差价快2000块。
年销几十万台的车企,换供应商纸面利润多几个亿,算盘打得噼啪响。
可赛力斯偏不。
10号那份协议白纸黑字:问界自打创立全系搭宁德,累计交付破120万台,往后还全系搭。
此时张兴海心里想的,大概是——你们省那两千块,我靠信任赚回来。
1800块差价,背后是三成客户
咱把账摊开算。
电池占整车成本30%到40%,这块大头不动,整车厂利润就薄。
换二线电芯,单车80度电差不多省1800。
年销50万=8到9亿。
看着香吧?
但尼尔森IQ今年9月17号那份《2026全球新能源车消费者研究报告》蛮狠——
37.1%的中国消费者明说:心仪车型没搭宁德时代电池,直接不买。
动力电池在购车决策权重13.8%,超过智驾、超过驾驶性能,只低于整车安全。
八成人认“电池=整车品质”,79%愿意为好电池付溢价。
这啥概念?
你省了1800块电芯成本,可能顺手丢了三分之一潜在买家。
博主认为,这笔账不是车企财务能算清的,是销售终端拿命试出来的。
有置换用户原话:“不想当小白鼠。 ”
电池这东西买前验不了,出事才知道好坏,本质就是信任品。
宁德信任度国内81%,“非常信任”占39%。
赛力斯要是真换了二线,问界门店销售第一天就得被问懵:为啥不用宁王?
解释成本比电芯差价贵多了。
厂中厂:外采也能干成半自产
其实赛力斯不是“乖乖交钱等发货”那种绑法。
这块很多人没细看。
2025年6月底,宁德在赛力斯超级工厂里塞了两条CTP2.0电池包产线,行业头一回“厂中厂”。
电池产线直接嵌进整车厂,包一下线就往总装走。
传统供应链跨省市来回拉,库存压一地。
厂中厂啥效率?
赛力斯下指令到宁德华产线调整——不到20分钟。
每天几千个零部件当日清完,不用异地仓。
物流距离≈零,库存≈零。
这次10号协议里二期还要上,年规划10到12GWh,一二期合计超20GWh。
在我看这就是关键:
换二线省的是电芯采购价;
厂中厂省的是物流、库存、排产响应、质量追溯。
前者一次性的,后者天天在流水线上吐钱回来。
赛力斯上半年毛利率承压,碳酸锂同比涨了132.2%,它也没拿换供应商救毛利。
官方回投资者原话:不靠降零部件质量换短期利润。
这话翻译过来——宁可贵点,别让用户骂。
自研电池? 多数只是自研PPT
再说个戳破的。
现在车企“自研电池”听着唬人,真自研到电芯的有几个?
比亚迪弗迪算一个,广汽因湃、吉利吉曜通行从0建厂也算。
理想啥操作?
26.5亿入股欣旺达动力,电芯制造外包,自己留产品定义。
小米龙甲:主导BMS、PACK、电芯设计,生产端伸到中创和欣旺达产线。
说白了,自研主要在——
产品定义、BMS策略、热管理、PACK结构、供应链谈判。
电芯化学体系、良率爬坡、千个万个电芯一致性、几百亿产线折旧,一般车企真碰不动。
宁德制造官倪军那句挺直白:会造车不一定会造电池。
最难的是一致性。
二线厂商产能利用率普遍低于50%,爬坡期良率损耗+折旧摊销,短期根本扛不住盈利。
赛力斯要是自己也砸一条电芯产线,上百亿下去,智驾和座舱的钱就得抽走。
靠鸿蒙座舱、靠乾崑智驾、靠品牌认知。
不靠电芯配方。
资源投错地方,比多花1800块惨多了。
份额没跌,嘴上去了宁、钱还留宁
“去宁化”喊得响,数据反向走。
2026上半年宁德全球装车242.7GWh,份额39.9%。
国内乘用车装车46.7%,三元75.2%。
海外(不含中国)份额33.7%,还在升。
前7个月全球装机289.6GWh,一家超过第2到第4名之和。
半年净利432.84亿,比国内十几家整车厂加起来都多。
车企嘴上“去宁”,订单还得留一大半。
广汽、奔驰早些年换过中创、孚能,两三年又回头找宁王当主供。
这行业挺逗:
舆论向左,报表向右。
赛力斯不过是懒得演,直接选右边。
绑死宁王的隐忧,也得说一句
当然不是没代价。
电池命脉系一家,碳酸锂一蹦极,成本直接传导演货端。
赛力斯毛利率从之前29.4%掉到23.3%,就是例子。
极端情况下议价空间收窄,宁王那边排产紧了你也得等。
高端车型要超充、要安全冗余、要能量密度,可选方案本来就不多——
三代神行10%到80%只要3分44秒,麒麟能量密度280Wh/kg,凝聚态350Wh/kg。
二线追这些参数,差距肉眼可见。
所以赛力斯赌的不是“宁德永远便宜”,赌的是——
高端供应链协同+消费者信任,比自研电芯更早变现。
120万台交付就是阶段性答案。
说到底,不是怂,是算明白了
回到开头那句反直觉。
赛力斯放弃的不是电池主导权。
放弃的是“在电池环节省小钱”的诱惑。
把电池交给最会造的人,自己把钱砸产品定义和智驾体验。
厂中厂把外采变协同,信任锚点留住用户,研发资源不分散。
去宁化不是错,深绑也不是怂。
就是两条路,效率不同。
可博主还是留个疙瘩没解开——
问界现在官方口径“全系宁德”,但走量版实际供应链里二供影子也已经冒头。
以后真到成本顶不住的那天,赛力斯会不会也悄悄学理想搞“随机发货”?
那时候37.1%那批用户,是继续信问界,还是转身就走?
这道题,张兴海还没答,咱们也没法替他答。
评论区聊聊:
换你买问界,发现不是宁德电芯,退订还是接着提?