突发!欧洲限制中国混动,中国车企如何应对?


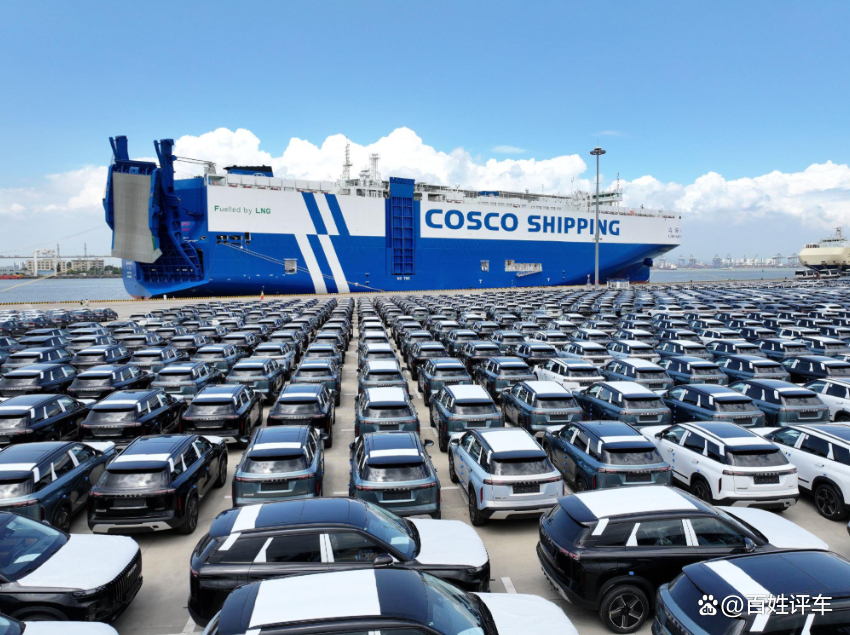
配额设想背后:本土产业焦虑
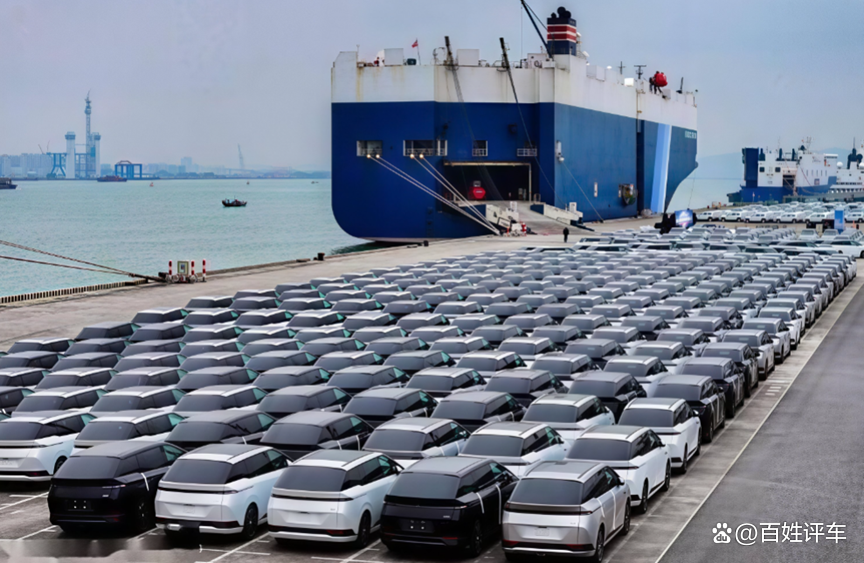
欧洲本土车企的转型压力叠加市场份额下滑,推动欧盟启动贸易层面的约束诉求。早在9月,英国《金融时报》就披露欧方诉求,希望中方自愿限制混动出口,否则将启动加税程序。商务部当时明确表态,这类自愿出口限制违背世贸组织规则与公平竞争原则。本次磋商形成的谅解共识,是双方博弈后的折中设想,并非单边禁令;整套方案仍需要欧盟峰会与成员国审议批准,尚未形成具备法律效力、正式落地的规则,但进口总量约束的构想已经浮出水面。
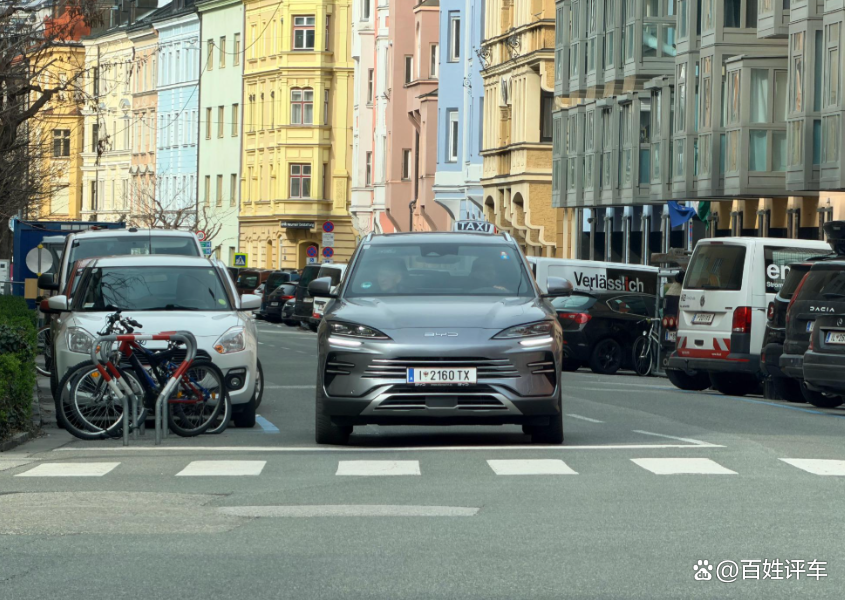
这套配额设想带来的影响,会直接传导至各车企的海外销售计划。比亚迪依托宋PLUSDM-i在欧洲多国热销,是这套配额方案中受潜在影响最大的品牌之一;奇瑞通过Omoda、Jaecoo品牌,在西班牙、德国、英国大量投放C-DM混动车型,英国不在欧盟配额设想的框架内,成为奇瑞重要的缓冲市场;上汽MG的插混车型长期深耕西欧,此前已经经历纯电车反补贴调查,如今混动出口又面临潜在数量上限,出海节奏需要重新校准。
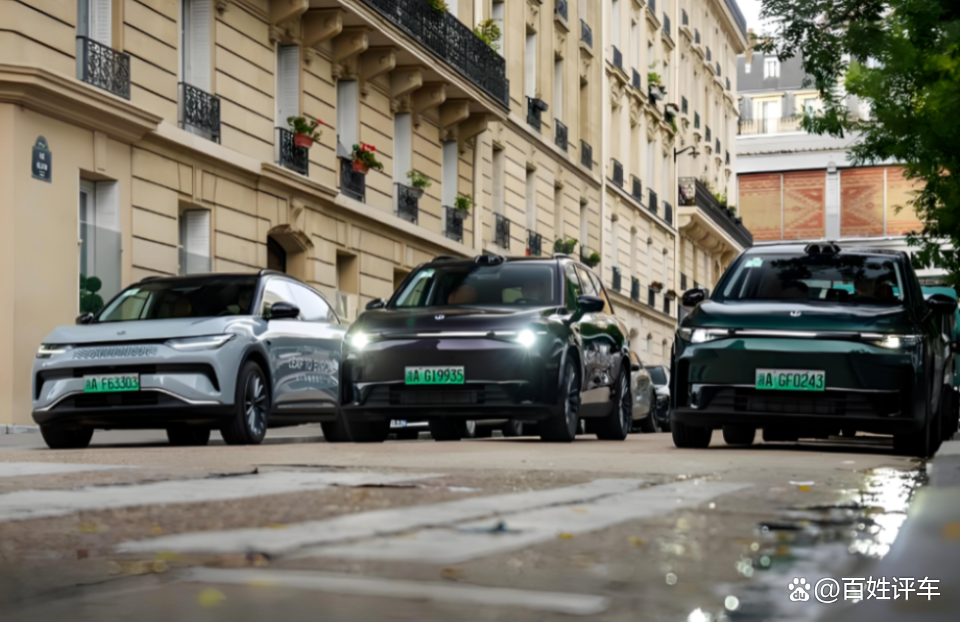
但这套配额设想并非一刀切锁死所有机会。本次谅解共识,是基于原有出口增长预期做削减,不是直接砍掉现有存量。
破局思路:本地化生产+产品结构重构
面对潜在的混动进口配额,国内车企已经形成两套并行的应对策略,核心逻辑就是减少从国内港口直接出口整车,把产能、供应链、研发能力落地欧洲。
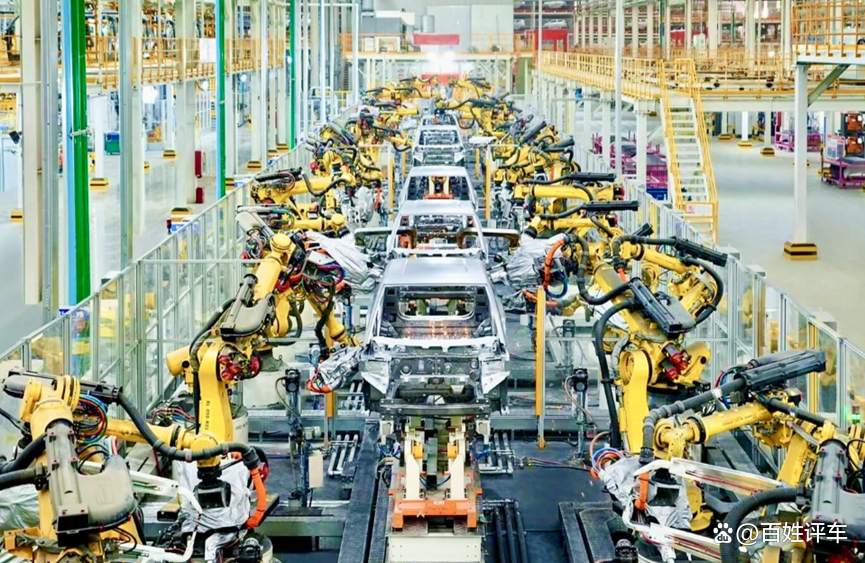
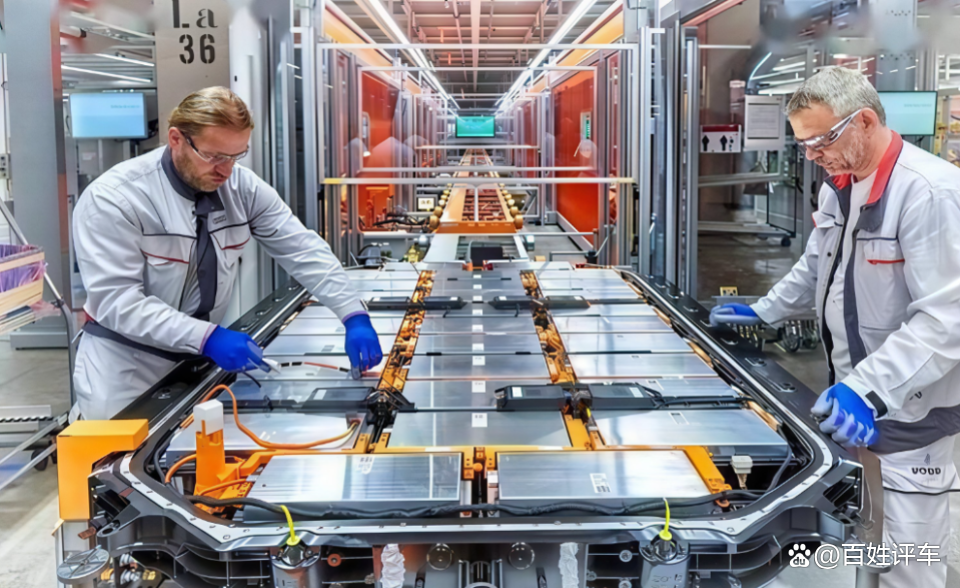
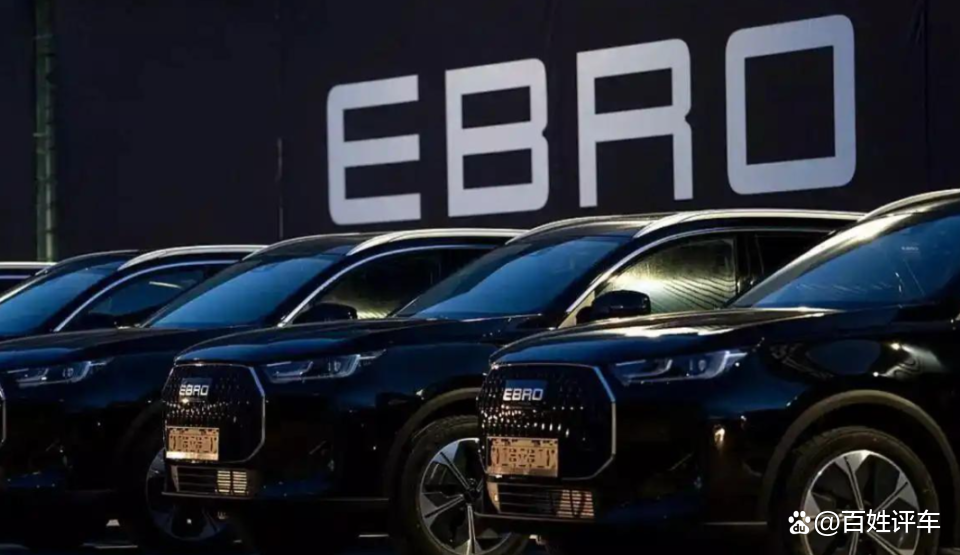
本地化建厂是最核心解法。比亚迪匈牙利工厂投资40亿欧元,一期规划年产能15万辆,远期目标30万辆,计划2026年四季度投产,投产时间存在不同版本预测。匈牙利工厂生产的车型属于欧盟本土制造,不受本次拟议进口混动配额约束,这将帮助比亚迪把欧洲市场的供给来源,从国内滚装船出口切换为本地生产。除自建工厂之外,轻资产代工模式也被大量车企采用:零跑与Stellantis合作,在西班牙工厂投产B10;小鹏委托麦格纳奥地利工厂代工整车;奇瑞和西班牙Ebro集团达成合作,落地整车组装业务。
区域市场分层运营,同样是重要手段。若方案最终获批,配额约束将适用于欧盟27国,但英国、挪威、瑞士等市场不在这套配额体系之内。奇瑞就依托英国市场承接大量混动车型销量,零跑、比亚迪也在加大挪威、瑞典等北欧市场布局。将一部分混动销量转移至非欧盟国家,分散欧洲市场的销量压力,优化整体海外销量结构。
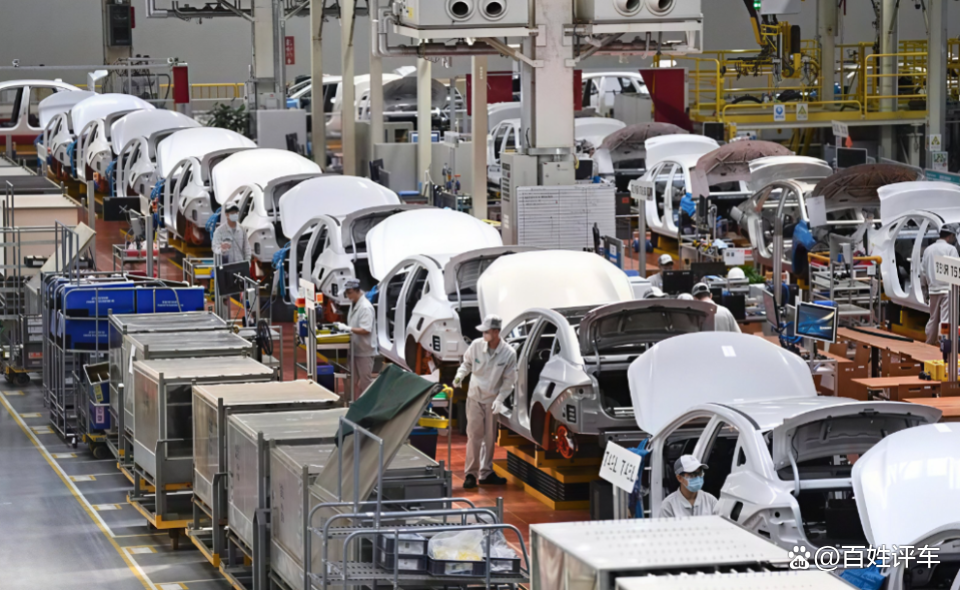
除此之外,车企开始主动优化供应链的本地化采购,提升零部件本土采购比例,一方面满足欧盟本土生产的相关要求,另一方面降低碳足迹,应对欧盟日趋严格的碳关税规则。
百姓评车
如果这套四年混动出口增量压缩的方案落地,短期会压制中国混动整车出口的增长速度,比亚迪、奇瑞、上汽等主力品牌必须调整原有欧洲市场扩张计划,但并不会中断中国汽车产业的欧洲全球化进程。这场贸易博弈,本质上倒逼国内车企,从简单的整车出口贸易模式,转向本地化制造、本地化供应链、本地化研发的深度全球化。短期看,出口预期数量受限,增长放缓;长期看,欧洲本土产能落地,会让中国车企在欧洲市场的根基更加稳固。中国混动技术本身的产品竞争力没有消失,只是竞争舞台从“国内造、运到欧洲卖”,变成“在欧洲本土制造、服务欧洲用户”。