全网最深度解读:中国重汽为何持续坐稳重卡头把交椅?


重卡行业是典型强周期赛道,国内市场常年在“爆发—萎缩—复苏”之间剧烈震荡。一汽解放、陕汽、东风等巨头轮番博弈,行业格局本应频繁洗牌,但中国重汽却穿越多轮周期,连续多年守住行业销量冠军。2025年,中国重汽重卡全年销量30.49万辆,市占率26.6%,成为国内首个年销突破30万大关的重卡企业,登顶全球重卡销量第一;2026年1-7月,重汽重卡累计销量21.87万辆,市占率进一步提升至29.4%,国内总销量、出口销量、新能源重卡销量三项指标全部登顶行业榜首。
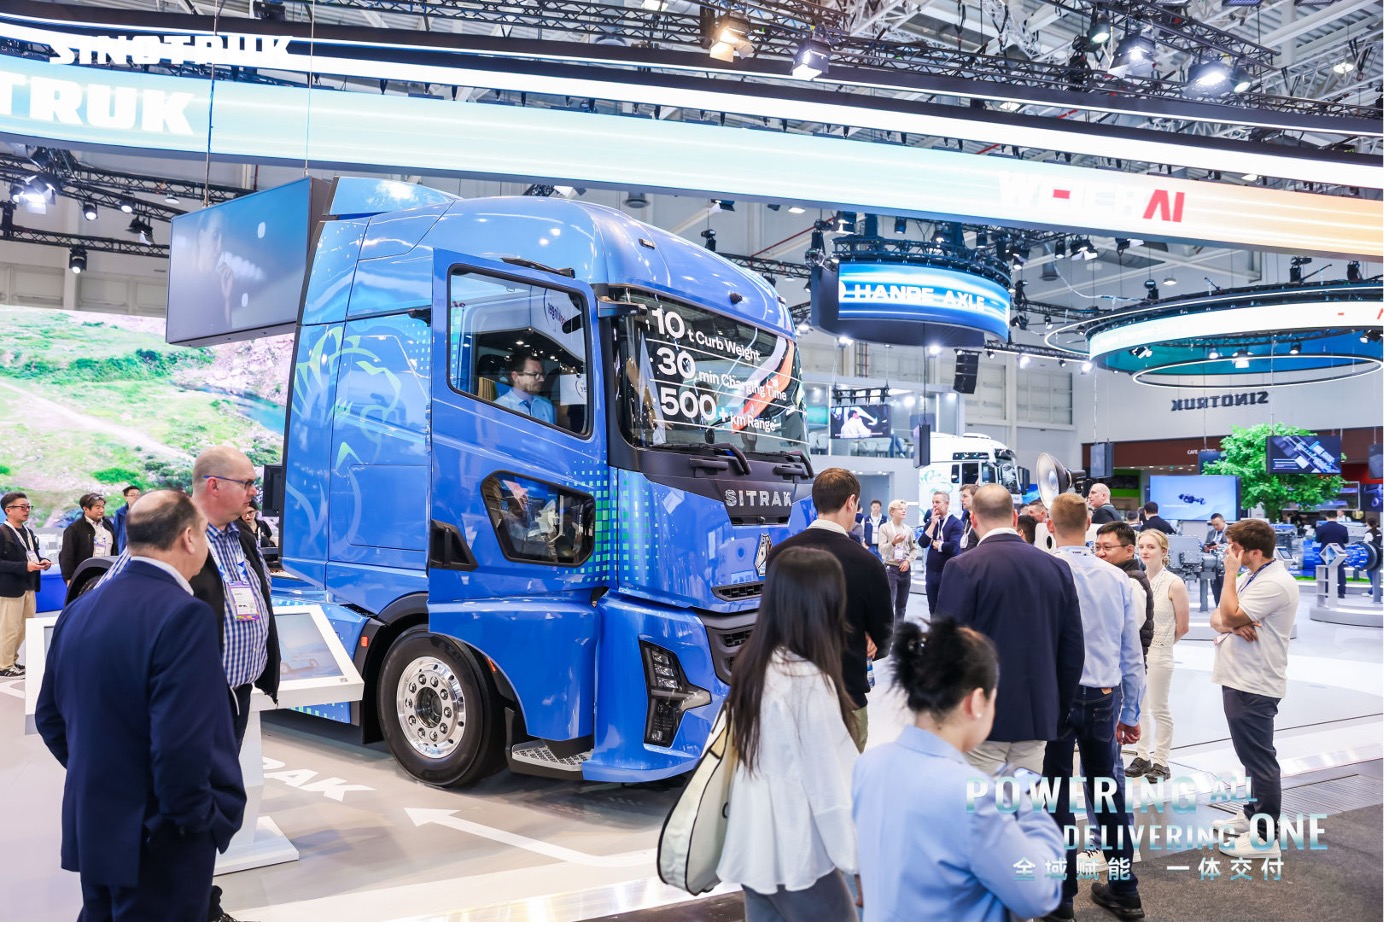
一、冠军底盘:出口业务,对抗国内周期的压舱石
国内重卡市场受基建、房地产、治超法规、国六排放政策影响极强,波动幅度巨大。2021年国内重卡销量冲高至140万辆级别,随后连续两年大幅下滑,大量厂商产能闲置、利润承压。很多重卡企业高度依赖国内市场,国内大盘一冷,企业营收与利润立刻断崖式下跌。而中国重汽最大的差异化优势,就是海外市场形成稳定第二增长曲线,用出口应对国内周期波动。
数据最有说服力:中国重汽重卡出口连续21年保持国内行业第一,国内重卡出口总量中,重汽一家占比长期稳定在50%以上,相当于国内其余所有重卡品牌出口量总和。2026年1-5月,中国重汽重卡出口8.3万辆,同比增长43.5%;上半年出口10.8万辆,同比增长54.3%。非洲、东南亚市场同比增长67%、60%,拉美市场同比增幅高达75%,新兴市场多点开花。
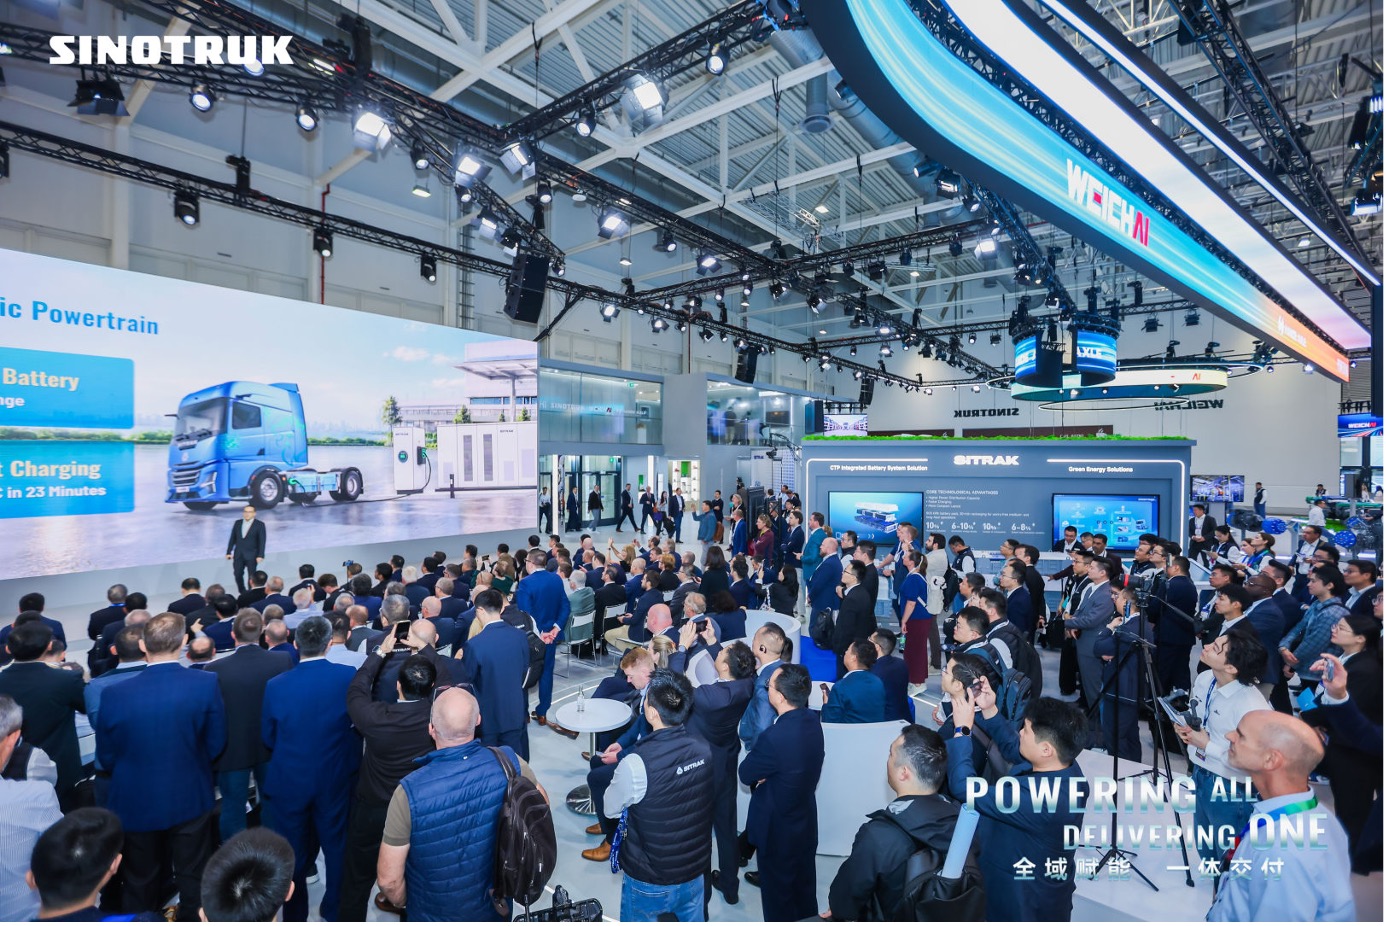
不同于很多厂商简单“低价卖车出海”,重汽的海外布局走的是产品本地化+属地化服务路线。针对非洲重载烂路、中东高温沙尘、东南亚多雨潮湿、拉美山地运输等不同工况,专门对底盘、散热、悬挂进行针对性调校,不是简单把国内车型直接出口。同时在海外建设KD组装工厂、配件中心库、本地化维修技师团队,从“卖整车”升级为输出整套运输解决方案。
这套布局带来两个核心价值:第一,当国内市场下行,海外市场可以稳定消化产能,摊薄研发与制造成本;第二,海外市场持续的规模化装车,反过来验证整车、动力总成可靠性,技术反哺国内车型迭代。
二、动力链战略:曼技术+潍柴双路线,自研16挡AMT掌握核心主动权
动力总成是重卡的心脏,也是决定TCO(全生命周期成本)最核心的部件。行业内很多企业长期依赖外部单一供应商,产品规划、成本控制、交付节奏都会受制于人。中国重汽走出一条非常独特的双动力并行路线:自有曼技术MC发动机,同时兼容潍柴动力,搭配自研S-AMT16十六挡自动挡变速箱,形成国内少见的自主可控动力体系。
与此同时,重汽没有把自己锁死在曼技术单一路线,开放搭载潍柴WP系列发动机。潍柴发动机在燃气车、工程自卸、中低端牵引车市场保有量大、维修网点遍地、配件便宜,成本优势突出。这套双动力组合,让重汽产品矩阵可以灵活覆盖从40万以上高端干线车型,到30万以内国民级豪沃牵引车、工程车、燃气重卡的全部价格带。
更关键的是变速箱的自主突破。重汽自研第九代S-AMT16十六挡集成式AMT变速箱,是这套动力链的王牌。16挡变速箱速比级差仅1.2,挡位更密,能够让发动机长时间运行在经济油耗区间,相比12挡变速箱,燃油与燃气经济性优势明显。第九代版本搭载独立三核控制器,具备AI自学习能力,可以根据驾驶员习惯、路况自动优化换挡逻辑,大幅降低新手司机操作难度。同时搭配自研MCY系列曼技术车桥,形成“发动机+AMT变速箱+驱动桥”一体化标定能力,整车匹配由自己主导,不再完全依赖外部变速箱厂商。
这套动力战略的高明之处,在于兼顾高端品质与成本弹性。曼MC系列守住高端市场口碑;潍柴动力稳住工程车、燃气车、大批量走量市场;自研16挡AMT形成差异化卖点,同时降低外购变速箱成本。反观不少竞品,要么高端技术储备不足,要么动力链完全依赖外部采购,产品调整灵活性弱很多。
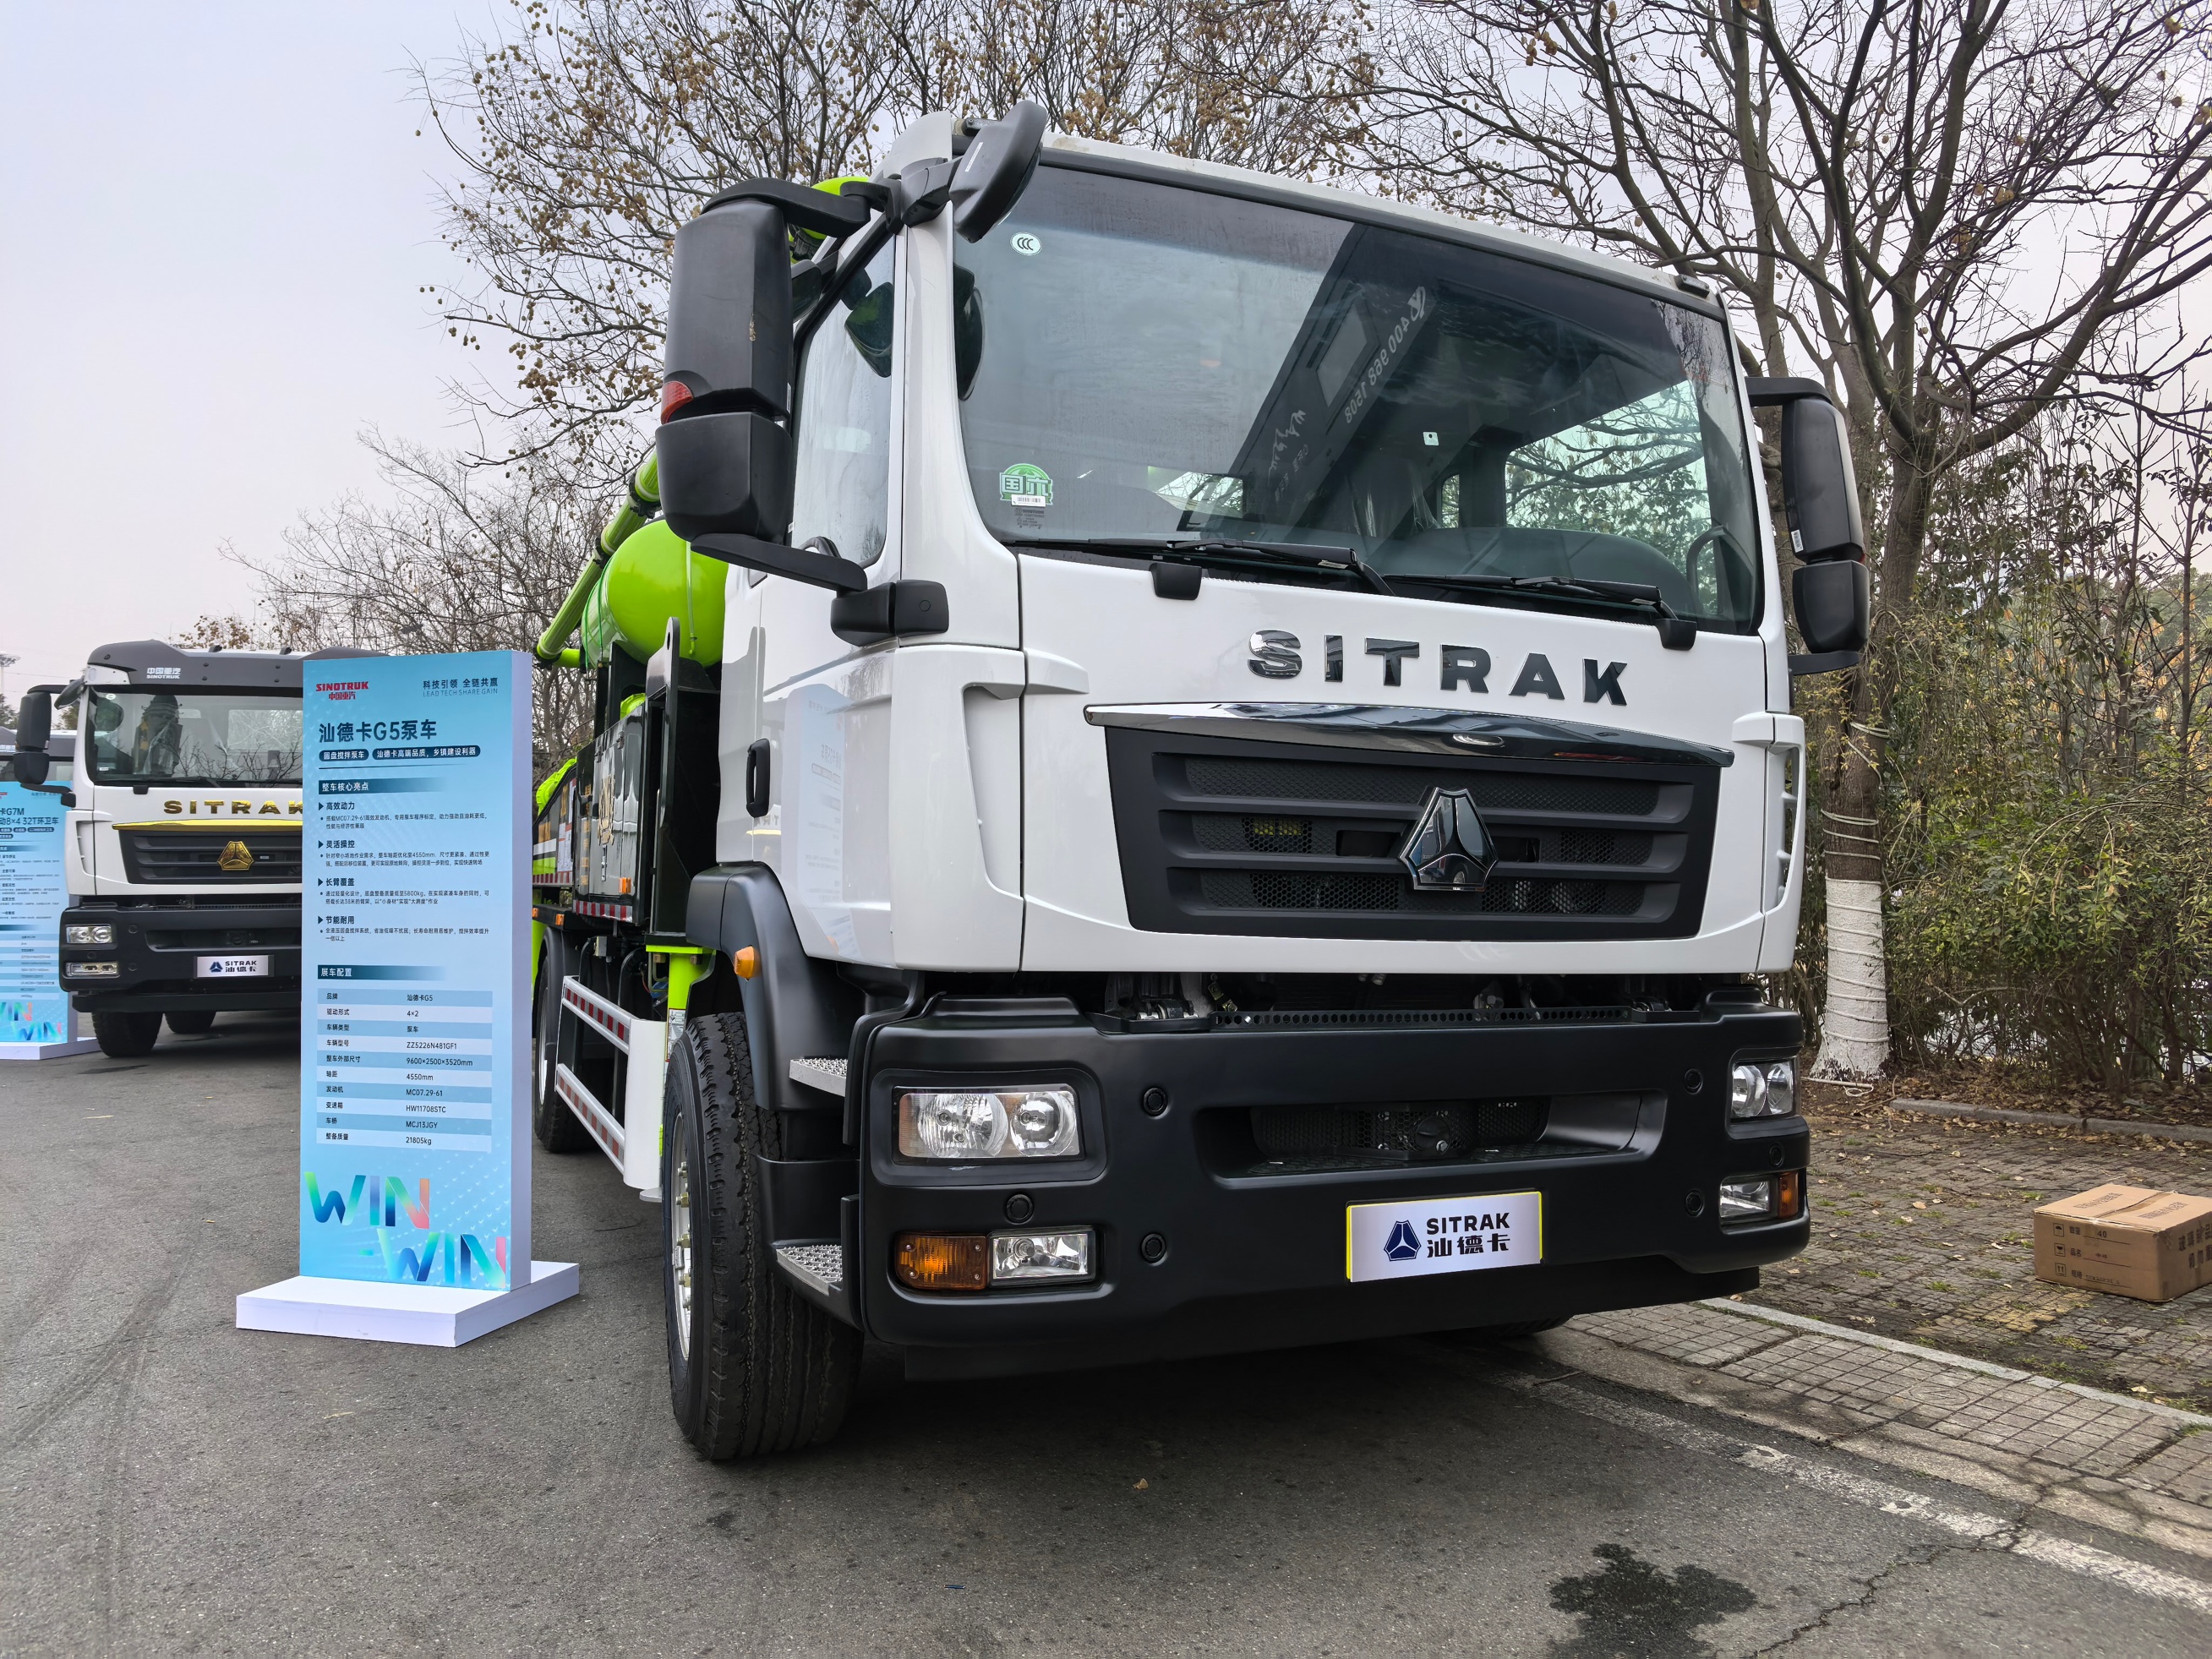
三、汕德卡十年磨一剑:国产高端重卡从0到1的样板,完成品牌向上
在2013年汕德卡正式上市之前,国内高端干线重卡市场基本被斯堪尼亚、奔驰、沃尔沃等欧洲进口品牌垄断,国产重卡普遍被贴上“便宜、可靠性一般”标签,高端市场几乎没有话语权。汕德卡项目起步阶段非常艰难,2015年全年销量不足千台,市场认可度极低。重汽坚持十年持续投入、迭代打磨,没有因为短期销量差而砍掉高端项目。
汕德卡以曼技术为基底,主打高出勤、长寿命。2016年国内首台汕德卡运营26个月突破100万公里;后续陆续诞生5年200万公里、300万公里无大修运营案例,用真实运营数据打破“国产重卡跑不远”的偏见。早期C7H主打对标进口车,价格高,面向少数高端物流客户;后续推出G系列中高端版本,引入潍柴动力、国产化零部件,把价格下探,打开规模化空间。2020年汕德卡月销量突破1万辆,创造国产高端重卡纪录;上市十年累计产销突破20万台,成为国产高端重卡标杆产品。
汕德卡的意义,不只是增加一款高端车型,而是完成中国重汽品牌价值跃升。过去重汽给市场印象是豪沃工程车、自卸车,主打工地市场;汕德卡成功切入长途干线冷链、快递快运、危化品运输等高附加值物流场景。在消防车高端底盘市场,汕德卡长期占据国内80%以上份额,高端专用车领域站稳脚跟。
重汽由此形成清晰品牌分层:汕德卡负责高端与中高端干线市场,豪沃主打国民主流牵引车、工程车市场,黄河品牌冲击超高端智能重卡赛道,三层品牌矩阵各司其职,互不内耗,完整覆盖重卡所有细分场景。
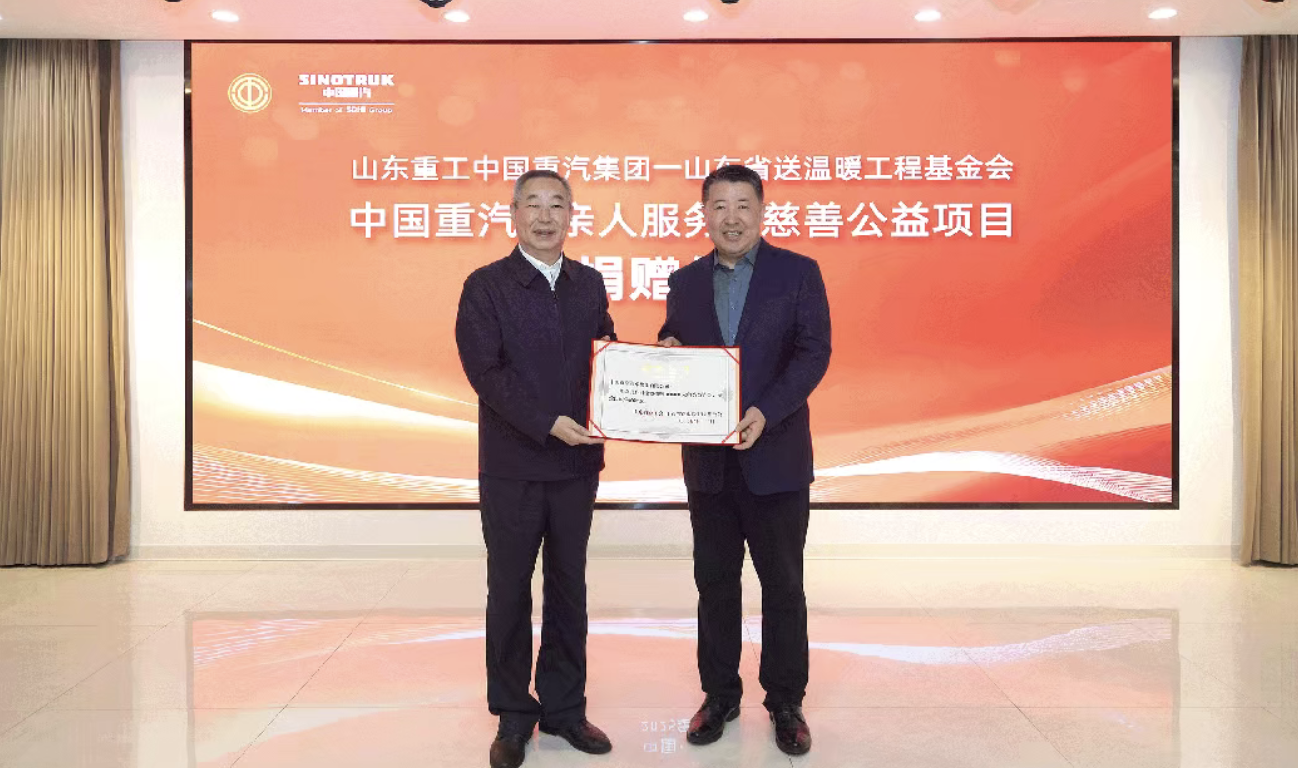
四、亲人服务:行业最早服务品牌,用服务降低用户TCO,形成软壁垒
重卡属于生产资料,用户买车核心看全生命周期成本,车辆一旦在路上抛锚,停运一天损失数千元。售后服务不是加分项,而是核心竞争力。中国重汽1999年打造“亲人服务”,是国内重卡行业第一个专属售后服务品牌,二十多年持续迭代,已经形成一套标准化、可考核的服务体系,构成重汽难以被快速复制的软实力壁垒。
目前亲人服务在国内拥有近4000家服务网点,设立17大服务战区。服务标准明确:用户通过APP、微信、400电话报修,5分钟接单,15分钟派工;公路车一般故障24小时内维修完毕,重大疑难故障72小时完工,超时按照1000元/天补偿;所有维修工单由用户线上评价,评价结果直接和服务站结算费用挂钩,倒逼服务站提升服务质量。同时搭建亲人配件溯源体系,保障原厂配件供给,全国布局配件仓储网络,减少等待配件时间。
除了维修救援,亲人服务延伸到司机群体本身,全国建设数十个“亲人之家”暖心驿站,提供免费停车、洗浴、简餐补给。这套体系跳出单纯修车思维,面向卡车司机群体建立情感认同。在重卡产品硬件趋同的当下,服务能力往往成为用户最终选车的决定性因素。
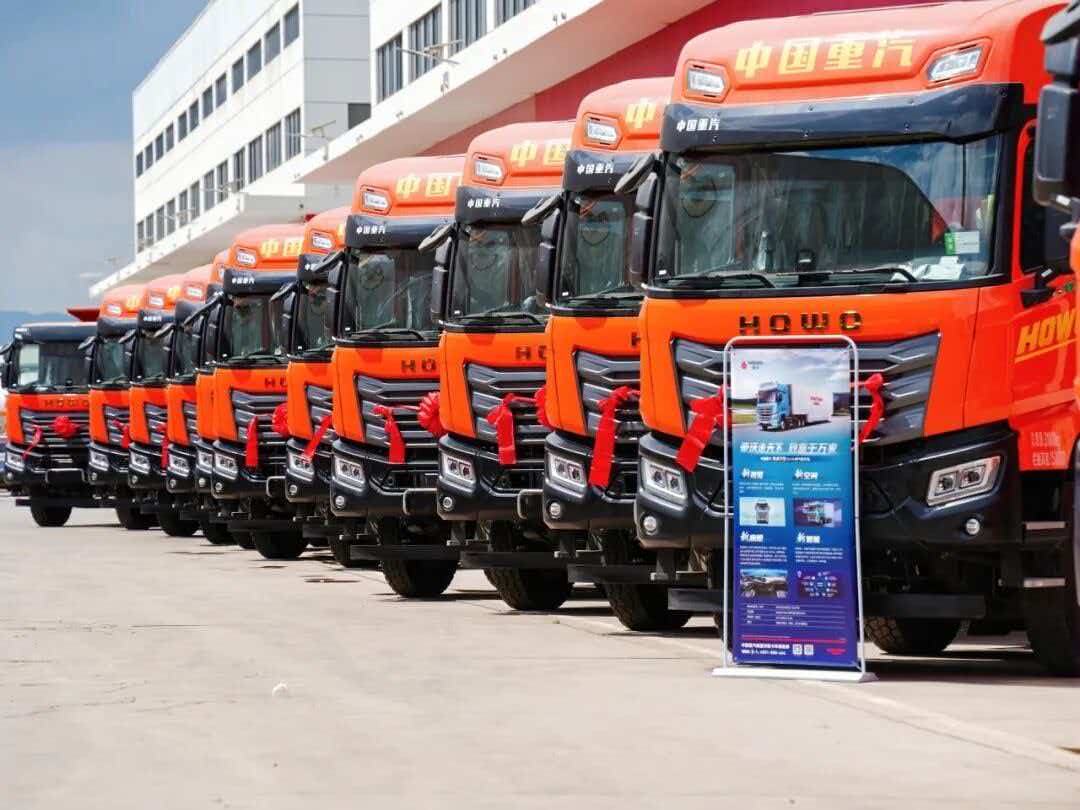
重卡细分市场极其分散:长途干线牵引车、砂石渣土自卸车、搅拌车、环卫车、消防车、港口车、矿区车,每一类工况对车辆要求完全不同。很多企业只擅长1-2个细分赛道,市场大盘一旦切换,销量立刻承压。而重汽实现全场景覆盖。豪沃系列牢牢抓住工程自卸、搅拌车等工地市场;汕德卡抢占干线物流、高端专用车;黄河品牌布局新一代智能干线重卡;同时大力布局新能源重卡赛道。
但新能源赛道挑战同样巨大。新能源重卡购置成本高,电池衰减、残值低、补能配套不足仍是行业普遍痛点;远程、福田等厂商在新能源重卡领域发力迅猛,赛道竞争快速白热化,重汽新能源优势尚未达到燃油车的统治级别。
中国重汽能够长期坐稳头把交椅,不是靠单一产品单点爆发,而是构建了一套抗周期、全场景、软硬结合的完整商业体系。出口业务对冲国内周期波动;曼+潍柴双动力链搭配自研AMT,掌握动力总成主动权;汕德卡完成国产高端品牌向上突破;亲人服务构筑服务护城河;全品类产品矩阵覆盖所有细分赛道;同步布局新能源卡位未来赛道。这套组合拳,是其他竞争对手很难在短时间复制的。
重汽证明一件事:中国重卡企业想要长期领跑,不能只靠低价走量,必须兼顾规模、技术、品牌、服务、全球化五大维度。重卡行业属于强周期行业,短期销量爆发依靠行情红利,长期冠军依靠体系能力。
老郭认为,中国重汽的登顶之路,是中国重卡产业从引进技术、模仿追赶,走向自主创新、品牌向上、全球化出海的缩影。过去十几年,重汽抓住曼技术合作机遇,顶住国内市场多轮周期冲击,十年坚持打磨汕德卡高端品牌,提前布局海外市场与自主变速箱,一步步搭建起这套体系化竞争力。
但是行业永远没有永久王座。重卡行业新一轮竞争已经拉开帷幕:新能源转型、智能化驾驶、全球化博弈同时到来。未来几年,重汽能否持续守住头把交椅,不再只看销量数字,而是看它能否完成从“销量龙头”向“技术与价值龙头”的跨越。只有持续打磨技术、提升品牌价值、控制经营风险,才能在下一轮行业周期中继续领跑。