DeepSeek竟然"算"出来生产一辆长城H10的实际成本,真的"绝"了!

结论挺刺眼——这车卖20万出头,每卖出一台,长城可能只赚几百块。
不是亏,是“只赚几百”。
一边是预售12小时订单破2.2万台,上市没多久就被叫“现象级”;另一边是长城刚发的2026半年报,归母净利润24.65亿,同比暴跌61.11%。
卖得挺欢,钱没剩下多少。
所以H10这张成本账,根本不是“这车贵不贵”的问题,是长城现在愿意为了把车卖出去,把利润压到多薄的问题。
8月5号,H10在保定上市。 四款配置,指导价20.98万到23.18万,叠加限时换新权益后20.18万起。
大五座、大六座两种布局,车长最高5299mm,轴距3000mm。
动力是全系第二代Hi4性能版电混四驱,系统综合功率440kW,零百4.9秒。
电池42.8kWh,CLTC纯电232公里,综合续航1404公里。
智驾更狠——全系一颗激光雷达,加27颗感知传感器,Coffee Pilot 3,高速NOA、城区辅助驾驶、记忆泊车全给标配。
你把这个配置单看一遍就知道,成本大头藏在哪了。
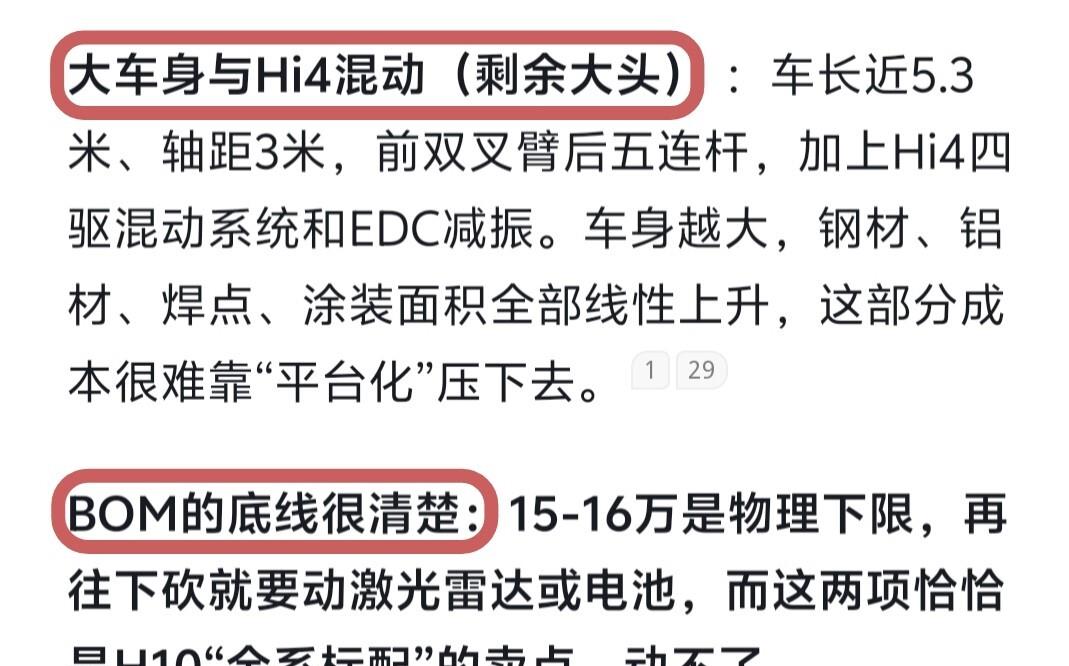
激光雷达。
42.8度电池。
方盒子大车身+四驱+电磁减振。
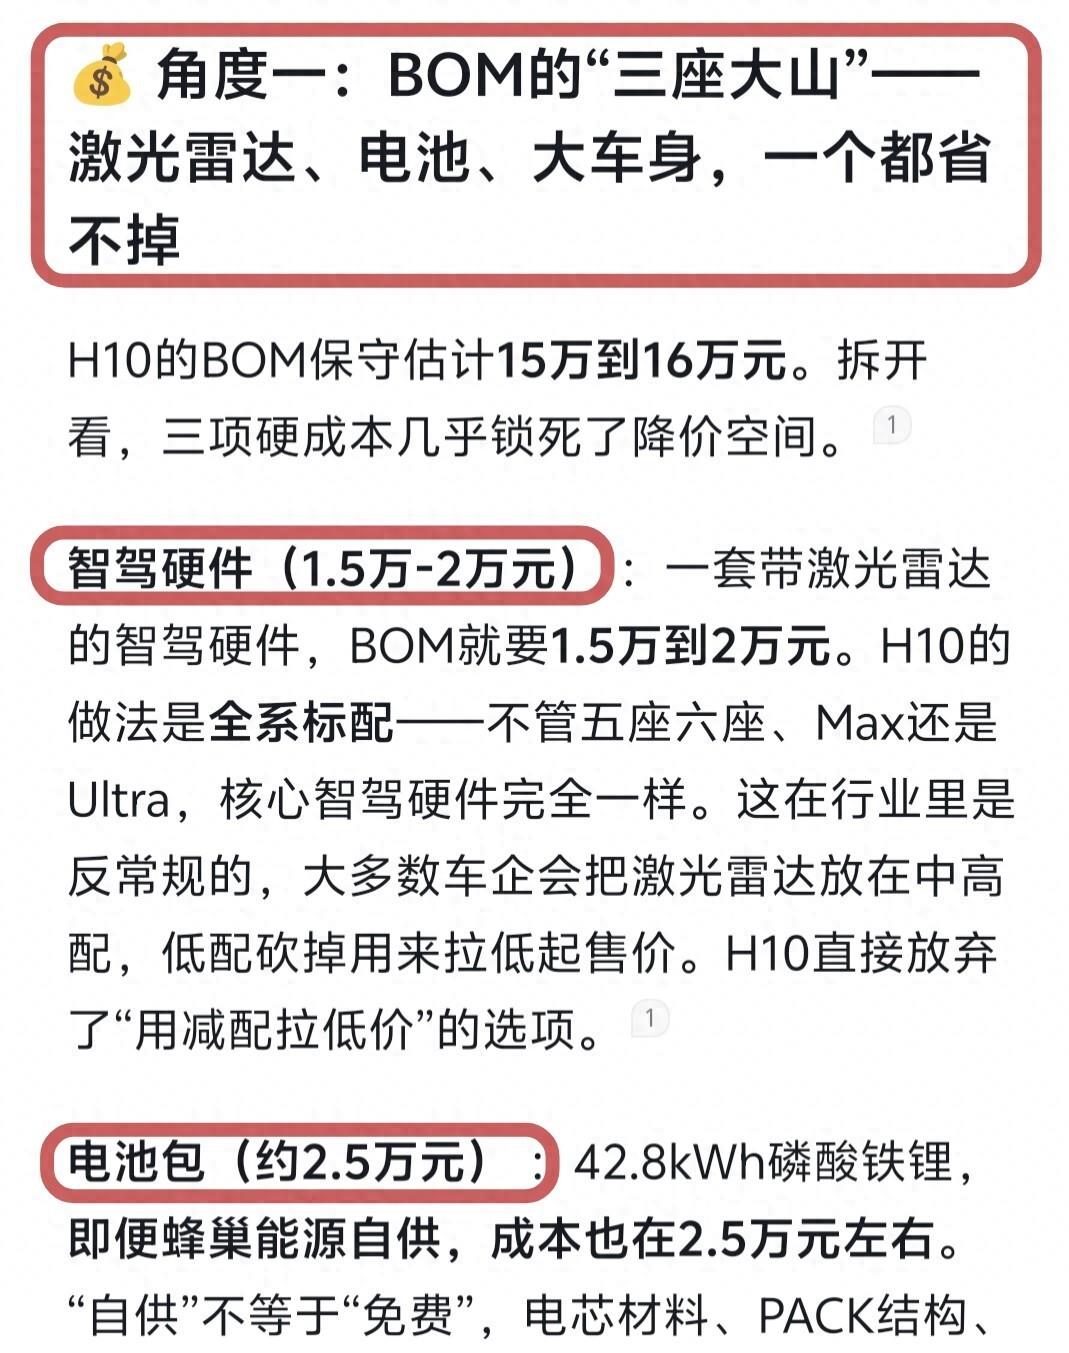
网帖里给的BOM倒推是15到16万。 这个数长城没官方认过,就是按零部件行情估的,别当内部账本信。 但方向没错:光电池包按42.8度、自供口径算就得小几万;激光雷达虽然这两年降价凶,全系标配也不是小数;再加Hi4双电机四驱、EDC减振、后桥差速锁,底盘成本比普通城市SUV厚一截。
指导价22万上下的车,BOM按15万多算,毛利空间看着还有6万。
但别急。
车企不是“成交价减零件钱就等于利润”。
中间还得过三刀:制造折旧、销管费用、研发分摊。
长城上半年营收1021.01亿,销售费用59.98亿、管理费用20.5亿、研发费用45.68亿。
这些钱不会只由某款车背,但摊到每台车上,就是实打实要从毛利里扣的。
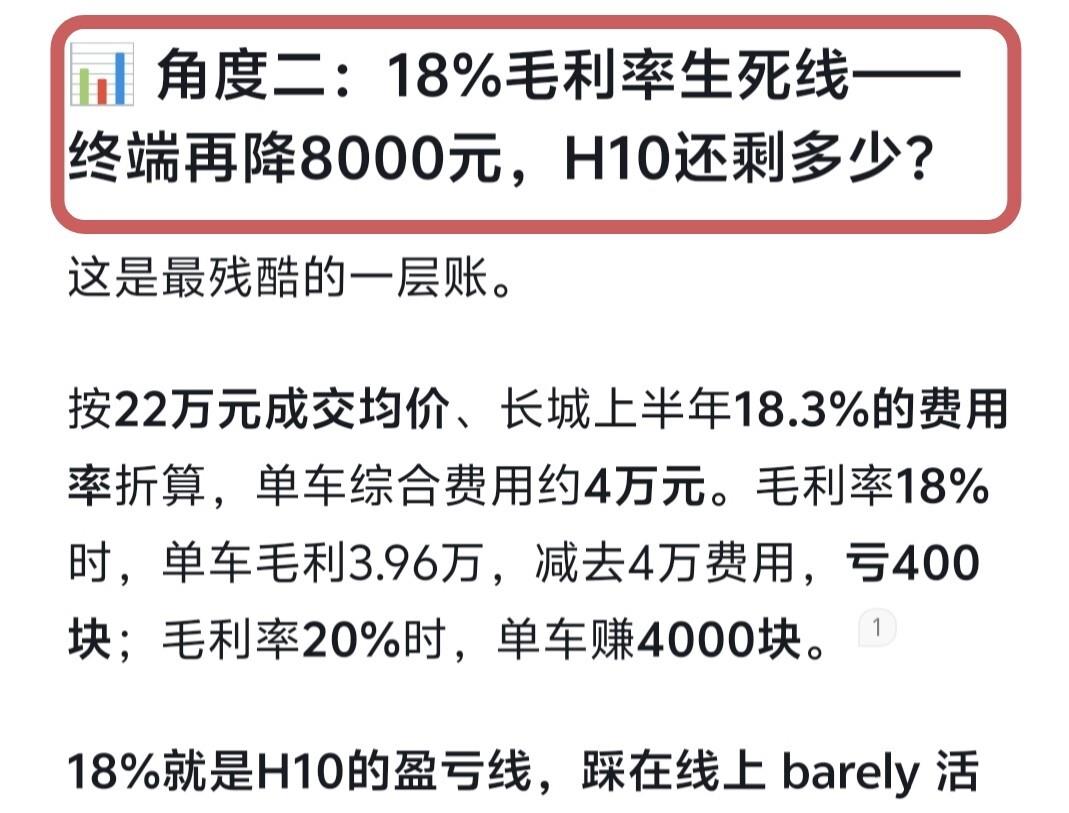
集团半年毛利率18.37%。
这个数字很关键。
它基本就是H10的“生死线”。
啥意思——H10如果毛利率守住18%,毛利勉强能盖住费用分摊,单车不亏;一旦终端再降价、权益再叠,毛利率掉到17%甚至更低,单车净利就贴着零走。
而长城还真就往下压了。
限时换新价20.18万起,等于入门版隐性降了8000块。
置换补贴8000元不限本品外品。
还有金融0息、智驾服务终身免费这些权益——智享礼标价价值2.6万,不管账面怎么计,都是真金白银的让利。
所以网帖说“终端再降8000,H10几乎贴着成本卖”,逻辑是通的。
那长城图啥。
看半年报就明白了。
2026上半年卖57.58万辆,归母净利24.65亿。
摊到每台车上——
24.65亿 ÷ 57.58万 ≈ 428元。
单车归母利润四百多块。
这不是H10一台车的问题,是整家长城现在的利润厚度就这么薄。 海外销量上半年反超国内,营收还在涨10.58%,但净利直接腰斩往下。 官方自己解释是海外税收补贴回款延期、汇率波动;翻译一下就是:主业没崩,但也不宽裕。
在这种背景下,H10定20万出头、全系激光雷达、全系四驱,本来就不是“利润车”的写法。
它是归元平台的样板间。
归元平台这事得单独说。
H10是归元出来的第一款方盒子家用SUV。
平台逻辑很简单也很狠:把零件通用率拉高,把研发费摊薄。
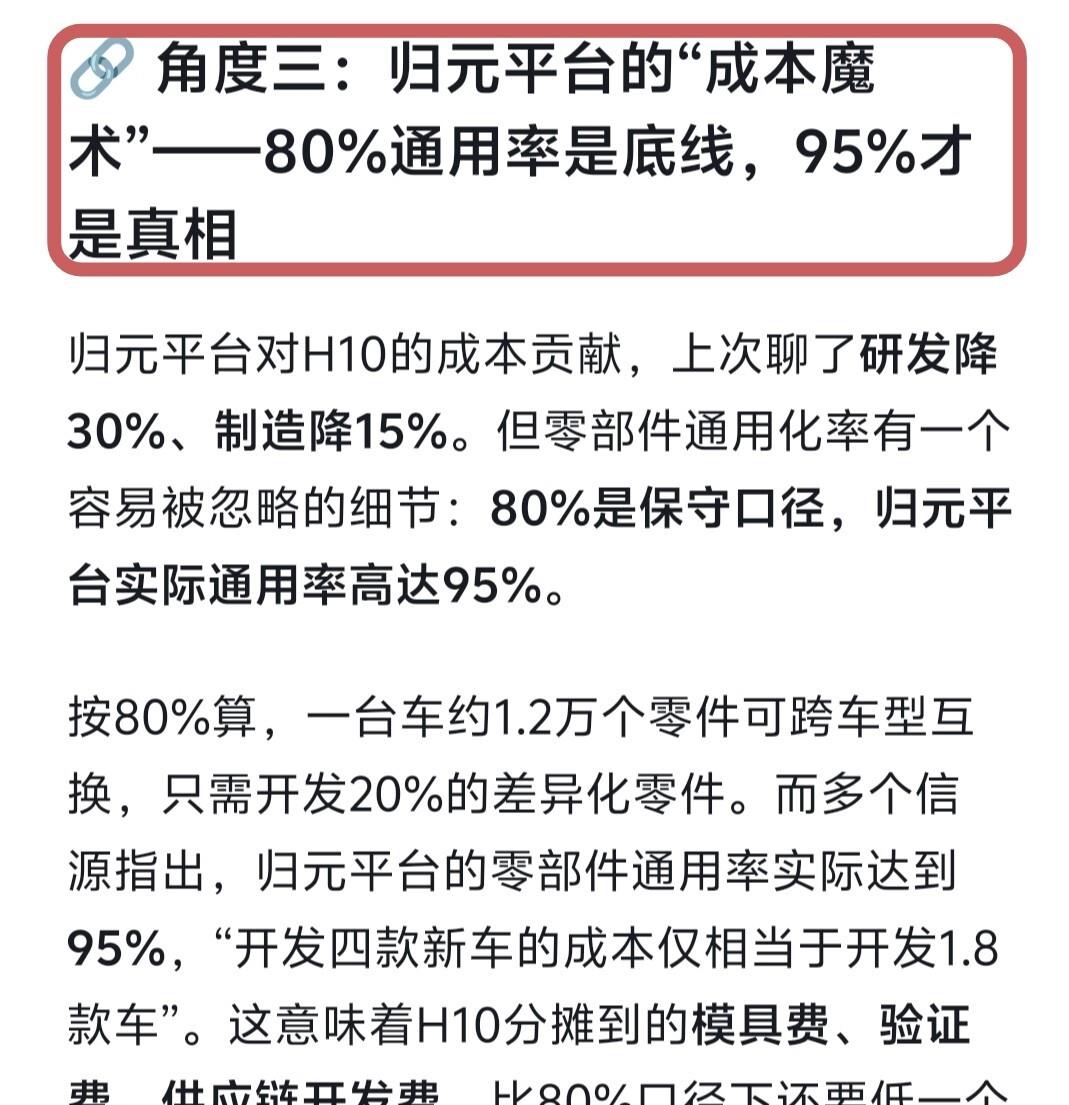
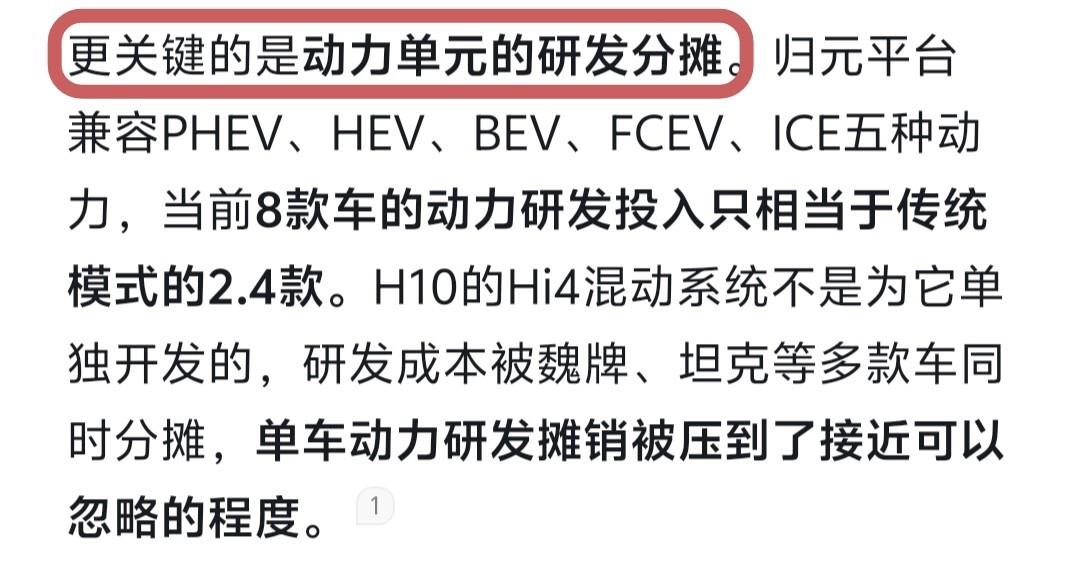
长城给的口径——归元零部件通用率80%,整车拆成49个核心模块、329个共用组件,开发4款车的成本相当于原来1.8款;研发成本降约30%,制造成本降约15%。
一台车1.5到2万个零件,80%通用就是一万多个零件在平台内互换。
H10不用把所有件都自己重新开模,差速、悬架、电驱接口、传感器位置,前面平台搭好了它就接着用。
更关键是“一平台五动力”——PHEV、HEV、BEV、FCEV、ICE都能装。
不用为每种动力单独搞一套底盘和电控架构,研发费用先砍一层。
那归元跟H10的成本有啥关系?
关系在这:
H10第一代,BOM该多少还是多少,电池激光雷达省不掉,所以单车利润薄。
但平台费用不是H10一台背——后面魏牌、哈弗、出海车型全归到归元上,51款车摊下来,单车研发分摊就下去了。
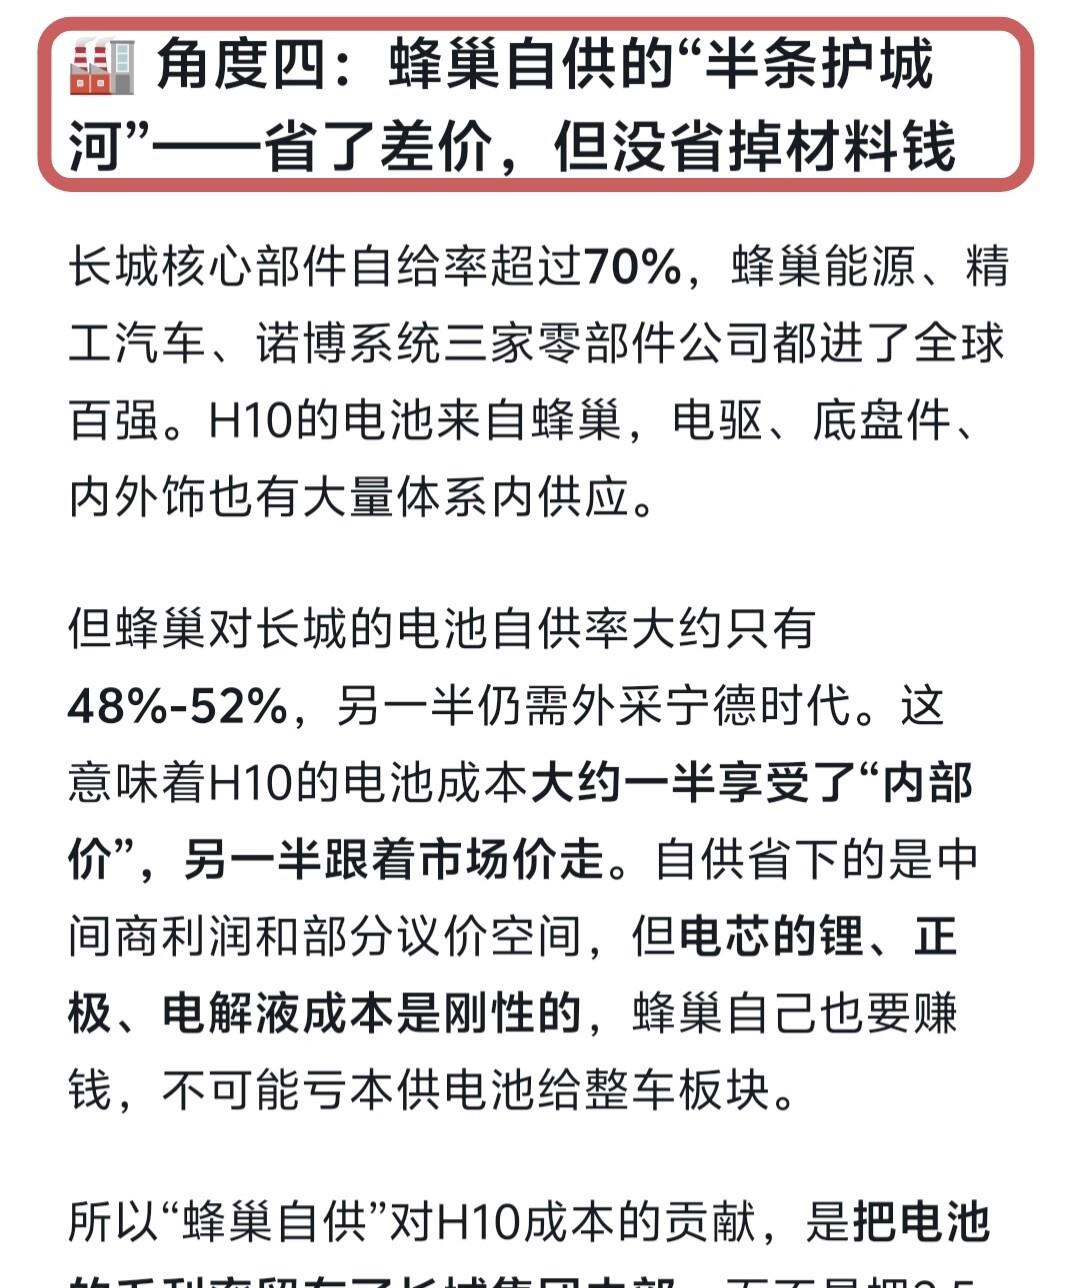
同样一条产线,五动力共线,制造成本再降15%。
也就是说,H10现在贴着18%毛利率卖,不是长城算不过账。
是它故意拿第一代样车换两样东西:
一个是销量和订单量,把归元首车打出去;
一个是平台复用率,让后面车型BOM里的“隐性成本”越来越薄。
网上拿DeepSeek倒推BOM,能推出来15到16万,推不出来的是后半段——长城真正省的钱不在零件单价,在“这车不是孤零零造的”。
对比一下就清楚H10为啥这么定:
H10全系激光雷达+六座+四驱,20.18万起。
中间差出来的不是“长城不懂溢价”,是它主动不收这块溢价。
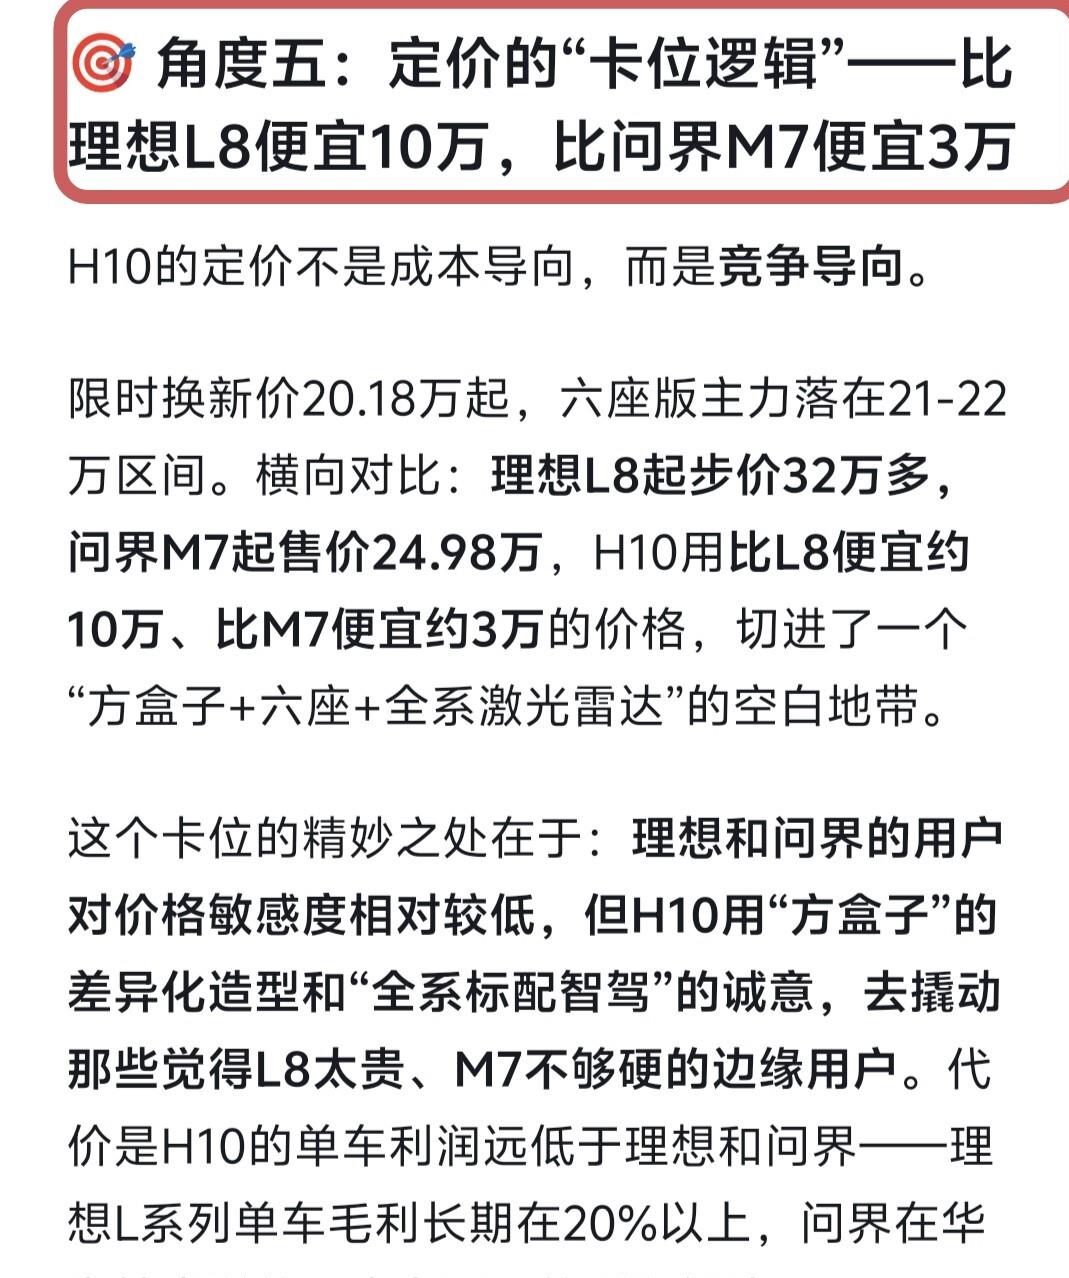
收了溢价单车利润好看,但归元首车起量慢、平台摊不开。
不收,单车几百块,但订单、声量、平台复用先跑起来。
半年报里那个428元,就是现在的长城单车利润底色。
H10只要不拖到负值,就算站住了。
预售12小时2.2万单这种数据,对平台化车企来说值钱的不只是销量——是证明“20万级方盒子+全系智驾”有人买单,后面同平台车型定价和成本模型就有样本了。
所以那句“18%毛利率生死线”,不是H10快死了。
是长城把H10摁在生死线上卖,换归元平台别在第一步就摊不开。
零件钱省不下来的部分(电池、雷达、四驱),H10自己扛;
平台能摊掉的部分(研发、模具、产线、通用件采购价),留给后面几款车。
这代H10赚几百块,没问题。
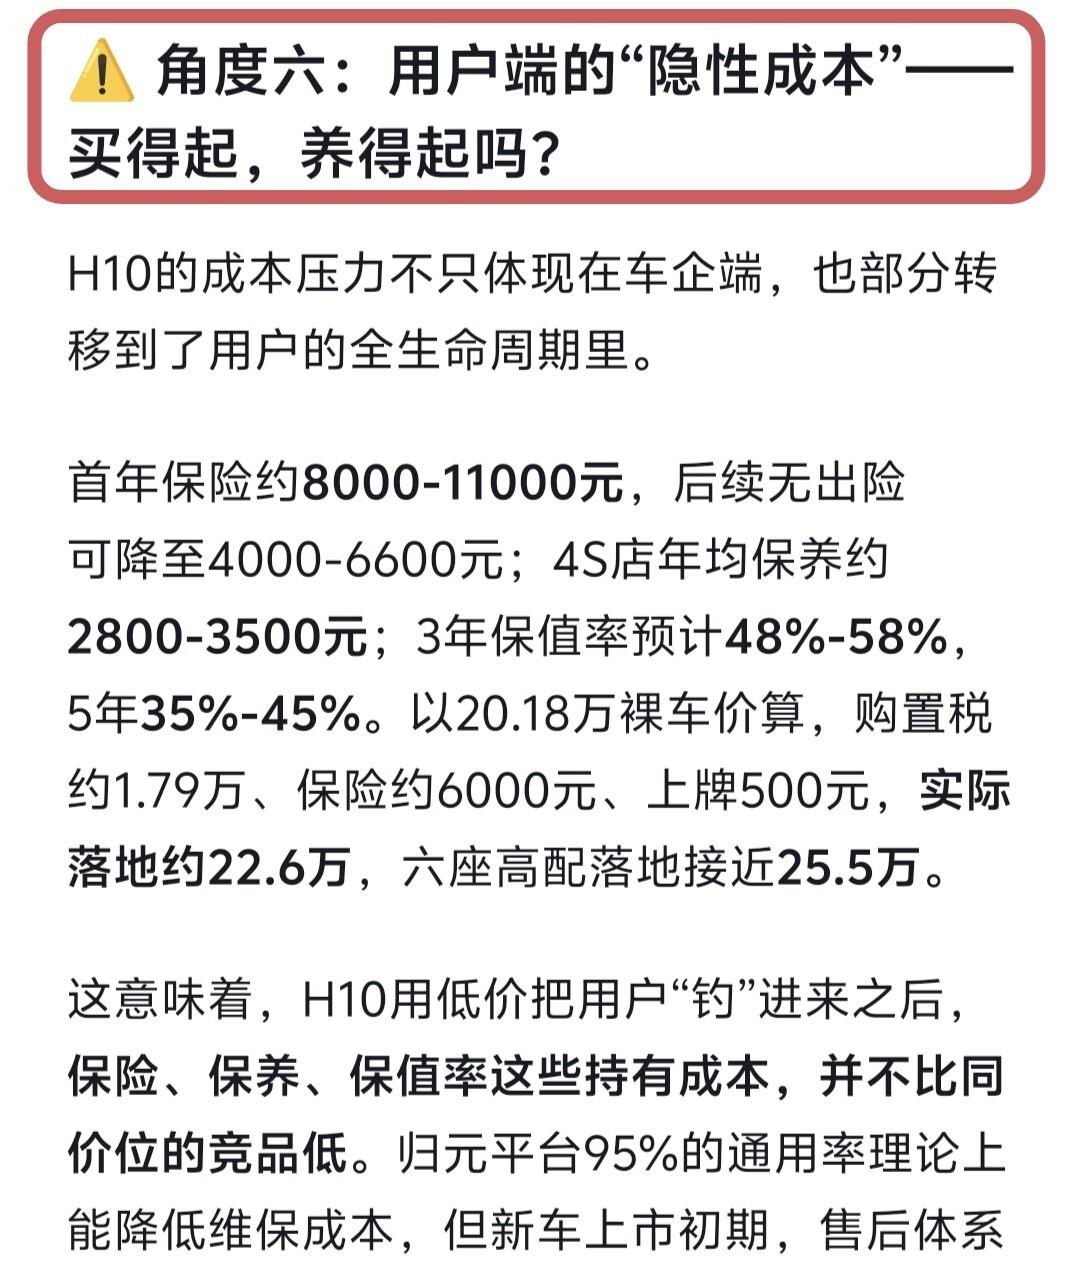
它的账本来就不在这一台车上结。
网帖标题写“DeepSeek算出来实际成本”,说法夸张了。
真实情况是:拿公开配置+行业零件价倒推BOM,再拿长城半年报毛利率反推净利区间——能看出“薄利”的大概轮廓,但精确到“每台赚372还是486”那是瞎扯。
能确定的是三件事:
H10硬成本确实高,激光雷达和42.8度电池全系标配不是白送的;
限时换新20.18万起之后,毛利被压到贴近集团18.37%毛利率线;
归元平台80%通用率+研发降本30%,是这台车从“亏着卖”变成“微利卖”的唯一杠杆。
长城上半年归母净利24.65亿、同比-61.11%。
H10这个“几百块”,不是算错,是当下集团利润表里最老实的数。