小米YU7从月销3!9万降至8736,真的是卖不动了吗?

3分钟大定突破20万辆,18小时锁单破24万辆锁单/——这样的开场,像一枚烟花炸在行业夜空,但结局并非只有绚烂。到底是产品太热销,还是被一波订单“推”上去的假繁荣?答案藏在交付节奏和市场真实需求之间,等着被一层层揭开。
有人说这是粉丝经济的胜利,雷军的号召力堪比演唱会门票;也有人说这是“数据换市场”的把戏,把库存当成了资产。事实是,YU7上市18小时就锁单超24万,交付周期一度被拉长到10个月甚至更久,产能没跟上,消费者排队等车。这种情况下,12月的39089辆、1月的37869辆,看起来像热销,其实是把积压订单按产能倒出来。问题是:当订单池见底,真实的需求会不会跟上?
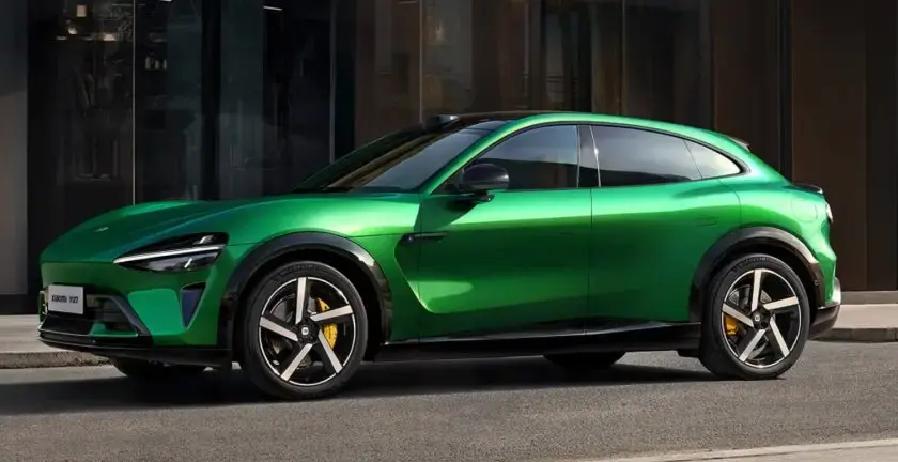
像剥洋葱一样,先剥订单层:2025年下半年二期工厂爬坡后,月产能冲到5万辆,交付速度从每月几千变成几万,YU7在10、11、12月成了小米汽车的大头。再看数据:2026年一季度YU7累计交付71623辆,三个月干掉了大量锁单;交付周期也从高峰期的20周以上回落到10周以内,说明积压订单在被消化。各方说法不一:内部有人承认锁单让一部分等待的用户转单,专家李颜伟点出,首批用户受品牌吸引,后续用户更理性。街头车主的反应也很真实:有人说“等了半年才提车”,也有人拿着交付凭证在社群里晒图。
表面风平浪静,实则暗流涌动。订单池被抽干后,销量开始回落,到了2026年4月,月销已跌破万辆至9876辆,8月降到8736辆。有人站出来分析:这不是产品力突然变差,而是销售节奏从“排队等车”变成了“车等客户”。反方声音更直白:小米错失了主流价格带。YU7首发只有标准版、Pro、Max,售价在25.35万至32.99万元,缺一款约600公里续航、直面Model Y入门版的廉价选项。等到5月21日把标准版以23.35万元补回市场,已经晚了10个月。有人算账:小米为延迟交付向用户承担购置税差额,至高1.5万元一台,媒体测算约20亿元支出——积压订单不是资产,而是一笔要付利息的负债。
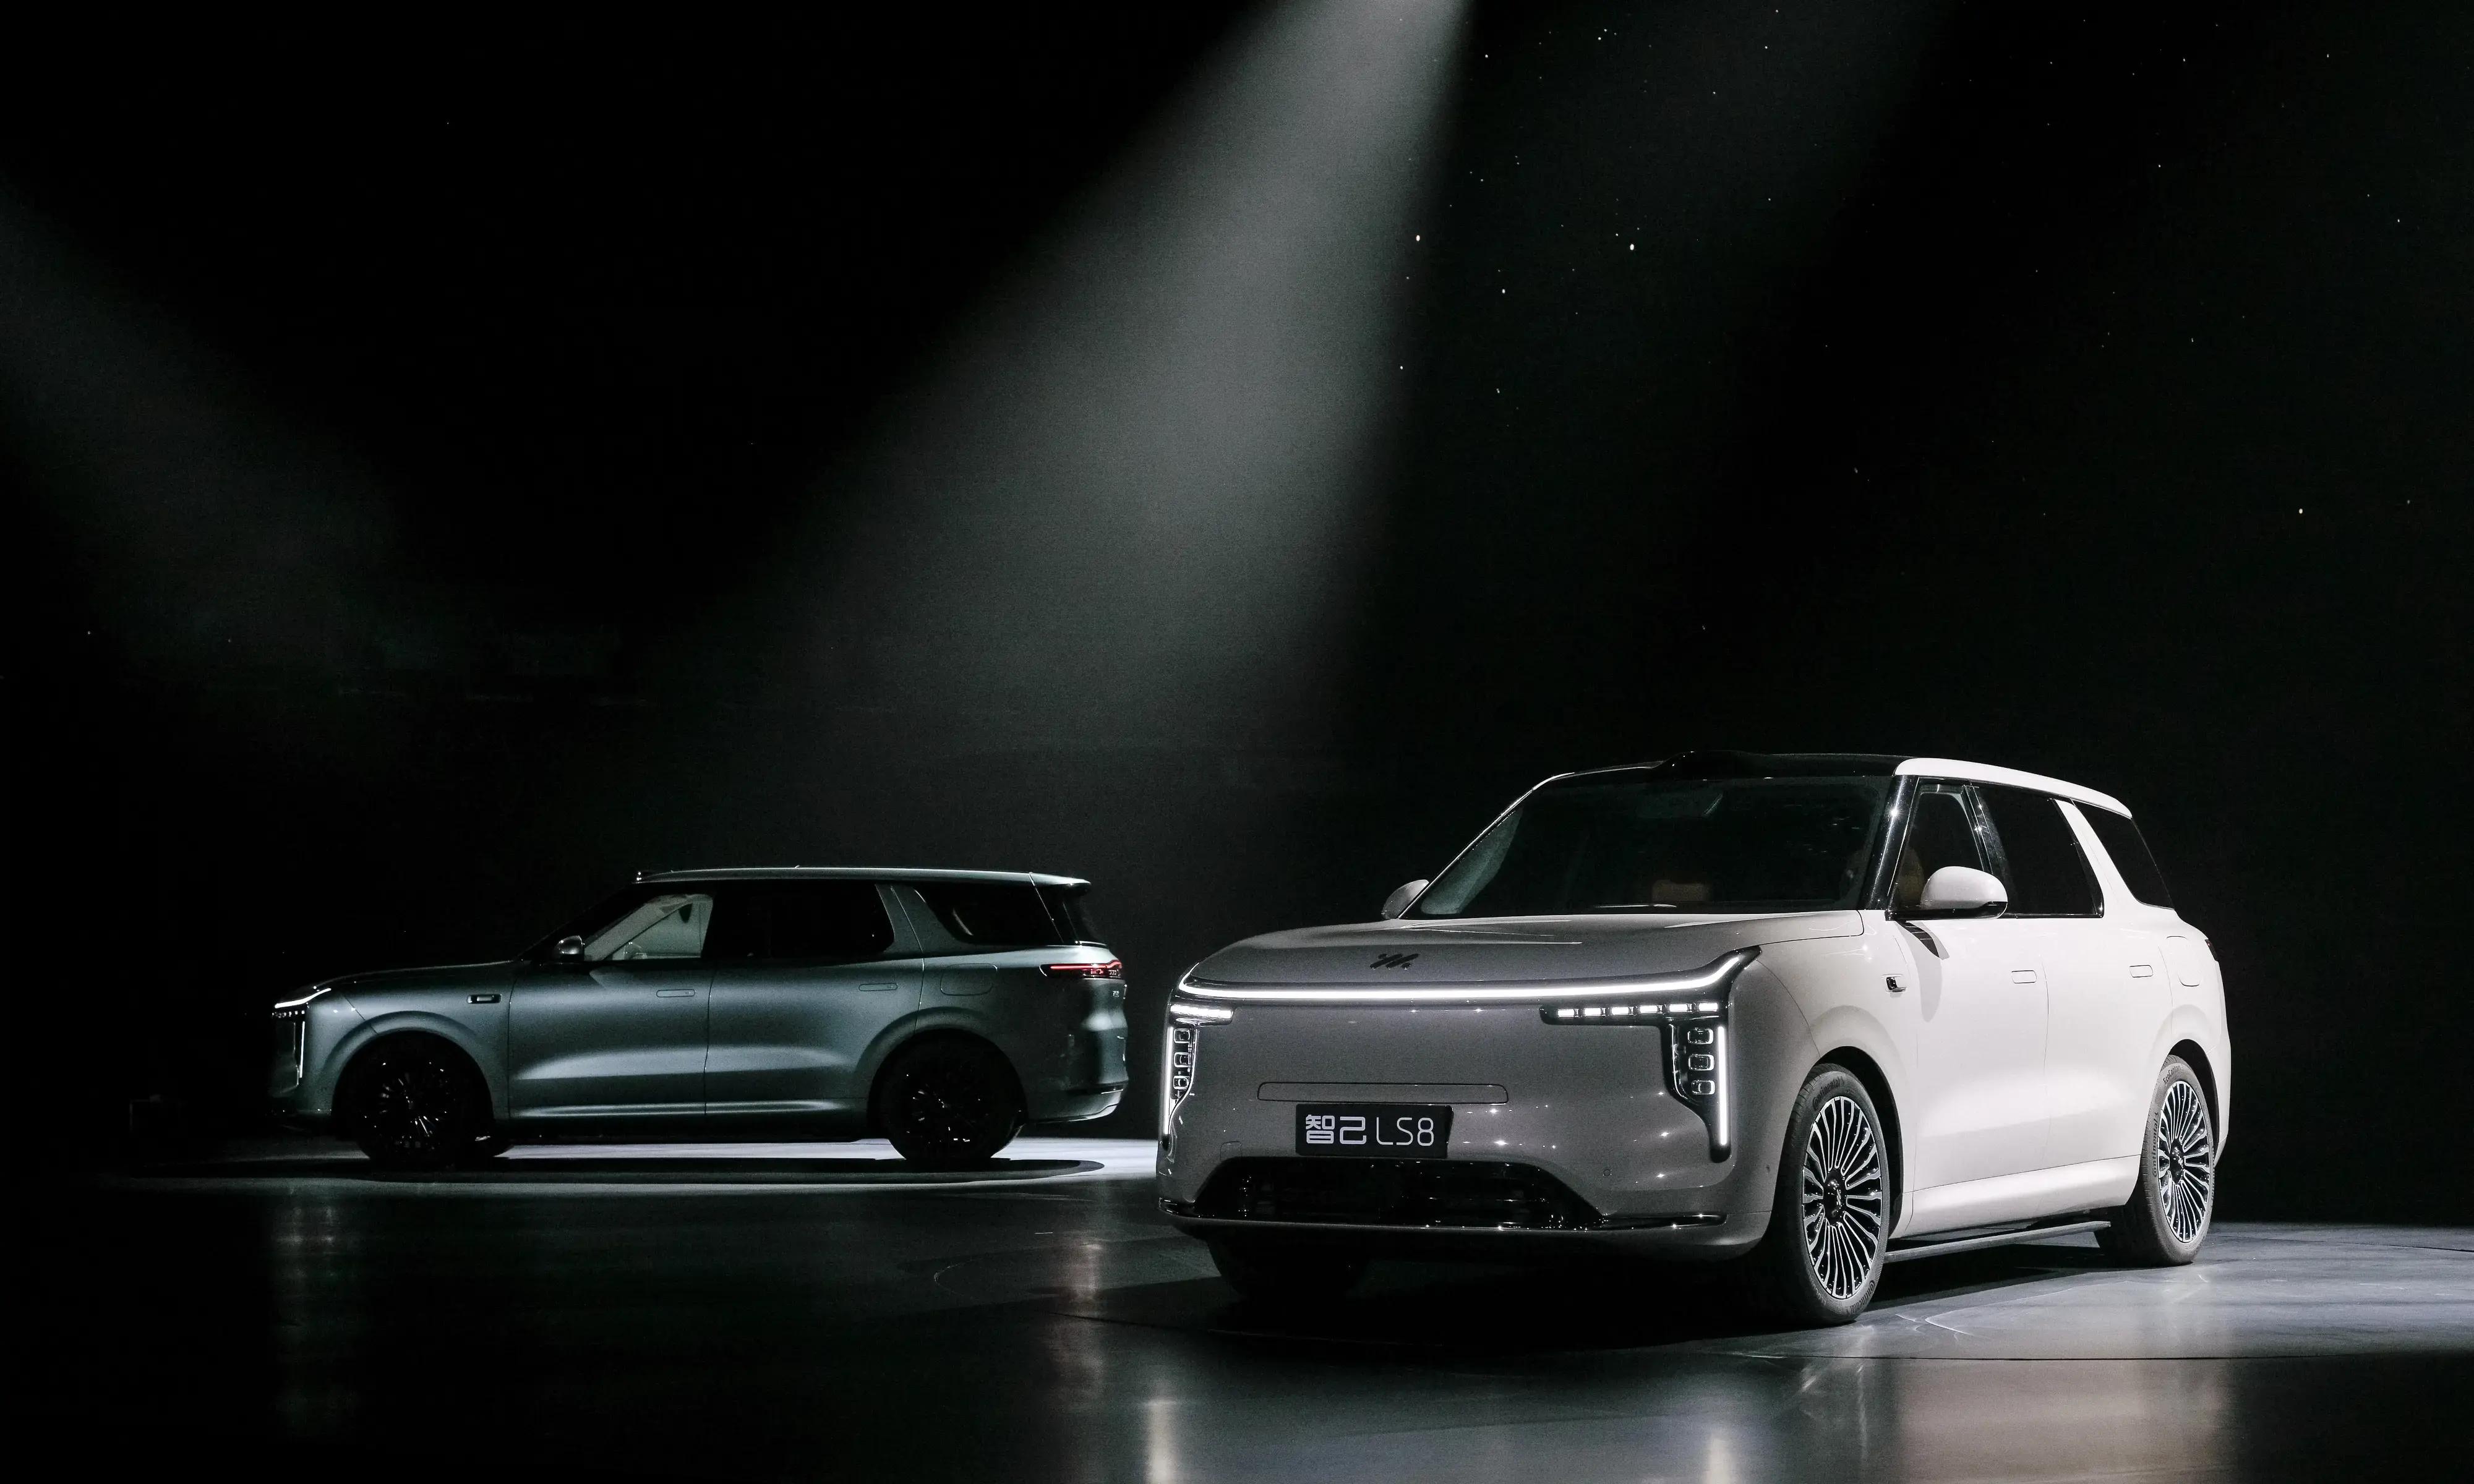
看似风平,实则更大的麻烦在路上。短期降价能刺激订单,6月和7月销量短暂回升到万台以上,但没有回到每月2万台的水平。经营上出现意外障碍:客户等待体验下降、部分锁单用户转向竞品、市场认知从“品牌溢价”回到“产品比较”。更糟的是,小米的销售逻辑也在调整——从早期靠品牌和流量躺赢,转向主动出门拓客、邀约试驾、运营私域,这是一种像换挡的忙碌:慢就是掉队,急就更容易失误。分歧加深,内部有人说“只要持续改进就能赢”,也有人提醒“赢的门票是产品定位,不是热度数据”。实际上,2026年4月至8月小米汽车月交付连续五个月站上3万台,说明掉的只是YU7这款车的热度,不是整个品牌的渠道或产能问题。但对YU7来说,它从“唯一在售的爆款”变成了产品矩阵中的一员,竞争对手已经把它夹在中间,和解似乎无望。
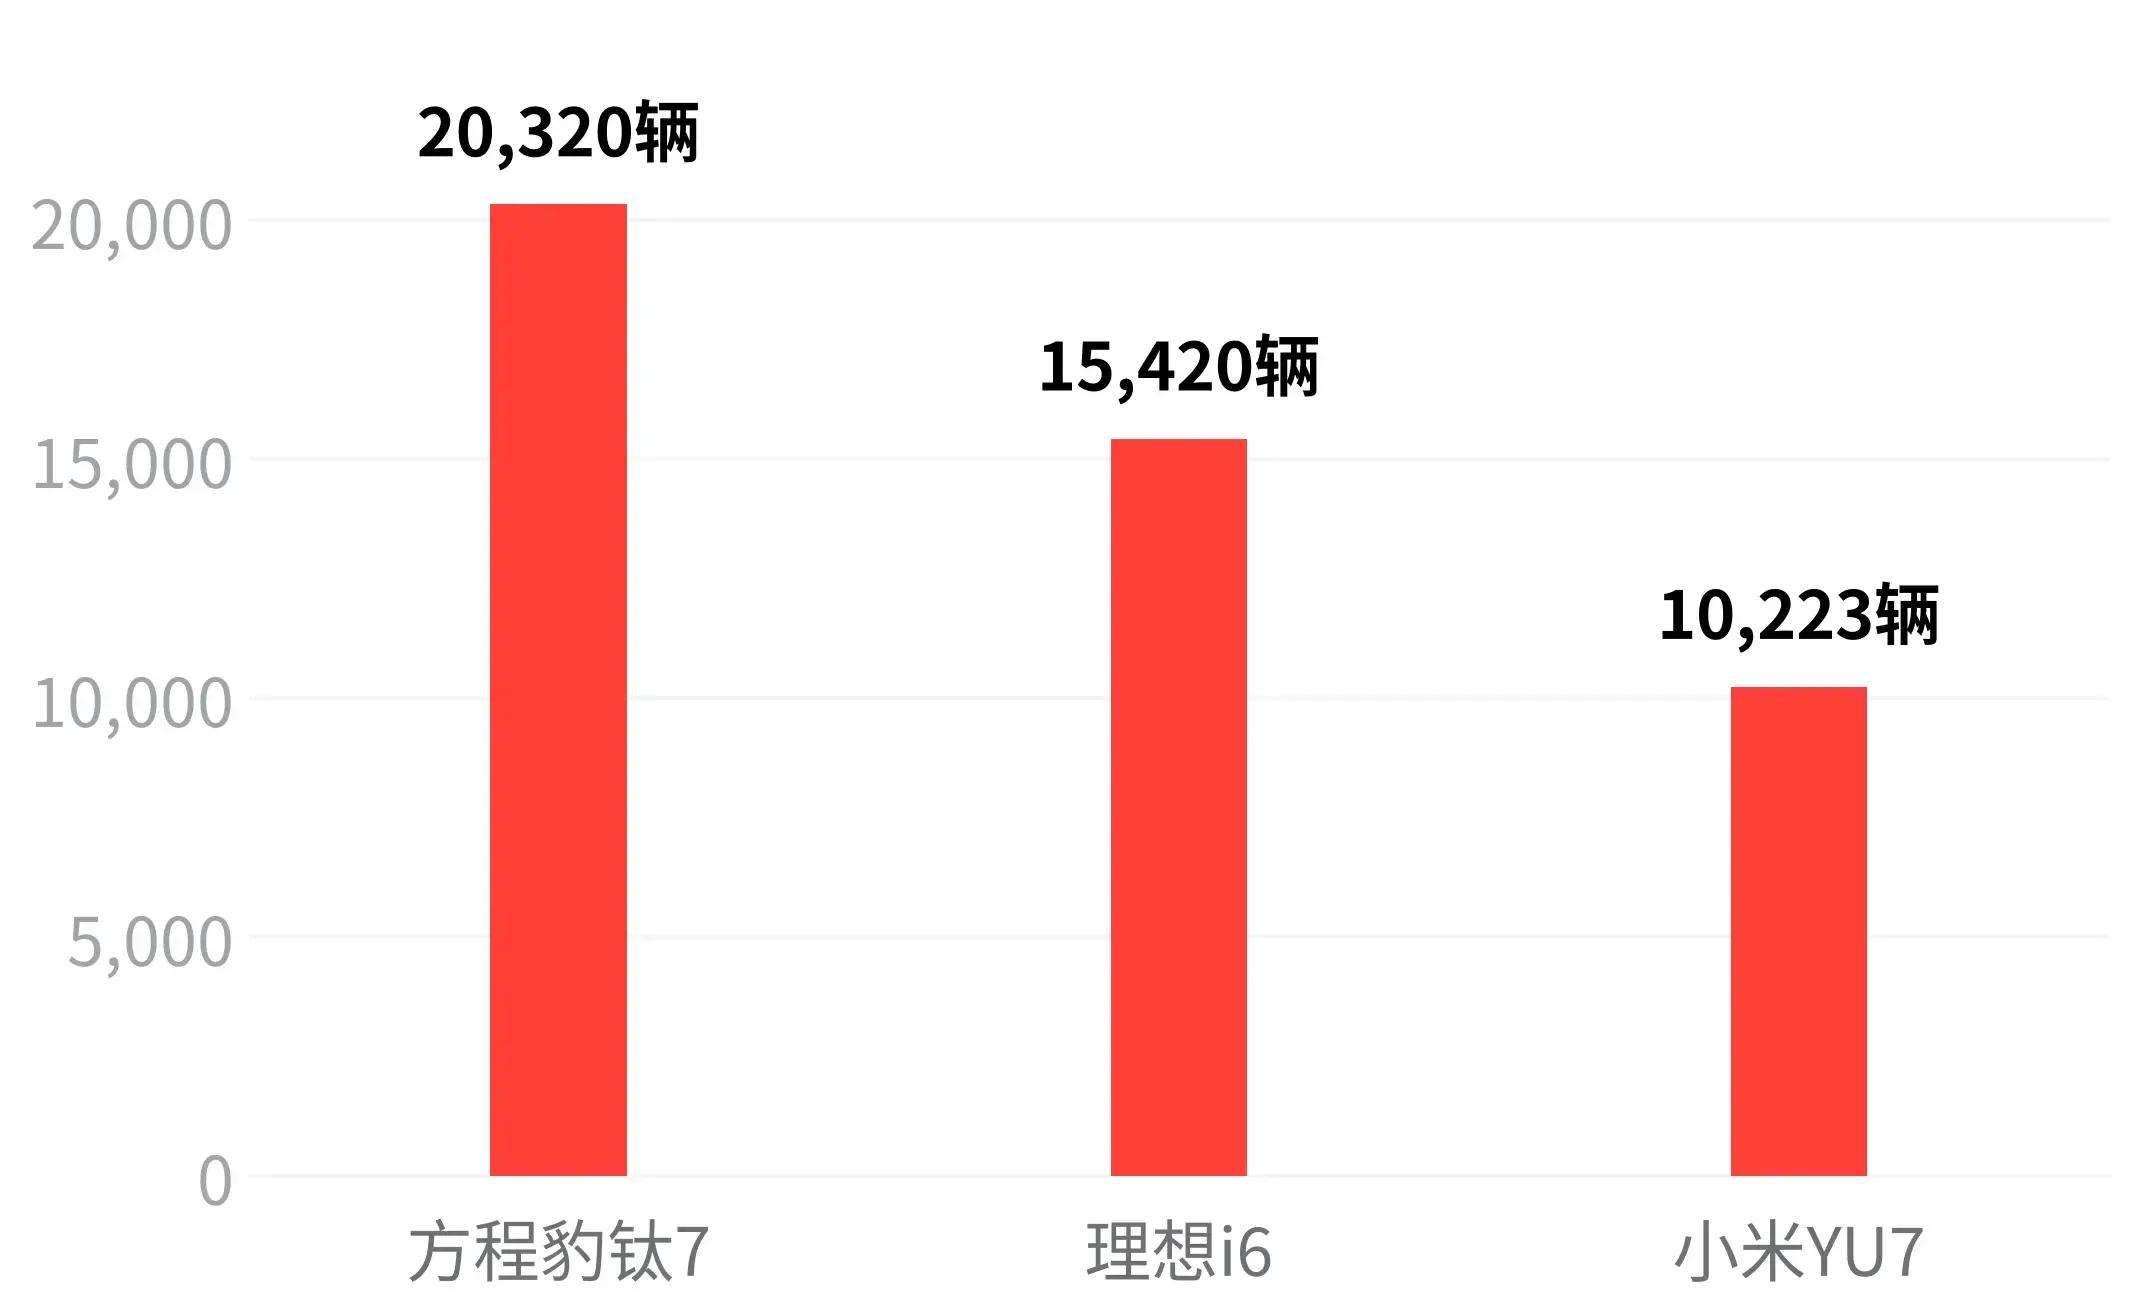
你觉得是“粉丝经济造就了短期神话”,还是“企业把订单当作增长模板,自掘坟墓”?站在竞争对手角度,难道不该说:恭喜小米把市场教育做齐了,现在放手看谁更能把客户留住?欢迎评论,哪种说法更像你看到的真相?