我第一次在青岛的海边看到有人把车停在栈桥旁,车灯一亮,那种感觉像是电车的未来突然落地。那天聊到车,他一句话让我记住了。比亚迪最近卖得很猛,不是嘴上说全球化,而是把销量数据摆在你面前。现在网上都在翻10月份的销量表,我也去把细分拆开看了看,结论很直白:比亚迪这波不是单点爆发,是王朝海洋方程豹腾势仰望一起在路上跑。你如果只盯着某一两款爆款,很容易错过更关键的逻辑。
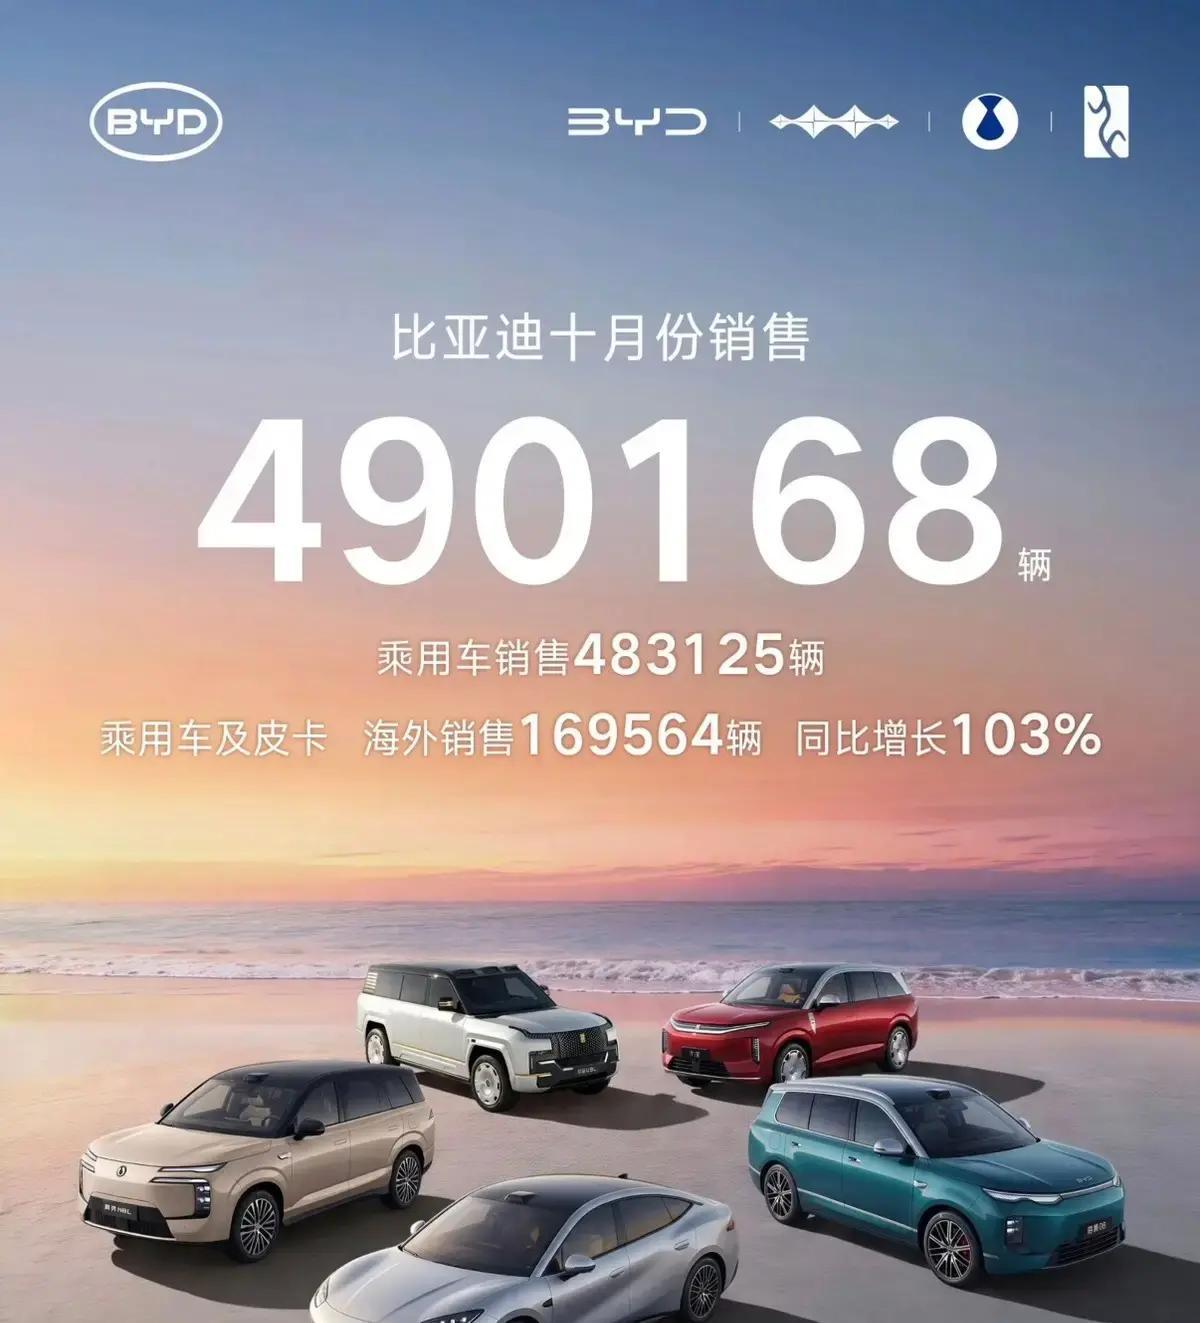
先说最核心的数。10月份比亚迪总销量超过49万,其中近17万来自海外。也就是说,国内外销量配比接近2比1。这个比例放在新能源车竞争这么卷的年份里,意味特别大。它不只是国内市场的胜利,也不是简单的出口冲量,而是产品在不同国家不同使用场景里还能站住。你要是经常逛车圈,应该听过那句吐槽,很多品牌在国内靠补贴和配置堆,出海就打折。比亚迪这套打法看起来更像是先把底层硬实力做出来,再让车型去适配市场。
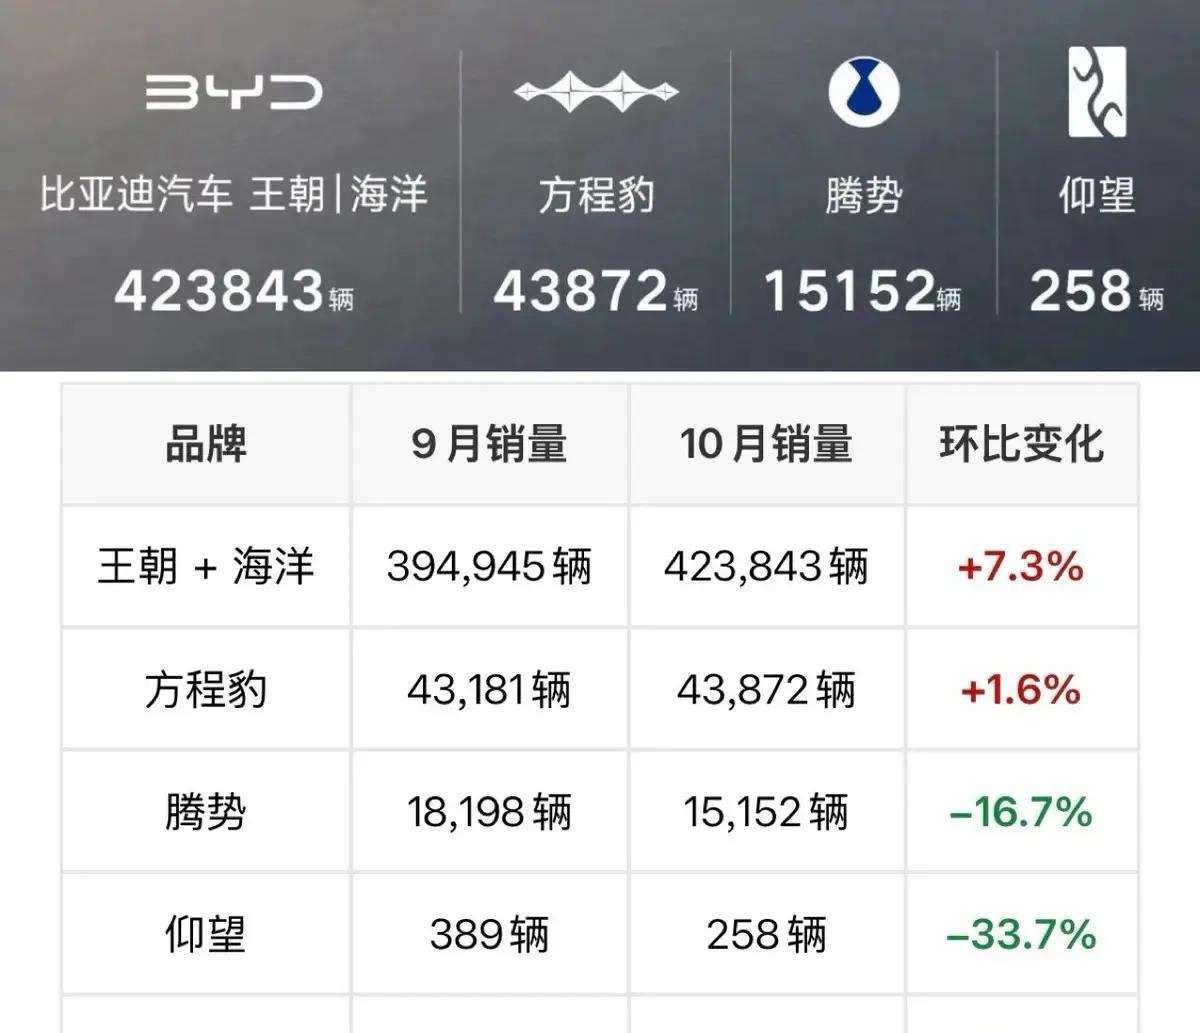
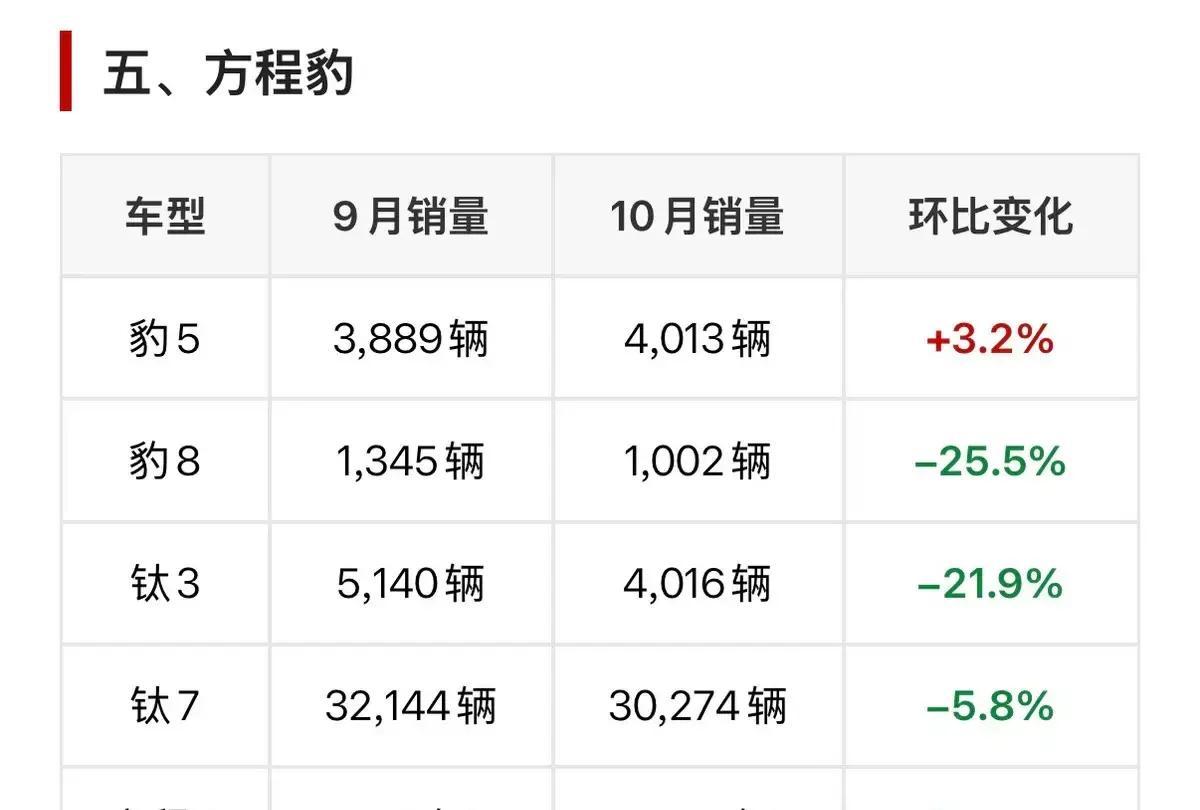
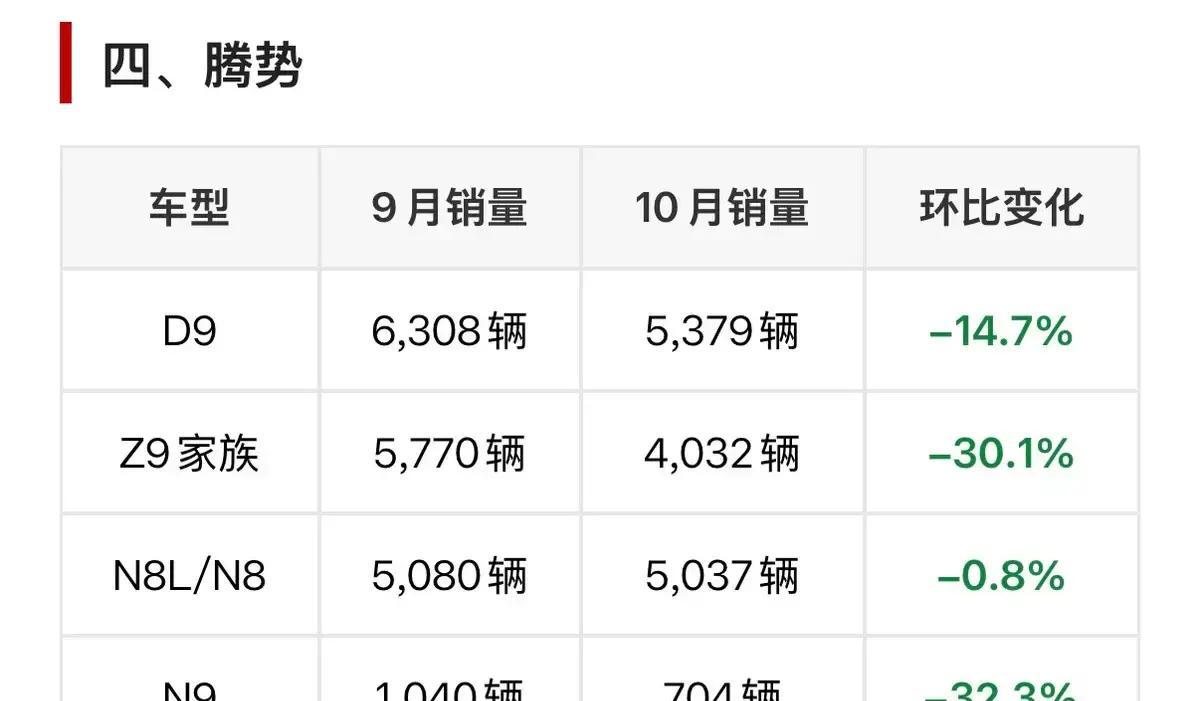
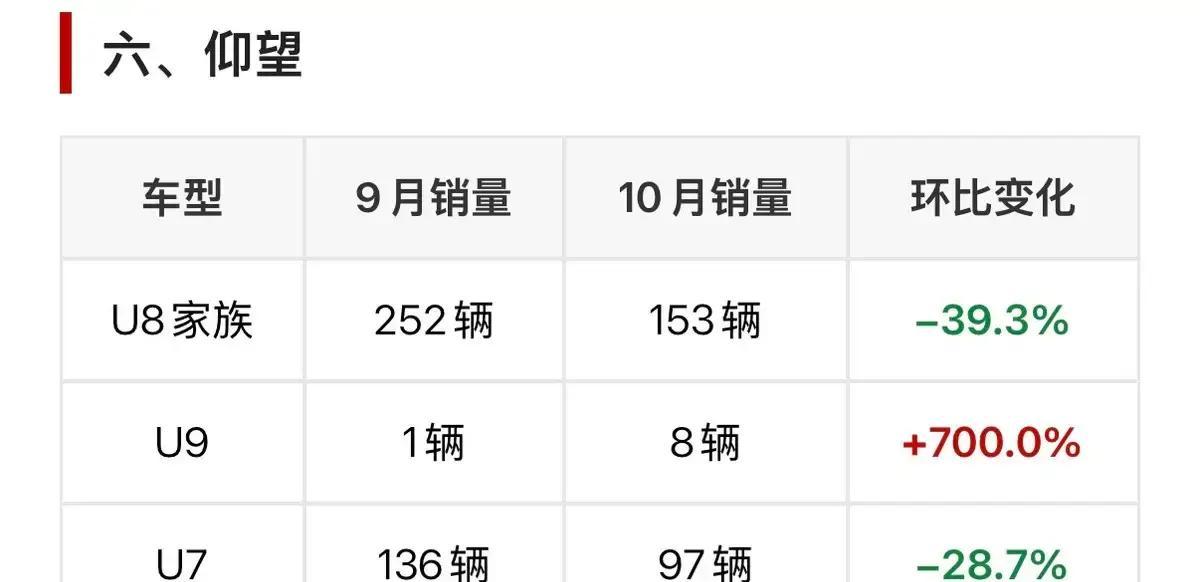
再把销量拆到品牌层面看。比亚迪母品牌10月份月销42万级别,环比提升7.3%。方程豹月销继续破4万,均价在20万以上的高端阵营里,排在第三,紧挨着特斯拉和小米。腾势月销超1.5万辆,但仰望只有258辆。然后一个有意思的现象出现了,方程豹和腾势都提到憋大招,销量环比也有下滑。但憋大招这事,在车企里既可能是节奏问题,也可能是产品策略的必然。你不能只拿一月数据下判断,要看它背后到底卖的是成熟平台还是新车周期。
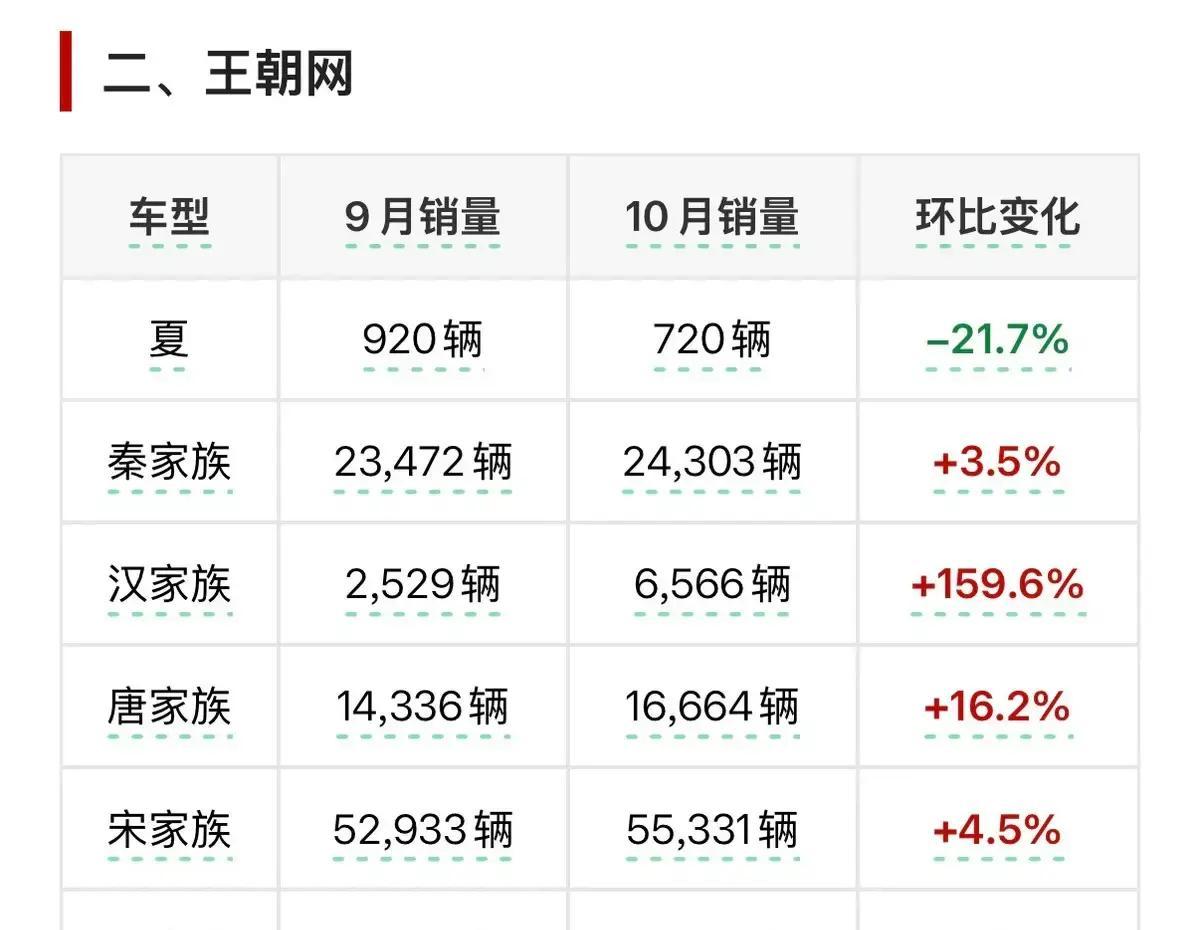
我们再落到最能刺激讨论的部分,哪几款车在出力,哪几款车在拖后腿。先从王朝网说起。10月份王朝网里,除了夏这款MPV之外,其它车系环比增长。这里真正的支柱是元家族。元家族月销99456辆,这个数字基本就是在告诉你,10万级的SUV市场比你想象的更吃配置、也更吃口碑沉淀。元UP (图片 | 参配 | 询价) 和元PLUS (图片 | 参配 | 询价) 两款车都在10万级别徘徊,但它们的定位不同,一个更偏年轻化和城市通勤,一个更偏均衡和成熟家用。你在青岛街头会发现,元PLUS停得很密,像停车场里最稳的那一排。
宋家族10月份卖了55331辆,主要靠宋Pro和宋Ultra (图片 | 参配 | 询价) 系列。这里要聊的是产品迭代的节奏。宋L销量在素材里被点名,实话实说,市场存在感在下降。一个车如果不能在价格带和产品力里建立更明确的对比优势,就会在同级被挤开。尤其新能源SUV用户换车时更理性,会拿同价位去对比续航、能耗、空间和智能体验。你以为它慢,其实是别人更快,快的那波把预算先抢走了。
秦家族10月份月销量破2.4万辆,环比正向增长。但素材里也提了一个关键点,第三代秦PLUS (图片 | 参配 | 询价) 刚上市,秦MAX (图片 | 参配 | 询价) 在发力,所以这波增长不一定能代表它真正的天花板。为什么?因为新车爬坡期的销量波动会更大。你把第三代秦PLUS当成核心变量,秦MAX当成第二变量,再叠加换购和金融政策的节奏,就能理解为啥素材里说下个月有望冲到3万。对车主来说,秦系列的吸引力通常在于它的效率和成本结构,跑得不费、用起来不心疼。
汉唐家族同样迎来新车节奏,素材重点提唐家族。二代唐销量不多,唐L (图片 | 参配 | 询价) 停产,唐家族销量主要由大唐撑着。这里就能看出比亚迪在用平台和车型生命周期做“断点续航”。你要是常看车圈,会发现停产并不等于销量崩,而是把产能和注意力转移给即将到来的新车。二代唐的节奏像是把市场培养出来后,下一代要收口。三代唐的“下一步”被直接点出来,预计和二代一起形成合力去冲到破3万级别,这种预测从产品发布周期上是能讲通的。
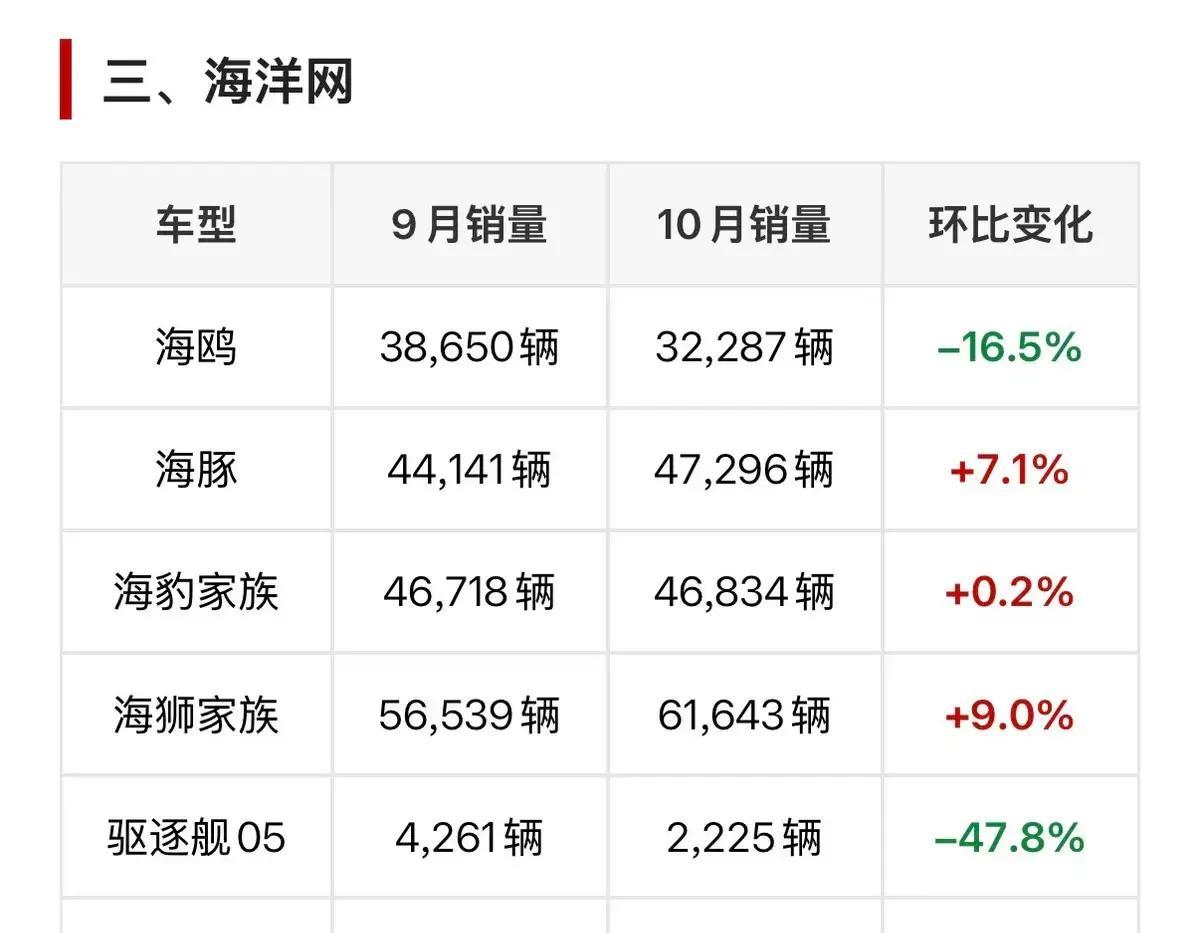
到海洋网,素材里先讲海鸥的下滑,并把原因说得很具体。大海鸥来了,二代刀片电池更成熟,同时车身尺寸更大、底盘也更好。更重要的是,它让一批原本准备买海鸥的人开始持币观望,等新车。你可以把这理解成消费决策的延迟。海鸥是入门车,用户群体对价格敏感,对“下一代更值”的敏感也高。于是老款销量往往会在换代窗口出现短期回落。这不是产品差,是市场在等更合适的那一口。
海豚、海豹、海狮家族则稳定发挥,中高端的海豹08 (图片 | 参配 | 询价) 和海狮08 (图片 | 参配 | 询价) 成为增长点。你要抓住这个信息点。中高端的增长不是靠单一爆款,而是靠平台能力向更高售价区间延伸。海豹08主打的是电驱效率和空间布局的均衡,海狮08偏向家庭多样化。很多人以为新能源只看续航,但真上路你会发现,底盘调校、NVH、座舱体验才决定你愿不愿意长期用。
素材提到驱逐舰05 (图片 | 参配 | 询价) 和宋PLUS被质疑还在卖,国内卖得不多,但海外仍然香。这里就很有讨论度。你会发现同一套产品在海外往往“活得更久”,原因是海外用户对成熟技术和性价比的接受度更高,而且充电网络的差异也会影响用户对续航和补能的预期。国内市场迭代快,用户换车也更快,更新换代带来的冲击更明显。海外则可能更吃稳、吃可靠。所谓老咕噜棒子在国内被吐槽,在国外反而被当成更划算的选择,这种错位非常常见。
说到方程豹,素材里明确指出销量支柱依旧是钛7 (图片 | 参配) ,月销继续破3万。并且提到今年遭遇同行方盒子车型的反复围剿,网上也有人说钛7快不行了,但销量相对稳定。这里我想多补一句汽车圈的“硬逻辑”。方盒子在审美上确实更容易形成辨识度,但真正能把销量守住的还是三点:动力系统的可靠性、底盘通过性带来的用车信心、以及维保和配件体系是否跟上。稳定销量意味着它的产品兑现能力没有断。
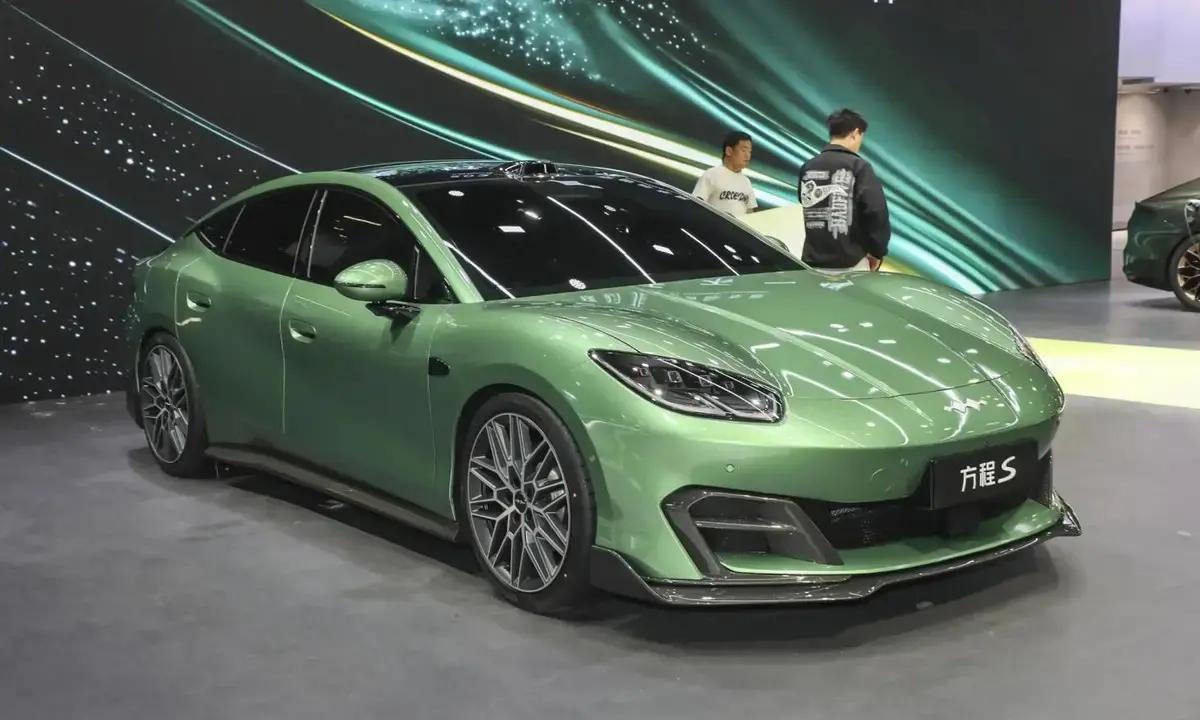
素材里最让我觉得可惜的是方程S (图片 | 参配) 。它被评价为产品力很棒,造型也好看,定位清晰,但月销目标没达到很多人预期。为什么会出现这种情况?常见原因有两个:第一,价格带和竞品重叠导致用户难以做决策;第二,宣传节奏和渠道触达不够强,让“好车没被看见”。在国内市场里,认知成本很重要。车不是只有参数,还是要被你在该看的时候看到。方程S如果没把“为什么要选它”的故事讲得更狠,销量就会像青岛的雾,能见度不够。
腾势品牌这边,素材给出的是全线下滑,1.5万辆左右的总销量和坦克品牌相近。但它同样强调腾势在憋大招,下一步是即将上市的腾势N8 (图片 | 参配 | 询价) 。重点信息包括闪充、云辇-A、新内饰天际屏。再加一个价格推测,30万左右中规中矩,25万左右则像去年方程豹钛7 (图片 | 参配) 那样可能引发更大关注。这个讨论背后其实是价格锚点的力量。用户会用价格去推断你能不能拿出同级最硬的技术。腾势如果在价格落点上更激进,就容易把对手的选项压缩掉。
仰望品牌,素材给得很清楚。它不是走量的工具,更像品牌图腾。比亚迪的高科技在仰望上先亮相,之后再下放。这里提到明年即将上市的固态电池,推断会先给仰望,再逐步平民化。你要注意,这类策略更像是技术验证和品牌背书。它让高成本的研发在一个明确人群中跑通,然后再把成熟路径带到更大市场。对消费者来说,更多是感知到“技术从哪来”,而不是每一次都立刻掏出同等级别的钱买图腾。
说到讨论点,我想把关注放回用户最关心的那句。到底哪款车让你觉得惊喜,哪款最意外。以10月份的数据逻辑来看,元家族和宋家族的环比增长、秦家族的破2.4万辆、以及海豹08 (图片 | 参配 | 询价) 和海狮08 (图片 | 参配 | 询价) 的中高端贡献,属于更确定的增量来源。反过来,海鸥的短期下滑更像换代窗口带来的结构性波动,汉唐里唐家族靠大唐撑着属于生命周期切换期,方程S (图片 | 参配) 的落差则更像认知和触达层面的挑战。腾势的全线下滑则是产品周期带来的自然结果,等N8把技术栈和价格锚点重新对齐,它的竞争力会在那一刻被重新评估。
另外还有个容易被忽略但很关键的点。素材里说了“这台车给国内淘汰技术在海外还能香”。这句话背后其实是全球化产品策略。新能源车最怕什么,怕技术没问题但市场没准备好。对比之下,比亚迪用更丰富的产品矩阵覆盖不同补能条件、不同政策环境和不同用户偏好,海外能接住国内成熟车型的逻辑就成立。国内卷的是功能堆叠和迭代速度,海外卷的是可靠性、综合成本和稳定交付。你看见了17万海外销量,就能理解它不是单纯靠国内唱独角戏。
最后我想用青岛的方式收个口。我们在海风里看车,得看它是不是能跑进日常,而不是只在发布会上发光。10月份这组数据把比亚迪的优势拆开了:王朝网的走量能力、海洋网的中高端起势、方程豹的高端稳定、腾势的周期调整、仰望的技术图腾。争论可以继续,但如果你手里正好在准备换车,至少要把同级价格带、迭代节点、以及你所在地区的用车环境一起算进账里。这样你看到的每一条销量曲线,才会真正落到自己的方向盘上。