问界被“一米穿四界”压制,二月交付仅1.8万辆,高光之后是否已进入低谷期?

去年春天,有一个说法在车圈被玩得很嗨——“一米穿四界”。
很多人只记得这个梗,却未必弄清楚,当时的数据背景到底是什么、谁真赢了谁、以及后来这场“米”和“界”的对决,走势其实远比一句口号复杂得多。
先把时间往回拨到去年的3月。
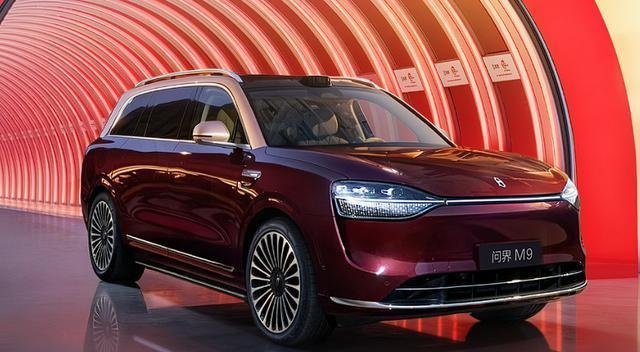
那时候,问界全品牌的交付量大约是12679辆;小米刚刚凭借首款车型SU7杀入市场,当月交付就冲过了2.9万辆。两边的差距,不是一星半点。
如果只看问界这个品牌本身,这个对比没什么争议:问界全系几款车型打不过小米一款车,“一米穿问界”是站得住脚的。
但网上热传的却是“一米穿四界”——好像小米一辆车就干翻了鸿蒙智行旗下“问界、智界、享界、尊界、尚界”一整套品牌矩阵。听上去很解气,也很炸裂,可放到时间线上一核对,问题就来了。
2024年3月,鸿蒙智行真正有车在卖的品牌,其实只有三个:问界、智界、享界。
严格按时间算,当时最多只能说:小米“一米穿三界”。
而且,如果把焦点再缩小一点,从“所有鸿蒙智行品牌”收回来,只看问界的在售车型,故事又是另一种解读了。
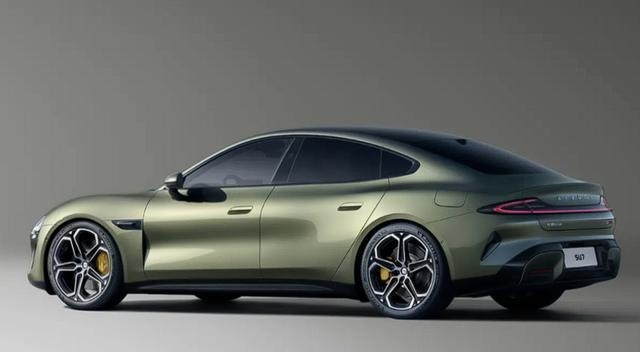
只不过,如果严格一点,这其实是“一米穿三款”,而不是“一米穿三界”。“界”和“款”,别人是按品牌口号讲,小米被捧是按车型算,这里面多少是有点偷换概念。
还有一个容易被忽略的细节:很多人把当时的小米产品理解成“只有一辆SU7”。但从官方产品结构上看,当时小米挂在官网上的其实是SU7和SU7 Ultra两款车。只是Ultra更像是限量冲顶的技术展示版,在序列归属、定价和销售体量上,都没办法和主力的SU7放在同一维度去看,所以大部分讨论都默认:小米就是靠一台主销的SU7在打。
这样拆开看,会发现“梗”和“事实”的关系,大概是:整体方向没错——小米确实在那个时间点上压了问界一头,但很多传播时的细节,是被简化、甚至放大处理过的。
更完整的画面,其实要从那年2月开始看起。
到了3月,小米把交付继续拉高到2.9万多辆,问界则是大约1.27万辆左右,双方差距没有缩小,反而被放大。也正是在这个节点,围绕问界、智界、享界、小米的各种段子集中爆发,“一米穿界”的说法从车圈小范围玩笑,变成了社交平台上的热梗。
如果时间继续往后拨,这个故事的走势就没有那么“线性下去小米一直压着打”了。
2024年4月,小米当月交付依然在2.8万辆以上,问界则回到了27203辆,两边的差距只剩几百辆。从“碾压”变成了“并跑”。再往后一个月,形势甚至来了个反转。
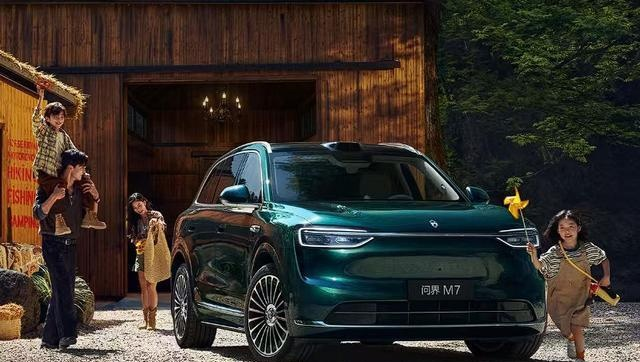
2024年5月,小米交付仍然保持在2.8万多这个区间,而问界的交付拉升到了36450辆。这一次,是问界把小米甩在了后面。用当时的冷冰冰数字说话:小米靠一款SU7打天下,能稳住在2.8万左右的交付水平,本身已经算很能打,问界则是依托多车型、多价位组合,把盘子越做越大。
如果再把时间拉得更长一点,就会看到这两家的“高光时刻”其实都在同一年下半年出现。
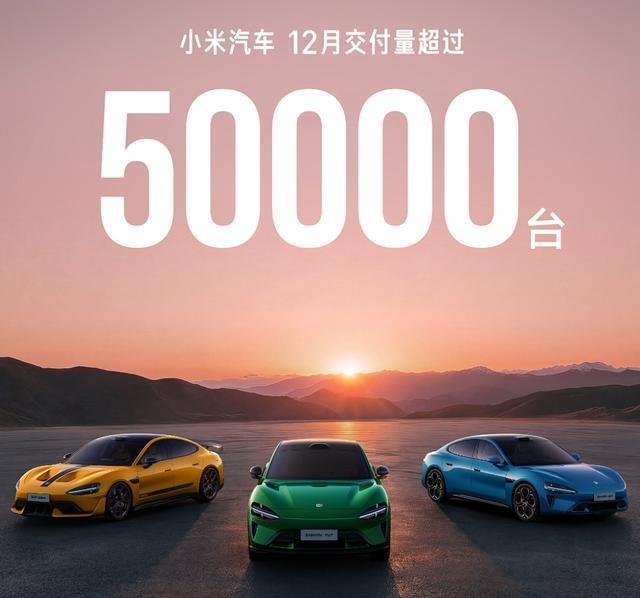
2024年12月,问界交付量来到57778辆,这个数字直接刷新了品牌的历史记录。这背后,是M9站稳高端形象,M7在家庭用户中持续走量,再加上新上市车型的贡献。差不多同一个时间段,小米汽车也在12月突破了“5万+”的交付纪录,这是小米入局汽车后第一次真正意义上的大规模兑现。两个品牌,都在这一月交出了自己迄今为止最漂亮的一张月度成绩单。
如果只剪一段3月的画面出来看,很容易得出一个简单粗暴的结论:小米胜、问界败;但把全年串在一起,能看出来的是另一种状态——双方互有起伏,谁也没能建立一种绝对压制的优势。
不过,网络上的话题从来不会老老实实按照完整时间线展开。
到了2025年2月,问界的交付跌到了1.8万辆左右,而小米则保持在“2万+”。这一回轮到问界进入明显的“低谷区间”,于是“‘一米穿四界’又回来了”这样的声音又开始在评论区刷屏。
把品牌分布拉开来看,鸿蒙智行所谓的“多界”,实际上是通过不同品牌去覆盖不同价格带、不同使用场景。问界承担的是主力和体量,智界更多偏向和传统车厂联合探索,享界、尊界、尚界,则各自有不同的定位尝试。这样的矩阵,在产品丰富度上确实是要比“小米+一款SU7”的单点布局更复杂,但在销量表现上,真正扛指标的仍然是问界。
所以,“一米穿四界”这个说法,从去年3月开始就带着结构上的问题:它把鸿蒙智行内部的多品牌逻辑,简单压成了一个对手,把一个品牌矩阵算成一个“整体战力”,再用小米的一款主力车去对比。这对于炒梗来说够好用,对还原现实则不够准确。
至于问界在今年初的“低谷”,从一些公开的信息看,既跟产品节奏有关,也和整个新能源市场的竞争加剧有关。
一方面,问界的部分老款车型在经历了前期的集中释放之后,需求自然会回落,新款接力的空档期里,销量出现波动很正常。另一方面,同价位上,除了小米,理想、比亚迪等品牌在2024年底到2025年初密集上新、打价格战,用户的注意力和预算被同时拉扯,问界不可能不受影响。
从往年的走势来看,问界的销量在推出新车型、或对主力车型进行比较明显的升级调整时,往往会出现一波明显的上扬曲线。M7的几次升级、M9上市后的牵引效应都是典型例子。M6补位后,有望去填补部分价位区间的空白,降低用户的入门门槛,同时延续鸿蒙座舱和智能驾驶在同级里的卖点优势,这对于走量是有帮助的。
不过,能补到什么程度、能否重新回到“3万+”“4万+”的稳定水平,还得看两件事:一是新车本身的产品竞争力和定价策略,二是小米、理想、比亚迪等对手在同档位上会怎么出牌。如果对手继续加码价格战,M6即便带来起色,也未必能马上把问界整体拉回到前期那种“强势压制”的位置,更有可能是双方又进入一段新的拉锯期。
回头看这两年,“一米穿四界”这个梗之所以反复出现,本质上是因为:小米和问界代表了两种截然不同的造车路径。
一边是借助华为技术和渠道,走多品牌、多车型、大矩阵的打法;另一边是小米式的“极致单点爆破”,集中资源砸一个爆款产品,然后通过口碑和品牌扩散来争时间。用销量曲线比,某一两个月谁高谁低并不关键,更关键的是:谁在产品节奏、品牌心智和用户结构上跑得更稳。
如果只停留在“谁穿了谁”这样的段子层面,难免会被各种剪辑过的数字牵着走。把时间拉长一点、把背景补齐一些,会发现,这场“米”和“界”的较量远没有结束,也远不是一句“一米穿四界”就能盖棺定论的。
接下来,新款M6会不会像当年的M7那样再拉一波,SU7之后的小米新车能不能撑住此前的热度,这些,都是未来一两年里更值得盯的东西。至于那些情绪化的口号,多半还会不时冒出来,但它们能说明的,只是那一刻的情绪,而不是整个战局。