比亚迪负债6679亿真相揭秘:供应链账期长致现金流紧张利润却不降反升?

比亚迪2026年半年报一出,社交媒体上炸开了锅——负债6679亿,这数字一出,立马有人喊着“第二个恒大来了!”
但这话说得太冲动,也太片面。
比亚迪作为新能源车领域的头牌,年销量超过460万辆,营收轻松突破8000亿,负债数字看起来吓人,但这背后的故事远比简单的“债务危机”复杂得多。
比亚迪的资产负债率约71%,确实在业内偏高,但这和房地产行业里的恒大完全不是一回事。
恒大那是重债务压身,且债务多为高利息的金融借款,资金链一断就爆雷;而比亚迪的负债里,有相当一部分是应付账款和应付票据,属于制造业正常运营里供应链账期导致的“账面负债”,这反映的是产业链资金流的复杂“拼图”,而非资金链断裂的警报。
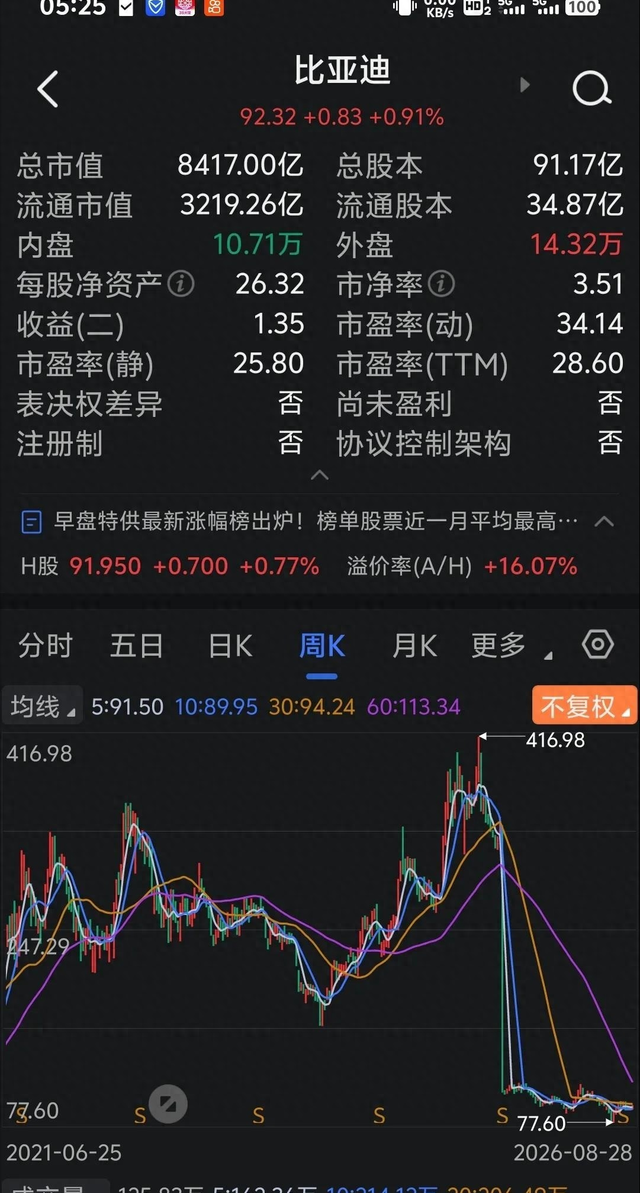
我经常看到网友搜索“比亚迪负债多少2026”、“比亚迪负债结构解析”,这说明大家对比亚迪的财务健康度很关心。
其实,制造业企业负债高一点,特别是像比亚迪这样体量巨大的车企,负债高是正常现象。
关键是负债里到底有多少是高利息借款,有多少是供应链账期形成的账款。
比亚迪的负债结构告诉我们,厂商和供应商之间的账期拉长了,账款多了,这其实是一种资金流转压力的体现,而非债务爆发的前奏。
再看看比亚迪2025年的财务数据,营收8039.65亿元,同比增长3.46%,销量也迎来7.73%的增幅,达460万辆,这数字本该让人喝彩了。
可归母净利润却下滑了18.97%,毛利率从19.44%掉到17.74%。
这矛盾让人抓狂:销量卖得越来越多,赚钱反而少了?
这背后是新能源汽车行业价格战的无情现实。
毕竟原材料涨价、电池成本居高不下,芯片供应依旧紧张,再加上车企为了抢市场拼命打价格战,利润自然被挤压得一塌糊涂。
汽车产业链长,涉及几十家供应商,像钢材、电池、电控、芯片,每一环都存在成本波动。
比亚迪单车盈利能力受到挤压,毛利率虽只跌了1.7个百分点,但8000亿的营收基数下,这差距能转化成几百亿利润的缩水。
不少用户在搜索“新能源汽车利润为什么下降”、“比亚迪毛利率变化原因”,其实背后的答案都指向了价格战和成本上涨这两个“黑洞”。
我也在某次试驾比亚迪秦PLUS DM-i时感受到,车体线条流畅,内饰用料考究,尤其中控那块12.8英寸大屏触感细腻,驾驶起来动力响应灵敏,百公里加速7.3秒,油电切换顺畅,坐进去很有科技感和品质感,这样的产品卖得火热,利润受压却是无奈的市场规律。
更让人头疼的是现金流问题。
2025年比亚迪经营活动现金流净额只有591.36亿元,同比降了55.69%,2026年上半年更是进一步下滑。
账面利润和现金回笼的差距说明资金回流变慢了。
负债里超过2200亿是应付账款和票据,这说明供应链的账期被拉长了。
供应商尤其是中小企业资金链变紧,常常不得不依赖银行贷款或票据贴现来维持运营,这无疑加大了整个产业链的金融风险。
供应链账期问题也让不少人关心“新能源汽车供应链账期”、“比亚迪现金流管理”,想知道这些账期是怎么影响企业运营和供应商生存的。
价格战是行业的“毒药”,销量和利润脱钩成了新常态。
随着新能源汽车市场渗透率不断攀升,增量放缓,消费者对续航、智能化、保值率的要求越来越高,车企为了抢占有限的市场份额,纷纷压价促销。
比亚迪和其他车企的规模扩张策略也碰到瓶颈,固定成本难以大幅缩减,产量下降时单位成本反而上升,形成“反规模效应”,让利润空间越挤越小。
很多人在搜索“新能源汽车价格战影响”、“比亚迪销量和利润关系”,其实就是在追问:销量多了,利润为什么不见涨?
海外市场成了比亚迪新的“战场”。
2025年境外收入3107.41亿元,同比增长40.05%,2026年上半年海外收入占比首次突破52%,这对一个此前以国内市场为主的车企来说,意义非凡。
海外市场毛利率高于国内(21.71%对15.67%),显示竞争还不算白热化,品牌议价权还比较强。
海外消费者对“中国智造”逐渐有了更多认可和接受。
比亚迪在欧洲、东南亚建厂,渠道铺设虽然不易,但也为未来利润增长积蓄了能量。
不过,汇率波动就是一把双刃剑,2026年上半年比亚迪就因汇率损失47.03亿元,和去年同期31.6亿元的汇兑收益形成鲜明对比。
这种波动风险是所有走向全球的中国制造企业必需直面的课题,很多用户关心“比亚迪海外市场收入”、“新能源汽车汇率风险”正是抓住了这点。
负债结构细看,比亚迪短期借款376.46亿元,长期借款612.01亿元,应付债券149.94亿元,有息负债总计约1138亿元。
剩下的负债大多是应付账款和票据,和银行借款不一样。
这是制造业特有的“账期负债”,资金占用时间长但流动性好,属于运营负债。
和房地产企业负债相比,后者依赖房屋销售快速回款,一旦链条断裂就爆雷,风险极高。
比亚迪负债虽大,但风险类型不同,财务结构也稳健。
这个“比亚迪负债结构解析”是很多人关心的核心话题,毕竟“汽车企业资产负债率正常范围”是多少,能承受多少压力,大家都想摸个底。
供应链账期管理的现实和承诺往往有差距。
2025年多家车企承诺把供应商账期控制在60天内,但2026年上半年比亚迪的周转天数却达到了141天。
账期长虽不等同合同付款期限,但说明资金回笼周期拉长,制度执行和现金流配合不足,承诺难兑现。
账期拉长对供应链尤其是中小企业资金压力巨大,融资成本攀升,也提升了供应链断裂风险。
业内对“比亚迪供应链账期”、“新能源汽车供应商资金压力”持续关注,毕竟供应链是产业链的血脉,断了可不只是比亚迪一家麻烦。
比亚迪和整个新能源汽车行业正处于一个“换挡期”,从追求速度的野蛮生长转向耐力的稳健经营。
2026年9月新能源汽车销量单月同比增长16.98%,现金流净额同比增长17.28%,货币资金充足,毛利率也回升至22.33%。
这说明比亚迪并不是全面走向衰退,而是在调整阵痛中寻求新平衡。
未来关键不只是卖出多少车,而是能否持续提升利润,保持现金流健康,缩短供应链账期。
行业竞争将进入“拼利润和现金流稳定性”的新时代,供应链上下游的协同合作成为核心课题。
用户在搜索“新能源汽车行业换挡期”、“比亚迪利润回升预期”,其实是在探寻这场行业变革的未来走向。
把比亚迪的负债和恒大简单对比,是对两者商业模式和财务结构的误读。
比亚迪负债里有大量供应链账期形成的应付账款,体现的是制造业正常的资金流动需求。
恒大负债则是高风险的金融负债,依赖于快速销售回款维持资金链。
比亚迪和新能源汽车行业的挑战不在于负债本身,而是如何在换挡期里实现供应链资金链的稳定与共赢。
产业链上下游利润和现金流的协调,避免“整车厂强大、供应商弱化”的局面,才是行业健康发展的关键。
未来新能源汽车企业的成熟标志,不是销量数字多大,而是利润能够转化为稳定现金流,整个产业链都能享受到合理回报。
设计合理的供应链账期,保障中小供应商资金流,推动持续技术研发投入,这些才是行业下半场的关键课题。
无论是关注“新能源汽车产业链风险”,还是“汽车企业供应链管理方案”,都能找到比亚迪乃至整个行业的真实写照。
面对压力和挑战,比亚迪正用自己的方式转型升级,迈向更稳健的未来。