“2026年9月皮卡市场大起大落:国内销量惨淡,出口却激增86.67%!”

2026年9月,皮卡市场的表现真是让人摸不着头脑。
通常来说,这个“金九”时期应该是销售火爆、车流如潮的节奏,可今年却完全不一样。
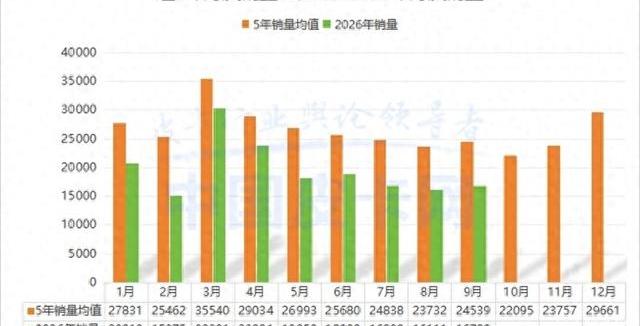
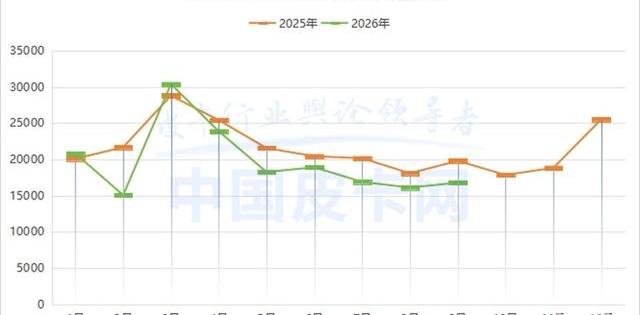
国内终端销量仅为16788辆,同比下降了15.24%,这可比预期要差得多,简直让人心里一紧。
这一数字不仅让人失望,还暴露了市场的疲软。
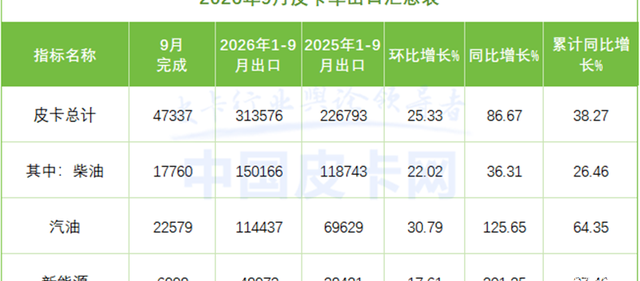
而这边,出口市场却是一片繁荣,9月的皮卡出口量达到了47337辆,同比激增86.67%。
这就像是国内的阴霾跟出口的阳光形成了鲜明对比。
虽然国内市场面临困境,但通过积极开拓海外市场,很多皮卡企业依然找到了增长的契机。
说到国内市场,销量环比上月微增677辆,增幅仅3.5%。
不过,和往年“金九”旺季的表现比起来,这点小幅度简直不值一提。
同比来看,15.2%的跌幅比8月的10.9%还要严重,说明市场的旺季效应正在减弱。
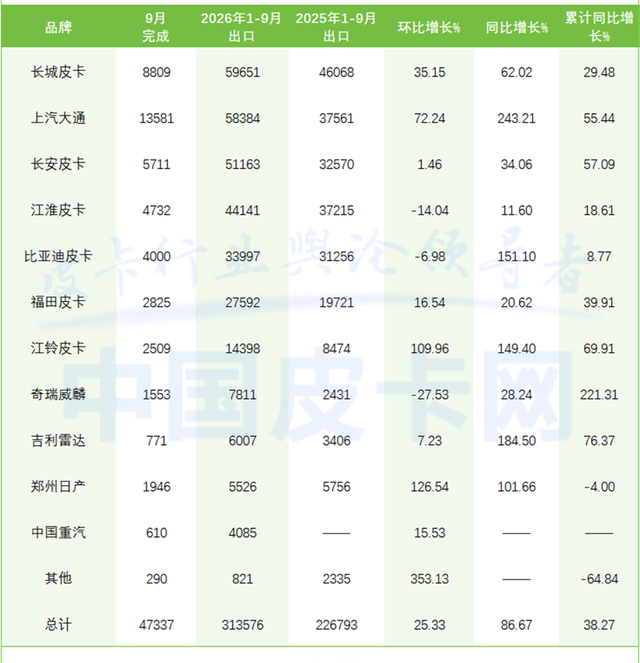
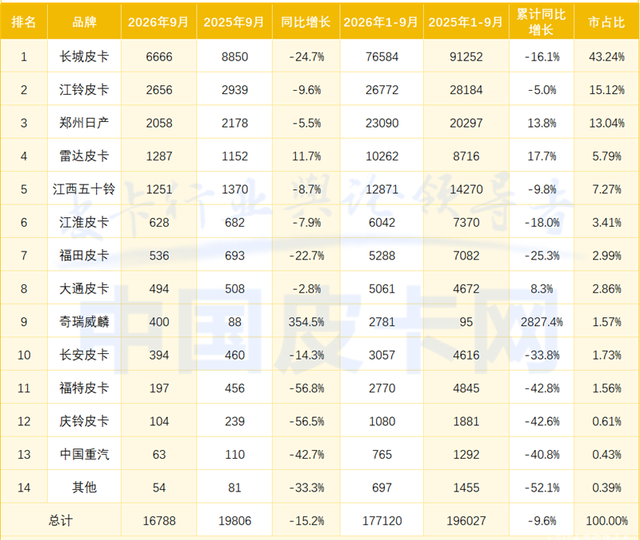
长城皮卡虽然依旧占据市场的头把交椅,但其销量累计跌幅已达16.1%,远高于行业整体水平。
其他品牌表现则略显稳定,尤其是江铃和郑州日产,尽管有所波动,但整体增长态势依然坚挺。
再看看出口市场,令人振奋的消息接踵而至。
9月出口量环比增长25%,达到了47337辆。
这说明海外市场对中国皮卡的需求依然强劲。
上汽大通以超1.35万辆的出口量继续蝉联月度冠军,其年内累计出口量已快追上长城。
长安和江淮的表现也不逊色,稳定在4000辆以上,显示出它们在国际市场上的逐渐站稳脚跟。
柴油皮卡仍然占据出口市场的一半,但新能源车型的增速却在加快,显然这是行业转型的潜力所在。
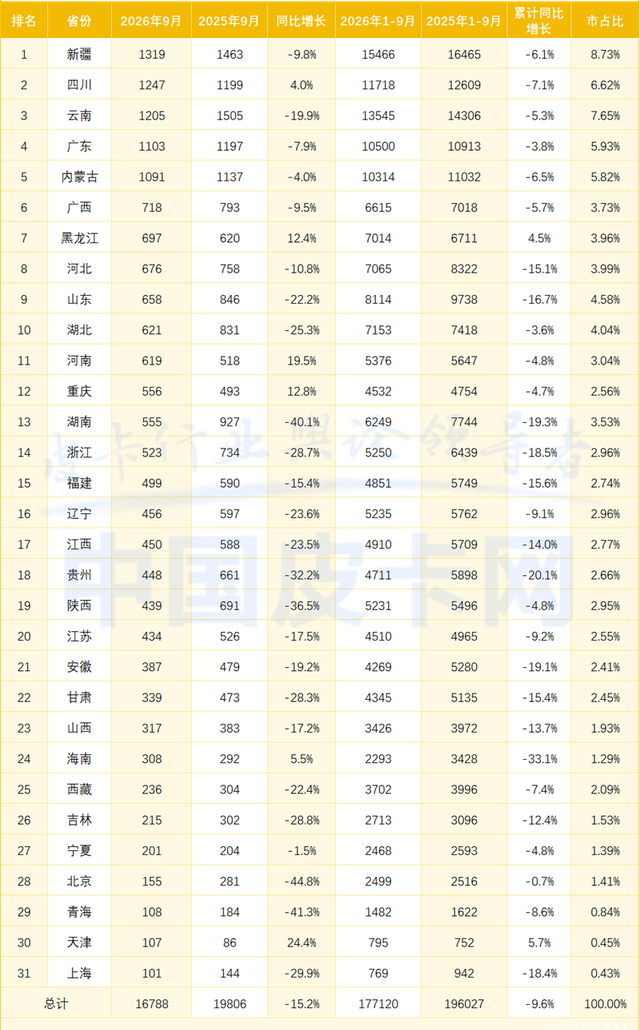
深入分析一下区域市场,西部和东北地区表现较为突出。
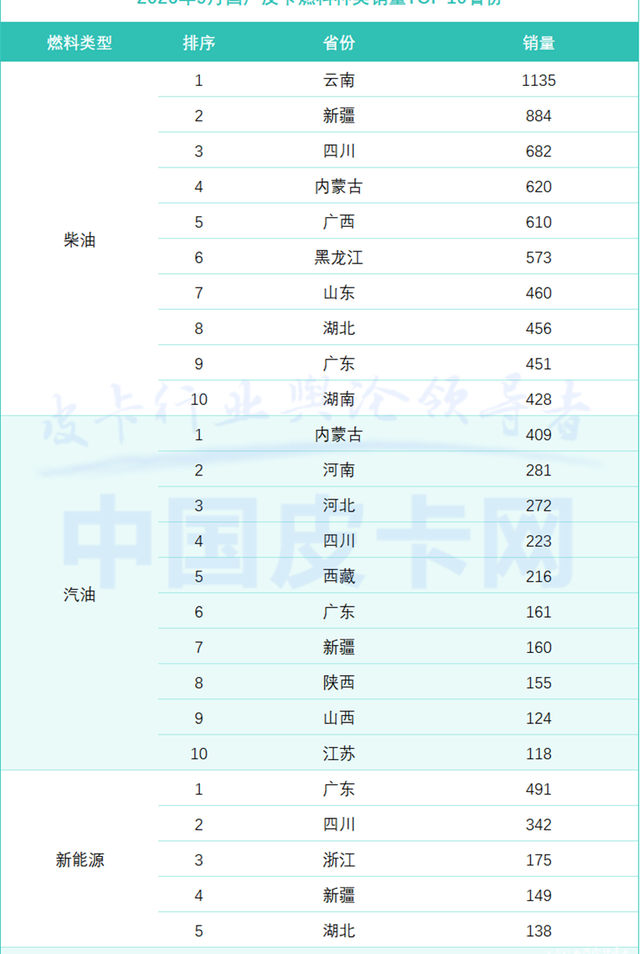
新疆以1319辆的销量位列月度第一,虽然同比下滑了9.8%。
四川则以1247辆的销量升至第二,并实现约4%的同比增长,表现相当亮眼。
其他区域如黑龙江、河南、重庆、天津和海南也实现了正增长,而湖南、陕西和青海则面临较大跌幅。
这种区域市场的差异化表现,反映出国内市场的复杂性,企业要因地制宜,制定相应的策略。
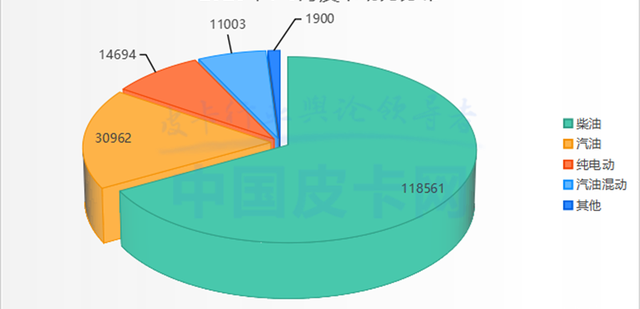
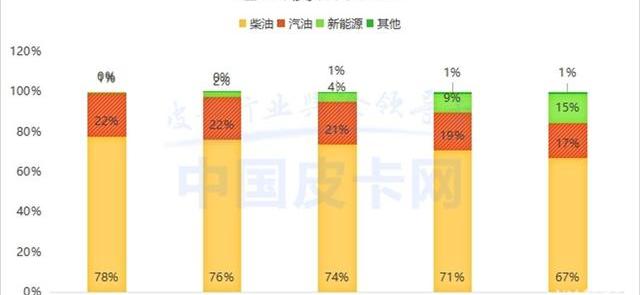
动力结构方面,柴油皮卡依然是市场的主流,前三季度销量达到了118561辆,占据了市场大半江山。
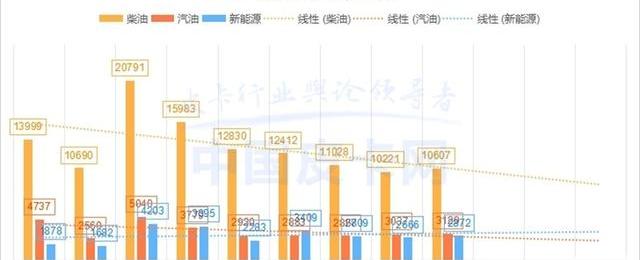
值得注意的是,新能源皮卡的累计销量为25697辆,占比提升至14.51%,同比增长超过5个百分点。
9月的新能源单月销售达到了2872辆,渗透率更是创下17.1%的新高,显示出市场对电动化产品的日益接受。
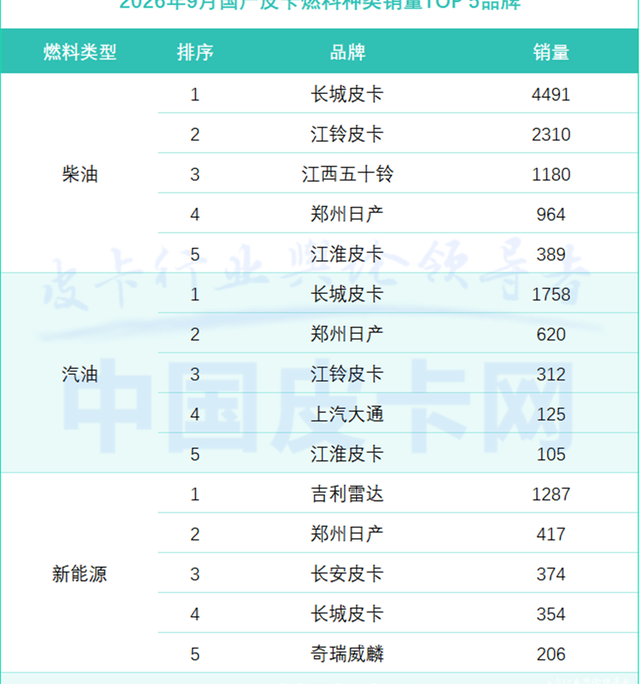
各品牌在新能源领域的竞争愈发激烈,吉利雷达、郑州日产和长安皮卡在新能源销量方面表现突出,充分体现了消费者对新能源皮卡认可度的提升。
总的来说,尽管国内市场在9月有所回升,但还未出现明确的需求拐点,销量的修复仍需时间。
反观出口市场的快速增长,为企业提供了更大的发展空间。
柴油产品依然是主要销量来源,而电动化产品则开始改变竞争格局。
进入四季度,企业需要更加关注销量恢复的持续性,并积极探索新的市场需求,以在竞争中占据一席之地。
同时,海外市场的增长也需转化为稳定的终端需求,以实现可持续发展。
对于皮卡企业来说,保持国内市场的基础、挖掘新需求以及提升海外经营质量显得尤其重要。