电池行业震荡:小米汽车如何打破宁德时代垄断,未来竞争格局再升级?

最近,汽车行业的动荡可谓风起云涌,车企们在电池供应链的选择上显得越来越多元化。
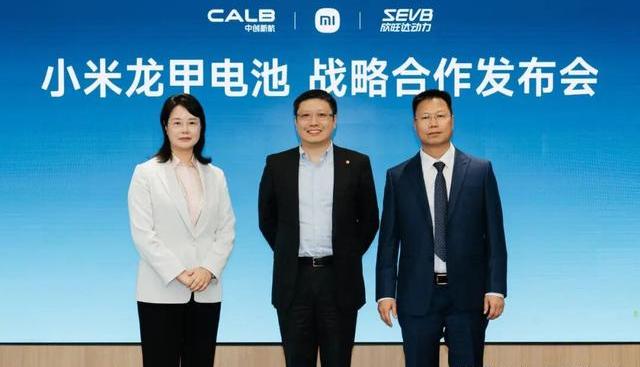
小米汽车与中创新航、欣旺达动力的联手,彻底打破了宁德时代一统江湖的局面。
过去,咱们总是看到车企们对宁德时代的依赖,仿佛宁德就是电池界的“皇帝”,可如今,局势大变,大家开始寻求自己的“王国”。
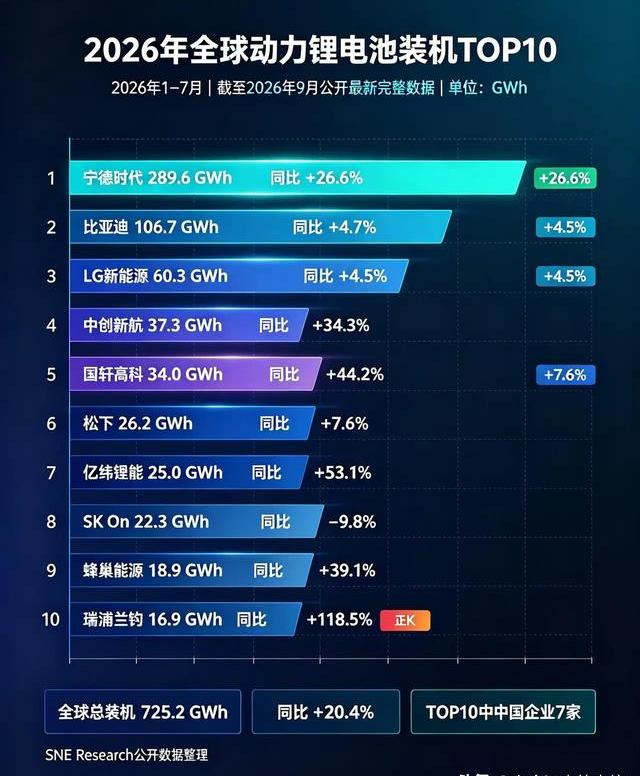
现在,咱们先来看看宁德时代的市场数据。
根据1-7月的数据,全球动力电池装车量的增幅让人瞠目结舌,而宁德时代依旧稳占市场份额的重要一席之地。
对比之下,比亚迪虽然紧追不舍,但在市场占有率上依旧不能撼动宁德的地位。
车企们分散电池供应商的策略,表面上看是为了降低风险,实际上,背后藏着更深的商业逻辑,大家都想在这个竞争激烈的场景中寻求更大的话语权。
说到宁德时代的应对策略,那是相当有针对性的。
最近,他们推出了TECTRANS II商用电池方案,专门为商用车量身定制。
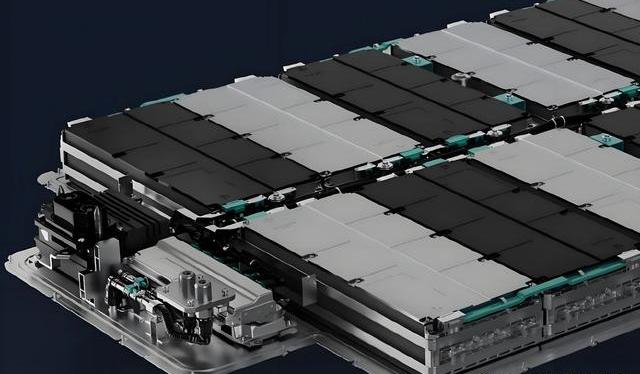
商用车和乘用车的需求可不一样,商用车要的是耐用、可靠,而乘用车则更注重舒适和操控。
宁德时代的模块化设计,不仅降低了生产成本,还提高了电池的耐用性,简直是为物流公司量身定做的解决方案。
在耐用性这个问题上,咱们不妨举个例子。
耐用性数据的分析显示,这款车的电池在多次充放电后依然表现优异,解决了不少商用车在高强度使用下的痛点。
车企们都明白,电池的耐用性直接关系着运营成本,谁都不想在业务中碰到“电池掉链子”的尴尬。
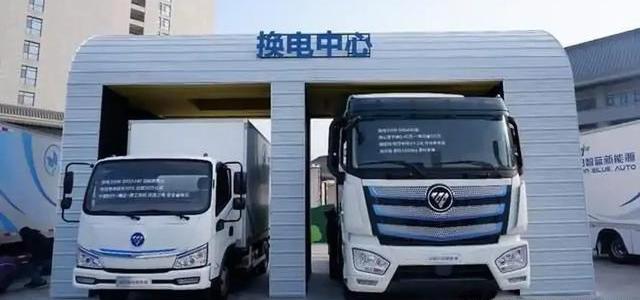
再说说与德迅集团的合作,重卡换电试点的推行,简直是商业理性的体现。
德迅选择宁德时代,说明他们也在睁大眼睛看市场,谁的技术过硬、服务到位,谁就能赢得这一块蛋糕。
不过,行业竞争格局正在悄然变化。
车企们在乘用车领域的分散策略愈加明显,大家都在试图寻找更多的供应商来增强自己的竞争力。
而宁德时代在商用车领域的战略转型,显然是为了保持自己的领先地位。
毕竟,市场可不会给你留太多的喘息空间。
再来聊聊固态电池的发展,宁德时代早早就开始布局。
固态电池的成熟与量产,将会对现有电池市场带来怎样的冲击?
车企们在自研固态电池时,面临的技术和成本挑战又是什么?
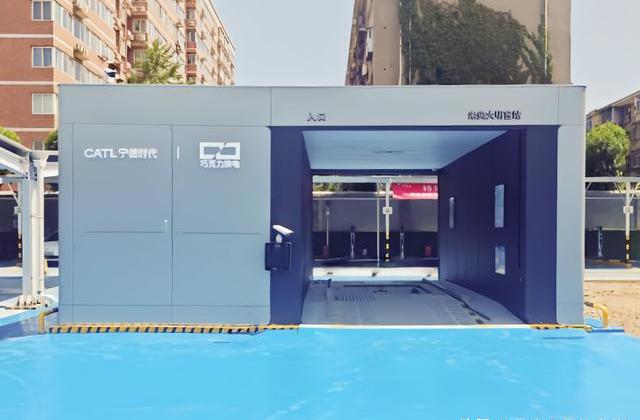
这些都是值得深思的问题。
总的来说,车企与宁德时代的关系正在发生微妙的变化。
过去是单一的依赖,如今则是合作与竞争并存。
宁德时代的整体能源解决方案,依旧在行业中保持着强大的价值。
电池行业的未来,真是让人充满期待。