国产电车为何卖不过特斯拉?揭秘中国消费者难以割舍的品牌执念

很多人嘴边常挂着一句“电车只有特斯拉和其他”,听起来特别有道理,仿佛特斯拉就是那座无法逾越的珠穆朗玛峰,其他品牌只能在半山腰仰望。
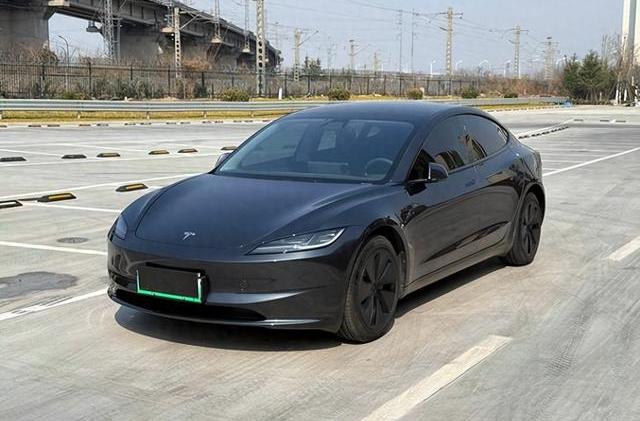
可翻开2026年的销量账本,你会发现这套逻辑已经成了彻头彻尾的古董。
比亚迪在九月的表现简直让人侧目,单月销量报出46.36万辆,同比增长接近17个点。
这里面纯电车型的占比提升得非常快,达到27.31万辆,这不仅仅是个数字,它释放出的信号是纯电技术路线正在加速对插混路线的吞噬。
更猛的是海外市场,单月境外销量17.99万辆,同比增长超过150%。
当你看着比亚迪前三季度在海外卖出133.78万辆时,你不得不承认,这不再是靠低价换市场的简单逻辑,而是规模化产能和全球化布局的全面爆发。
再回头看特斯拉,第三季度全球交付量48.65万辆,这数字看着确实不差,但前三季度累计132.47万辆,同比增长只有8.8%。
把这两个数字放在一起比,你会惊恐地发现,比亚迪单季度的海外出口量,竟然快要追上特斯拉的全球总盘子了。
在英国街头,比亚迪前四个月交付了12754辆,市占率突破7%,直接把特斯拉和宝马甩在身后。
最关键的是,人家是在没有政府补贴的情况下硬碰硬打出来的成绩。
这说明什么?
说明在这个跨国市场,消费者不再认什么品牌信仰,他们只看定价策略和配置表现。
反观特斯拉在国内的处境,确实让人捏把汗。
交付量连续五个季度下滑,市场份额跌破30%。
八月零售量五万出头,同比下滑12%,这可是连续三个月负增长的尴尬局面。
甚至零跑这种品牌都能在销量榜上反超,这背后的逻辑很简单,特斯拉的产品迭代节奏实在太慢了,慢到无法跟上国内厂家那种近乎疯狂的更新速度。
其实海外市场的买家特别纯粹,他们压根没有“进口车比国产车高级”那种心理预设。
在欧洲、东南亚或者拉美,特斯拉、比亚迪、吉利、奇瑞,大家都是进口车,地位完全对等。
买家选车时,根本不看什么品牌滤镜,他们只看续航里程够不够扎实、智能座舱响应够不够快、内饰做工够不够精致,当然,还有售后网点够不够多。
在这种纯粹的参数对比下,这就是一场硬核的擂台赛。
比亚迪即便在海外执行“减配加价”的策略,销量依然能保持领先,这不就是产品力碾压的最佳证据吗?
连福特CEO吉姆·法利都公开承认,比亚迪才是他们电动车业务的头号竞争对手,而不是特斯拉。
这不仅仅是一个商业表态,更是一种行业共识的转移。
JATO Dynamics的数据显示,特斯拉在欧洲的月度排名一度跌到第11位,这种波动足以说明,当产品力回归本位,那种“特斯拉神话”的垄断叙事在国际舞台上早就失效了。
马斯克本人也承认上海工厂的成功离不开中国团队,这其实就是变相承认了中国制造在成本控制、供应链协同和工艺稳定性上的领先地位。
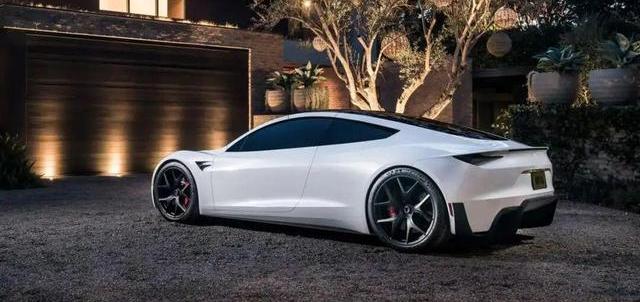
回过头来看,为什么“电车只有特斯拉和其他”这种论调在国内依然有市场?
这其实是一种心理避险。
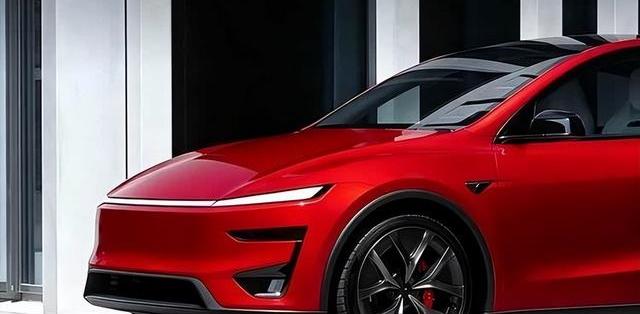
当初特斯拉进中国时,国内新势力要么交付困难,要么售后体系一团乱麻。
特斯拉成了当时中产阶级唯一能买到的、具备智能座舱和OTA更新能力的“稳妥选项”。
那种科技精英的认同感,加上对早期国产车品控的不信任,共同筑起了一道心墙。
可现在呢?
国产车在续航、智驾配置上早就实现了全方位超越,这种依赖心理,说白了就是一种因为“认知的惯性”而产生的滞后。
中国车企的护城河是怎么筑起来的?
全靠在国内经历了全球最高强度的竞争。
产品代际更新周期极短,智能化配置成了标配,价格战更是把车企的成本控制能力磨练到了极致。
这种高频训练转化为一种实打实的工业实力,支撑着他们在欧洲、中东、拉美同步扩张。
海外销量的爆发,不是运气,是这几年在残酷内卷中练出来的真本事。
现在的局面很清晰,那句曾经红极一时的论调,终究只是在特定历史窗口期下,一部分人为了寻求安全感而构建的精神慰藉。
当全球市场的天平因为产品力的回归而倒向中国制造时,这种过时的梗不仅无法掩饰特斯拉在产品迭代上的疲态,反而成了一面镜子,映照出中国买家在品牌忠诚度与客观现实之间那道越来越宽的鸿沟。
当你真正放下滤镜,去开一开现在的国产电车,再去体验一下那些不再是“唯一”的特斯拉,你就会明白,时代早就变了。