宁德比亚迪钠电池领先|中国技术打破西方垄断|外资巨头纷纷退出中国市场

新能源市场的到来正在改变着电池的格局,在2021年中叶之后的整个时期里钠离子电池成为行业内的关注焦点;全球汽车产业结构发生重大变化之时,纯汽油车销量第一次低于五成,并且风电光伏装机量飞速增加,储能需求随之而来。
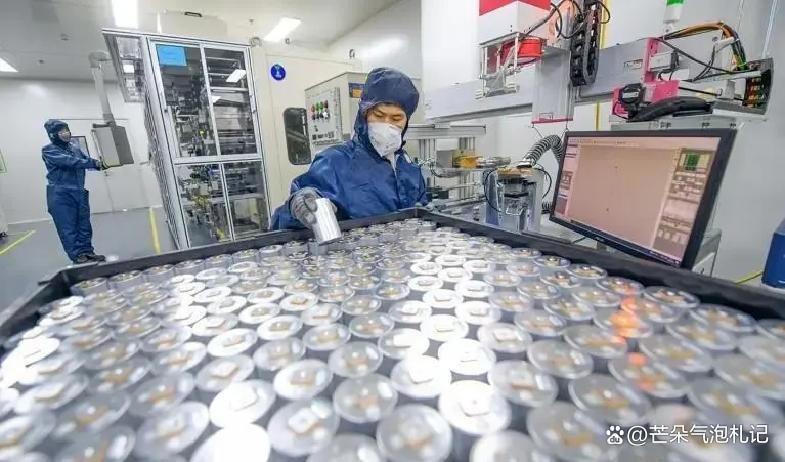
长期以来锂离子电池占主导地位的动力与储能市场中存在着一个资源有限的问题就是锂、钴矿产资源不足,成为发展的瓶颈。相比于钠离子电池,它利用的是大量的钠资源,并且几乎没有任何的矿产限制,硬碳负极材料大多来自于自然副产物(椰壳、林木等),供应比较稳定。虽然目前钠电能量密度比锂电低很多但是它具有很高的耐极端温度的能力。锂电池在寒冷环境中电量迅速下降,甚至关机;而钠电可以保持稳定的低温和高温条件下的工作状态,是冷暖储能以及偏远地区供电的利器。这也意味着钠电可以填补部分锂电不能企及的应用空白。
海外各国对于钠离子电池寄予厚望,在欧美科研机构以及企业纷纷加大投入研发的背景下。斯坦福大学孵化的初创公司、通用汽车的相关部门等都想要掀起产业浪潮。但是他们又遇到了产业链构建、规模制造的大难题,单靠资金是不能弥补的。本土制造能力以及完整的产业链成了欧美所无法逾越的障碍。“中国电池巨头宁德时代、比亚迪”依托成熟的生产体系及较低的人力成本迅速扩大了钠电产能,实现了规模化经营,并且不断推动物质和技术革新和成本削减。
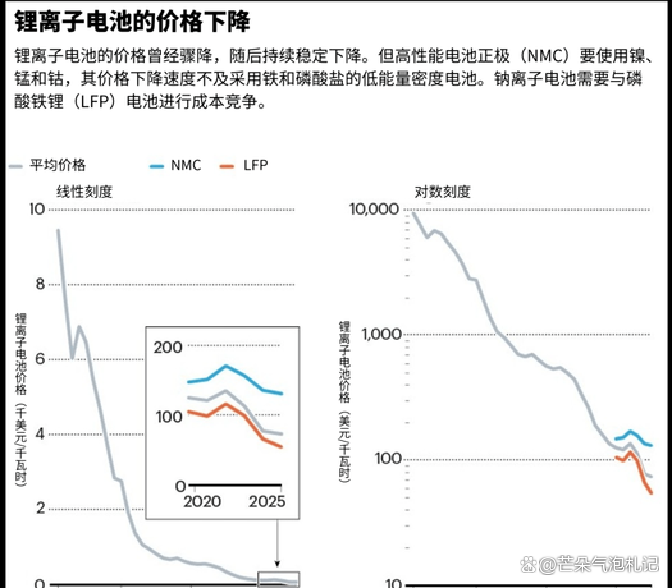
因此西方初创企业不得不调整策略部分退出。国内在产能和技术迭代上形成明显的优势,在2027年钠电与磷酸铁锂电池的成本和性能上可以做到平价,并且大规模商业化可能比全球早些时候开始。产业机构测算,到2030年钠离子电池成本还会再降低约30%,对新能源产业格局产生新的影响。
钠离子电池不会完全取代锂电而成为新的主流动力电源,在此之前就提出了另一条路途的选择问题。其对稀缺矿产的脱钩,是新能源电池技术的重要战略突破。欧美虽然没有放弃研发,但是暂时还不能实现产业化竞争。从这个角度来说,“创新的竞争”显示出中国制造业由量变到质变的信心。“创新的竞争”显示出中国制造业由量变到质变的信心。
一个有趣的是:与钠离子电池一样的人类历史上各种技术革新都不是单个突破造成的,而是在系统协同的基础上完成的。电动车兴起背后是充电设施、供应链以及政策三方面共同作用的结果。“电动车”这个词语在字面上可以看作是“电动自行车”的变形,但其实际内涵远比简单的“电动自行车”要深奥得多。“电动车”的发展经历了多个阶段的发展历程,在此期间涌现出了很多重要的技术成果和产品。钠电正进入类似的阶段,多元支持会成为决定成败的关键因素。

这条赛道也许会重新定义“新能源动力电池”的意义。新能源的发展不只是容量的竞争,更是供应链韧性、成本控制之间的较量。谁掌握这条路,就掌握了新一轮能源革命的主动权。下一款颠覆锂电的电池,会不会就来自这条被低估的赛道呢?