越南新总理刚上任就拉十多个部长找中企开会:放弃低端代工,既要资金又要技术强攻AI芯片,GDP还指望年年涨10%,这般胃口,中企能接住吗?

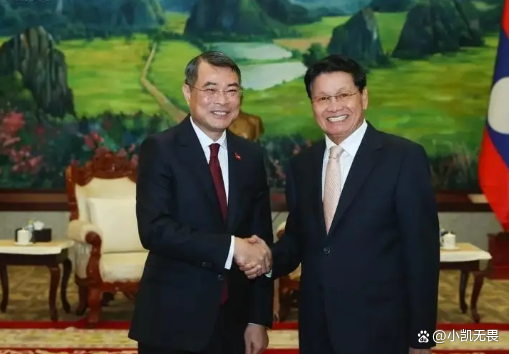
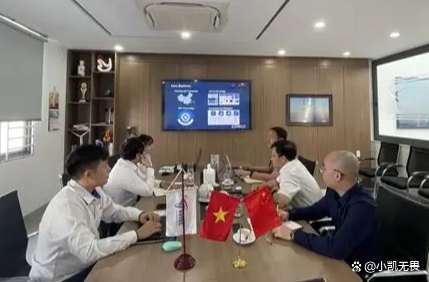
很多人看到越南新总理带着十多位部长集体会见中企代表的消息,第一反应是:越南终于要向中国“要技术”了,这是产业升级的雄心,也是中企出海的新机会。
都错了。
真正在发生的事情,比“雄心”和“机会”要复杂得多,也错位得多。
越南提出的要求,在措辞上无懈可击:放弃低端代工,要资金,要技术,要AI芯片,要GDP年年涨10%。
每一项单独拎出来,都是一个发展中国家产业升级的合理诉求。
但把这些要求放在同一张时间表上,放在越南当前的真实产业底座上来看,一个结构性的矛盾就浮出来了:越南向中企索要的,是一种它目前的工业生态尚不具备“接住”能力的资产。
而中企被要求交出的,恰恰是自己在过去二十年里用市场、人才和供应链一层层垒起来的东西。
“中企能接住吗”这个问题的答案,不取决于中企的意愿或胆量。
它取决于一个更前置的判断:越南要的“技术”,和中企手里有的“技术”,以及越南实际能“消化”的技术,是不是同一件东西。
如果这三者之间存在错位,那么无论会议桌上的气氛多么热络,最终落地的只会是又一批厂房、又一条产线,而不是越南真正想要的那个东西。
01
先把越南的“胃口”摆清楚。
它不是一句口号,是一组被制度化的硬指标。
2026年1月,越共十四大期间,中央政策与战略部明确提出了2026至2030年经济增长率超10%的目标,并将其定位为“高水平和可持续的两位数增长”。
这个增速目标,放在全球范围内看,属于极少数经济体在极特定阶段才敢设定的区间。
越南当前的人均GDP和制造业附加值水平,要支撑这样一个持续五年的增速,需要的不是现有产业结构的自然延伸,而是一次结构性的跃迁。
半导体和AI被选作跃迁的支点。
2026年3月,越南国家半导体产业发展指导委员会召开年度首次会议,副总理亲自坐镇,科技部、财政部、外交部、工教部一字排开。
2026年1月1日生效的《数字技术产业法》给出了具体的激励条件:AI芯片、半导体关键材料与核心设备享受最高级别政策支持,包括全额减免土地租金;但申请优惠的企业必须满足一组门槛产品使用越南境内设计、生产、封装或测试的半导体芯片,设立越籍员工占比不低于50%的研发部门,供应链中至少有30%越南本土企业参与并开展了技术转让。
2026年7月,越共中央政治局第10号决议把要求推得更远:到2030年注册FDI达2000至3000亿美元,重点产业本土化率提升至40%至50%,推动约1万家国内企业加入外资供应链,并明确将“技术转让”和“本地化率”作为外资项目的核心评价标准。
把这些条款放在一起,越南的诉求可以概括为一句话:资金可以进来,但进来的资金必须附带技术,附带的技术必须沉淀在越南本土的供应链和人力体系中。
用市场准入换技术能力,用优惠政策换产业深度。
这套逻辑本身并不新鲜,每一个试图从组装环节向上攀爬的后发经济体都尝试过。
真正的问题是,越南用来承接这套逻辑的底座,够不够厚。
02
看底座,第一个数字就足以让“强攻AI芯片”的叙事冷静下来。
截至2026年3月,越南全国约有7000名半导体设计工程师,6000余名工程师和1万余名技术人员在芯片封测及材料和设备生产企业工作,166所高校开设了相关课程。
7000名设计工程师,放在一个想要在AI芯片领域形成竞争力的国家身上,不是一个“起步”的数字,是一个决定了它能接住什么、接不住什么的数字。
芯片设计不是靠产线堆出来的,它靠的是一批有十年以上经验、经历过多次流片失败、知道某个时序收敛问题在哪个 corner 会爆掉的工程师。
7000人的池子里,有多少人完整走过先进制程的 design cycle,是一个不需要精确统计就能判断的问题。
外资的结构同样说明问题。
截至2026年3月,越南半导体领域外资注册资金近160亿美元,228个项目,其中韩国占45.3%,荷兰占25.8%,新加坡占12%。
三星在太原省的15亿美元芯片测试工厂,做的是DRAM和NAND的测试,不是设计,不是制造。
越南目前在全球半导体价值链中的位置,高度集中在封测和组装环节,这是整条链上附加值最低、技术溢出最有限的一段。
在这个位置上谈“强攻AI芯片”,相当于在一个还没有熟练掌握内燃机原理的修车铺里,宣布要设计下一代航空发动机。
03
第二道底座,是电力。
半导体制造和AI数据中心,对电力的需求不是“多一点”的问题,是稳定性和总量同时提出极高要求的问题。
一座先进制程晶圆厂对电压骤降的容忍度以毫秒计,一个大规模AI训练集群的功耗以数十兆瓦起步。
越南当前的电力系统,在2026年的公开评估中,已经被明确指出“电力供应”开始制约大项目落地,与劳动力成本、土地租金并列成为瓶颈。
一个在旱季仍需要协调工业用电的经济体,要支撑AI芯片制造和数据中心集群的能源负荷,需要的不是几座光伏电站,是一整套从发电、输配到调度冗余的电力基础设施升级。
这笔投资的时间尺度,以十年计,不以一届政府的任期计。
04
第三道底座,是本土供应链的“接住”能力。
越南第10号决议坦率地承认了问题的存在:加工装配、劳动和资源密集型项目比例偏高,本土化率和技术转让程度低。
这不是一个可以用政策条款在一夜之间扭转的状态。
30%本土企业参与并开展技术转让的要求,在纸面上是一个数字,在执行中面对的是一个更根本的追问:那30%的本土企业,有没有足够的技术人员、质量管理体系和工艺纪律,去“接住”被转让的技术?
技术转让不是一个文件交接动作。
它需要接收方有一批能看懂图纸、能操作设备、能诊断良率波动的人。
当设计工程师的存量只有7000人时,技术转让的“接收端”带宽,本身就是有限的。
05
现在来看中企这一边。
中企在越南的存量,和越南想要的东西之间,存在一个需要被精确指出的错位。
截至2025年底,中国累计对越有效投资项目超6000个,主要投向加工制造、电子信息、新能源、纺织服装、基础设施等领域。
2025年中越双边贸易额历史性突破2900亿美元,2026年前两个月延续增长势头。
中企在越南的存在,深度嵌入的是中低端制造和供应链配套环节。
这是中越产业互补的自然结果:中国的中间品和零部件进入越南,在越南完成组装或加工,再进入全球市场。
越南现在的要求是:从这个位置往上跳。
它要的不是更多的纺织厂和组装线。
它要的是AI芯片设计能力、半导体制造能力、研发中心。
而中企手里真正具有竞争力的技术资产成熟制程的规模化制造能力、消费电子和通信设备的系统集成能力、光伏和电池的工艺能力、AI应用层的工程化能力这些资产的转让,触及的是中企自身竞争力的核心,不是可以用“合作诚意”来打包送出的东西。
更关键的错位在于:越南想要的技术层级,和中企最擅长且最愿意输出的技术层级,不在同一个平面上。
中企在海外技术合作中能够提供的,往往是成熟产线的复制、工艺标准的输出、配套供应链的跟随。
这些东西对于越南从“组装”升级到“制造”是有效的,但对于越南想要的“AI芯片设计”和“先进半导体能力”,中企自身在这些最前沿环节上也处于追赶位置,手里并没有现成的、可以打包转让的“底牌”。
越南向中企要AI芯片技术,类似于向一个正在攻克高阶方程的学生要微积分的标准答案那个学生自己也在做题。
06
但这不意味着中企“接不住”就等于“不该去”。
真正需要被拆解的,是“接住”这个词本身。
如果“接住”意味着满足越南在AI芯片和先进半导体上的全部诉求,那答案是否定的,因为那个诉求超出了中企可转让资产的范围,也超出了越南当前底座可消化的范围。
但如果“接住”意味着在越南产业升级的真实可行区间内,找到中企能够提供、越南能够吸收、且双方都能从中获益的交集,那答案是存在的,只是那个交集的位置,比会议桌上的措辞要低,也要实。
那个交集在什么地方?
在成熟制程的制造能力、电子制造的供应链深度、AI应用层的工程化落地、以及配套的电力和数字基础设施。
越南的AI芯片野心,在短期内更现实的落点是封测环节的升级、应用侧芯片的定制化设计、以及围绕电子制造生态的AI赋能,而不是直接跳入先进制程的设计竞赛。
中企在这些环节上拥有可输出的能力和经验,而越南的7000名设计工程师和正在扩张的封测产能,在这些环节上也具备最基本的接收条件。
但这个交集有一个前提条件,而这个条件恰恰是当前政策框架所威胁的:技术转让的节奏和深度,必须与接收端的消化能力同步。
当政策要求30%本土企业参与并技术转让作为市场准入条件时,它制造的是一个时间上的强制:不管接收端有没有准备好,转让必须在合同期内发生。
这种强制可以逼出文件的签署,但逼不出能力的沉淀。
一份被强制签署的技术转让协议,如果没有对应的工程师储备和供应链配套,最终落地的形式往往是一套被锁在文件柜里的图纸,而不是一条能跑出良率的产线。
07
所以,回到那个最根本的判断。
越南的“胃口”是真实的,GDP年年10%的目标是写进文件的政治承诺,半导体和AI的优先级是副总理坐镇指挥的顶层设计。
但胃口的大小,不由食欲决定,由消化能力决定。
7000名设计工程师、以封测为主的外资结构、开始制约大项目的电力供应、以及被官方文件坦率承认的“本土化率和技术转让程度低”,这些数字和表述共同划定了越南当前能够消化的技术层级的上限。
中企面对的不是一个“接不接”的选择题。
中企面对的是一道匹配题:在越南划定的政策框架内,找到那些既属于自身可输出范围、又落在越南可消化区间内的合作项。
那些超出这个区间的诉求比如在先进制程AI芯片设计上的深度技术转移即便在会议桌上被反复提及,在落地层面也缺乏对应的接收条件。
强求匹配,结果不会是升级,会是又一轮低水平的产能复制,外加一份被高估了的“技术转让”协议。
越南真正需要的,或许不是某一家中企在某个具体技术节点上的转让。
它需要的是一套能让技术生根的工业生态:足够多的资深工程师、稳定的电力、有质量意识的本土供应商、以及一个允许试错和积累的时间窗口。
这些东西,没有一项可以通过一次总理与部长的会议、或者一份附带技术转让条款的投资合同来获得。
它们只能通过持续的投入和耐心的积累来形成。
而“耐心”这个变量,恰恰是“年年涨10%”的政治时间表最不愿意给出的东西。
浅谈三点:
第一点,越南产业升级的核心矛盾,不是“有没有外部愿意给技术”,而是“接收端的能力带宽”与“索取端的技术层级”之间的错配。
7000名半导体设计工程师、以封测为主的外资结构、开始制约大项目的电力供应,这些底座参数决定了越南当前能够有效消化的技术,集中在成熟制造、封测升级和应用侧工程化,而不是先进制程设计。
中企在越南可输出的技术资产,同样集中在制造和供应链环节。
双方在“务实区间”内有可观的重叠,但这个重叠的位置,低于“强攻AI芯片”叙事所暗示的层级。
把政策目标锚定在超出底座能力的位置上,最可能的结果不是跃迁,而是目标与落地之间持续拉大的落差。
第二点,以“技术转让”作为市场准入的强制条件,在短期可以改变谈判桌上的议价结构,但它无法改变技术转移的物理规律。
技术从一方转移到另一方并真正沉淀下来,需要接收方有足够数量和质量的人去理解、操作、调试和改进。
当30%本土参与率被写进优惠资格条款时,它制造的是一个合规动作,而不是一个能力形成过程。
中企在应对这类要求时,需要区分的正是这两者:一份满足条款的技术合作文件,和一条真正跑出良率、带出一批本地工程师的产线,在长期价值上是完全不同的东西。
前者可以帮企业拿到优惠,后者才是越南产业政策真正想要但无法用条款强制生产出来的结果。
第三点,越南的“10%增长+半导体跃迁”组合,最终考验的不是外部伙伴的慷慨程度,而是政治时间表与工业时间表之间的兼容性。
工业能力的形成以五年、十年为单位,以人才存量的缓慢累积和供应链的逐层发育为节奏。
政治承诺以年度增长目标和任期政绩为节奏。
当两者被强行对齐时,最容易被牺牲的恰恰是那些无法在短期内被统计为“成果”的东西:工程师的培养质量、供应链的深度、电力系统的冗余、以及技术转让中那些真正需要时间才能被消化的隐性知识。
一个需要年年看到10%的经济体,和一个需要十年才能长出70000名资深工程师的产业生态,之间的张力,不是任何一次部长级会议能够消解的。
中企能接住的,是前者所允许的范围内、后者所能够承载的那一部分。
超出这个范围的期待,接不住,也不应该接。
创作声明:本文为基于公开史料与权威报道的深度解读,部分细节为文学加工,请勿与现实绝对关联。