你猜谁赢了?没有关税的澳大利亚,全世界汽车正在八角笼大乱斗!

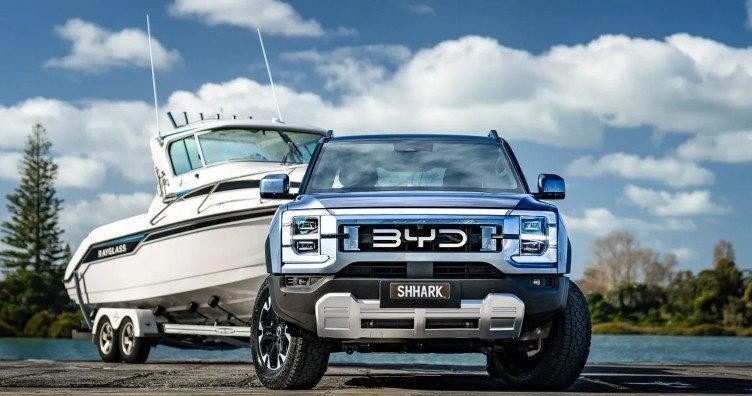
澳洲红土路上,一个当地老哥把柴油皮卡停在营地,掏出比亚迪Shark 6的外放电插头,接上电钻、咖啡机和露营灯,车子一边给设备供电,一边用电池和1.5T发动机切换着跑。 过去他开丰田HiLux或者福特Ranger,柴油一踩像老牛喘气,百公里十几个油,车内屏幕小、智能化少,去荒野拖游艇靠的是耐造和习惯。 现在同一片露营地,Shark 6用插混系统把通勤、用电、拖车和煮咖啡全包了,这种反差就是澳大利亚车市“无关税八角笼”里最直白的画面。
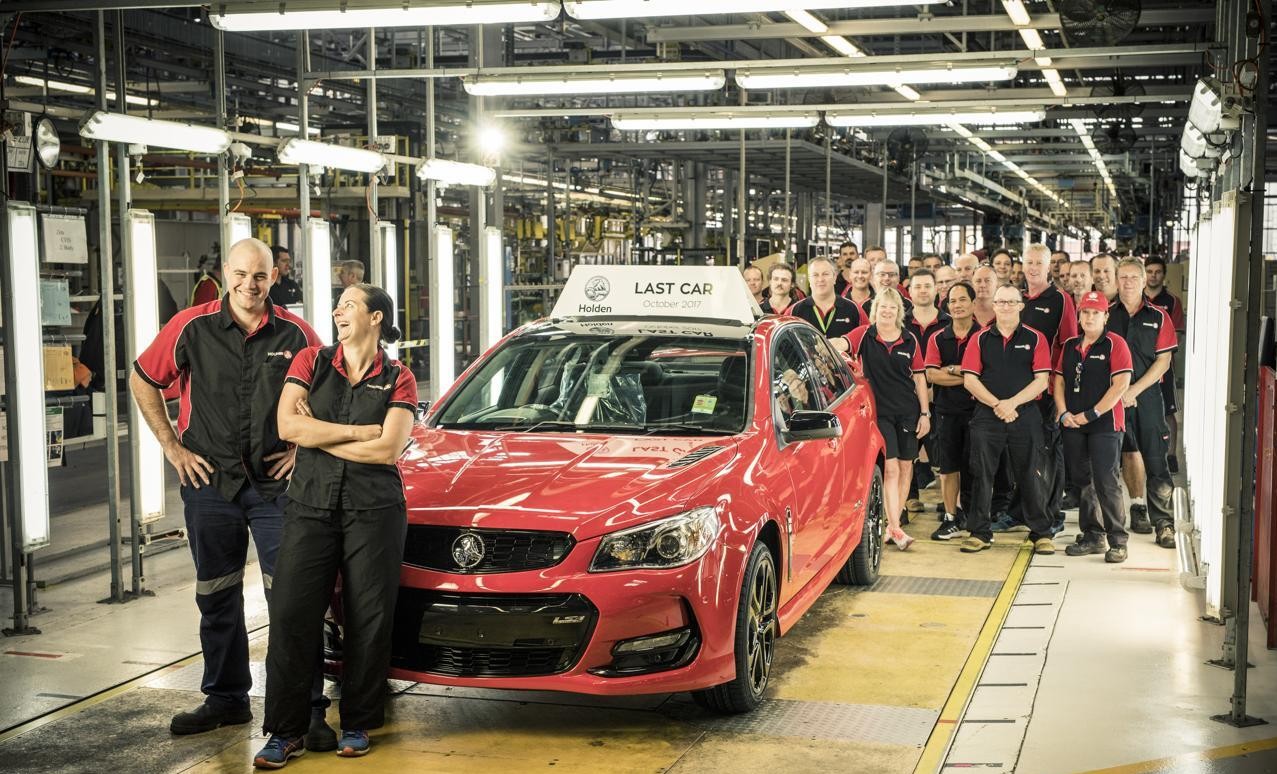
澳大利亚从2017年10月霍顿阿德莱德工厂下线最后一辆本土轿车后,境内整车制造全部停止,之后新车基本靠进口。 2022年7月1日起,澳大利亚对符合条件的纯电车减免进口关税;中澳自贸协定下,符合原产规则的中国车很早就按零关税或低关税进入;但插混并非长期全免,澳大利亚在2025年4月1日恢复对部分插混车征收5%关税,所以“新能源全零关税”要分动力类型看。
2017年后这个市场没有本土品牌保护伞,右舵、进口、各派系同台。 2026年8月FCAI/VFACTS口径总销量约10.89万辆,加入电动车委员会特斯拉和极星数据后约10.876万辆,同比增4.9%。 纯电单月约2.71万辆,占比24.9%,首次超过汽油车2.58万辆、柴油2.36万辆;如果把普通混动18.66万辆级、插混1.06万辆级合并,电动化车型合计占比约51.8%,这是澳洲纯燃油车份额第一次跌破一半。
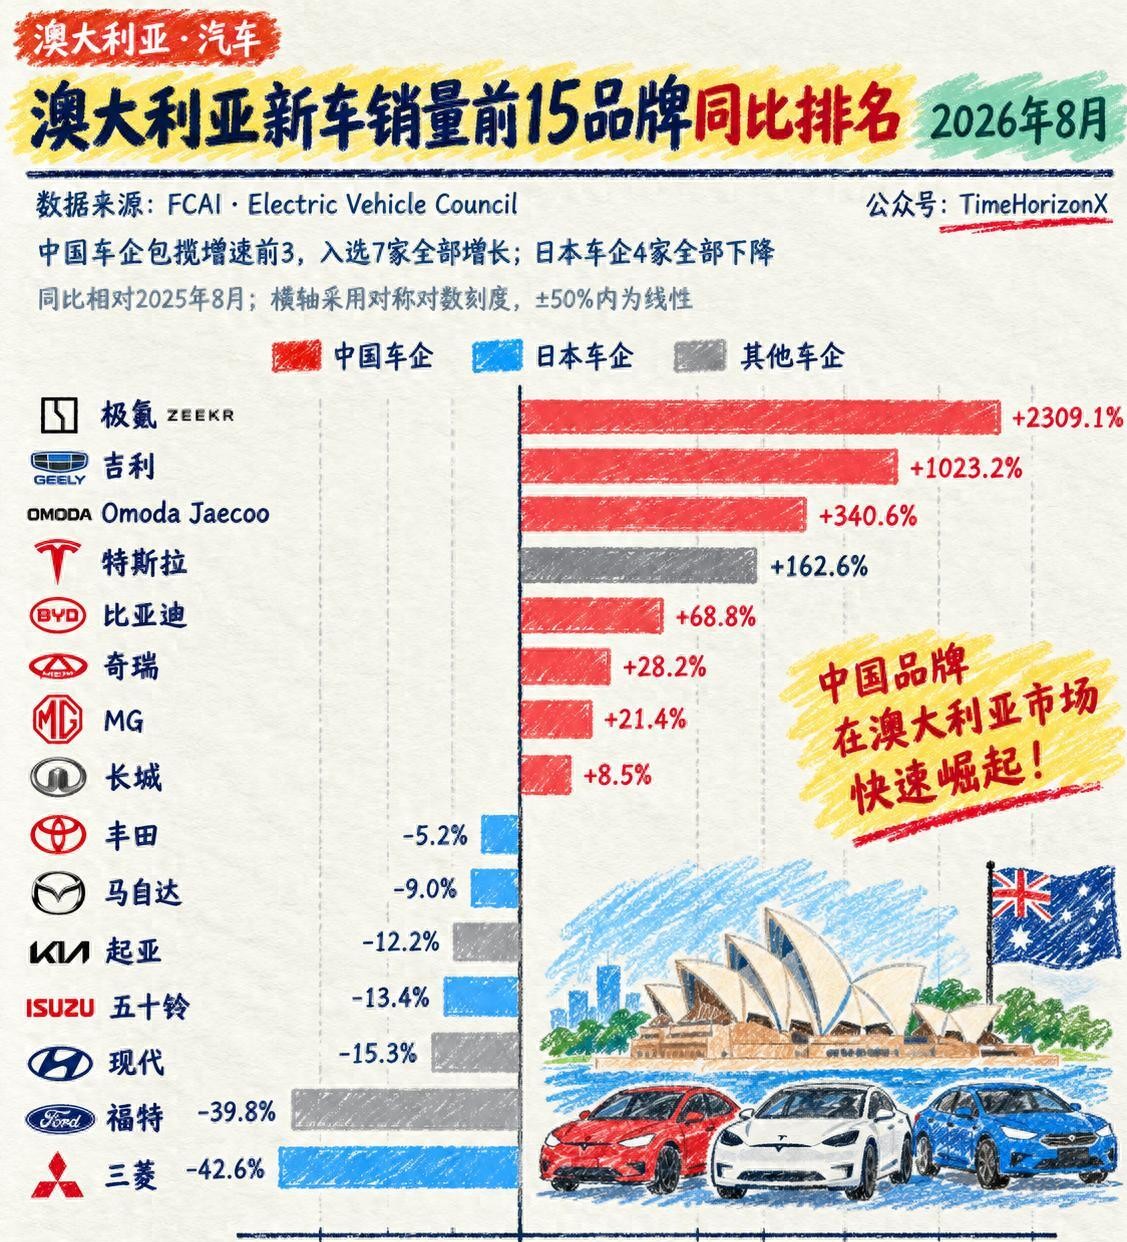
8月品牌榜把“谁在涨、谁在跌”拆得很清楚。 Toyota 19,712辆,同比-5.2%,仍排第一;BYD 8,231辆,同比+68.8%,排第二;Tesla 7,685辆,同比+162.6%,排第三,其中Model Y 6,414辆、同比+176%,是全市场车型第一;Kia 6,500辆、-12.2%;Mazda 6,203辆、-9.0%;Hyundai 5,355辆、-15.3%;GWM 4,870辆、+8.5%;Ford 4,816辆、-39.8%;MG 4,767辆、+21.4%;Geely 4,504辆、+1023.2%。
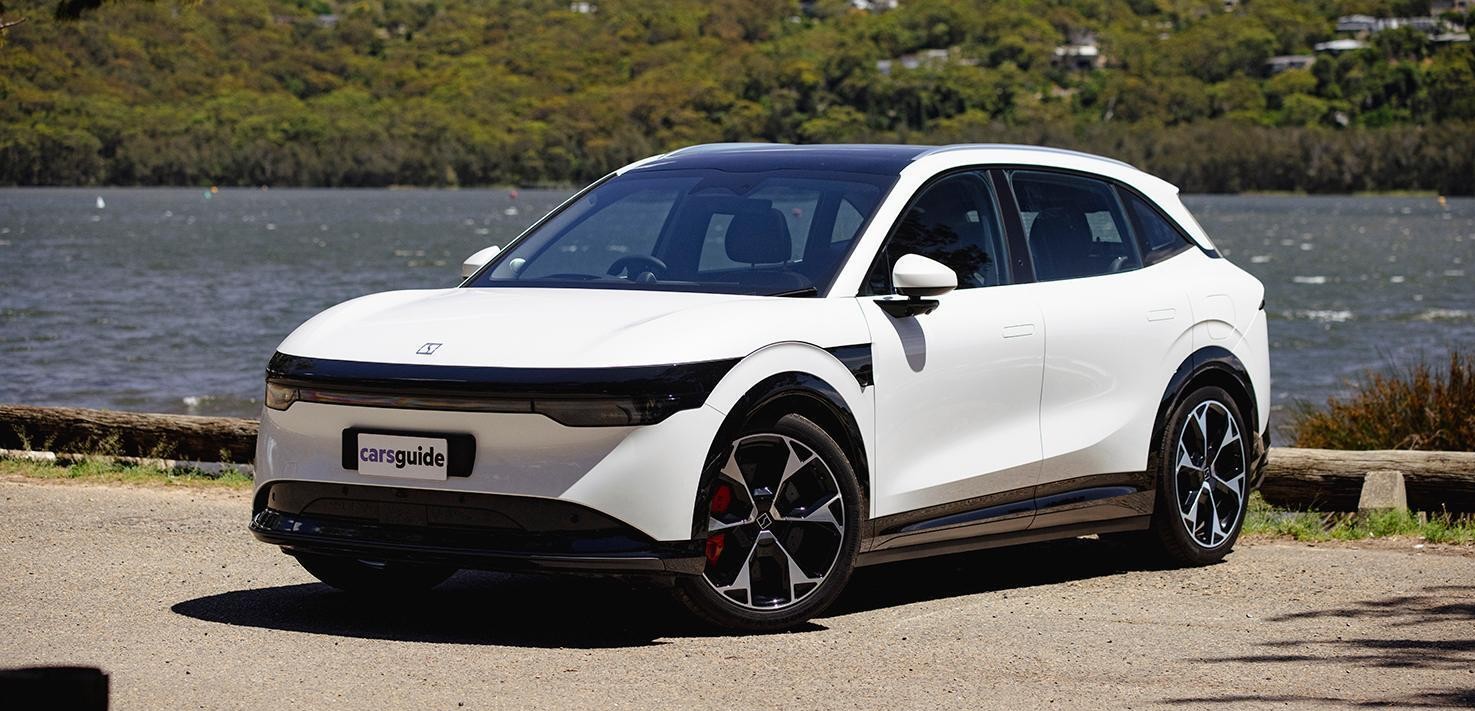
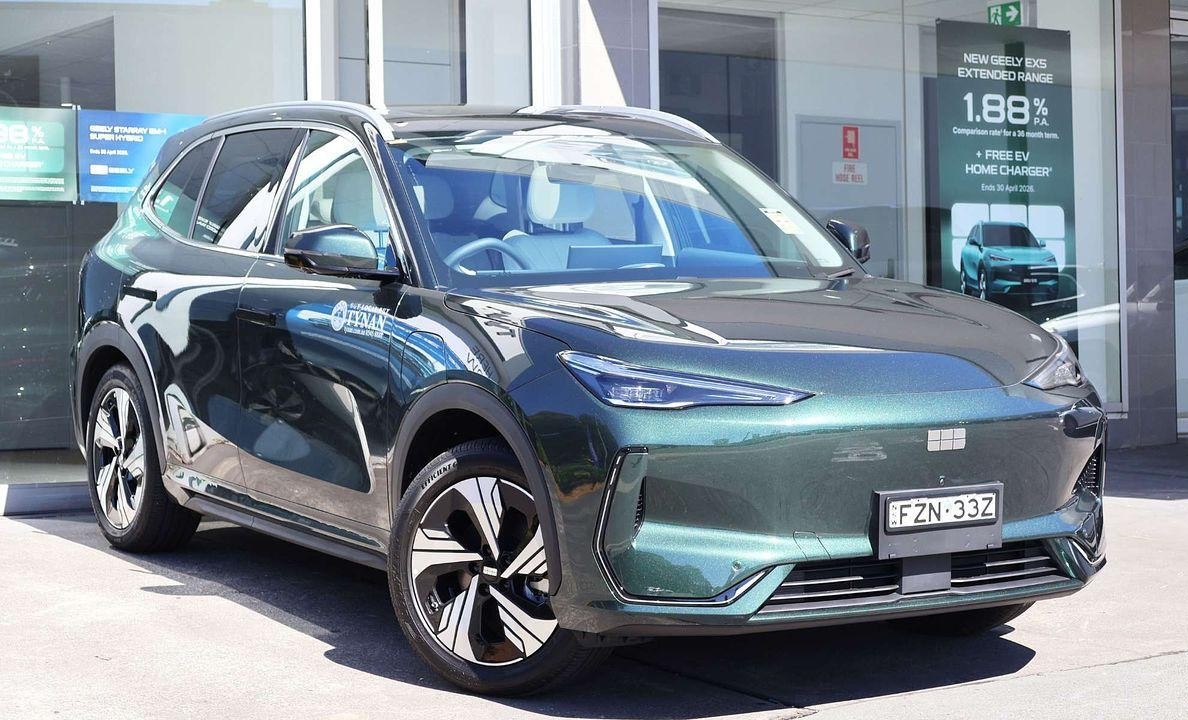
极氪8月交付2,120辆,去年同期仅88辆,同比约+2309.1%;车型端Zeekr 7X单月1,748辆,作为新进入车型直接进前十。 Geely EX5单月1,947辆,同比+385.5%;BYD Sealion 7单月2,213辆,同比+56.6%;Chery Tiggo 4单月2,012辆。 纯电前八车型里,Model Y、Model 3来自上海超级工厂,BYD、Geely、Zeekr、Chery等为中国品牌中国工厂,前八基本都被中国生产线覆盖。
按产地看,8月“中国制造”新车约43,882辆,同比+88.9%,占全市场40.3%;日本制造车同比-12.8%,泰国制造同比-24.7%。 中国品牌里BYD、GWM、MG、Geely进品牌前十,Chery单品牌4,238辆排第11,Omoda/Jaecoo交付2,203辆;按Chery集团含Omoda/Jaecoo合计6,441辆,超过Mazda可进集团前五。 2026年1-8月累计,中国建车辆销量约24.5万辆,同比+72.6%;BYD年内累计超6.8万辆,较2025同期翻倍。
外放电是澳洲露营、工地场景的硬卖点。 Shark全系V2L 6.6kW,车厢和货箱可接230V插座,电钻、咖啡机、照明、小冰箱直接取电;传统柴油皮卡要依赖发电机或逆变设备。 Shark还配双叉臂独立悬架、多种地形模式,Performance新增Crawl Mode,限速20km/h并持续调扭矩,后期通过OTA推给Premium/Dynamic。 性能参数上,它用5.5-5.7秒加速打传统柴油皮卡,用2L级标称油耗打大排量柴油,用屏幕和辅助驾驶打“老皮卡简陋”的痛点。
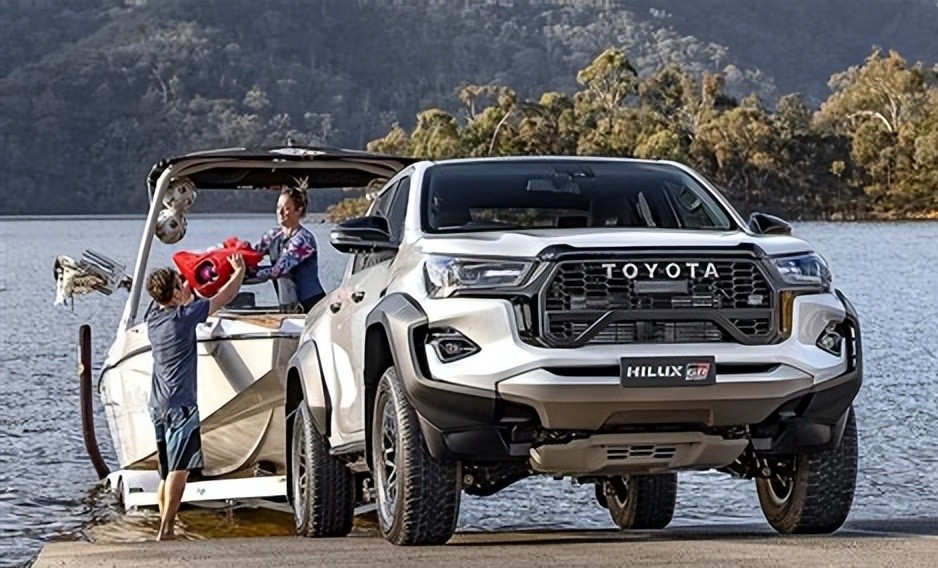
8月四驱皮卡整体13,507辆,同比-27.1%;轻商整体18,081辆,同比-22.1%。 HiLux 8月4,833辆、同比+0.2%,Ranger 2,440辆、同比-50.6%,说明柴油双雄里Ranger单月受车型周期、船期和混动替代影响更明显,HiLux体量仍大但增长停滞。 Shark 2026上半年9,493辆、皮卡口径第五;5月单月1,244辆,受Performance上市前观望影响环比回落,但三款车型铺开后覆盖通勤、商用、高性能拖拽,不再只靠单一家庭版。
政策端把产品差距再放大一层。 澳大利亚NVES新车能效标准2025年1月1日生效,2025年7月1日起进入罚款和积分核算;乘用车/部分SUV为Type 1,皮卡、厢式、重型越野SUV为Type 2。 目标按整备质量调整,2025年乘用车141g/km、轻商210g/km;2026年收至117g/km、180g/km;2027年92g/km、150g/km;2028年68g/km、122g/km;2029年58g/km、110g/km。
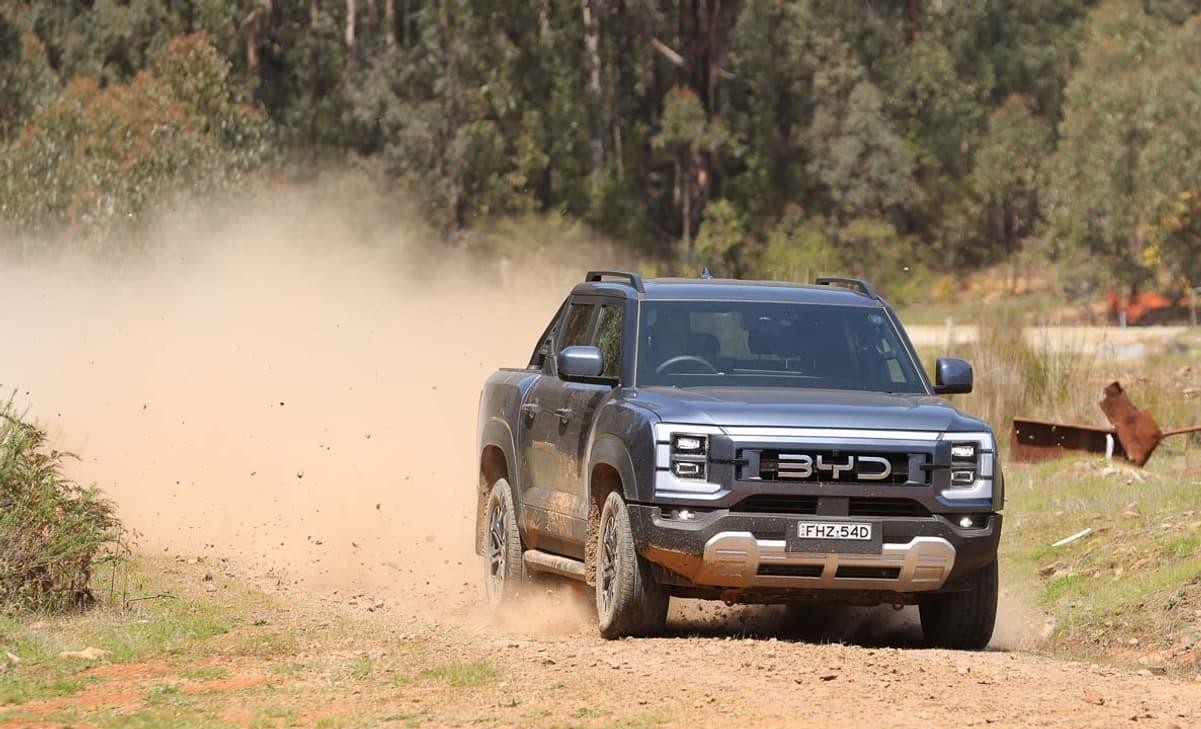
充电和拖拽场景仍有现实边界。 澳洲城市之外公共充电密度不如中国和部分欧洲国家,长途拖房车、重载工地对纯电皮卡不友好;Shark用插混解决“没电也能跑”,但Premium拖2,500kg、Performance才到3,500kg,传统Ranger/Hilux在重度拖拽、长期无电环境和售后网络上的认知还没被完全替代。 8月HiLux仍近4,834辆、Ranger受周期影响大跌,说明柴油皮卡存量需求大,新能源皮卡是切增量而不是一月全灭。
智能座舱和保有成本是把家庭用户拉过来的另一头。 BYD Sealion 7、Geely EX5、Zeekr 7X、MG和Chery Tiggo/OMODA系列覆盖2万-7万澳元不同区间;8月中型SUV整体37,328辆、同比+45.1%,SUV占全市场66.9%,中国纯电/插混SUV吃到的就是这部分升级需求。 私人上牌8月52,916辆、同比+7.7%,企业上牌36,426辆、-5.8%,租车2,323辆政府上牌-18.9%;家庭私人买电动SUV的比例提升,直接和日韩燃油SUV的成交转化撞车。
特斯拉在澳洲的高增要单独看产地。 8月Tesla 7,685辆、Model Y 6,414辆、Model 3列入纯电前八,右舵Model 3/Y主要由上海工厂发往澳洲;它品牌归属是美国公司,但制造环节是“上海造、澳洲卖”,所以榜单上写“中国新能源赢”不完全准确,更准的是“中国工厂+中国品牌”共同把纯电供给做大。 EVC和VFACTS合并口径下,8月纯电前八全部与中国生产线相关,这条信息比单看品牌国别更能说明澳洲开放市场的供应链变化。
日本车企在澳洲的下滑不是单月情绪。 Toyota 8月-5.2%,但RAV4 5,470辆、+32.9%,HiLux 4,833辆、基本持平,说明跌主要来自于部分燃油小车、柴油组合和车型周期;Mazda -9.0%、Mitsubishi业内汇总8月-42.6%、Nissan -33.4%、Isuzu 8月数据不同机构口径有差异但轻商承压明显。 日本车仍有渠道、保值率和维修网络优势,但在纯电SUV、插混皮卡、座舱和总能耗成本上,面对BYD/Geely/Zeekr/Shark的组合会持续丢边际订单。
关税、制造、标准三件事叠起来,澳洲变成了一个低保护实验场。 没有霍顿类本土品牌要补,不对中国EV额外加税(纯电在中澳FTA/特定政策下低税或零税,插混2025起部分恢复5%),NVES不保护某国别、只按车队碳排放算钱;消费者右舵、长途、露营、皮卡、城市通勤需求并存。 8月数据里,BYD第二、Tesla第三、GWM/MG/Geely进前十、Zeekr千辆级、纯电首超汽油,这些不是单一低价能解释,而是上海工厂供货、插混皮卡、低排放积分、智能座舱和油耗成本一起作用。