日系车东南亚失守:中国品牌以智能化与本地化重构市场格局,产业权力交接已至

日系车东南亚失守:中国品牌以智能化与本地化重构市场格局,产业权力交接已至
东南亚汽车市场的底层逻辑正在发生剧烈震荡,这种变化的信号并非来自传统的销售报表,而是源自中国汽车品牌在展台前引发的关注热潮。中国国内极度内卷的竞争环境,实际上充当了全球汽车产业的试炼场,能够在此环境中生存并突围的企业,往往具备极强的适应性与核心竞争力。
这一判断正通过海外车展的反馈与销售数据得到反复印证。回顾2025年底的第42届泰国国际汽车博览会,一组数据令传统车企高层感到不安:中国品牌获得了约56.8%的订单份额,而长期占据主导地位的日系阵营仅录得36.8%。
考虑到泰国作为日本汽车工业深耕六十年的核心基地,素有“亚洲底特律”之称,这一反差极具象征意义。进入2026年,市场趋势进一步加速。比亚迪在泰国上半年销量达到约3万辆,实现15%的同比增长,确立了在纯电与插电混动领域的首位优势。
与此同时,吉利、奇瑞、长安、名爵及长城等品牌同步扩张,深蓝、Jaecoo等新兴品牌也迅速进入当地家庭的购车视野。要理解这一变局,需审视日系车此前在东南亚建立的统治体系。
2021年数据显示,日系车在东南亚乘用车市场占比高达76%,若计入丰田控股的马来西亚品牌Perodua,份额甚至突破80%。这种近乎垄断的地位源于其早期的本土化布局:通过在泰国、马来西亚、印尼等地建立完整的合资公司、生产线及经销网络,实现了约70%新车的本地化组装。
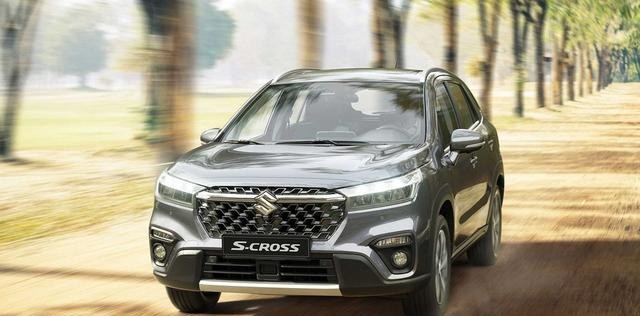
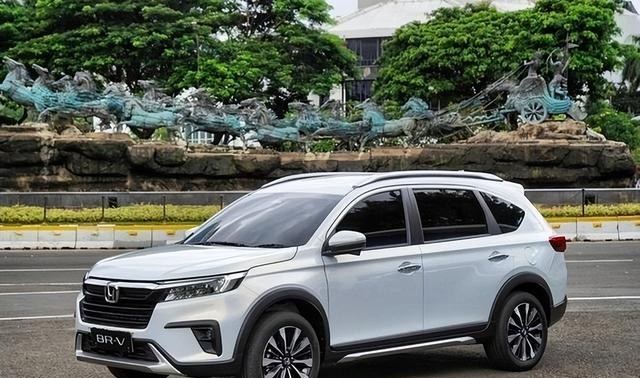
这种深度嵌入当地工业骨架的供应链体系,使其能够有效抵御汇率波动、海运成本上涨及关税调整带来的风险。此外,日系品牌在产品定义上曾展现出极高的精准度。例如本田针对当地狭窄街道及多人口家庭需求推出的B-RV车型,在4.4米车身内容纳七座,体现了对本地用户痛点的深刻洞察。
这种巨大的价差并非源于物流成本,而是由于长期缺乏竞争导致的定价特权。随着东南亚中产阶级消费意识的觉醒,这种“无参照系”的高溢价模式难以为继。更为关键的是,日系车企在新能源转型上的战略迟疑,使其在电动化浪潮中处于被动。
尽管在氢能源与油电混动领域有所投入,但在纯电路径上半推半就的态度,导致其产品线在电动化转型中几乎空白。与之形成鲜明对比的是,东南亚各国近年来大力推行新能源激励政策。
泰国自2022年推出EV 3.0补贴后,又于2026年实施EV 3.5政策,要求“每进口一辆需在本地生产两辆”,直接推动中国车企在当地建厂。马来西亚对电动车进口免除全额关税与消费税,印尼则将电动车增值税降至1%并豁免本地建厂企业的进口关税。
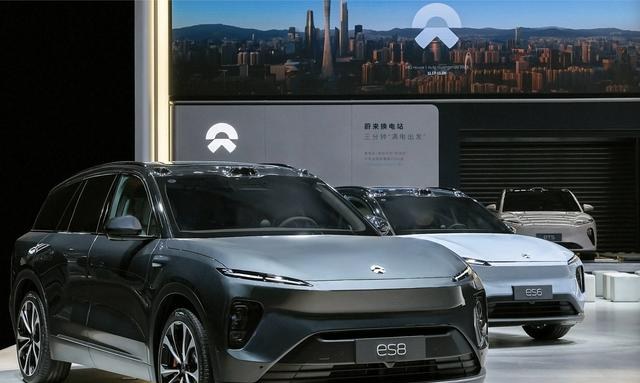
除了性价比,智能化配置成为另一大杀手锏。L2级辅助驾驶、大尺寸中控屏、车联网及OTA升级等功能,在中国已是标配,而在东南亚日系车型中往往需要高价选装或缺失。年轻消费者对此反应热烈,认为这开启了全新的驾驶体验。
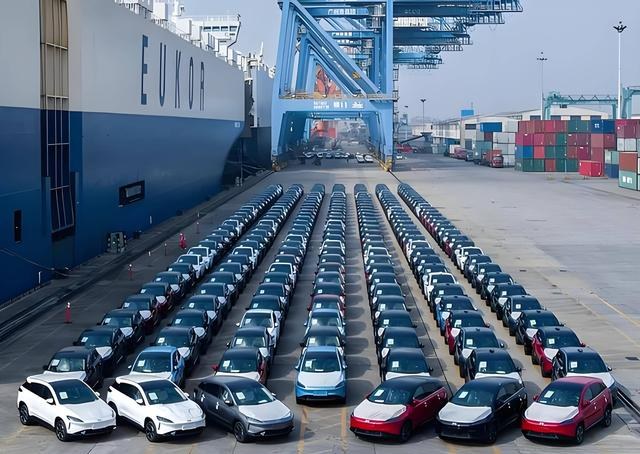
数据直观反映了市场偏好的转移。2026年第一季度,泰国纯电动车渗透率升至27.54%。在当月新能源车上牌量前十榜单中,九款车型来自中国品牌或中资控股品牌,仅特斯拉Model Y占据一席。
在印尼,比亚迪以10265辆的销量跻身乘用车榜第六,市场份额达4.8%。Jaecoo等新兴品牌也迅速超越现代、五菱等传统对手。国际清洁交通委员会报告指出,比亚迪在印尼电动车市场占有率已达49%。
市场格局的重塑引发了产业链的连锁反应。部分日系品牌经销商面临关店压力,转而依靠售后维修维持现金流。当地零部件供应商也开始主动接触比亚迪、长安等中国企业,因为资本市场对过度依赖日系且未涉足新能源业务的供应商评级下调。
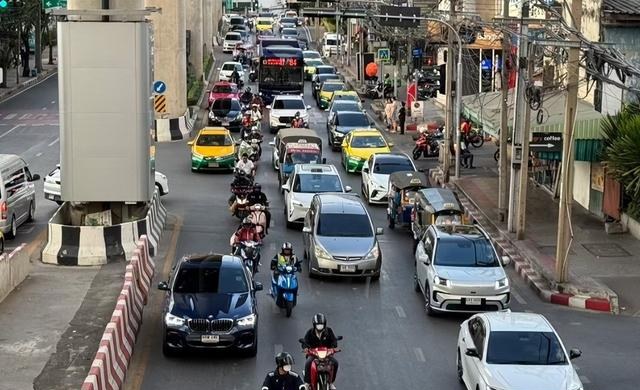
这表明,竞争已从单纯的市场份额争夺升级为产业生态的重构。尽管面临补贴政策切换带来的短期波动,但中国品牌通过加速本地化生产稳固了根基。比亚迪、长城在泰国的工厂,以及哪吒、奇瑞在印尼的工厂相继投产,标志着从“进口商”向“在地制造商”的身份转变。
这一转变削弱了日系车凭借本地化生产建立的成本与政治优势。