全系搭载自研电池,理想这步棋还有谁跟?

伴随车企自研成果集中爆发,相关新闻也密集释放。
例如,理想汽车开始兜售增程器、碳化硅、芯片等技术,小米小鹏等新势力企业也开始投入到电池自研的热浪中去。
但与研发同行的还有高昂的成本、从零开始建设的市场认知以及未知的结局。对车企而言,深度自研究竟是品牌竞争的重点还是行业进阶的全新起点?
电池自研成厂商潮流
车企自研电池,比亚迪和理想是两个极具代表性的样本。前者走的是电池供应商跨界造车的路径,后者则是整车企业反向攻克核心硬件的典型。
作为国内少有的实现电池全链路自研自产的头部车企,比亚迪先天具备深厚的电池制造技术积淀和供应链优势。从第二代刀片电池的成功上也不难看出,电池密度、续航、充电速率以及安全性得到系统性解决的电池,能够大幅提升整车产品力,对汽车销售起到极大的助推作用。
比亚迪销量持续稳定的领跑,实际上也印证了全栈电池自研的长期产业价值。
相较于比亚迪的先天优势,理想的自研之路更贴合绝大多数车企的成长轨迹,也更具有可复制性。
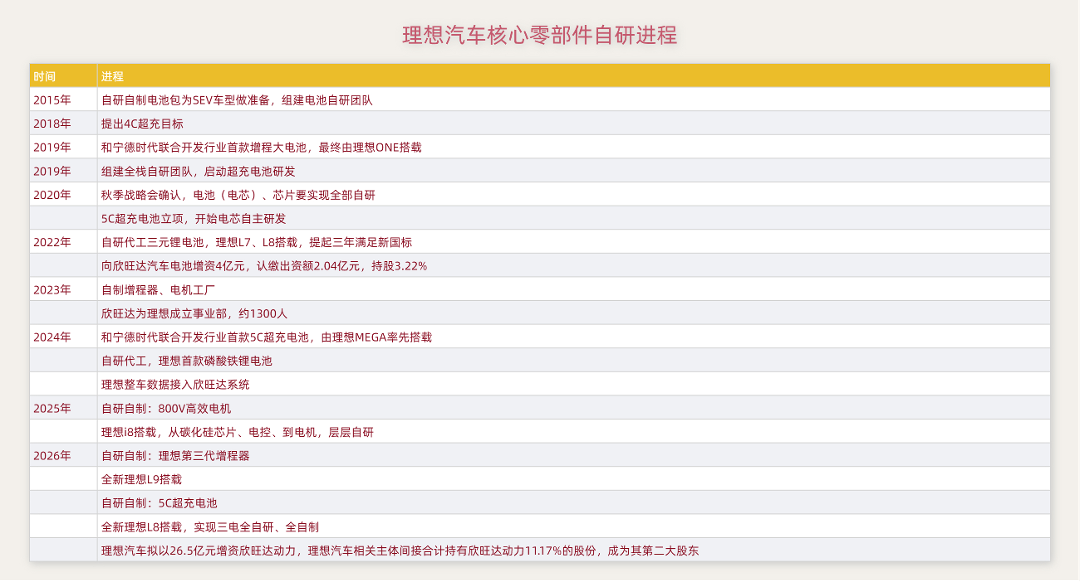
也是在2022年,伴随自研能力增强,理想汽车开始强化与欣旺达的合作,通过关联主体出资4亿元参与欣旺达动力Pre-A轮融资,拿到约3.2%的股权。随后,欣旺达为理想汽车特设事业部,规模超千人。
合作中理想占据了更多的主导权,产品定义、工艺、性能、材料、质量标准还有核心开发都由理想拍板,欣旺达主要负责落地能力。
电池之外,理想的自研版图已覆盖多项核心零部件与智能体系。
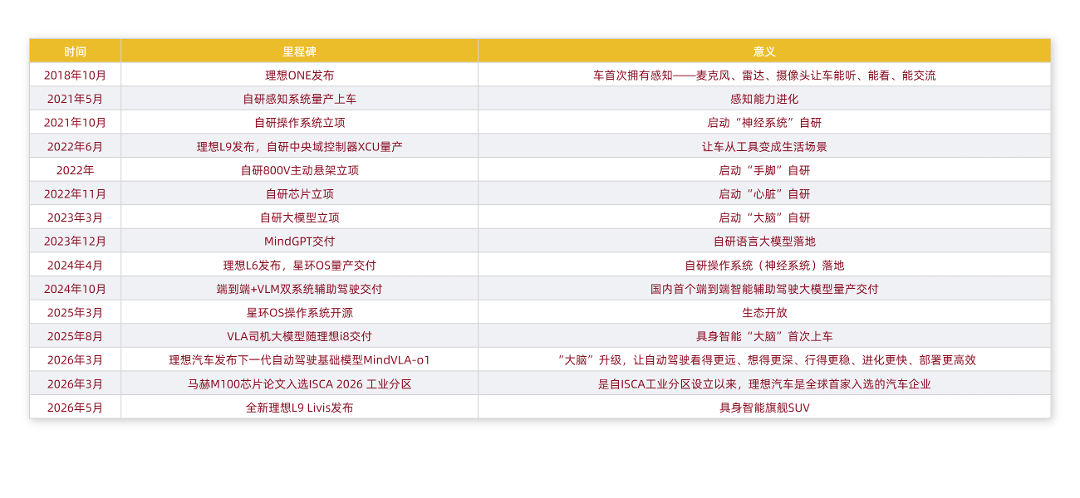
马赫芯片、碳化硅功率器件、增程器系统、VLA车载大模型等关键技术均实现自主迭代,并在全新L9 Livis版本完成多技术融合落地。即将上市的新款i6,将同步搭载自研芯片与自研电池,实现核心硬件自研体系的成型。
自用之外,理想也和蔚来一样,在谋求核心零部件的外供。据36氪报道,理想自研马赫芯片、碳化硅、增程器等将启动外供,已有具身智能公司与理想高层洽谈过,“后者明确推销了马赫芯片”。
自研真的有必要吗?
车企自研,有没有必要?
伴随越来越多的车企自研电池,宁德时代首席制造官倪军近日公开表态:“会造车,不一定会造电池,还是要专业的人,做专业的事儿”。
而在2023年,公社采访何小鹏时也曾问过类似的问题,几乎可以看作来自三年之前的车企对三年之后供应商表态的回应。
公社的问题是:“供应商们说,专业的人做专业的事,所以一些技术应该由供应商做,小鹏一些技术坚持自研,是怎么考虑的?将来会外采吗?”
何小鹏的具体回答已经无法准确引用,但其大概意思是:“在探索正确方向的时候,一定要自研去理解。等到上规模之后,可以考虑成本而采购。”
在这个表述里,车企自研是探索正确方向的起点,但从实际情况来看,核心技术自研是厂商造车殊途同归的终点。
有挥之不去的成本压力是吸引车企走上自研道路的重要因素。
今年改款后的L6,电池容量从 36.8kWh 提升至 51kWh,在磷酸铁锂暴涨的背景下,电池一项的成本就需增加8000元。再叠加芯片、内存的保障,单车成本无疑更高。但新车价格依然维持在25万元以内,背后的成本压力可想而知。
通过自研,虽然依然需要承担成本压力,但能减少供应商从中抽走的利润,这在当下成本居高不下、而整车价格被极致压低的市场中尤为难得。
成本压力之外,自研也能将更多的把掌控权拿回到自己手中。很多车企都经历过手里有订单、但产能无法跟上的情况,其中就有不少是供应商排期不足,需要等待配件。尤其是当下市场,新车的热度只能维持一段时间,前期产能不能跟上,对车企将是毁灭性的打击。而通过自研自制,能够保证产能供给,还能更好地让配件和车型适配,让整车更和谐。
更深层来看,就像何小鹏说的,自研是车企向高阶竞争转型的必经之路。存量竞争阶段,市场从价格战转向价值战,消费者愈发看重技术硬实力,也愿意为差异化技术买单,华为乾崑智驾、比亚迪与宁德时代电池能成为营销核心卖点,正是市场偏好变化的直接体现。
长期研发投入也是企业面向未来的战略储备。李想此前在访谈中谈到,理想汽车的最终目标是成为一家具身智能企业,现在所做的一切都是为了拿AGI的L3和自动驾驶的L4的门票。核心硬件自主可控无疑是实现长期目标的前提。
当然,大规模自研也伴随着多重现实挑战。最迫切的问题就是市场认知与消费者信任的建立需要时间。
在这样的市场环境下,理想声明将全系搭载自研电池,这虽然体现出来车企巨大的魄力,但也有些激进且需承担较大风险。
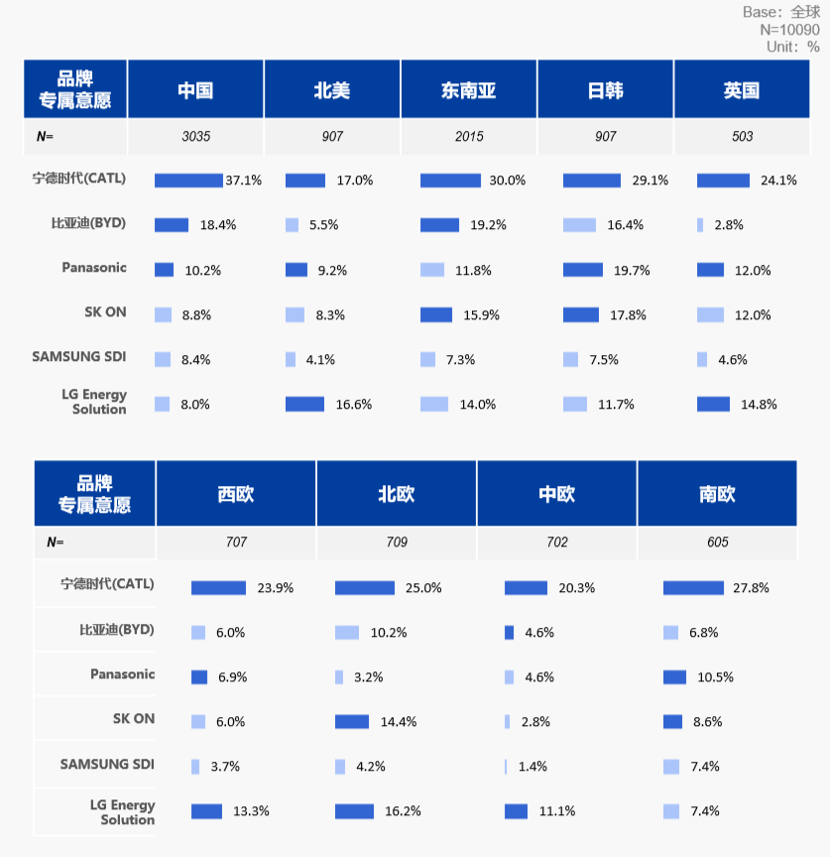
尼尔森 IQ《2026 年全球新能源车消费者研究报告》显示,37.1% 的中国消费者表示,如果意向车型未搭载宁德时代电池,有可能放弃购买。消费者对供应商品牌的偏好将会是车企巨大且短期内难以跨越的难题。
接受度之外,自研也意味着巨额的前置投入和漫长的回报周期。类似蔚来换电网络布局,电池、芯片自研都需要持续多年的资金投入,短期很难兑现经济效益,考验企业现金流与长期战略定力。
但自研模式也存在双向增益。对于车企自身,自研实现硬件自主定义,尤其增程车型电池包需要与增程系统深度耦合,定制化需求高,自研可以更好匹配整车架构。
长期看,规模化之后能够摊薄单位制造成本;零部件外供还可以把研发成果转化为对外营收,分摊自研投入,改善盈利结构,同时扩大技术生态影响力。理想当前车型销量波动,研发成本难以快速摊薄,如果外供业务顺利落地,将有效缓解这一难题。
对代工合作方而言,车企更懂整车场景,能够提出更贴合装车需求的技术标准与性能要求,反向带动零部件厂商工艺迭代。宝马与宁德时代在大圆柱电池上的联合开发,就推动了供应商制造能力快速提升,正是典型案例。
自研是造车的阶段性终点,也是一个阶段节点。当越来越多品牌走向这个途经点,中国品牌的技术积淀无疑会越来越雄厚,市场也会更多转向技术驱动。彼时,这个途经点,也将成为中国汽车走向下一个阶段的新起点。
从更长时间维度看,这个途经点同时也是新起点:如同理想布局具身智能,当下的自研投入,本质上都是在为更远期的智能汽车、智能机器人时代铺路。