九家车企10月14日集体发声!欧盟设的15%局说破就破,30.2万辆出口配额稳了,还每年向上安排

临近10月14日,比亚迪、零跑、东风、广汽、长城、长安、上汽、奇瑞、吉利这九家车企接连发声,主要提法围绕“尊重事实、非歧视、合规”三个原则。
往前推一个月,欧盟还想用15%的份额红线给中国混动汽车对欧出口画天花板。这条线没撑过一个月,最终配额基数锚在30.2万辆,明确“向上安排”,每年保留固定增幅。
15%没撑过一个月
欧盟原本想把中国混动汽车已经超过三分之一的份额,压回一个“可管理”的区间。15%这个数字看着只是算术,实际是一次权力测试。
15%方案真正要检验的,是进口方是否有能力把出口方的发展余地塞进自身设定的边界。若方案过不了,症结并非谈判桌上你来我往,而是可受限的规模与实际贸易量彼此错位。
欧盟给中方提出的目标,是把混动占比降到约15%,其依据为从2023年到2025年这三年平均。照此计算,所能给的配额仅在15万辆左右。
但事实上,2025年欧盟从中国买进的混动车达到30.2万辆;2024年这个数字还是10.7万辆,仅一年就蹿升182%。
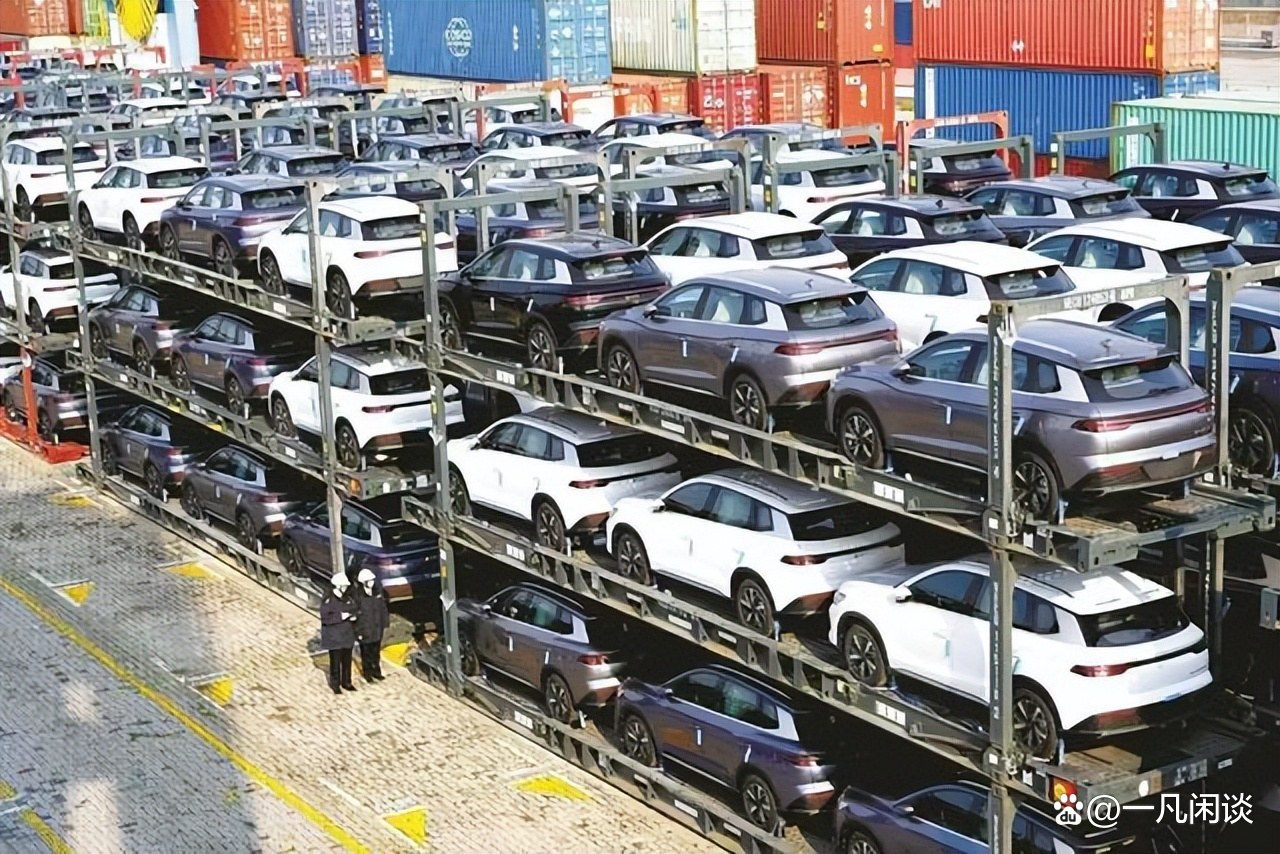
拿一个会抹去激增年份的历史平均数,去框住一个仍处迅速上升阶段的品类,无异于要求出口方把已经到手的量削去一半。
凡是需要企业落笔执行的那种贸易安排,都绕不开产能布局、供应链订单锁定以及渠道建设的硬性限制。15%的方案写在纸面上可以成立,放到企业资产负债表上却站不住。
纸面上成立的份额,落到资产负债表上就直接崩了。
德国人为什么不愿意
这个方案因欧盟内部的票数盘算而更显单薄。2024年针对纯电反补贴税的那次表决中,斯洛伐克、斯洛文尼亚、马耳他、匈牙利、德国投了反对,十二国选择弃权,赞成者仅有十国。
德国车企的态度并不难懂。梅赛德斯-奔驰、宝马、大众在中国生产和销售的体量、带来的利润、以及嵌入当地供应链的程度,使它们不可能赞同一种会抬升中国市场反制风险的政策。
本次磋商结束后,德国汽车工业协会将结果称作“第一个积极信号”。这一说法背后藏着未点破的判断:若用份额上限把混动与纯电两条路径一并卡住,对德国汽车工业而言,无论是在华利益还是在欧竞争力,都会是净损失。
布鲁塞尔固然能对中国产品启动调查,却无法说服欧洲汽车工业里最有分量的那些企业,让它们相信压低中国混动车份额对自己有利。
15%方案在成员国中的支持基础过于薄弱,薄弱到难以托住一套必须长期运行的配额机制。
30.2万辆是怎么锚住的
最终,配额基数锁定为30.2万辆,还写明“向上安排”,且逐年留有固定增幅。只有把它放进保障措施的制度惯例中,才能看出这一结果的分量。
按世贸组织《保障措施协议》的惯常做法,年度配额通常取最近三个有代表性年份求平均,而激增年份经常被排除。如果按2022年到2024年来平均,中方对应的额度仅为7万辆。
就算把2025年这个激增年份算进去,三年均值也只是15万辆的水平。最后拿到的配额超过30万辆,基数等于从“均值口径”被推回了“实际流量口径”。
磋商团队的作为,是不接受用统计上的平滑方式,让2025年已经出现的贸易量凭空消失。30.2万辆这个数据,来自欧盟统计局自己留档的进口记录,并非中方单独提出的预测数。
将配额固定在对方统计口径中的既成事实之上,中方的立场便增添了一层不易驳倒的事实依据:若要看现状,现状便是三十万辆业已进入欧洲市场。
混动这道口子不能扎
混动车在这轮较量中所处的位置,使30.2万辆的“稳”不只局限于一个品类。2024年10月,欧盟对从中国进口的纯电动车最高按35.3%征收反补贴税,与基础税率叠加后,最高筑起45.3%的关税壁垒。
纯电这条路的摩擦成本被刻意抬高后,插混与油混便自然成了中国车企保持欧洲业务不中断的替代选择。2025年,中国向欧盟卖出的混动车为35.6万辆,在向欧洲出口汽车的总盘子里约占三分之一。
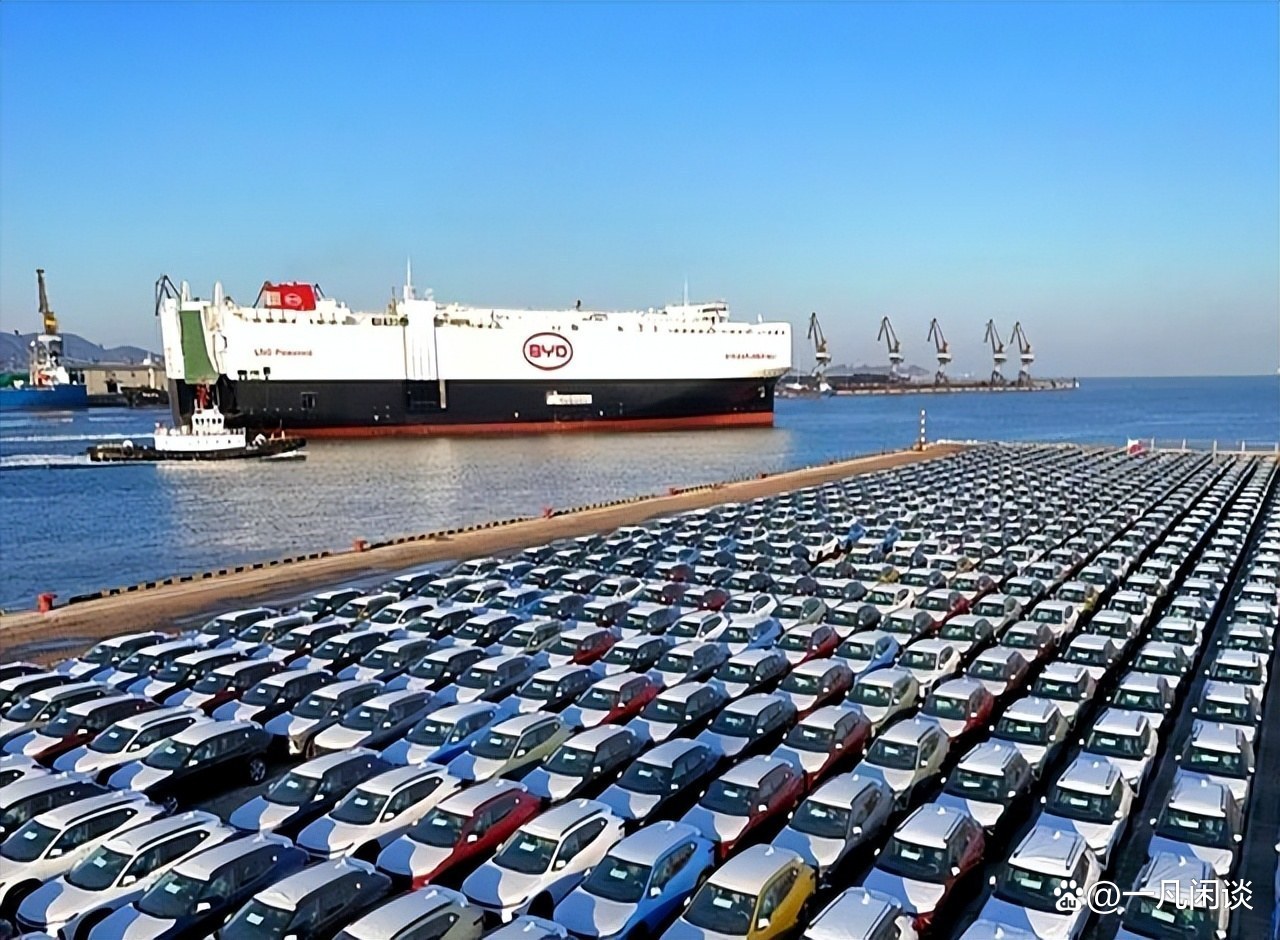
欧盟若还想把混动这道口子也在纯电之外收紧,就相当于在中国车企布局欧洲的战略最吃力阶段又撤走一块踏板。该谅解把混动单列出来,以2025年实际流量为基数向上安排;纯电一侧则继续采用价格承诺和复审程序,两条路径各用适合自身的规则手段。
分开处置后,就不必用一个统一的份额上限,把关税状态与市场步调并不相同的两个品类绑到一处。先把混动基数稳住,纯电价格承诺才可能不慌不忙地往前推;车企在欧洲设厂、就地采购、适配车型这些长期安排,才不会因接连不断的贸易措施一次次受阻。
车企等的就是确定性
把这九家车企的表态放到上述背景里,能读出的信息比声明文字本身更丰富。三项原则表面像政策话语,但进入企业运营层面后,都有相当具体的对应物。
所谓尊重事实,就是配额基数不可离开2025年已经形成的贸易流量;
所谓非歧视,就是中方拿到的配额不会少于欧盟任何别的进口来源地,企业无需忧虑在欧盟内部市场受到区别对待;
所谓合规,就是全部安排仍置于世贸规则框架之中,企业保有争端解决的权利。
对一家正琢磨要不要在欧洲建厂的车企来说,这三条原则值钱的地方不在措辞体面,在于未来几年的政策参数从“可能随时变化”变成了“可以写入投资模型”。
最近两年,中国车企在欧洲遇到的最大隐性成本,是贸易政策信号反复摆动造成的决策停摆。只有配额基数落定、递增节奏明确,企业才敢把产能安排、供应链锁单与渠道投资,从观望转为执行。
30.2万辆所“稳”住的更深一层内容,是中国汽车行业在欧洲从贸易切入迈向本地融入的那段过渡窗口。2025年,英国、欧盟以及欧洲自由贸易联盟国家市场上,中国品牌售出的新乘用车约81.1万辆,份额6.1%,混动在其中增速最快、面对的关税阻力也最小。
比亚迪位于匈牙利的工厂、零跑和Stellantis在西班牙的项目、吉利在西班牙的合资安排,均处于推进中;奇瑞在巴塞罗那的生产线则已投入运行。上述投资回本周期都按年计算,政策环境是否会被打断,直接影响资本开支意愿。
配额谅解提供了一段能被计量的稳定期:基数不低于三十万辆,逐年有所增长,执行框架仍在世贸规则之中。稳定期并不等于保护期,不过它可以让企业把欧洲业务从“每季度重新评估一次是否值得做”的处境中拽出来,改按计划推进。
欧盟最终同意以实际流量为基数向上安排,也表明布鲁塞尔对中欧汽车产业链彼此嵌入的深度有过冷静权衡。欧盟针对中国的贸易工具常由本土产业申诉启动,但大范围管制会顺着供应链逆向传导,波及那些同时在中国和欧洲市场经营的公司。
德国车企的反对态度、混动在关税结构中的特殊地位、多个成员国里中国车企铺开的投资网络,这些限制因素相互叠加,抑制了欧盟在混动领域照搬纯电反补贴税整套办法的余地。
15%方案探出了上述限制条件能拉伸到何处,遇阻后回到磋商轨道,是在多方利益挤压下作出的现实选择。若把这轮结果理解为某种善意释放,就会看错欧盟贸易政策究竟怎么决策;将其视为约束条件下的退守,则更贴近事实。
中欧这份汽车贸易谅解,并未化解中欧经贸关系中的所有摩擦。价格承诺如何执行、复审程序以什么节奏推进、外国补贴条例对车企投资审查得多宽,每一环日后都可能引发新的争端。
这九家车企所支持的是方向,而企业真正要应付的,是执行环节中琐碎的博弈。不过这份共识至少划定了一条底线:把汽车贸易争端重新拉回事实作依据、规则作框架的轨道,总比在单边设限与反制升级之间来回摇摆,对双方产业更划算。
配额数字将年年调整,复审结论会跟着市场变动起落,类似15%的试探也不会是布鲁塞尔工具箱里的最后一次。连接中欧汽车产业的那条链路,由成本、技术、供应链与市场需求共同铺成,既不会因一纸谅解书而变得平坦,也不会因一次摩擦便告断裂。
车企真正关心的,是下一批车到港时,规则是否仍与上一批车到港时相同。对汽车这种资本密集、周期很长的产业来说,规则能否确定,这本身就已是最稀缺的竞争力。