江淮瑞风销量反转背后的真相,为何这款车型能在竞争激烈的车市中逆势突围?

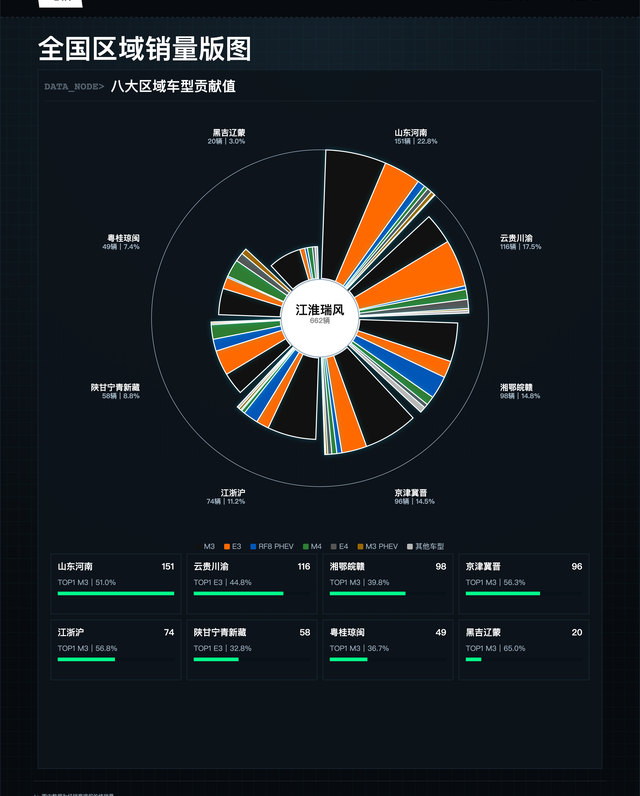
数字本身冷冰冰的,但若把这662辆摊开在全国31个省份的地图上看,滋味就复杂了。
这就像是在全国布下了一张巨大的网,网眼铺得挺开,可真正捞上来的鱼,却全挤在那么几个特定的笼子里。
这种覆盖广度与成交深度之间的巨大落差,精准地勾勒出一个品牌在存量竞争时代最尴尬的处境:营销触角伸得够长,但大部分神经末梢却在低频交易的边缘徘徊。
河南、山东、安徽这些地方撑起了销量的半壁江山,仅河南一地就贡献了近12%的份额。
这种高度的区域依赖,在早年间或许是深耕细分市场的捷径,毕竟在这些商用基础扎实的省份,瑞风的口碑根基深厚,渠道铺设也轻车熟路。
可问题在于,这种排他性的区域认知,恰恰成了品牌向其他26个省份渗透的隐形壁垒。
当你盯着那几个核心省份的报表点头微笑时,是否意识到,剩下的绝大多数区域都在经历着边际效应的剧烈递减?
资源投入和回报不成比例,这种区域盘面的离散,最终只会化作物流、售后以及区域营销团队无穷尽的运营成本。
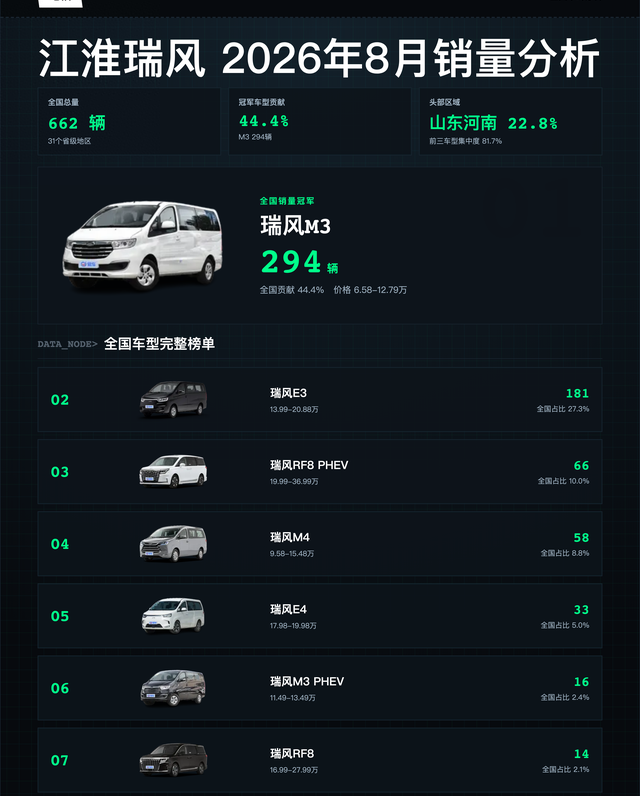
单车贡献294辆,占比接近四成半,在16个省份里它是当仁不让的销量冠军。
这种“一超多弱”的局面,在汽车圈里是典型的结构性依赖。
一旦瑞风M3的生命周期进入衰退期,或是竞品在这一细分领域祭出杀手锏,品牌整体的销量大盘就会像失去支撑的积木一样摇摇欲坠。
价格带的分布同样耐人寻味。
瑞风M3、M4加上E3这些主打性价比的车型,把20万元以下的市场吃得死死的,贡献了近九成的销量。
这听起来挺稳,毕竟这块市场需求大、受众广。
可现实是,在这个卷到极致的年代,单纯靠低价位区间换取生存空间,利润空间被压榨得所剩无几。
缺乏高价值车型作为利润支撑,研发投入和品牌向上之路就成了空中楼阁。
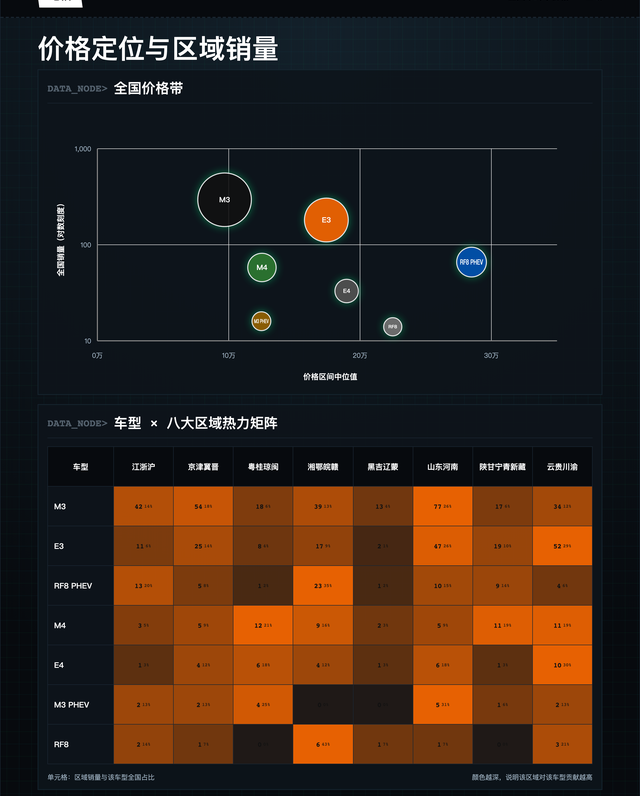
当高价格带车型在总销量中占比低到几乎可以忽略不计,品牌的溢价能力也就成了镜花水月。
我一直在思考一个问题,这种以高集中度换取短期效率的模式,到底是深耕细分市场的明智战略,还是品牌转型乏力、缺乏市场纵深的无奈之举?
很多时候,我们总以为把鸡蛋放在一个篮子里能看得更紧,却忘了篮子本身也可能被外部的震动击碎。
现在的瑞风,就像是一个在钢丝上跳舞的杂技演员,虽然姿态稳健,但底下的安全网却编得稀稀拉拉。
如果第二梯队市场迟迟打不开局面,如果非主力车型无法形成有效的市场接力,那么现有的这些基盘,在行业技术迭代和对手挤压面前,真的能经得起折腾吗?
市场不会因为你曾经辉煌就对你网开一面。
662辆的背后,是品牌在存量市场的艰难博弈。
如果不能突破区域分布的失衡,无法摆脱对单一车型的路径依赖,那么现有的销量结构,终究只是在舒适区里的一场小规模自嗨。
汽车行业最怕的就是这种温水煮青蛙,看着全国布局铺开了,实则内里的增长引擎早已熄火。
未来怎么走,不是看你现在卖了多少,而是看你还能在多大范围内卖得动,以及除了那台瑞风M3,你还能拿出什么让市场心甘情愿买单的东西。