理想、小米的自研电池,到底自研了个啥?

以前买新能源车,很多人的潜台词是只要电池上挂着宁德时代的名字,心里就踏实了一半。
现在这套信仰正在松动。
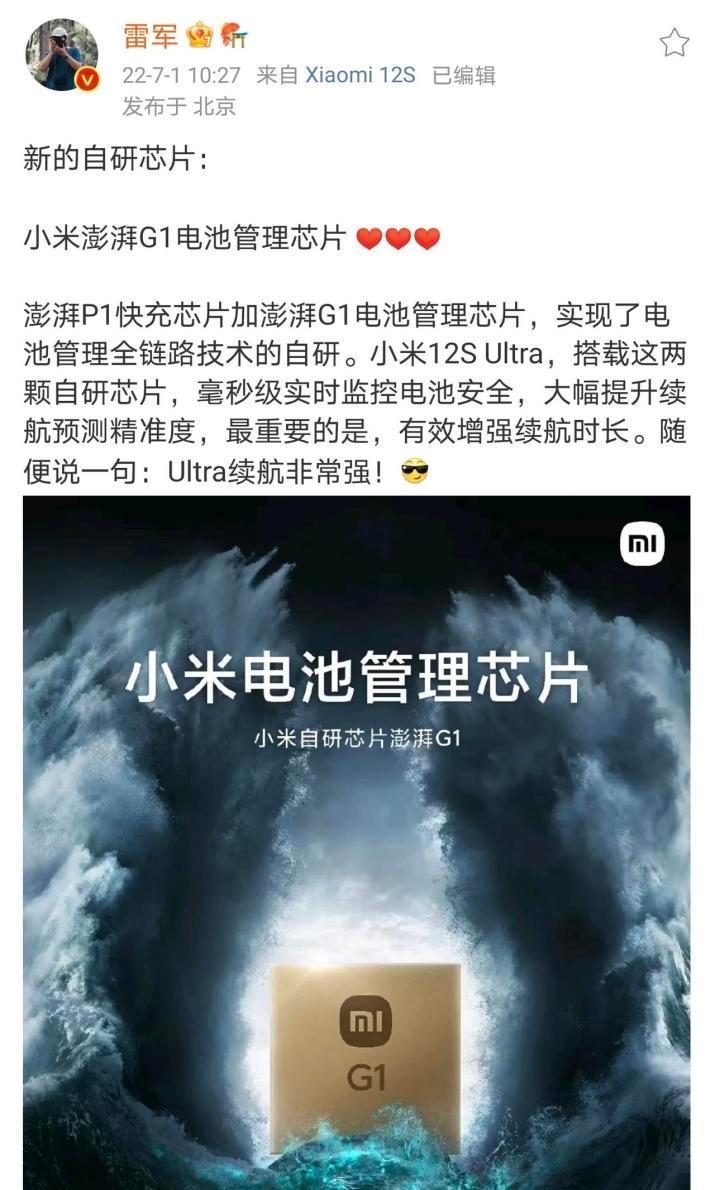
到了2026年,越来越多车企不再把“宁德时代”当成唯一答案,有的换供应商,有的干脆自己下场做电池。小米、理想都开始搭建自己的电池体系,表面看是供应链调整,扒开底裤其实是车企在抢一块决定生死的方向盘。
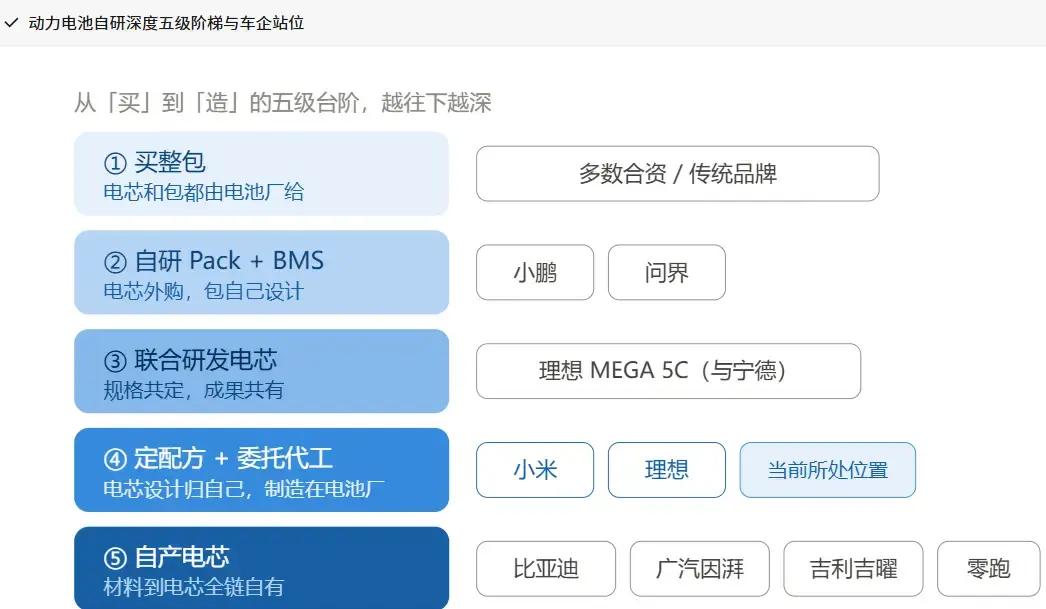
谁掌握电池,谁就掌握成本、续航、充电速度和售后责任。
这已经不是“买谁家电池”的小问题,而是车企和电池厂之间,谁来掌控汽车核心命脉的重新洗牌。
很多车企现在的日子并不好过。价格战一轮接一轮,配置越堆越高,终端优惠越给越狠,消费者觉得自己占了便宜,车企的利润却被压得欲哭无泪。
一辆车少赚几千块,放到几十万辆销量上,就是一笔让老板睡不着觉的巨款。
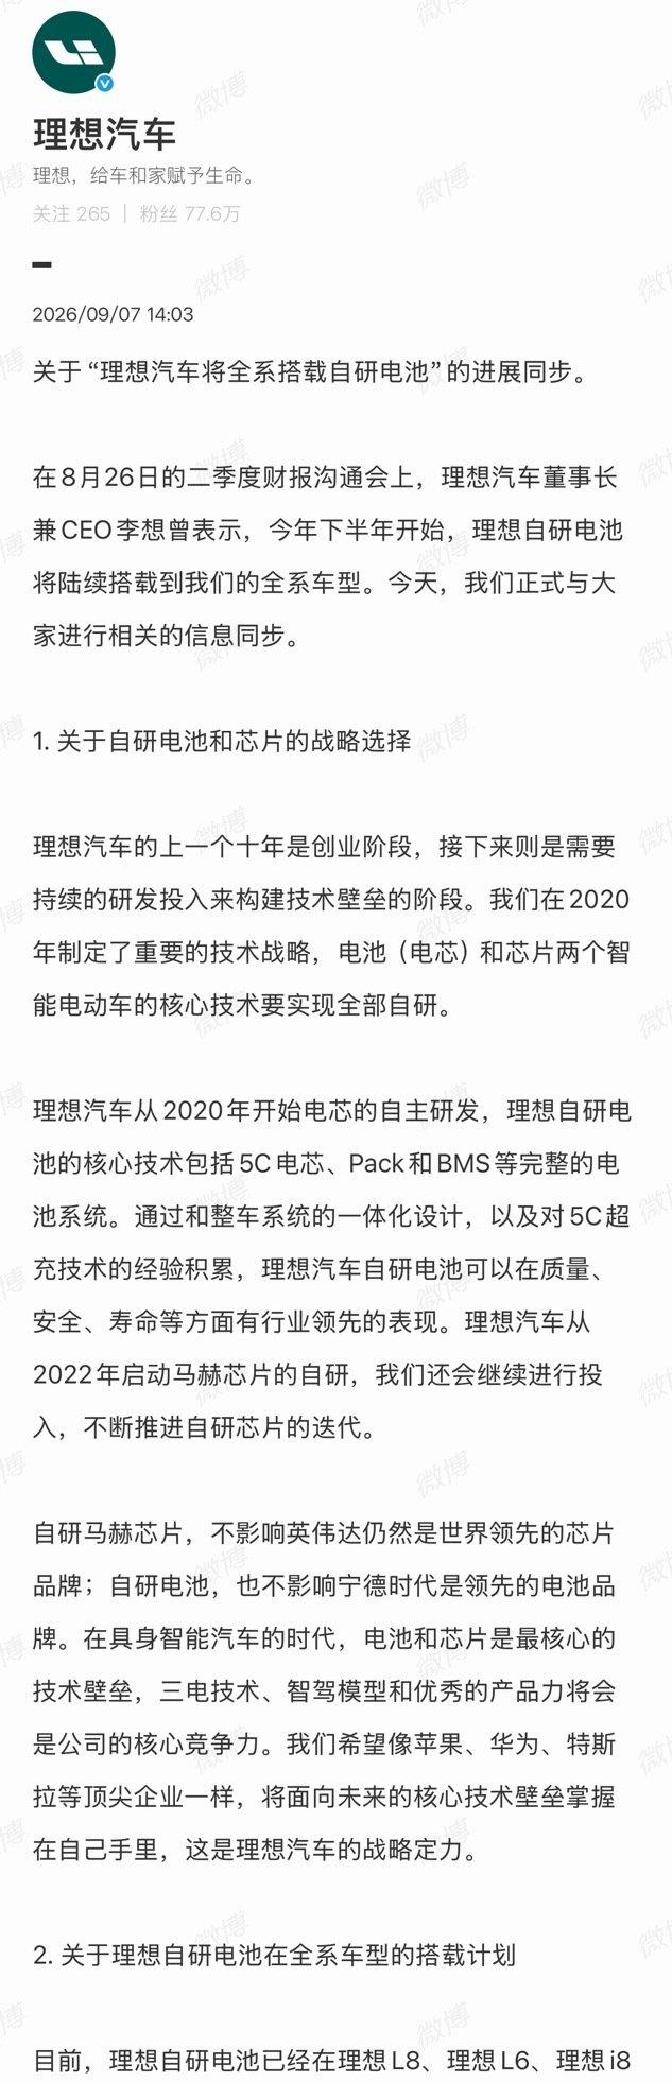
宁德时代的电池确实有品牌、有规模、有技术积累,但强势供应商的产品,也不可能永远便宜。车企如果长期把最核心的电池交给别人,成本就少了一张谈判牌。
这就像饭馆把厨房、菜价、出餐速度全交给隔壁供应商,自己只负责端盘子。生意好的时候皆大欢喜,利润一薄,立刻就会发现自己看着门店,别人控制着命门。
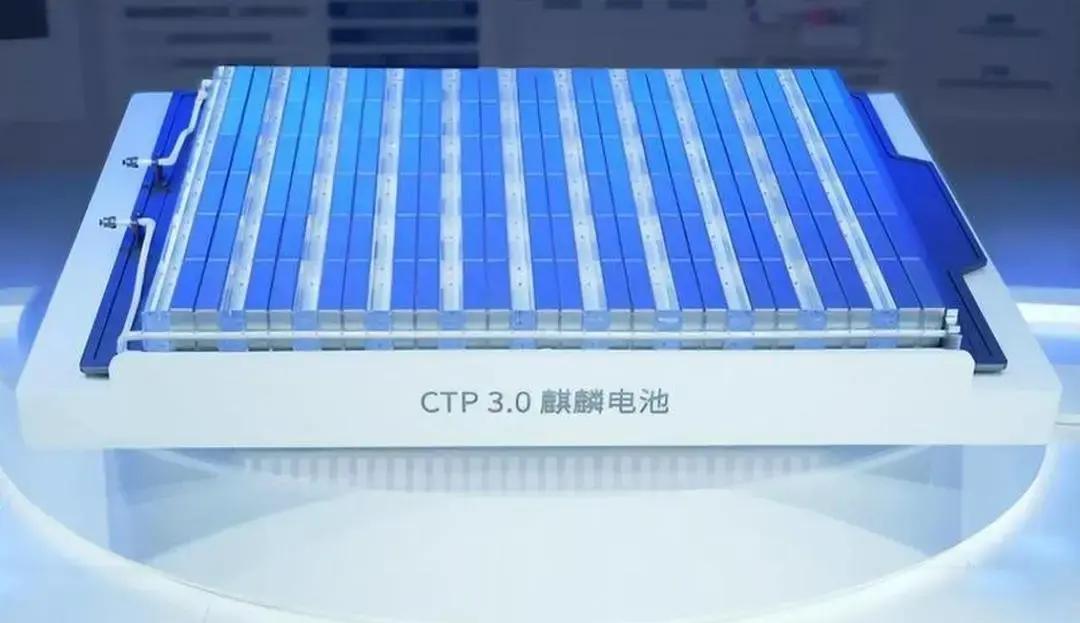
“去宁德化”并不一定代表宁德时代不行,更像是车企不愿意把自己的生死线,完全押在一家电池企业身上。
还有一个更扎心的现实。
消费者买的是整车,出了问题找的也是车企。电池供应商可以说自己只是提供零部件,但车主不会跑去找电芯工厂理论,车企也不能把客户挡在售后门外。
续航突然缩水、冬季掉电严重、快充不达标,甚至出现安全事故,砸的都是汽车品牌自己的招牌。
钱让别人赚,锅自己背。
换成任何一家车企,心里都会打鼓。
但问题是,车企嘴里说的“电池自研”,到底自研了多少?
很多人一听“自研电池”,脑子里立刻浮现出一座从矿石、材料到电芯、模组全部自己生产的超级工厂。实际上,汽车电池不是一个零件,而是一整条复杂链条。
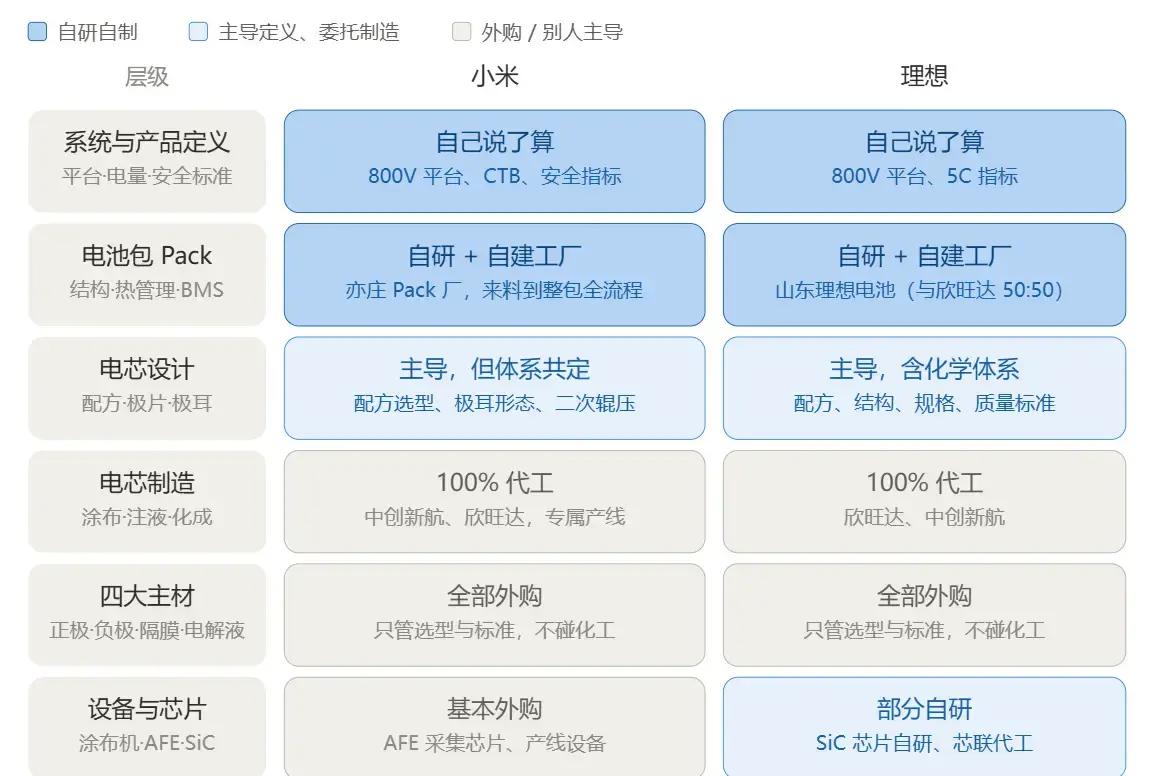
可以把它拆成五层最上面是系统方案和产品定义,再往下是电池包设计与制造,然后是电芯设计,接着是电芯生产,最底层才是正极、负极、隔膜、电解液等核心材料,以及制造设备和相关芯片。
真正从头包到尾的电池厂,等于每一层都自己下场。
车企的玩法,往往没有这么重。
以小米、理想这类布局来它们掌握的是最关键的“怎么做”和“做成什么样”。电池系统怎么匹配车型,电池包怎么布置,安全标准定多高,续航和快充要达到什么水平,这些由车企自己定义。
电池包也由自己建设产线、组织制造。
到了电芯设计,车企同样会参与,甚至把设计能力抓在自己手里。但真正需要巨额设备、长期工艺积累的电芯制造,则交给欣旺达、中创新航等专业厂商代工。
四大主材也不是车企自己从零生产,而是通过外部采购完成。设备和芯片方面,小米更多依赖外购,理想则有部分自研。
这就解释了一个容易被误解的地方小米、理想确实在做“自研电池”,但它们并不是宁德时代、比亚迪弗迪电池那种全链条电池制造商。
它们更像是把电池这件事拆开了。
最核心的定义权、设计权和电池包制造权,牢牢握在自己手里;电芯生产和材料供应,则交给专业厂商完成。
按照从“完全采购”到“全链条自制”的五级路径来小米、理想大致已经走到第四级。距离真正意义上的全自研,差的不是一句口号,而是材料、电芯制造和工艺体系全部自主掌控。
差一步,门槛却高得吓人。
电芯工厂不是买几台设备、招一批工程师就能跑起来。材料配方、涂布精度、卷绕工艺、良品率、生产一致性,任何一处出问题,最后都会变成车辆上的续航缩水和安全风险。
电池包设计得再漂亮,电芯批次稳定性不过关,也可能在大规模交付后被现实狠狠打脸。
这也是车企不愿意一步迈到底的原因。
从头造电芯,意味着巨额投资、漫长爬坡和极高试错成本。销量没起来,工厂就是吞现金的黑洞;工艺没跑顺,车主就可能成为接盘侠。
而把电芯制造交给专业电池厂,车企可以少背一部分固定成本,把精力放在整车匹配、软件控制和电池管理系统上。
这不是“偷懒”,而是一种更现实的分工。
但代价也很清楚只要电芯不是自己生产,车企就不可能百分之百掌控所有变量。代工厂的设备状态、材料批次、生产良率,都会影响表现。
车企握住的是方向盘,却未必拥有发动机里的每一个零件。
对消费者来说,真正应该盯的也不是宣传页上那句“电池自研”,而是几个更具体的问题电芯是谁生产的?材料来自哪里?电池包由谁制造?出了故障谁负责?同一套技术能不能稳定复制到几十万辆车上?
把“自研”两个字印在发布会大屏幕上,成本很低。
把电池真正做稳定,才是硬仗。
宁德时代和弗迪电池的优势,不只是有自己的品牌,而是从材料、电芯到电池系统,形成了完整的制造闭环。它们对每个环节的掌控更深,规模效应也更强。
小米、理想的路线则像是另一种降维打法不一定把所有工厂都自己建起来,但要把电池怎么设计、怎么适配车辆、怎么控制成本牢牢掌握在自己手里。
这就像买房装修。宁德时代、弗迪更像是从砖、水泥、钢筋到整套房子都能自己组织;车企自研则更像是自己定户型、抓装修标准、做整体交付,但部分材料和施工仍交给专业队伍。
谁的模式更好,不能只看发布会上的热闹。
车企自己掌握设计和电池包制造,确实能减少沟通成本,提升整车适配度,也更方便针对不同车型调整电池结构。成本有机会压下来,售后责任也更容易厘清。
可一旦代工厂的质量控制出现波动,车企同样躲不开。消费者不会因为电芯是别人生产的,就少骂一句。
车企想做的,其实是把“利润”和“话语权”拿回来,同时尽量把最重的制造风险留给专业供应商。
这是一笔精明的生意,但不是没有代价。
未来电池行业最有意思的地方,可能不是谁宣布“我也有电池了”,而是谁能把设计能力、制造稳定性和规模成本真正拧成一股绳。
车企只会设计,不懂电芯,容易被代工厂卡脖子;只会砸钱建厂,没有规模和工艺,容易血本无归;什么都外包,又会长期受制于供应商。
所谓电池自研,真正的含金量不在于有没有一座工厂,而在于能不能把电芯的性能、寿命、安全和一致性吃透。
小米、理想把电芯设计抓在自己手里,已经比单纯采购电池更进一步。但只要制造和材料仍然掌握在别人手里,就不能把自己包装成全能电池巨头。
汽车行业的下一轮竞争,表面上还在比价格、比智能驾驶、比大屏幕。
底层真正拼的,却是谁能把每一度电的成本、安全和效率控制到极致。
消费者也别被“自研”两个字轻易点燃。买车不是买故事,电池包上的品牌标识再漂亮,最后都要落到冬天能跑多远、充电快不快、几年后衰减多少,以及出了问题能不能找到人负责。
车企正在争夺电池的方向盘,供应商也在守住自己的地盘。
而坐在车里的消费者,千万别稀里糊涂成了这场供应链战争里的最后接盘侠。